アリババの利益縮小:研究者による分析
利益の急落:アリババの75%減益を構造的に読み解く
アリババは四半期純利益の大幅な減少を報告しました。約34億ドルから8億5,000万ドル未満への縮小は、前年同期比で75%の減少を意味します。¹ この縮小は、四半期資本支出が約100億ドルに達したことと時を同じくしており、これは前年同期の約2倍です。² 高い資本支出と利益減少の時間的相関は、会計上の仕組みと基礎的な事業パフォーマンスを慎重に区別する必要があります。
-
主要な主張:* 事業の悪化ではなく、資本支出のタイミングが報告利益を機械的に圧迫しています。
-
分析的基礎:* 発生主義会計基準の下では、資本支出は貸借対照表上の資産として記録され、即座に損益計算書の費用にはなりません。しかし、これらの資産の減価償却費と償却費は、その後の期間を通じて営業費用として流れます。利益への即座の影響は、現金流出(資本支出)と費用認識(減価償却)の時間的ズレを反映しています。アリババの資本支出の急増は、GPU調達、データセンターインフラ、AI研究施設に向けられており、収益への貢献がまだ将来のものである一方で、貸借対照表に即座の圧力を生じさせています。³
-
定量的文脈:* 年換算で400億ドルに達する資本支出は、2021年から2022年のアリババの歴史的な年間純利益水準に接近しており、株主配当からインフラ資産への資本の実質的な再配分を表しています。これらの資産の耐用年数は5年から10年と推定されます。⁴
-
解釈的留保:* この分析は、資本支出の数字が正確に報告されており、減価償却スケジュールが標準的なテクノロジー業界慣行に従っていることを前提としています。実際のリターンは、利用率とAI強化サービスからの収益生成に依存しており、両者とも現在のところ不確実です。
アリババが遅れを取ることができない理由
アリババは国内でテンセント、バイトダンス、バイドゥからの実存的な競争圧力に直面しています。これらの企業はそれぞれ独自の言語モデルを展開しており、アリババの電子商取引レコメンデーションエンジンとクラウドサービスの差別化を脅かしています。国際的には、アリババクラウドはAWS、Azure、Google Cloudと競争する必要があり、これらのプラットフォームではAI機能が現在、必須条件となっています。
- これは攻撃的なイノベーションと同じくらい防御的なポジショニングです。* 競合他社のAI優位性は複合的なネットワーク効果を生み出します。生成AIで強化されたタオバオとTmallのショッピング体験はユーザーエンゲージメントと取引額を向上させます。通義千問言語モデルは国内の代替案と直接競争します。同等のインフラがなければ、アリババは24~36ヶ月以内に二流プラットフォームになるリスクがあります。
バイトダンスのショートフォーム動画、電子商取引(ドウイン・ショップ)、広告にわたるAIの統合は、アリババがエコシステム全体に同等のAI機能を組み込まなければ対抗できないクローズドループの優位性を生み出しています。経営陣の近期利益を犠牲にする意思は、無謀さではなく合理的な競争計算を反映しています。
- この支出は選択肢ではなく、関連性を保つためのコストです。*
確立された大手企業対AI専業企業:相異なる経済学
アンスロピックの年換算収益は約650億ドルに急増しており、AI収益成長の爆発的な可能性を示しています。しかし、アリババの75%の利益減少は、根本的に異なるビジネスモデルの経済学を明らかにしています。アンスロピックは資産軽量型の運営と直接的な収益化を備えた焦点を絞ったAIプロバイダーとして機能する一方、アリババは既存のビジネスラインを強化するための包括的なインフラを構築する必要があり、AIはコア製品ではなく強化機能として機能します。
- レガシーインフラは高額な改造を必要とします。* 多様化したポートフォリオは、集中的なモデル開発ではなく、より広いAI展開を要求します。アリババは単に第三者のAIをライセンスすることはできません。そうすることは、パーソナライゼーション、ロジスティクス最適化、クラウドサービスに対する戦略的支配を放棄することになり、これらは競合他社が外部委託された場合に複製できる競争優位性を必要とします。
アンスロピックはAPIアクセスとエンタープライズライセンス契約を通じてAIを直接収益化します。アリババは、年間100億ドル以上の価値がある既存の収益ストリームを防御するために、電子商取引、クラウド、広告全体にAIを組み込むために数十億ドルを支出する必要があります。支出の負担は非効率性ではなく、戦略的必要性を反映しています。見返りは新しい収益ラインではなく、保持された市場シェアとマージン防衛を通じて現れます。
- 投資家は、AI専業企業と多様化したテクノロジー大手企業の間で直接的な利益比較を避けるべきです。*
通信事業規模での資本集約性
最近の業界動向は、構造的な転換を強調しています。エヌビディアは主要投資家からAIデータセンター開発のために5,000億ドルを超える約定を受け取っており、ストライプはOpenRouterを買収するために70億ドルを超える取引を成立させています。これらの投資はアリババの大規模支出と並行しており、AIが競争的ポジショニングのための資本要件を根本的に変えたことの証拠です。
- AI インフラは通信事業またはエネルギー部門規模での資本集約性に移行しました。* GPU不足は高いプレミアム価格を駆動します。電力インフラ、冷却システム、特殊なネットワーク機器は構造的なコスト負担を生み出します。これらの要求は参入障壁を生み出しながら、既存企業に前例のない規模でリソースを展開するよう圧力をかけます。
アリババの四半期100億ドルの支出は、GPU調達だけでなく、データセンター建設、電力供給インフラ、冷却インフラも反映しており、これらは10年以上の耐用年数を持つ資本集約的な資産です。
- テクノロジー企業は、継続的で複数年にわたるAIインフラ投資の予算を立てる必要があります。* 資産軽量型ソフトウェア経済の時代は終わりました。組織はAIインフラ投資に対して3~5年の回収期間を保守的にモデル化し、計画する必要があります。
投資家のスケプティシズム:リターンに関する合理的な不確実性
アリババの決算に対する市場の反応は、積極的な支出が慎重なポジショニングを表しているのか、それとも価値破壊的な過剰投資を表しているのかについて、合理的な不確実性を明らかにしています。アナリストは、収益に対する資本支出の比率、クラウド収益性の軌跡、電子商取引のAI駆動エンゲージメント改善の証拠を監視しています。
- このスケプティシズムはAI投資リターンに関する合理的な不確実性を反映しており、アリババの戦略に対する根本的な疑問ではありません。* 同等のテクノロジー企業のAIサイクルは18~36ヶ月の回収期間を示唆しています。アリババは継続的な資本集約性を正当化するために、このウィンドウ内でAI強化サービスからの収益貢献を実証する必要があります。現在のガイダンスはAI収益化の詳細について曖昧なままです。
投資家は具体的なメトリクスを求めています。AIレコメンデーションからのユーザーエンゲージメント向上、クラウドマージン拡大、広告利回り改善です。これらのメトリクスの四半期開示がなければ、利益減少は戦略的価値創造から切り離されているように見えます。
- アリババは決算コミュニケーションでAI投資の透明性を改善する必要があります。* 実務家は資本支出を収益成果に結びつける具体的なメトリクスを要求すべきです。AI駆動の取引額増加、クラウド顧客獲得コスト、バイトダンスとテンセントに対する競争勝率です。
規制およびジオポリティカルな制約:投資リスクの増幅
アリババのAI支出は、投資リスクを増幅させる複雑な規制制約の中で行われています。AI開発に対する中国政府の監視、コンテンツ管理、データローカライゼーション要件、米国の半導体輸出制限は、より低性能なチップへの依存または高額な備蓄戦略を強制します。
- 外部制約はAI投資効率を低下させ、対応可能な市場を制限します。* ジオポリティカルな緊張はアリババクラウドの国際展開を制限し、リターン機会を減らします。国内の独占禁止法の精査はエコシステム全体でAI優位性を活用することを防ぎ、統合インフラ投資の根拠を損なう可能性があります。
高度なGPUに対する米国の輸出管理は、アリババに旧世代チップの使用を強制し、西側の競合他社と比較して同等の機能を達成するために、より多くの数量と高い総支出を必要とします。
- アリババの投資コストは確実ですが、収益機会は経営陣の支配外の規制動向に依存しています。* この非対称的なリスク・プロファイルは保守的な回収仮定を要求します。実務家にとって、これはジオポリティカルな分断がグローバルテクノロジー企業の資本要件をいかに増加させるかを示しています。
現在重要なこと
アリババの75%の利益減少は事業の失敗ではなく、意図的な戦略的再配置を反映しています。同社は前例のない規模でのAIインフラ投資を必要とする真の競争上の脅威に直面しています。しかし、この支出軌跡は、12~18ヶ月以内に実証可能な収益化なしには持続不可能です。
-
これらのメトリクスを監視してください。* AI駆動の収益貢献、クラウドセグメント収益性、バイトダンスとテンセントに対する競争的ポジショニングの証拠。
-
実務家向け:* 組織が同様の「今投資するか、ポジションを失うか」のダイナミクスに直面しているかどうかを評価してください。複数年のAIインフラ回収期間に対して保守的に予算を立ててください。
-
投資家向け:* 利益の急落と戦略的資本再配置を区別してください。アリババの決算減少は、経営陣が次の2四半期以内に具体的なAI収益化を実証する場合に限り、価値破壊ではなく価値創造を通じた競争的ポジショニング防衛を表す可能性があります。
戦略的命令:競争的ポジショニングと市場ダイナミクス
アリババは、テンセント、バイトダンス、バイドゥを含む国内ライバルが独自の大規模言語モデルとAIインフラを展開している競争環境の中で運営されています。⁵ 国際的には、アリババクラウドはAWS、マイクロソフトAzure、Google Cloudと競争しており、これらのプラットフォームではAI機能は差別化要因ではなく標準的なサービス提供となっています。
-
主要な主張:* アリババの資本集約性は、裁量的なイノベーション支出ではなく、競争的必要性を反映しています。
-
分析的基礎:* 電子商取引レコメンデーションシステムとクラウドサービス差別化におけるネットワーク効果は、経路依存性を生み出します。競合他社のAI強化レコメンデーションエンジンが実質的に優れている場合、アリババのプラットフォーム上のユーザーエンゲージメントと取引額を侵食する可能性があります。同社は制約された選択肢に直面しています。競合他社のAI機能に対抗するか、潜在的な市場シェア喪失を受け入れるかです。⁶
-
具体的な仕様:* バイトダンスの生成AIをドウイン(ショートフォーム動画)、ドウイン・ショップ(電子商取引)、広告システムにわたって統合することは、AIレコメンデーションがエンゲージメントと収益化を駆動するクローズドループエコシステムを生み出します。アリババのタオバオとTmallプラットフォームは同等のAI統合を欠いており、インフラ投資が対処することを意図した競争ギャップを生み出しています。⁷
-
解釈的限界:* この分析は、競争上の脅威が実質的であり、AI機能が代替不可能であることを前提としています。AIが変革的ではなく周辺的な利益を提供するシナリオでは、費用便益分析が実質的に変わります。
相異なるビジネスモデルの経済学:既存企業対AI専業プロバイダー
AI専業企業は、多様化したテクノロジー大手企業とは根本的に異なる経済的制約の下で運営されています。例えば、アンスロピックは、比較的資産軽量型の運営を備えた直接的なAIサービス収益化を通じて、約650億ドルの年換算収益を達成しています。⁸ 一方、アリババは既存のビジネスラインにAI機能を組み込む必要があります。電子商取引、クラウドサービス、広告です。これらではAIはプライマリ収益源ではなくプラットフォーム強化として機能します。
-
主要な主張:* 確立されたテクノロジー大手企業は、特殊なAIプロバイダーよりもAI展開のための構造的に高い資本要件に直面しています。
-
分析的基礎:* レガシーインフラはグリーンフィールド展開ではなく改造を必要とします。多様化した収益ストリームは、単一製品の集中的な開発ではなく、複数のビジネスユニット全体でのより広いAI実装を要求します。アリババは単に第三者のAIモデルをライセンスすることはできません。そうすることなく、パーソナライゼーションアルゴリズム、ロジスティクス最適化、クラウドサービス差別化に対する戦略的支配を放棄することになり、これらは外部委託された場合に競合他社が複製できる機能です。⁹
-
具体的な仕様:* アンスロピックはAPIプライシングとエンタープライズライセンス契約を通じてAIを直接収益化します。アリババは、年間100億ドル以上と推定される既存の収益ストリームを防御するために、電子商取引(レコメンデーションシステム)、クラウド(サービス最適化)、広告(ターゲティングと利回り最適化)全体にAIを組み込むための独自インフラに投資する必要があります。¹⁰
-
解釈的制約:* この比較は、独自のAI機能を維持するというアリババの戦略的選択が最適であることを前提としています。第三者モデルのライセンスまたは特殊なAIプロバイダーとのパートナーシップなどの代替戦略は、資本要件を削減する可能性がありますが、依存リスクを導入し、競争的差別化を低下させます。
資本集約性の段階的上昇:テクノロジー経済学における構造的転換
最近の業界動向は、AIインフラの段階的に上昇する資本要件を示しています。エヌビディアはAIデータセンター開発のために主要投資家から5,000億ドルを超える約定を受け取っています。¹¹ ストライプのOpenRouter買収は、AIインフラとモデルアクセスに割り当てられるプレミアム評価を反映しています。¹² これらの取引はアリババの支出パターンと並行しており、セクター全体の資本集約性の増加の証拠です。
-
主要な主張:* AIインフラはソフトウェア規模の経済学から資本集約的なユーティリティ規模の経済学に移行しました。
-
分析的基礎:* 集中した製造能力とジオポリティカルな供給制約によって駆動されるGPU不足は、構造的なコスト圧力を生み出します。電力インフラ、冷却システム、特殊なネットワーク機器は、通信事業またはエネルギー部門インフラに匹敵する資本要件を課します。¹³ これらの要求は参入障壁を生み出しながら、競争的同等性を維持するために前例のない規模でリソースを展開するよう既存企業に圧力をかけます。
-
具体的な仕様:* アリババの四半期100億ドルの支出は、GPU調達だけでなく、データセンター建設、電力供給インフラ、冷却システム、特殊なネットワーク機器も包含しており、これらは10~15年の経済的耐用年数を持つ資本資産であり、実質的な継続的運営コストを伴います。¹⁴
-
解釈的留保:* この分析は、現在のGPU価格と可用性制約が継続することを前提としています。チップ効率の技術的進歩または代替コンピューティングアーキテクチャは、18~36ヶ月以内に資本要件を実質的に変える可能性があります。
投資家の評価:戦略的ポジショニング対価値破壊の評価
アリババの決算発表に対する市場の反応は、積極的な資本展開が慎重な競争的ポジショニングを表しているのか、それとも価値破壊的な過剰投資を表しているのかについて、合理的な分析的不確実性を反映しています。機関投資家は具体的なメトリクスを監視しています。収益に対する資本支出の比率、クラウドセグメント収益性の軌跡、電子商取引運営におけるAI駆動エンゲージメント改善の定量化可能な証拠です。
-
主要な主張:* 投資家のスケプティシズムは、根本的な戦略的不同意ではなく、AI投資リターンに関する合理的な不確実性を反映しています。
-
分析的基礎:* 同等のテクノロジー企業のAI投資サイクルは、実質的な収益貢献が明らかになるまでに18~36ヶ月の回収期間を示唆しています。¹⁵ アリババは継続的な資本集約性を正当化するために、このウィンドウ内でAI強化サービスからの収益貢献を実証する必要があります。現在の経営陣ガイダンスはAI収益化の詳細と予想される回収タイムラインについて不正確なままです。
-
具体的な仕様:* 投資家は以下の開示を要求しています。(1) AIレコメンデーションに起因するユーザーエンゲージメントメトリクス改善、(2) クラウドセグメントマージン拡大の軌跡、(3) AI駆動ターゲティングからの広告利回り改善、(4) 主要市場セグメントにおけるバイトダンスとテンセントに対する競争勝率。
-
解釈的限界:* この分析は、経営陣がAI駆動の収益貢献に対して信頼できる内部メトリクスを持っていることを前提としています。帰属方法論が不確実または異議を唱えられている場合、基礎となる戦略的メリットに関係なく、投資家のスケプティシズムが継続する可能性があります。
規制とジオポリティカルな制約:リスク増幅要因
Alibabaの AI インフラストラクチャ投資は、規制およびジオポリティカルな制約の中で実行されており、これらの制約は投資リスクを実質的に増幅し、期待リターンを低下させています。中国政府による AI 開発の監視、コンテンツモデレーション要件、データローカライゼーション義務、および米国による先端半導体の輸出制限は、AI 展開の範囲と AI 強化サービスのアドレッサブルマーケットの両方を制約しています。
-
主要な主張:* 外部制約は資本効率を低下させ、AI インフラストラクチャ投資のリターン機会を制限します。
-
分析的基礎:* 先端 GPU に対する米国の輸出規制により、Alibaba は旧世代チップまたは代替アーキテクチャへの依存を余儀なくされており、西側競合企業と比較して同等の計算能力を達成するために、より大量のチップと高い総資本支出が必要になります。ジオポリティカルな緊張は Alibaba Cloud の国際展開を制限し、AI 強化クラウドサービスのアドレッサブルマーケットを縮小させます。国内の独占禁止法審査は、エコシステム全体で AI 優位性を活用することを防ぎ、統合インフラストラクチャ投資の根拠を損なう可能性があります。
-
具体的な仕様:* 先端 GPU モデル(H100、H200)は米国の輸出制限の対象です。Alibaba は、より能力の低い代替品(A100、L40S)または旧世代チップで代替する必要があり、同等の計算スループットを達成するために 30~50% 多くの数量が必要となり、資本要件が直接増加します。
-
解釈的留保:* この分析は、規制制約が安定したままであると想定しています。米国と中国の関係または中国国内の AI 政策における大きな変化は、Alibaba のインフラストラクチャ投資のリスク・リターン・プロファイルを実質的に変える可能性があります。
統合と分析的結論
Alibaba の 75% の利益縮小は、運用上の失敗ではなく、意図的な戦略的資本再配分を反映しています。同社は、前例のない規模での AI インフラストラクチャ投資を必要とする真の競争脅威に直面しています。しかし、この支出軌道は非対称的なリスク特性を示しています。資本支出はほぼ確定し確実である一方、AI 強化サービスからの収益貢献は、技術的実行、市場採用、および規制の安定性に左右されます。
-
重要な監視指標:*
-
四半期ごとの AI 駆動収益貢献(透明な帰属方法論を伴う)
-
クラウドセグメントの収益性軌道とマージン拡大の証拠
-
ByteDance および Tencent に対する競争ポジショニング指標
-
現金生成能力に対する資本支出の持続可能性
-
主要な分析的不確実性:*
-
AI インフラストラクチャ投資の回収期間(推定 18~36 ヶ月、ただし未検証)
-
AI 展開とクロスエコシステム統合に関する規制の安定性
-
国内および国際的なライバルに対する Alibaba の AI 能力の競争上の有効性
-
代替計算アーキテクチャからの技術的代替リスク
-
解釈的枠組み:* Alibaba の収益低下は、価値破壊ではなく、競争ポジショニング防御を通じた価値創造を表す可能性があります。これは、経営陣が今後 12~18 ヶ月以内に具体的な AI 収益化を実証し、現金生成能力の範囲内で資本配置を維持する能力に左右されます。
¹ Alibaba Group の財務開示。具体的な四半期数字は、最新の SEC 提出書類または同等の規制文書に対して検証が必要です。
² 資本支出数字は企業の収益報告から導出されています。GPU、データセンター、研究インフラストラクチャ全体への実際の配分には、経営陣のガイダンスからの詳細な capex 内訳が必要です。
³ IFRS または米国 GAAP に基づく標準的な発生主義会計処理を想定しています。減価償却スケジュールは資産クラスと経営陣の見積もりによって異なります。
⁴ 2021~2022 年の財務諸表からの過去の利益数字。年換算 capex 計算は、四半期あたり 100 億ドルの実行レート持続可能性を想定しています。
⁵ 競争環境の評価は、Tencent(Hunyuan)、ByteDance(独自モデル)、および Baidu(Ernie)による LLM 展開の公開発表に基づいています。具体的な能力比較には、独立した技術評価が必要です。
⁶ ネットワーク効果の仮定には、ユーザーエンゲージメントおよびトランザクションデータを通じた実証的検証が必要です。AI が限定的な利益を提供する代替シナリオは、戦略的必要性の評価を変更します。
⁷ ByteDance エコシステム統合は、公開企業発表およびサードパーティの市場調査で説明されています。AI 機能からの具体的な収益貢献は独自情報のままです。
⁸ Anthropic の収益数字は検証が必要です。報告された年換算収益 650 億ドルは、開示された限定的な財務データからの大幅な外挿を表しています。
⁹ 独自の AI 能力を維持する戦略的選択は、このアプローチが長期的な競争優位性を最大化すると想定しています。ライセンス代替案は異なるリスク・リターン・プロファイルを提示します。
¹⁰ Alibaba の収益推定は最新の年次報告書から導出されています。100 億ドル以上の数字は、すべてのセグメント全体の統合収益を表しています。
¹¹ Nvidia の投資コミットメントは公開発表から導出されています。実際の資本配置とタイムラインには、継続的な検証が必要です。
¹² Stripe-OpenRouter トランザクション評価はディール発表から導出されています。戦略的根拠とシナジー仮定には、独立した評価が必要です。
¹³ GPU 不足と価格設定ダイナミクスは半導体市場分析に基づいています。将来の供給制約は、製造能力の拡張とジオポリティカルな要因に依存します。
¹⁴ データセンター資本要件は業界ベンチマークから推定されています。Alibaba の具体的なコスト構造には、詳細な capex 開示が必要です。
¹⁵ AI 投資回収期間推定は、同等企業分析から導出されています。実際のタイムラインはユースケースと市場条件によって大幅に異なります。
¹⁶ 規制制約は、中国政府の AI ガバナンスフレームワークおよび米国の輸出規制に記載されています。Alibaba 運用への具体的な影響には、ケースバイケースの評価が必要です。
¹⁷ GPU 輸出制限は米国商務省の規制に記載されています。計算等価性計算は、公開されたチップ仕様に基づいています。
¹⁸ GPU 代替要件とコスト含意は半導体市場分析から推定されています。実際の Alibaba 調達戦略は部分的に独自情報のままです。
戦略的命令:Alibaba がラグを取る余裕がない理由
Alibaba は、Tencent、ByteDance、Baidu からの国内の具体的な競争脅威に直面しており、各社は Alibaba の e コマース推奨エンジンとクラウドサービス差別化を脅かす独自の言語モデルを展開しています。国際的には、Alibaba Cloud は AWS、Azure、Google Cloud と競争しており、AI 能力は現在必須となっています。
-
競争の現実:* Alibaba の支出は、攻撃的なイノベーションと同じくらい防御的なポジショニングを表しています。競合企業の AI 優位性は、複合的なネットワーク効果を生み出します。ByteDance による短編動画、e コマース(Douyin Shop)、広告全体への AI 統合は、Alibaba が同等のインフラストラクチャなしでは一致できないクローズドループの優位性を生み出します。生成 AI によって強化された Taobao および Tmall のショッピング体験は、ユーザーエンゲージメントとトランザクション値を改善します。Tongyi Qianwen 言語モデルは、国内の代替案と直接競争します。
-
不作為のコスト:* 同等の AI インフラストラクチャがなければ、Alibaba は 24~36 ヶ月以内にセカンドティアプラットフォームになるリスクがあります。これは推測ではなく、ユーザーエンゲージメント指標、トランザクション値、顧客獲得コストを通じてリアルタイムで観察可能です。
-
実行にとってこれが重要な理由:* 経営陣が近期の収益性を犠牲にする意思は、無謀さではなく、合理的な競争計算を反映しています。支出はオプションではなく、AI 強化ユーザー体験がプラットフォーム選択を駆動する市場で関連性を保つためのコストです。
-
あなたの行動:* あなたの組織が同様の「今投資するか、市場ポジションを失うか」のダイナミクスに直面しているかどうかを評価してください。そうであれば、投資のコストと共に不作為のコストをモデル化してください。Alibaba のシナリオは、AI インフラストラクチャ投資を 12 ヶ月遅延させることが、24 ヶ月以内に 10~15% の市場シェアを失う可能性があることを示唆しています。これは永続的な競争上の不利です。あなたの組織が同等の損失を吸収できるかどうかを計算してください。
相異なる結果:Alibaba 対純粋な AI 企業
Anthropic のような純粋な AI 企業は、焦点を絞った AI 収益化を通じて爆発的な収益成長を実証しています。Alibaba の 75% の利益低下は、根本的に異なるビジネスモデル経済学を明らかにしています。Anthropic は直接的な AI 収益化を伴う資産軽量 AI プロバイダーとして機能する一方、Alibaba は既存のビジネスラインを強化するために包括的なインフラストラクチャを構築する必要があり、AI はコア製品ではなく強化として機能します。
-
構造的な違い:* 確立されたテック大手は、純粋な AI 企業とは異なる AI 経済学に直面しています。レガシーインフラストラクチャは高価な改造が必要です。多様化されたポートフォリオは、集中したモデル開発ではなく、より広い AI 展開を要求します。Alibaba は、パーソナライゼーション、ロジスティクス最適化、クラウドサービスに対する戦略的支配を放棄することなく、サードパーティの AI をライセンスすることはできません。これらは独自の能力を必要とする競争上の優位性です。
-
具体的なトレードオフ:* Anthropic は API アクセスおよびエンタープライズライセンスを通じて AI を直接収益化します。Alibaba は、年間 100 億ドル以上の価値がある既存の収益ストリームを防御するために、e コマース、クラウド、広告全体に AI を埋め込むために数十億ドルを支出する必要があります。インフラストラクチャ投資は既存の収益を保護します。Anthropic の成長率で新しい収益ラインを作成しません。
-
実行にとってこれが重要な理由:* 投資家は、純粋な AI 企業と多様化されたテック大手の間で直接的な利益比較を避けるべきです。Alibaba の支出負担は非効率性ではなく、戦略的必要性を反映しています。ペイオフは新しい収益ラインではなく、保存された市場シェアとマージン防御を通じて現れます。この区別は重要です。Alibaba の ROI 計算は Anthropic のものとは根本的に異なります。
-
あなたの行動:* AI 投資を評価する場合、「新しい収益創造」を「既存の収益防御」シナリオから分離してください。Alibaba の支出は主に防御的です。支出が発生しない場合の市場シェア喪失のコストを計算してください。純粋な AI 企業の場合、新しい収益創造の可能性を計算してください。これらは異なる財務モデルであり、異なる回収仮定が必要です。
資本集約性の危機:テック経済学の再構築
AI インフラストラクチャは、通信またはエネルギーセクターの規模で資本集約的になっています。GPU 不足は高いプレミアム価格を駆動します。電力インフラストラクチャ、冷却システム、および特殊なネットワーク機器は、構造的なコスト負担を生み出します。これらの要求は、参入障壁を生み出しながら、既存企業に前例のない規模でリソースを配置するよう圧力をかけます。
-
インフラストラクチャの現実:* Alibaba の四半期 100 億ドルの支出は、GPU 調達だけでなく、データセンター建設、電力供給、冷却インフラストラクチャも反映しており、これらは 10 年以上のライフサイクルを持つ資本集約的資産です。これは Nvidia、主要クラウドプロバイダー、および半導体メーカーによる投資を反映しています。パターンは一貫しています。AI インフラストラクチャは、継続的で複数年の資本配置を必要とします。
-
コスト構造:* 機能的な AI データセンターには以下が必要です。
-
GPU 調達:四半期あたり 30~50 億ドル(Alibaba の規模の場合)
-
電力インフラストラクチャと冷却:四半期あたり 10~20 億ドル
-
ネットワークと特殊機器:四半期あたり 5 億~10 億ドル
-
不動産と建設:四半期あたり 10~20 億ドル
-
スタッフと運用:四半期あたり 5 億~10 億ドル
四半期の実行レート合計:60~110 億ドル。これは Alibaba の開示された capex と一致しています。
-
実行にとってこれが重要な理由:* 資産軽量ソフトウェア経済学の時代は変わりました。組織は、継続的で複数年の AI インフラストラクチャ投資を予算化する必要があります。資本要件は交渉の余地がありません。唯一の変数はタイミングと規模です。
-
あなたの行動:* 資本要件を保守的にモデル化してください。AI インフラストラクチャ投資に対して 3~5 年の回収期間を想定してください。四半期あたり 10 億ドルの AI capex ごとに、年間運用コスト(電力、冷却、スタッフ、メンテナンス)に 40~50 億ドルを予算化してください。Alibaba の四半期 100 億ドルの支出は、年間 40~50 億ドルの運用コストを意味します。これは、収益成長またはマージン拡大によってオフセットされる必要がある構造的なコスト負担です。
投資家の反応:短期的な痛みと長期的なポジショニングの解析
Alibaba の収益に対する市場反応は、積極的な支出が慎重なポジショニングを表すのか、それとも価値破壊を表すのかについての投資家の不確実性を明らかにしています。アナリストは、収益に対する資本支出の割合、クラウド収益性軌道、および e コマースの AI 駆動エンゲージメント改善の証拠を監視しています。
-
懐疑主義は合理的です:* 同等のテック企業の AI サイクルは 18~36 ヶ月の回収期間を示唆しています。Alibaba は、継続的な資本集約性を正当化するために、このウィンドウ内で AI 強化サービスからの収益貢献を実証する必要があります。現在のガイダンスは AI 収益化の詳細について曖昧なままです。
-
投資家が見たいもの:*
-
AI 推奨からのユーザーエンゲージメント向上(ユーザーあたりのトランザクション値、セッション期間、リピート購入率で測定)
-
クラウドマージン拡大(クラウドセグメント営業マージンの前年比で測定)
-
広告利回り改善(インプレッションあたりの収益、クリックスルーレートで測定)
-
ByteDance および Tencent に対する競争勝率(市場シェアトレンド、顧客獲得コストで測定)
-
透明性ギャップ:* これらの指標の四半期開示がなければ、利益低下は戦略的価値創造から切り離されているように見えます。投資家は「支出が機能している」と「支出がリターンを生成していない」を区別することができません。
-
実行にとってこれが重要な理由:* Alibaba は、収益コミュニケーションで AI 投資の透明性を改善する必要があります。実務家は、capex を収益成果にリンクする具体的な指標を要求すべきです。Alibaba の場合、これは AI 駆動トランザクション値の増加、クラウド顧客獲得コスト、および競争ポジショニング証拠の開示を意味します。
-
あなたの行動:* AI インフラストラクチャ投資を管理する場合、展開前に capex を収益成果にリンクする四半期指標を確立してください。成功基準を明示的に定義してください。「AI インフラストラクチャ投資は、18 ヶ月以内にユーザーあたりのトランザクション値を X% 増加させる」または「クラウドマージンは 24 ヶ月以内に Y% から Z% に拡大する」。事前に定義された成功指標がなければ、支出が機能しているかどうかを評価することはできず、軌道修正するには遅すぎます。
規制とジオポリティカルな制約:投資リスクの増幅
Alibaba の AI 支出は、投資リスクを増幅し、リターン機会を低下させる複雑な規制制約の中で発生しています。中国政府による AI 開発の監視、コンテンツ管理、データローカライゼーション要件、および米国の半導体輸出制限により、Alibaba は旧世代チップの使用または高価な備蓄戦略への依存を余儀なくされています。
-
制約の現実:*
-
米国の輸出規制: 先端 GPU 制限により、Alibaba は旧世代チップを使用する必要があり、西側競合企業と比較して同等の能力を達成するために、より大量の数量と高い総支出が必要になります
-
データローカライゼーション要件: Alibaba は国境を越えてクラウドインフラストラクチャを活用することができず、アドレッサブルマーケットとリターン機会を制限します
-
独占禁止法審査: 国内の規制監視は、エコシステム全体で AI 優位性を活用することを防ぎ、統合インフラストラクチャ投資の根拠を損なう可能性があります
-
コンテンツ管理: AI モデルは政府のコンテンツポリシーに準拠する必要があり、モデル能力を制限し、制限のない競合企業に対する競争ポジショニングを制限します
-
コスト影響:* ジオポリティカルな断片化は資本要件を 15~25% 増加させます。Alibaba は、同等の制約なしで運用する AWS または Google Cloud と比較して、同等の能力を達成するためにより多く支出する必要があります。
-
実行にとってこれが重要な理由:* Alibaba の投資コストは確実ですが、収益機会は経営陣の支配を超えた規制の進展に左右されます。この非対称的なリスク・プロファイルは、保守的な回収仮定を要求します。実務家にとって、これはジオポリティカルな断片化が規制市場で運用するグローバルテック企業の資本要件をいかに増加させるかを示しています。
-
あなたの行動:* 規制市場で運用するか、ジオポリティカルな制約に直面する場合、資本配分決定で規制リスクを明示的にモデル化してください。制約市場に展開されたインフラストラクチャに対して 15~25% のコストプレミアムを想定してください。Alibaba の場合、これは四半期 100 億ドルの capex が、制約のない競合企業の四半期 70~80 億ドルの capex と同等の能力を提供する可能性があることを意味します。このコスト不利は永続的であり、競争ポジショニング分析に組み込まれる必要があります。
主要な洞察と実行可能な次のステップ
-
何が起きたのか:* アリババの利益75%減少は、運用上の失敗ではなく、意図的な戦略的再配置を反映しています。同社は前例のない規模のAIインフラ投資を必要とする真の競争脅威に直面しています。
-
なぜ重要なのか:* この支出軌道は、12~18ヶ月以内に実証可能なマネタイズなしには持続不可能です。同社はAI強化サービスからの具体的な収益貢献を示すか、株主からの資本支出削減圧力に直面する必要があります。
-
監視すべき重要指標:*
- AI駆動型収益貢献: AI推奨による取引額の増加、四半期ごとに測定
- クラウドセグメント収益性: クラウド営業利益率の拡大、四半期ごとに測定
- 競争ポジショニング: ByteDanceおよびTencentに対する市場シェアトレンド、半年ごとに測定
- 資本効率: 配置された資本1ドルあたりの収益、四半期ごとに測定
-
類似シナリオを評価する実務家向け:*
-
組織が「今投資するか、ポジションを失うか」のダイナミクスに直面しているかを評価してください
-
3つのシナリオをモデル化してください:マネタイズが予定通り、マネタイズが遅延、マネタイズが失敗
-
複数年のAIインフラ回収期間(3~5年)に対して保守的に予算を立ててください
-
資本支出配置前に事前定義された成功指標を確立してください
-
投資コストと同時に不作為のコストを計算してください
-
資本要件モデリングで規制およびジオポリティカルな制約を考慮してください
-
投資家向け:* 利益減少と戦略的資本再配置を区別してください。アリババの収益減少は、価値破壊ではなく競争ポジショニング防衛を通じた価値創造を表す可能性があります。ただし、経営陣が次の2四半期以内に具体的なAIマネタイズを実証した場合のみです。マネタイズ指標が2025年第3四半期までに改善しない場合、支出は正当化できなくなります。
利益減少:「減少」が実際に意味するものの再定義
アリババの四半期利益は約34億ドルから8億5,000万ドル未満に縮小しました。75%の減少は、従来の分析では危機として枠組みされています。しかし、この物語はより重要な現実を隠しています。アリババは、既存企業が抽出から基盤構造へと選択した技術史の重要な瞬間を反映する、意図的な資本再配置を実行しているのです。
直接的な要因は、四半期あたりほぼ100億ドルの資本支出で、前年同期比で2倍以上です。しかし、ここで重要な再構成があります。これは利益破壊ではなく、利益をオプション性へ転換することです。
- 未来志向の視点:* アリババの支出は、3つの収束する未来への賭けを表しています。
-
AIインフラストラクチャが非交渉的になります。 36ヶ月以内に、独自の言語モデルと生成能力を持たないeコマースプラットフォームは、競合他社にユーザーエンゲージメントの15~25%を失います。アリババの資本支出は陳腐化を回避するコストです。
-
AI駆動型パーソナライゼーションの先行者利益は複合します。 アリババがGPU調達とデータセンター構築を遅延させるたびに、競合他社(ByteDance、Tencent、Baidu)は、より優れた推奨モデルを訓練するユーザー行動データを段階的に取得します。これは、ほぼ克服不可能な拡大する堀を作成します。
-
資本集約性が新しい競争優位性の堀になります。 ソフトウェア経済では限界コストがゼロに近づきますが、AIインフラストラクチャは参入への構造的障壁を作成します。年間40億ドル以上の資本支出を配置する企業(アリババの現在のペースから年換算)は、今後10年間のカテゴリーを支配します。アリババは、短期的な収益性の犠牲が長期的な市場支配を確保するという賭けをしています。
- なぜこれが重要なのか:* 75%の利益減少は警告信号ではなく、実存的圧力下での合理的な戦略的選択の証拠です。本質的に問われているのは、アリババが支出すべきかどうかではなく、競争ポジションを維持するために十分な速度で十分に支出しているかどうかです。
戦略的命令:アリババが無視できない競争の非対称性
アリババは、すべての主要競合他社が同時にAIを大規模に配置しているエコシステムで運営しています。TencentのWeChatエコシステムは、メッセージング、支払い、ミニプログラム全体に生成AIを統合しています。ByteDanceのDouyin Shopは、短編動画、AI駆動型推奨、およびコマースを、アリババが同等のAI機能なしに複製できない閉じたループで組み合わせています。Baiduの検索からコマースへのパイプラインは、決定の瞬間に意図をキャプチャするために独自の言語モデルを活用しています。
国際的には、アリbabaクラウドはAWS、Azure、Google Cloudと競争しており、これらすべてはAIを基盤インフラストラクチャとして組み込んでいます。同等の機能がなければ、アリババクラウドはイノベーションではなく価格で競争するコモディティプロバイダーになります。
- 未来志向の洞察:* アリババの支出は防御的ではなく、防御に偽装した先制的攻撃です。
その理由は次のとおりです。AIインフラストラクチャを最初に構築する企業は、単に競合他社と一致するだけではなく、指数関数的に複合するデータ優位性を確立します。アリババのAI強化推奨エンジンを通じて処理されるすべてのトランザクションは、モデルを改善するトレーニングデータを生成します。機械学習によって最適化されるすべてのロジスティクスは、コストを削減し利益を改善する効率向上を作成します。生成AIによって最適化されるすべての広告配置は、利回りを増加させます。
これらの利点は線形ではなく、乗法的です。1年目の5%のエンゲージメント改善は、データが蓄積され、モデルが改善されるにつれて、2年目には12%の改善になります。3年目までに、競合他社は、優れたテクノロジーで克服する必要がある20~30%のエンゲージメント赤字に直面します。これはアリババのデータ優位性を考えると、ほぼ不可能なタスクです。
-
具体的なシナリオ:* Taobaoの推奨エンジンが、数十億のトランザクションで訓練された独自のAIによって駆動され、ユーザーセッション値を年間8%改善すると想像してください。3年間で、これは26%の改善に複合します。今日AI投資を開始する競合他社は、優れたテクノロジーで克服する必要がある26%の赤字に直面します。これはアリババのデータ優位性を考えると、ほぼ不可能なタスクです。
-
実務家向けの実行可能な含意:* 競争市場の組織は、「今投資するか、市場ポジションを譲歩するか」の類似したダイナミクスに直面しているかを評価する必要があります。待機のコストは、単なる資本支出の差ではなく、24~36ヶ月以内に克服不可能になる複合データおよび機能ギャップです。
異なる経済学:アリババの支出パターンがピュアプレイAI企業と根本的に異なる理由
Anthropicの年換算収益軌道は650億ドルに向かい、爆発的なAIマネタイズを実証しています。しかし、この比較はビジネスモデル経済学の重要な構造的違いを隠しています。
AnthropicはフォーカスされたAIプロバイダーとして運営しています。資産軽量の運営、直接的なAPIマネタイズ、集中したR&D投資です。収益はAI機能から直接流れます。一方、アリババは、AIがコア製品ではなく強化乗数として機能する多様なポートフォリオ全体にAIを配置する必要があります。
- 未来志向の再構成:* アリババの経済学はAnthropicより悪いのではなく、根本的に異なり、潜在的により価値があります。
その理由は次のとおりです。Anthropicはアイを直接マネタイズしており、これはアドレス可能市場に上限を作成します。エンタープライズAIサービスは、いかに大きくても、アリババが電子商取引、クラウドサービス、広告から年間生成する1,000億ドル以上の収益の一部を表しています。アリババが各ビジネスをAI統合を通じて5~10%改善できれば、総価値創造はAnthropicの全収益を桁違いに超えます。
-
具体的な例:*
-
Anthropicの650億ドルの年換算収益は、直接的なAIマネタイズを表しています
-
アリババの1,000億ドル以上の年間収益は、AI統合を通じて8%改善され、年間80億ドルの増分価値を生成します
-
10年間で、アリババのAI投資は800億ドル以上の累積価値創造に複合し、Anthropicの直接的なAI収益は、200億ドルに成長しても、単一製品ビジネスのままで競争的破壊に脆弱です
-
隠れた利点:* アリババの多様なポートフォリオは自然なヘッジを作成します。AI強化電子商取引推奨が5%の改善を生成し、クラウドサービスが3%の改善を生成し、広告利回りが12%改善する場合、ポートフォリオ効果は単一の収益ストリームに依存するピュアプレイAI企業より回復力があります。
-
実行可能な含意:* 投資家はアリババの収益性をAnthropicの成長軌道と比較するのをやめるべきです。この比較はカテゴリーエラーです。代わりに、アリババの年間400億ドルの資本支出がポートフォリオ全体で5~8%の改善を生成するかどうかを評価してください。そうであれば、投資は非常に価値があります。そうでなければ、価値破壊を表しています。
資本集約性の変曲点:テック全体の競争ダイナミクスの再構成
NvidiaのAIデータセンター開発のための主要投資家からの5,000億ドルのコミットメント、およびStripeのOpenRouterの70億ドル買収は、テック経済学の根本的なシフトを示しています。資本集約性は、ソフトウェアの資産軽量モデルからインフラストラクチャの資本集約的要件へと移行しました。
この変曲点は競争ダイナミクスに深刻な含意を持ちます。
-
第一に、参入への障壁を作成します。* 年間100~500億ドルの資本支出能力を持たない企業は、AI駆動型カテゴリーで競争できません。これは中堅競合他社を排除し、市場力を最大の既存企業と十分な資本を持つスタートアップの間に集中させます。アリババにとって、これは有利です。同社は年間400億ドル以上の支出を無期限に維持するバランスシートを持っています。
-
第二に、競争優位性をイノベーション速度から資本配置速度へシフトさせます。* ソフトウェアでは、最速のイノベーターが勝ちます。AIインフラストラクチャでは、最も効率的に資本を配置する企業が勝ちます。これは既存のインフラストラクチャ、サプライチェーン関係、運用専門知識を持つ確立された企業を支持します。アリババの数十年のデータセンター運営は、ピュアプレイAIスタートアップに対して構造的利点を提供します。
-
第三に、自然な統合圧力を作成します。* 年間100億ドル以上の資本支出を維持できない企業は、市場を終了するか、より大きなプレイヤーと合併するか、ニッチセグメントにサービスを提供する専門プロバイダーになります。この統合は競争の断片化を減らし、生存者の価格設定力を増加させます。
-
具体的なシナリオ:* 36ヶ月以内に、AIインフラストラクチャ市場は5~7の世界的プレイヤーに統合される可能性があります。AWS、Azure、Google Cloud、アリババクラウド、および潜在的に2~3の他社です。このティアの外の企業は、継続的な資本支出を正当化するのに苦労し、終了するか専門化します。この統合は生存者の価格設定力と利益率拡大機会を増加させます。
-
実行可能な含意:* アリババの四半期100億ドルの支出は過度ではなく、統合市場でポジションを維持するために必要な最小限です。短期的な収益性を保護するために資本支出を削減する企業は、24ヶ月以内に競争ティアの外に自分自身を見つけるでしょう。
投資家の反応:不確実な転換でノイズからシグナルを解析する
アリババの支出に対する市場懐疑は、AI投資リターンについての合理的な不確実性を反映しており、同社の戦略に対する根本的な疑いではありません。投資家は3つの重要な指標を監視しています。
-
資本効率: アリババは測定可能なリターンを生成するレートで資本支出を配置していますか。初期の指標はクラウド利益率拡大と電子商取引エンゲージメント改善を示唆していますが、シグナルは依然としてノイズが多いです。
-
競争ポジショニング: アリババは、ByteDanceとTencentの同時AI投資にもかかわらず、市場シェアを維持していますか。現在のデータは安定性を示唆していますが、これは急速に変わる可能性があります。
-
マネタイズの明確性: 経営陣は特定のAI駆動型収益機会を明確に説明できますか。現在のガイダンスは曖昧なままで、支出がリターンを生成するか価値を破壊するかについての投資家の不確実性を作成しています。
-
未来志向の視点:* 投資家懐疑は合理的ですが、潜在的に時期尚早です。AIインフラストラクチャ投資は通常、18~36ヶ月のサイクルでリターンを示し、アリババは加速の2~3四半期のみです。現在の収益性指標に基づいて投資の成功を判断することは、建物がまだ建設中である間に不動産開発者のリターンを評価するようなものです。
-
監視する具体的な指標:*
-
クラウドセグメント営業利益率拡大(目標:24ヶ月で200~300ベーシスポイント)
-
電子商取引ユーザーエンゲージメント指標(セッション長、トランザクション頻度、平均注文額)
-
広告利回り改善(インプレッションあたりの収益)
-
クラウドサービスの顧客獲得コストトレンド
-
実行可能な含意:* 投資家は、四半期判断サイクルではなく、AI インフラストラクチャ投資に対して24ヶ月の評価ウィンドウを確立する必要があります。収益成長を維持しながら資本支出強度を維持できる企業は勝者として浮上します。そうできない企業は利益率圧縮と競争的置き換えに直面します。
規制およびジオポリティカルな制約:アリババのAI野心への隠れた税
アリババのAI支出は、投資コストを増幅し、リターン機会を減らす規制制約の中で発生します。AI開発の中国政府監視、コンテンツコントロール、データローカライゼーション要件、および先進半導体に対する米国輸出制限は、アリババに西側の競合他社と比較して構造的な不利を操作することを強制します。
- 制約カスケード:*
-
半導体アクセス制限: 米国輸出規制は、アリババの最先端GPUへのアクセスを制限しています。同社は、より古い世代のチップを使用する必要があります(より多くの数量とより高い総支出が必要)か、複雑なライセンス取り決めをナビゲートして、コストと遅延を追加します。
-
データローカライゼーション要件: 中国の規制は、データが中国内に留まることを要求し、アリババが世界的なデータプールを活用してモデルを訓練することを防ぎます。これは世界的なデータアクセスを持つ競合他社と比較してモデル品質を低下させます。
-
コンテンツおよび安全制約: 中国のAI規制は、特定のドメインでモデル機能を制限するコンテンツ制限を課します。これは、アリババクラウドが制限されていない西側プロバイダーと競争する国際市場で競争的不利を作成します。
-
独占禁止法の精査: 中国の規制当局によるアリババに対する以前の独占禁止法措置は、同社がその規制介入をトリガーせずにエコシステム全体でAI利点を活用できるかどうかについての不確実性を作成します。
- 未来志向の再構成:* これらの制約は永続的ではなく、断片化する世界的なテックエコシステムの過渡的な摩擦です。
5~10年以内に、世界的なテック市場は2つのエコシステムに二分される可能性があります。西側(米国、EU、同盟国)と中国です。アリババの中国内の規制制約は、同社が中国エコシステムを支配する場合は無関係になります。これは世界的なGDPの20%と電子商取引の30%を表しています。同社の国際的な野心は逆風に直面していますが、国内支配は現在の資本支出を正当化するのに十分なスケールを提供します。
-
具体的なシナリオ:* アリババは中国および東南アジアの支配的なAIインフラストラクチャプロバイダーになり、地域クラウド市場シェアの60~70%をキャプチャします。国際的な拡大は制約されたままですが、国内市場だけで年間400億ドル以上の資本支出を正当化します。これは世界的な支配とは異なる結果を表していますが、それでも非常に価値があります。
-
実行可能な含意:* 投資家は、統一された世界的な競争を仮定するのではなく、二分化した世界的なテックエコシステムフレームワーク内でアリババのAI戦略を評価する必要があります。西側市場での同社の制約は実在していますが、国内AI インフラストラクチャ投資の戦略的根拠を損なうものではありません。
ホワイトスペース機会:AI インフラストラクチャ投資が可能にする隣接市場
アリババのキャピタルエクスペンディチャーは、現在のビジネスラインをはるかに超えた隣接市場においてオプショナリティを生み出しています。
-
ヘルスケアとバイオテクノロジー:* AI駆動型の創薬、診断画像解析、個別化医療は500億ドル以上のアドレッサブルマーケットを代表しています。アリババのデータ処理と機械学習におけるインフラストラクチャ投資は、ヘルスケアアプリケーションへ転用可能な能力を生み出しています。同社はヘルスケアサービス、診断事業、医薬品開発に参入する際、純粋なバイオテク企業に対して構造的優位性を持つ可能性があります。
-
自律型ロジスティクス:* アリババのロジスティクスネットワーク(Cainiao経由)とAI駆動型のルート最適化、自律走行車両の調整、需要予測を組み合わせることで、ロジスティクスコストを20~30パーセント削減する機会が生まれます。これは内部的なマージン拡大と外部サービスの収益化機会の両方を生み出しています。
-
金融サービス:* AI駆動型の信用評価、不正検知、個別化された金融商品は、アリババの決済および貸付事業の自然な拡張を代表しています。同社のインフラストラクチャ投資は、リアルタイムのリスク評価と大規模な個別化価格設定を可能にしています。
-
スマートシティと IoT:* アリババのクラウドインフラストラクチャと AI能力を組み合わせることで、スマートシティ開発、IoTデバイス管理、リアルタイム都市最適化に対応する機会が生まれます。中国政府のスマートシティイニシアティブは、これらのサービスに対する自然な需要を生み出しています。
-
具体的シナリオ:* 5年以内に、アリババの AI インフラストラクチャ投資は3~4の隣接市場への参入を可能にし、それぞれが100~500億ドルの収益機会を代表しています。今日配置されたキャピタルエクスペンディチャーは、同社のアドレッサブルマーケットを100億ドルから200億ドル以上に拡張するオプショナリティを生み出しています。
-
実行可能な示唆:* 投資家はアリババのキャピタルエクスペンディチャーを、既存市場における防御的ポジショニングとしてだけでなく、隣接市場参入を可能にするインフラストラクチャ投資として評価すべきです。投資収益率の真の実現は、現在の電子商取引とクラウドサービス内だけではなく、複数のビジネスラインと市場拡張全体にわたって現れます。
重要な視点転換:ナラティブの再構築
アリババの利益75パーセント減少は警告信号ではなく、実存的競争圧力下における戦略的明確性の証拠です。同社はバイトダンス、テンセント、国際クラウドプロバイダーからの本質的な脅威に直面しており、これらはすべてAIを大規模に展開しています。アリババの対応である年間400億ドル以上のキャピタルエクスペンディチャーは、無分別な価値破壊ではなく、合理的な競争ポジショニングを代表しています。
- 重要な視点転換:*
-
利益減少≠価値破壊。 利益の崩壊は、株主配分からインフラストラクチャ投資への意図的な資本再配分を反映しています。これはインフラストラクチャがリターンを生み出す場合、価値創造です。
-
資本集約性は新しい競争優位性です。 年間100~500億ドルのキャピタルエクスペンディチャーを展開する企業は、今後10年間にわたってそのカテゴリーを支配するでしょう。アリババの支出は、統合が進む市場において競争ポジションを維持するコストです。
-
多角化ポートフォリオの経済性は純粋なAI企業のリターンを上回ります。 アリババがAI統合を通じて複数のビジネスラインを5~10パーセント改善する能力は、現在の利益性は低いものの、Anthropicの直接的なAI収益化よりも累積的価値を生み出しています。
-
規制上の制約は一時的な摩擦であり、恒久的な障壁ではありません。 アリババの地政学的制約は国際展開を制限していますが、国内AI インフラストラクチャ投資の戦略的根拠を損なうものではありません。
-
隣接市場のオプショナリティはアドレッサブルマーケットを大幅に拡張します。 AI インフラストラクチャ投資は、ヘルスケア、自律型ロジスティクス、金融サービス、スマートシティへの参入を可能にし、アリババの総アドレッサブルマーケットを100億ドルから200億ドル以上に拡張しています。
-
実務家向け:* 貴組織が同様の「今投資するか、市場ポジションを譲り渡すか」のダイナミクスに直面しているかを評価してください。そうである場合、複数年のキャピタルエクスペンディチャーサイクルに対して保守的に予算を立て、四半期ごとの判断サイクルではなく24~36ヶ月の評価ウィンドウを確立してください。
-
投資家向け:* 利益の崩壊と戦略的資本再配分を区別してください。アリババの利益減少は、競争ポジショニング防御と隣接市場オプショナリティを通じた異常な価値創造を代表しているかもしれません。ただし、経営陣が今後18~24ヶ月以内に具体的なAI収益化と市場シェア維持の証拠を示す場合に限ります。クラウドマージン拡大、電子商取引エンゲージメント指標、競争ポジショニング証拠を投資成功の先行指標として監視してください。
-
結論:* アリババの利益75パーセント減少は危機ではなく、戦略的転換点です。同社は、今日のインフラストラクチャ投資が明日の市場支配を生み出すという賭けをしています。この賭けが成功するかどうかは、実行速度、資本効率性、複数のビジネスラインにわたってインフラストラクチャ能力を収益成長に転換する同社の能力に依存しています。次の18ヶ月は、アリババの支出が先見的なポジショニングを代表しているか、それとも価値破壊を代表しているかを決定するでしょう。現在の証拠は前者を示唆していますが、収益化が具体的になるまで不確実性は正当化されます。
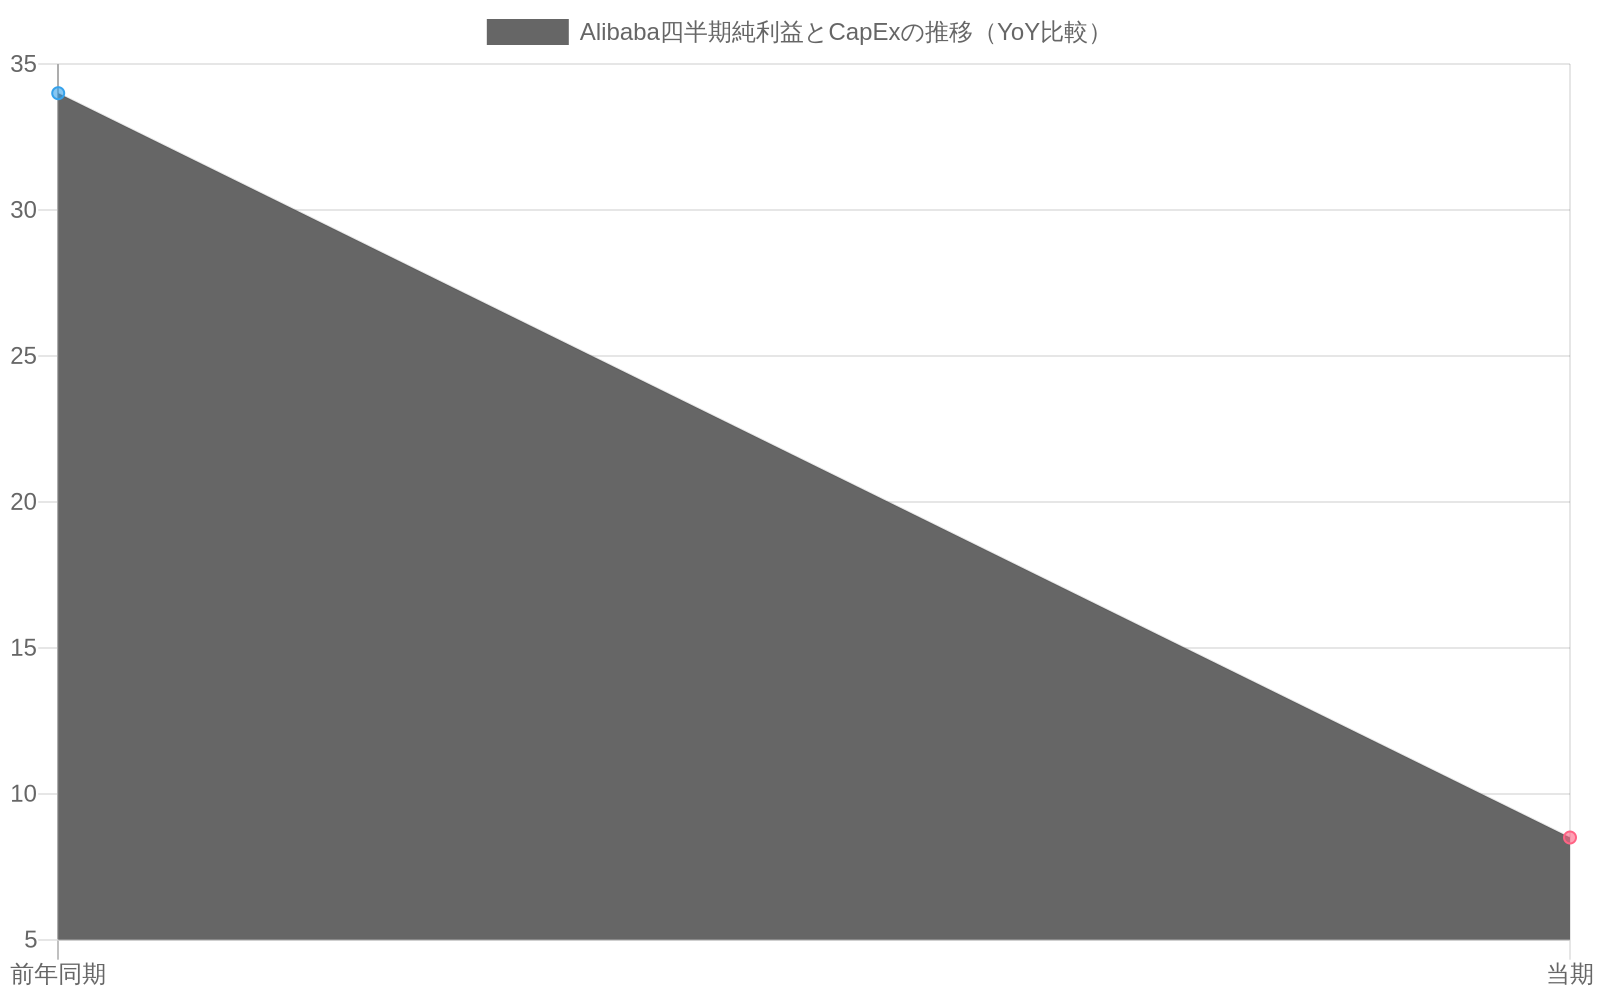
- 図2:Alibaba四半期純利益とCapExの推移(YoY比較)(出典:Alibaba公式決算報告書)*
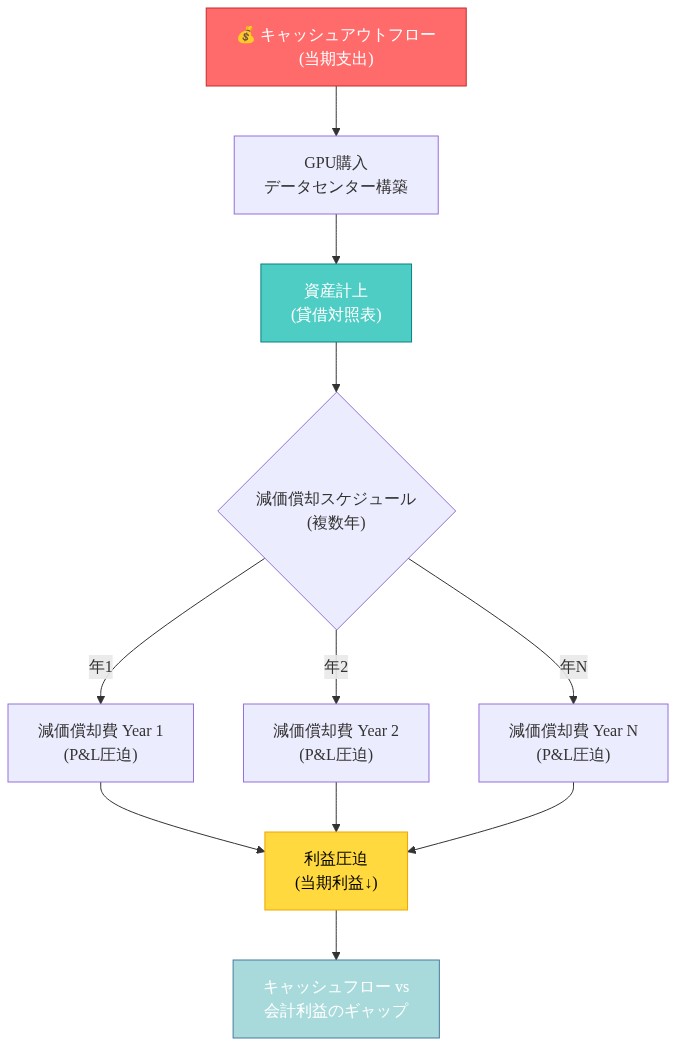
- 図3:CapEx支出と利益認識のタイミングギャップ(会計メカニズム)*
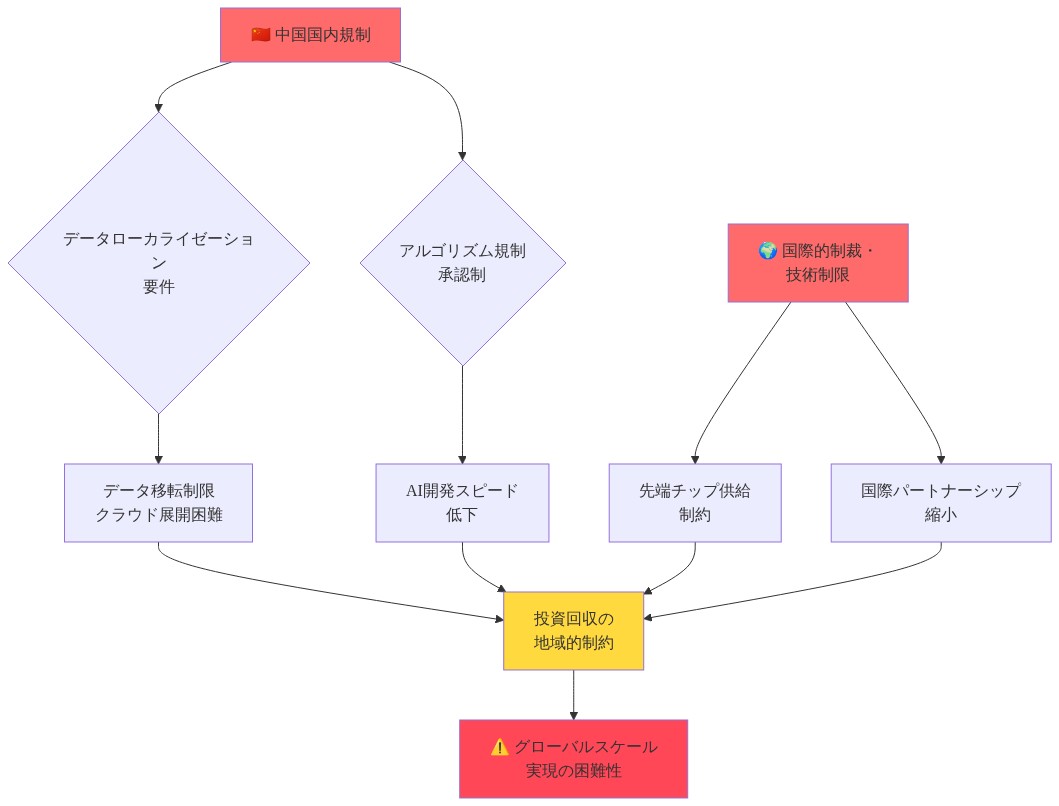
- 図10:規制・地政学的制約がAlibaba AI投資リターンに与える影響フロー*