AmazonがAIスタートアップのDecartを買おうとしている。もし実現すれば、あなたが使う動画アプリやクラウドサービスの裏側が変わるかもしれない。
Amazon.comは、リアルタイムの生成動画技術を手がけるスタートアップ、Decart AIの買収に向けて協議を進めている。ウォール・ストリート・ジャーナルによると、取引の評価額は約70億ドルになる可能性がある。1
交渉はまとまったわけではない。この種の協議は、価格や条件、規制への懸念で止まることもある。
それでも、この報道はAI競争の流れが変わりつつあることを示している。大手のプラットフォームは、自前のモデルを訓練するだけではなくなった。
社内では簡単に作れない専門的な能力を、買ってくる動きが出てきたのだ。
Decartは、汎用のチャットボットを作る会社ではない。得意なのは、動画をリアルタイムで生成し、変えることだ。遅れをごく小さく抑えて映像を描くので、ユーザーが操作するとほぼ同時に出力が応える。
今回の買収話は、低遅延で操作に反応するメディアが、生成AIの大きな商用分野になるという見方への賭けでもある。
この記事のポイント
- ウォール・ストリート・ジャーナルによると、AmazonはDecart AIを約70億ドルで買う協議をしている。
- Decartの専門はリアルタイムの生成動画だ。希少なのは出力の質より、速さと効率のよい推論の力である。
- 大手企業が有望なAIスタートアップと直接交渉し、専門技術を買う動きが広がっている。
Amazonが手に入れようとしているもの
Decartは、リアルタイムの生成動画と、操作できる「世界モデル」で知られる会社だ。
多くの生成動画ツールは、オフラインで動く。プロンプトを送って待ち、できあがったファイルを受け取る。
Decartのやり方はちがう。動画の映像を描いて変えるときの遅れがごく小さいので、ユーザーの操作とほぼ同時に出力が返ってくる。
この違いは大きい。見栄えのよい動画クリップなら、いまは多くの会社が作れる。
ただ、ライブで操作できるほど速く、しかも安く作れる会社は、ずっと少ない。遅れの小ささが、希少な資源になっている。
約70億ドルという価格なら、戦略上の大きな買い物になる。気になるのは、この金額を何が支えているのかだ。候補は3つある。
次の表は、Amazonにとっての価値と、残る疑問を資産ごとに整理したものだ。
| 資産 | Amazonにとって価値がある理由 | 残る疑問 |
|---|---|---|
| 研究チーム | リアルタイム生成の専門家は少なく、採用も難しい | 売却後も中心の研究者は残るのか |
| 推論の最適化技術 | リアルタイム出力を大規模でも安く動かせる | Amazonのハードウェアやサービスにどこまで移せるのか |
| すでに市場にある製品 | ユーザーの反応や商用利用で先行できる | Amazon規模で意味を持つほど大きいのか |
公表された報道からは、Decartの収益と評価額がどう釣り合うのかは分からない。そのデータがなければ、価格は収益だけで決まったとは考えにくい。人材、技術、希少さが混ざった値段である可能性が高い。
Decartの強みは、限られたハードウェアで推論を効率よく動かす力にあるようだ。この力は、Amazonの事業とよく合う。Amazonは世界最大級のクラウドを運営している。
推論の効率が上がるたびに、顧客にAIを提供するコストが下がる。この規模の会社なら、小さな改善でも大きな価値になりうる。
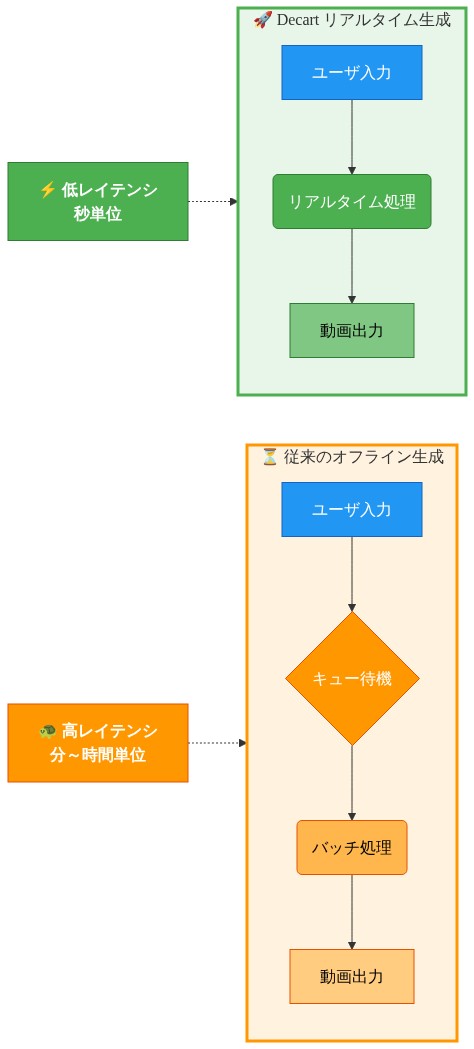
図2:Decart のリアルタイム生成 vs 従来のオフライン生成動画の処理フロー比較
大手がAIスタートアップに近づく流れ
Amazonの動きは、もっと広い流れの一部だ。
フィナンシャル・タイムズによると、NvidiaもReflection AIとの取引を探っていた。1 大手企業が、有望なモデル開発会社の成長を待たず、直接交渉している例だ。
2つの話には、同じ考え方がある。
買い手が払っているのは、数の限られた研究チームへの対価だ。狙うのも、どこでも手に入る技術ではなく、他社と差がつくモデルの能力である。 評価額も、通常の売上倍率より、戦略上の必要性で決まっているように見える。
ただし、動機は同じではない。Nvidiaの本業はAI向けのチップとハードウェアだ。Reflection AIとの取引なら、モデル開発の知見を押さえて、自社ハードウェアの需要を守り広げる狙いだろう。
Amazonの事業は、クラウド、eコマース、デバイス、メディアにまたがる。Decartとの取引なら、リアルタイムの生成動画と効率のよい推論を確保して、クラウドと消費者向け製品を強くする狙いだと考えられる。
この節のポイント
- 大手のテック企業は、汎用モデルではなく、専門的な能力を求めてAIスタートアップを買っている。
- 取引の形は、完全な買収か、ライセンスと人材の獲得か。それによって規制の影響と成立の速さが変わる。
- Amazonに足りないのはインフラではない。自社の製品で使え、顧客にも売れる、独自のモデル能力である。
統合が進み、独立系の出口は狭まる
AIの資金は、資金力のある少数の買い手と出資者に集まりつつある。独立したスタートアップの出口は、それだけ狭くなっている。
Firmusの上場取りやめが報じられたことは、その圧力を物語っている。FirmusにはNvidiaの支援があった。取りやめは、資金を大量に使うAIインフラ企業に、公開市場が懐疑的であることの表れと受け止められた。
1 業界で最も重要なチップメーカーの支援があっても、上場がすんなり進むとは限らない。ほかのスタートアップが、上場という道を疑うのも無理はない。
そう考えると、Amazonへの70億ドルの売却は、たまたま転がり込んだ幸運には見えない。計算資源に多額の費用がかかり、競争も混み合う中での、合理的な終着点に見えてくる。
3つの力が重なっている。
- 巨大企業の外では資金が乏しい。 高度なモデルを作って動かすには、計算資源に膨大な費用を使い続けなければならない。それを無期限に支えられる独立系の投資家は少ない。
- 財務の体力が競争の武器になる。 大手のテック企業は、戦略的な価格を払えるし、損失も吸収できる。独立系にはできないことだ。
- 創業者は売却と、じわじわ追い詰められる道を比べている。 独立を続けると、資金力で負け、販売網で負け、価格で押される危険がある。その相手は、買い手にもなりうる同じ巨大企業だ。
創業者の選択肢は、3つの道に絞られていく。
次の表は、それぞれの道で期待できることと、主なリスクをまとめたものだ。
| 道 | 期待できること | 主なリスク |
|---|---|---|
| 独立を保ち、追加で資金を集める | 支配権を持ち続け、より大きな成果を狙える | 計算コストの上昇と、資金調達への依存 |
| 上場する | 公開市場の資金と換金の機会を得られる | 資金を大量に使うAI企業への市場の懐疑 |
| 大手に売る | 確かな価値に加え、資源と販路を得られる | 自主性を失い、人材が抜けるおそれがある |
ベンチャー投資家にも影響が出る。買収がAIスタートアップの資金回収の主な方法になれば、投資家は会社の選び方と値付けを変えるかもしれない。
大手のプラットフォームがはっきり必要とする能力を持つ会社が好まれるだろう。
自ら巨大企業を目指す会社に賭ける流れからは、変化が起きることになる。その動きは、上場の窓が閉じたままか、大手が高い戦略価格を払い続けるか、にかかっている。
独占禁止、統合、実行のリスク
報じられた交渉は、成功した取引とはまったく別のものだ。その間には、いくつもの壁がある。
規制当局の目。 規制当局は、大手が新しい競合を取り込むことに警戒を強めている。
Amazonは、独占禁止をめぐる摩擦を以前にも経験した。この規模の完全な買収なら、世間の目にも留まりやすい。
ビッグテックをめぐる現在の政治的な空気も無視できない。当局は、Decartがいずれ競合になりえたのか、この取引でAmazonのクラウドでの立場が不当に強まらないか、を問うかもしれない。
人材の引き留め。 研究が中心のスタートアップは、買収のあとに主要な人材を失いがちだ。
Decartの価値の多くは、おそらくチームにある。中心の研究者が去れば、買い手はコードを手にしても、それを先へ進められる人を失う。
組織との相性。 リアルタイム動画の製品は、Amazonの組織にきれいに収まらないかもしれない。
使い道は、AWS、Prime Video、広告、デバイスにまたがりうる。その広がりが、優先順位や予算、主導権をめぐる摩擦を生む可能性がある。
商用での裏づけ。 リアルタイムで操作できる生成は有望だ。
ただ、大規模な市場はまだ形成の途中にある。この取引は、需要が価格に見合うほど育つことを前提にしている。
買収が価値を生むかどうかは、3つの要素に左右される。
- 引き留めの報酬:中心の研究者とエンジニアを、数年にわたって残す。
- 製品の自主性:大企業の中でも、スタートアップの速さで動き続けられるようにする。
- ロードマップの明確さ:技術をまずどこで使い、誰が担うのかを決める。
取引が成立すれば、AI競争がどこへ向かうかの目印になる。
クラウド大手の争いは、汎用モデルを作る段階から、専門的な能力を集める段階へ移るかもしれない。その能力は、広く使われるプラットフォームに組み込まれていく。この取引は、リアルタイムで操作できる生成が次の商用の最前線になる、という大きな見方の試金石にもなる。
ちょっと立ち止まって
Decartの買収話は、AI業界の形づくられ方について、気づかせてくれることがある。長い間、競争は最大で最も汎用的なモデルを作る短距離走に見えた。
しかしこの取引は、別の優先順位を示している。速さ、効率、専門的な能力が、規模そのものと同じくらい大事になりうるのだ。
そして、そうした能力が小さな会社にあるなら、巨大企業は一から作るより速く手に入れられる。
そこで、ひとつ問いが浮かぶ。分野で最も有望なアイデアが少数の大企業の中に収まっていくとき、次に何を作るかは誰が決め、誰のために作るのだろうか。
簡単な答えはない。ただ、この問いを持っておくと、次の買収発表の見え方は変わってくる。
あなたはふだん、新しいAIサービスを「どの会社が作ったか」まで気にして選んでいるだろうか。
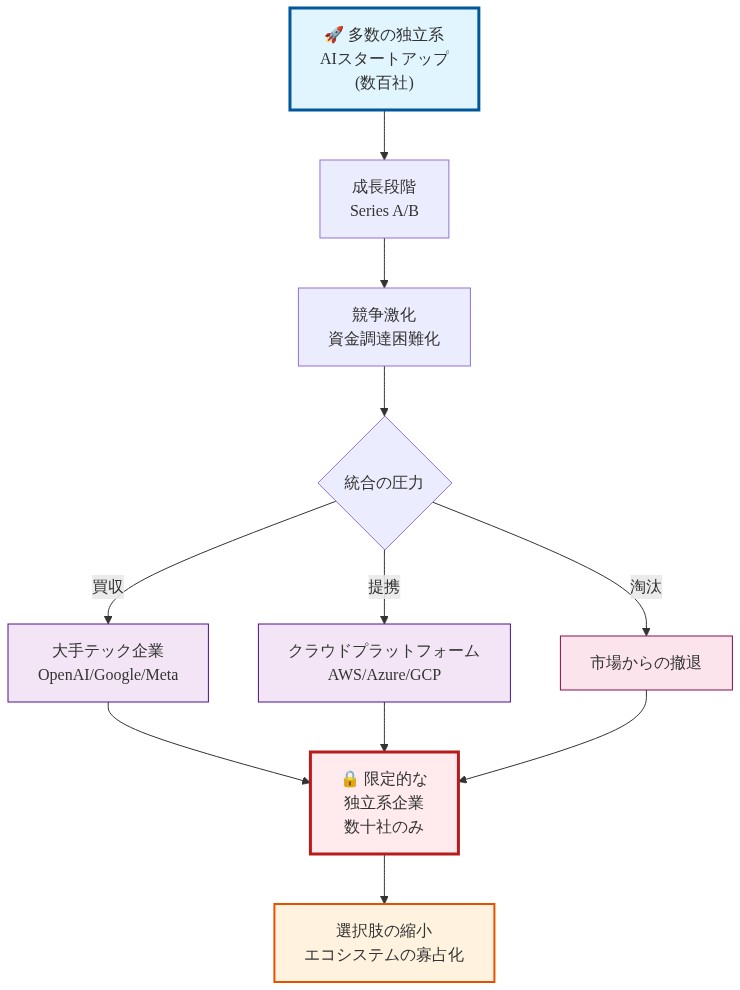
図6:AI業界の統合による独立系スタートアップの選択肢の縮小プロセス
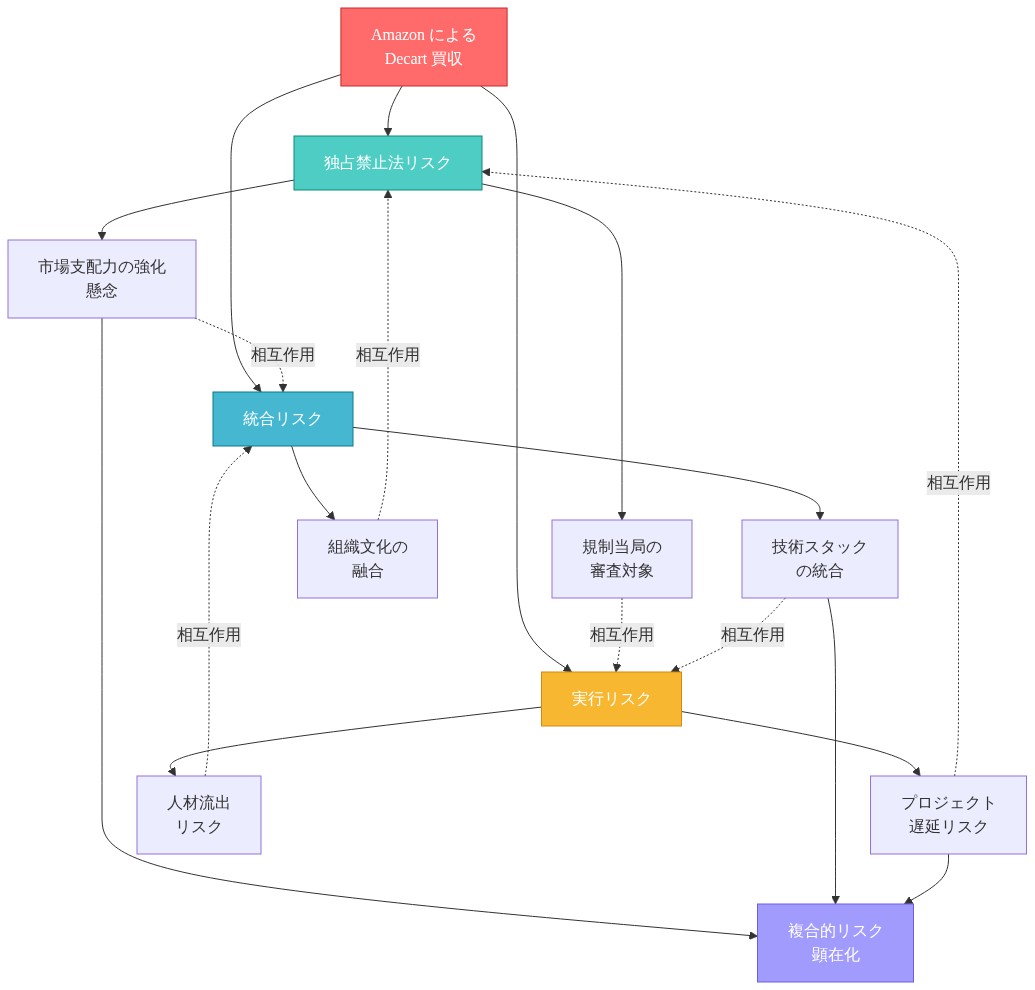
図8:Amazon による Decart 買収に伴う3つの主要リスク要因と相互作用
脚注
-
Wall Street Journal, “Amazon in Talks to Buy AI Startup Decart,” https://www.wsj.com ↩ ↩2 ↩3