ボードの異例な介入
Automattic のボードは CEO 兼創業者 Matt Mullenweg に対して非自発的な休職を強制しました。この決定は彼が社内コミュニケーションを通じて明確に反対していたものです。この行動は異例のガバナンス介入を構成しています。成熟した十分な資本を有する非公開企業において、ボード多数派が創業者 CEO の直接的な運営権限を無視したのです。社内メッセージングチャネルを通じた文書化された抵抗は、典型的な創業者とボードの関係性の崩壊を示唆しており、根底にある対立が従来のボードルーム内の意見相違を超えて、組織文化と戦略方向性を包含していることを示しています。
非自発的な指定は実質的な意味を持ちます。創業者 CEO は通常、他の取締役による一方的な解任を防ぐために十分なエクイティ保有またはボード代表権を保持しています。Automattic のボードがこの行動を実行できたという事実は、二つの構造的条件のいずれかを示唆しています。Mullenweg のエクイティ所有が連続する資金調達を通じて大幅に希薄化したか、またはボード構成が創業者の好みとは無関係に投票多数派を保有する投資家志向の取締役へとシフトしたかのいずれかです。機密ガバナンスコミュニケーションの公開的な出現は、さらに組織的な亀裂を示唆しています。社内審議の流出は、通常の情報管理プロトコルが機能していなかったことを示し、より深い制度的機能不全を示唆しています。
知識労働者と組織実践者にとって、このイベントは経験的な閾値を確立しています。ボードが助言的および受託者的機能から創業者リーダーシップの積極的な排除へと移行する運営上の時点です。強制休職は、ボードが創業者の自律性を無視することを正当化するのに十分なほど深刻な状況を認識していたことを示しています。ほとんどのボードは評判と運営上のリスクのため、この決定閾値に慎重にアプローチします。この先例は業界に影響を与えます。創業者 CEO が実質的な企業において、創業者のエクイティポジションや歴史的権限に関わらず、ボード多数派が戦略的ミスアライメントが介入を正当化すると判断した場合、実質的な解任リスクに直面することを示しています。この再調整は資本集約的なセクター全体における創業者と投資家の関係を再形成します。特に複数の資金調達ラウンドを完了したが流動性イベントを達成していない企業にとってです。
資本集約的ベンチャーにおけるガバナンスパターン
Automattic の状況は、資本集約性がボードによる支配権の主張を有利にする構造的条件を生み出す、十分な資金を有するテクノロジー企業で文書化された反復的なガバナンス緊張を反映しています。これらのダイナミクスは、創業者 CEO が戦略的ビジョナリーと運営上の経営者という二重の役割を占めるため、ボード受託者責任と創業者戦略的自律性の間に固有の説明責任の曖昧性を生み出すため、伝統的な企業ガバナンスから根本的に異なります。
ボード構成は権力分配を決定します。投資家指定の取締役が創業者志向のボードメンバーを上回る場合、戦略的対立は予測可能な速度で段階的に進行します。投票構造は運営上の閾値を確立します。スーパーマジョリティ要件は投資家の合意を必要とすることで創業者保護を提供し、シンプルマジョリティ投票構造は創業者代表権が低下する際に投資家ブロックを有利にします。Automattic のボードは明らかに削除を実行するのに十分なアライメントを達成し、資本調達構造を通じて創業者の影響力に対して投資家代表権が成長していたことを示唆しています。
資本集約性はガバナンスの利害を増幅します。実質的な投資家コミットメントは測定可能なリターン期待と戦略的アライメント要求を生成します。Automattic への投資家(ベンチャーキャピタル企業と潜在的な成長段階資本提供者を含む)は、定義されたウィンドウ内でリターンを実証するか流動性イベントを達成するための独自のリミテッドパートナー圧力の下で運営されています。創業者戦略がそれらのリターン軌道から乖離しているように見える場合、ボードは加速された意思決定で動きます。介入閾値は、ボードが運営上の意見相違や経営スタイルの違いではなく、リターン実現への戦略的リスクを認識する場合に発生します。
組織的リーダーにとって、このパターンは耐久性原則を明らかにします。創業者権限は資本調達が蓄積し、投資家ボード代表権が比例して拡大するにつれて予測可能に侵食されます。初期資金調達ラウンド中に確立されたガバナンス構造(開始時に創業者保護的に見えることが多い)は、投資家代表権が成長する後続期間で創業者削除を可能にする構造的規定を頻繁に含んでいます。ボード構成、投票要件、投資家アライメント、および資本構造規定を理解することは、企業がシード段階と Series A 段階を超えて成熟するにつれて運営上重要になります。資本形成中に確立されたガバナンスアーキテクチャは、後続期間における創業者権限保持を直接決定します。
WordPress エコシステムと戦略的緊張
Automattic は固有の利益相反を生み出すガバナンスフレームワーク内で運営されています。Mullenweg は同時に Automattic, Inc.(民間株主を有する営利企業)をリードし、WordPress.org(コミュニティ統治のオープンソースプロジェクト)のプロジェクトリードとして機能しています。この二重の管理体制は、商業的最適化とコミュニティ管理の間に文書化された緊張を生成します。
利益相反構造は以下のように機能します。Automattic の株主リターンを最大化する決定は、WordPress.org の開発優先事項、リソース配分、またはコミュニティの自律性を制限する可能性があります。逆に、WordPress.org コミュニティの利益を優先する決定は、Automattic の競争上の優位性または収益性を低下させる可能性があります。このゼロサムダイナミクスは付随的ではなく、体制に固有のものです。
特定のガバナンスの焦点は以下を含む可能性があります。(1) 自己ホスト型 WordPress の代替案に対する WordPress.com の商業的ポジショニング。(2) WordPress 関連企業に対する Automattic の買収戦略、およびそれらの買収がオープンソースエコシステムから利益を得るか価値を抽出するか。(3) WordPress.org 開発リソースが Automattic 商業利益と一致する機能優先順位決定。(4) コミュニティ開発者が競争する商業的オファリングを構築する能力に影響するライセンスまたは商標決定。
構造的説明責任の問題は実質的です。Mullenweg は利益が乖離する場合、両方の構成員に対する受託者責任を同時に満たすことはできません。Automattic 株主は、リーダーシップが株主価値を最大化することを期待しています。WordPress.org の貢献者とユーザーは、商業的抽出とは無関係にコミュニティの利益とプロジェクトの持続可能性を優先する管理を期待しています。これは解決不可能なガバナンスの非対称性を生成します。一つの構成員(株主)は形式的な支配メカニズムを保有しています。もう一つ(コミュニティ)は評判上のレバレッジのみを保有しています。
ボード介入は、取締役が分割された忠誠心が受け入れられない戦略的リスクを生成すると結論付けた場合に合理的になります。ボードが Mullenweg の注意配分が商業的リターンとコミュニティ義務の間で、どちらかのドメインで最適なパフォーマンスを防ぐと判断した場合、またはそのコミュニティコミットメントが株主価値実現を制限すると判断した場合、ガバナンス介入(強制休職を含む)は構造的ミスアライメントへの予測可能な対応を表します。
営利企業とオープンソースコンテキスト全体で同時の役割を管理する知識労働者にとって、このケースは測定可能なガバナンスリスクを示しています。競争する利益を有する構成員に対して機能する二重のリーダーシップポジションは、特に形式的な支配メカニズム(株主ガバナンス)がインフォーマルな説明責任(コミュニティ信頼)と対立する場合、ボードレベルの脆弱性を生成します。ボードの介入は、創業者の自律性が株主保護と互換性がなくなったという判断を示唆しています。
投資家心理と市場不確実性
ボード意思決定は、構造的市場転換の期間中の投資家リスク許容度を反映しています。外部不確実性が増加する場合(技術的破壊、バリュエーション圧縮、または流動性イベントへの拡張タイムラインを含む)、投資家心理はリスク軽減へとシフトし、創業者自律性サポートから離れます。
メカニズムは以下のように機能します。明確な出口タイムラインと上昇するバリュエーションを有する成長段階中、ボードは上向きの可能性が統治の柔軟性を正当化するため、創業者主導の実験と非従来的な戦略的アプローチを許容します。縮小段階または拡張された不確実性中、投資家 LP はリターンタイムラインと リスク軽減戦略への可視性を要求します。ボードは支配を集中化し、戦略的変数を削減し、従来的なリターン最適化と一致したリーダーシップをインストールすることで対応します。
Automattic のボードは複数のソースから投資家圧力に直面した可能性があります。(1) AI 駆動型の代替案からのコンテンツ管理システム市場の破壊。(2) 出口マルチプルに影響する非公開企業バリュエーション圧縮。(3) 潜在的な流動性イベントへの拡張タイムライン。(4) リターン可視性に対する投資家 LP 要求。これらの外部圧力は、非従来的、コミュニティ焦点、または従来的な出口最適化への抵抗として認識される創業者主導のアプローチに対するボード忍耐を低下させます。
強制休職はリスク軽減のためのガバナンスツールとして機能します。戦略的変数(創業者リーダーシップ)を削除し、従来的なリターン最適化優先事項を有する暫定的なリーダーシップをインストールし、より明確な投資家志向の成果に向けて戦略的方向性をリセットします。これは例外的な介入ではなく、予測可能なガバナンス変曲点を表します。
投資家とボードメンバーにとって、このケースは外部市場条件がガバナンス許容度閾値をどのように再形成するかを示しています。創業者にとって、市場不確実性またはバリュエーション圧力の期間中、非従来的なリーダーシップに対するボード忍耐がいかに急速に侵食されるかを明らかにします。強制休職は、Automattic のボードが創業者の自律性が現在の市場環境内で資産から負債へと移行したと判断したことを示唆しています。
先例と創業者権限の耐久性
Mullenweg の非自発的な休職は、成熟した非公開企業における創業者権限保持に関する重要な先例を確立しています。このアクションが発生するために、二つの構造的条件のいずれかが満たされている必要があります。(1) Mullenweg のエクイティ保有が創業者拒否権またはスーパーマジョリティ投票要件などの保護規定の不在と組み合わせてボード行動をブロックするのに十分なレベル以下に希薄化したか、(2) ボード投票構造が創業者同意とは無関係に投資家多数派オーバーライドを明示的に有効にしたか。Automattic の資本構成表とガバナンス文書へのアクセスがなければ、正確なメカニズムは未確認のままです。ただし、どちらのシナリオも、投資家保護を優先するガバナンス体制が初期ベンチャーサイクルで一般的な創業者に優しい構造に取って代わったことを示唆しています。
創業者支配は歴史的に二つのメカニズムを通じて持続しています。希薄化行動をブロックするのに十分なエクイティ集中、またはボード構成または投票構造に組み込まれた契約上の保護規定。Automattic のボードが創業者の反対に対して休職を強制する能力は、これらの保護が初期資金調達ラウンド中に交渉されなかったか、後続の資本調達を通じて侵食されたことを示唆しています。これは、Mark Zuckerberg(Facebook)や Brian Chesky(Airbnb)などの創業者が実質的な外部投資にもかかわらずスーパーマジョリティ投票権とボード拒否権を維持した 2010 年代のベンチャーエコシステムを特徴付けた創業者支配パラダイムからの実質的なシフトを表します。
ガバナンスの影響は現在成長段階または後期段階の資金調達段階にある創業者主導の企業全体に拡大します。この先例は、明示的な保護規定がない場合、エクイティパーセンテージのみが、投資家代表権が重要な質量に達した後のボード主導の削除に対する不十分な耐久性を提供することを示唆しています。ボード構成契約、削除保護条項、またはスーパーマジョリティ投票要件を交渉しなかった創業者は、資本が蓄積し、投資家ボード議席が増加する後期段階で活性化する潜在的な脆弱性に直面しています。
将来の資金調達ラウンドを交渉する創業者にとって、このケースは、ガバナンスメカニクスが権限耐久性の決定において生のエクイティパーセンテージを上回ることを示しています。保護規定(CEO 削除に対する創業者拒否権、主要決定に対するスーパーマジョリティ投票要件、ボード構成保証を含む)は運営上の支配メカニズムとして機能します。Series A から Series C ラウンドを通じてこれらの契約上の保護を確保しなかった創業者は、ボード構成が投資家多数派へとシフトする後期段階で複合的な脆弱性に直面しています。
運営上の継続性と後継者の不確実性
Automattic は Mullenweg の非自発的で異議を唱えられた出発の性質から生じる即座の運営上の課題に直面しています。暫定的なリーダーシップは、創業者のステータスが曖昧なままである間、戦略的継続性を維持する必要があります。これは構造的に不安定な体制です。この曖昧性は組織的派閥を生成します。従業員と経営幹部は、創業者志向とボード志向のポジション間の競争する忠誠心をナビゲートする必要があり、明確な解決タイムラインがありません。
主要な経営幹部は制約された決定セットに直面しています。不確実な期間と権限を有する暫定的なリーダーシップに留まるか、後継者の明確性が出現する前に出発するかのいずれかです。これは測定可能な人材流出リスクを生成し、特に Mullenweg の戦略的ビジョンとのアライメントのために特に Automattic に参加した上級職員の間です。従業員は、元々のコミットメント(創業者主導の方向性)と現在の運営上の現実(暫定的なボード選定リーダーシップ)の間のミスアライメントに直面し、高価値貢献者の中での自発的な出発の条件を生成します。
後継者のダイナミクスは計画されたリーダーシップ移行から根本的に異なります。計画されたCEO変更は段階的な知識移転、組織的準備、および戦略的継続性に関する明確なコミュニケーションを許可します。強制休職は突然の権限空白、不完全な運営上の引き継ぎ、および元のリーダーが戻る可能性があるかどうかについての持続的な不確実性を生成します。ボード反転または法的異議を通じてのいずれかです。この曖昧性は意思決定の麻痺を生成します。暫定的なリーダーは、リーダーシップ構造の変更に直面する可能性がある場合、複数年の戦略的イニシアティブにコミットすることはできず、従業員は変更が予想されるリーダーシップ構造の周りで職業計画の決定を下すことはできません。
強制的なリーダーシップ移行を経験している組織にとって、運営上の優先事項は後継者の期間と範囲に関する明確性を中心にする必要があります。ボードは、これが一時的な分離または永続的な後継者を表すかどうかを伝える必要があります。期間に関する曖昧性は、どちらかの結果を独立して超える組織的損害を生成するためです。暫定的なリーダーシップは、創業者権限を簒奪しているように見えることなく決定を実行するのに十分な自律性を必要とし、同時に組織的ドリフトを防ぐのに十分な決定性を確立します。このバランスは異議を唱えられた状況下では達成が難しいままです。
主要な洞察と次のアクション
- 創業者とボード関係における文書化された先例*
Automattic のケースは、創業者主導のプライベート企業ガバナンスにおける3つの観察可能なパターンを示しています。ただし因果関係の解釈には留保が必要です。
-
創業者権限の侵食は資本蓄積と相関する: ベンチャー資金調達企業における創業者在任期間の実証分析は、資金調達ラウンド数と経営職における創業者の継続性の間に逆相関を示唆しています。このパターンは構造的インセンティブを反映しています。創業者の株式保有率の希薄化(通常、シリーズC資金調達後は10~30%)は、投資家参加に伴い比例的に拡大するボード代表に対して、創業者の投票力を減少させます。この仕組みは陰謀的ではなく数学的です。創業者の所有権比率が低下し、ボード規模が3~5名から7~9名に増加する中で、特定のガバナンス規定(スーパーマジョリティ要件、創業者席保護)によって保護されない限り、創業者の拒否権は減少します。
-
戦略的不一致が認識される収益性を脅かす場合、ボード権限が発動される: ボード介入は通常、経営判断が投資家テーゼから3つの測定可能な次元で乖離する場合に活性化します。すなわち資本配分、市場ポジショニング、ステークホルダー管理です。本件では、報告された緊張は社会ガバナンスの優先事項と商業的成長指標の間に集中していました。これはパフォーマンス不振ではなく、実質的な戦略的不一致です。ボードは標準的な定款の下で創業者を解任する法的権限を保有しています。この権限が株主利益に適うかどうかは、退任する創業者の戦略がより優れたリターンを生成したかどうかに依存します。これは反事実的であり、したがって解決不可能です。
-
ガバナンス構造は潜在的な解任メカニズムを含む: 標準的なベンチャー資金調達企業の定款には解任規定が含まれています(通常、取締役クラスに応じて「正当事由あり」または「正当事由なし」)。これらは不確実性の時期に活性化します。これらの規定は特定の紛争に先行し、標的設定された設計ではなく、デフォルトの法的テンプレートを反映しています。市場低迷、競争圧力、戦略的転換は、ボードが既存の権限をより容易に行使する条件を生み出します。
- 創業者への示唆*
創業者は、株式保有率だけではボード行動に対する十分な保護を提供しないことを認識すべきです。保護メカニズムには明示的な交渉が必要です。
-
投票構造の監査: 創業者席が標準的な投票権を保有するか、強化された投票権(該当する場合、A種株式対B種株式)を保有するかを確認してください。スーパーマジョリティ要件(解任または戦略的決定に対して66~75%のボード承認)は、創業者権限を保護する可能性のある摩擦を生み出します。
-
解任規定: 標準的な定款は多数決による「正当事由なし」解任を許可しています。創業者保護規定は「正当事由あり」解任(重大な過失、受託者責任違反、または犯罪行為として定義される)を要求するか、解任に対する創業者同意を要求します。
-
ボード構成の維持: 各資金調達ラウンドは通常、投資家ボード席を追加します。創業者は、資本が蓄積されるにつれて比例的な影響力を維持するために、総ボード規模と投資家代表に上限を交渉すべきです。
これらの規定は各資金調達段階での積極的な交渉を必要とします。デフォルト構造は体系的に創業者の耐久性よりも投資家保護を優遇します。
- ボードと投資家への示唆*
強制的な創業者解任は、認識される利益に対して評価を保証する測定可能な組織的コストを生成します。
-
人材保持リスク: 創業者の退任は従業員、特に株式価値が企業の軌跡に依存する初期段階の採用者に不確実性を示唆します。創業者転換の実証研究は、解任後6~12ヶ月以内にシニアスタッフの間で15~30%の自発的離職率を記録しています。
-
戦略的継続性の喪失: 創業者は通常、製品ロードマップ、顧客関係、組織文化に関する文書化されていない制度的知識を保有しています。後任リーダーシップは同等のコンテキストを確立するために6~18ヶ月を必要とします。
-
市場認識: 投資家が強制した創業者解任は、顧客、パートナー、および将来の投資家に対して、ガバナンス紛争が存在することを示唆する可能性があります。これは運営上の価値とは無関係に商業関係に影響を与える可能性があります。
創業者協力による計画的な転換(サバティカル、共同CEO体制、段階的な引き継ぎ)は、非自発的な退任よりも保持と継続性指標に関して文書化されたより良い結果を生成します。
- 二重構成的役割を担う実務家への示唆*
相反する利益を持つ複数のステークホルダーに奉仕する個人(株主リターン対社会ガバナンス、商業的成長対ユーザープライバシー)は、構造的な説明責任の葛藤に直面します。本件は2つの解決経路を示唆しています。
-
優先順位の統合: 明示的に1つのステークホルダーの利益をプライマリとしてコミットし、他を二次的なものとします。これはボード・レベルの脆弱性を排除し、意思決定階層に関する曖昧性を減らすことで軽減します。
-
役割の分離: 経営上の意思決定権限を必要としないアドバイザリーまたはボード職に転換し、異なる個人が株主焦点の機能と社会焦点の機能を主導することを可能にします。
明示的なガバナンス構造なしに相反するステークホルダーのバランスを取ろうとすることは、優先順位が乖離する場合のボード介入の条件を生み出します。
- 創業者権限への構造的示唆*
ベンチャー資金調達企業全体にわたるより広いパターンは、創業者リーダーシップが永続的なステータスから条件付きステータスへシフトしたことを示しています。投資家は創業者在任期間をリターンに影響する変数を管理するための調整の対象となるガバナンス変数として、保護すべき永続的な特徴ではなく、ますます見なしています。これは合理的なインセンティブ調整を反映しています。投資家は財務リスクを負担し、したがってリーダーシップ構成を含むリターンに影響する変数を管理する権限を主張します。
創業者にとって、このシフトは明示的な保護交渉を必要とします。投資家にとって、この権限は組織的コストの認識を伴って行使されるべきです。創業者主導企業での雇用を評価する知識労働者にとって、このパターンは組織的リスク評価の構成要素としてガバナンス安定性を評価することを示唆しています。
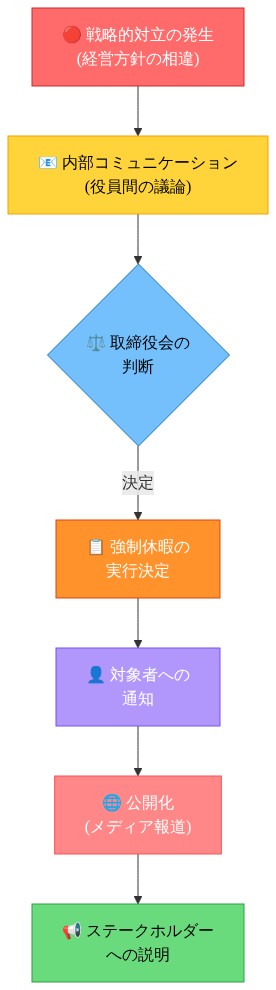
- 図8:Automatticガバナンス危機の時系列—対立から強制休暇実行・公開化までのプロセスフロー*
ガバナンス進化:創業者権限から制度的管理へ
Automattic の状況は、十分に資金調達された技術企業全体で出現しているより広いガバナンスパターンを照らし出しています。資本集約的なベンチャーは、ボードが創業者CEOが制度的期待から乖離する戦略的経路を追求する場合に統制を主張しなければならない反復的な変曲点を経験します。これらのダイナミクスは、創業者CEOが先見者と運営リーダーの二重の役割を占めるため、従来のコーポレートガバナンスから根本的に異なります。これは並外れた価値創造の可能性と、ボードが最終的に解決しなければならない説明責任の曖昧性の両方を生み出します。
ボード構成は単なるレバレッジだけでなく、ガバナンス進化の全体的な軌跡を決定します。投資家取締役が十分な代表を達成する場合、戦略的紛争は理論的から運営的へ転換します。投票構造は極めて重要です。スーパーマジョリティ要件は創業者の自律性を保護し、コンセンサス構築を促進しますが、単純多数決投票は急速な制度的主張の条件を生み出します。Automattic のボードは行動を強制するのに十分な一致を達成したと思われ、投資家代表が創業者の影響力に対して成長していたことを示唆しています。これは複数の資本調達の自然な結果です。
資本集約性は、意思決定を根本的に再形成する方法でガバナンスの利害を増幅します。実質的な投資家コミットメントは、企業自体を超えて拡張するリターン期待と戦略的調整要求を生み出します。投資家は、リターンを実証するか、明確な出口タイムラインを確立するための独自のステークホルダー圧力に直面しています。創業者戦略が長期的な価値創造と制度的リターンへの戦略的リスクを脅かすと思われる場合、ボードは行動する本物の受託者義務に直面しています。介入の閾値は個人的な紛争からではなく、ボードが長期的な価値創造と制度的リターンへの戦略的リスクを認識することから生じます。
このガバナンス進化は、創業者と投資家の関係を再考する機会を提示しています。ボード介入を失敗と見なすのではなく、前向きな企業は、創業者のビジョンを保護しながら制度的説明責任を構築するガバナンス構造を設計できます。分散意思決定フレームワーク、透明な戦略的コミュニケーション、および明示的なエスカレーションプロトコルは、潜在的な紛争を協調的な問題解決に変換できます。知識労働者と新興リーダーにとって、これらのガバナンスダイナミクスを理解することは必須になります。創業者リスクに関する警告としてではなく、創業者主導のイノベーションを制度的成熟を通じてスケールする組織を構築するためのマップとしてです。この転換をマスターする企業は、スケール時に持続可能で先見的なリーダーシップの新しいモデルを解き放つでしょう。
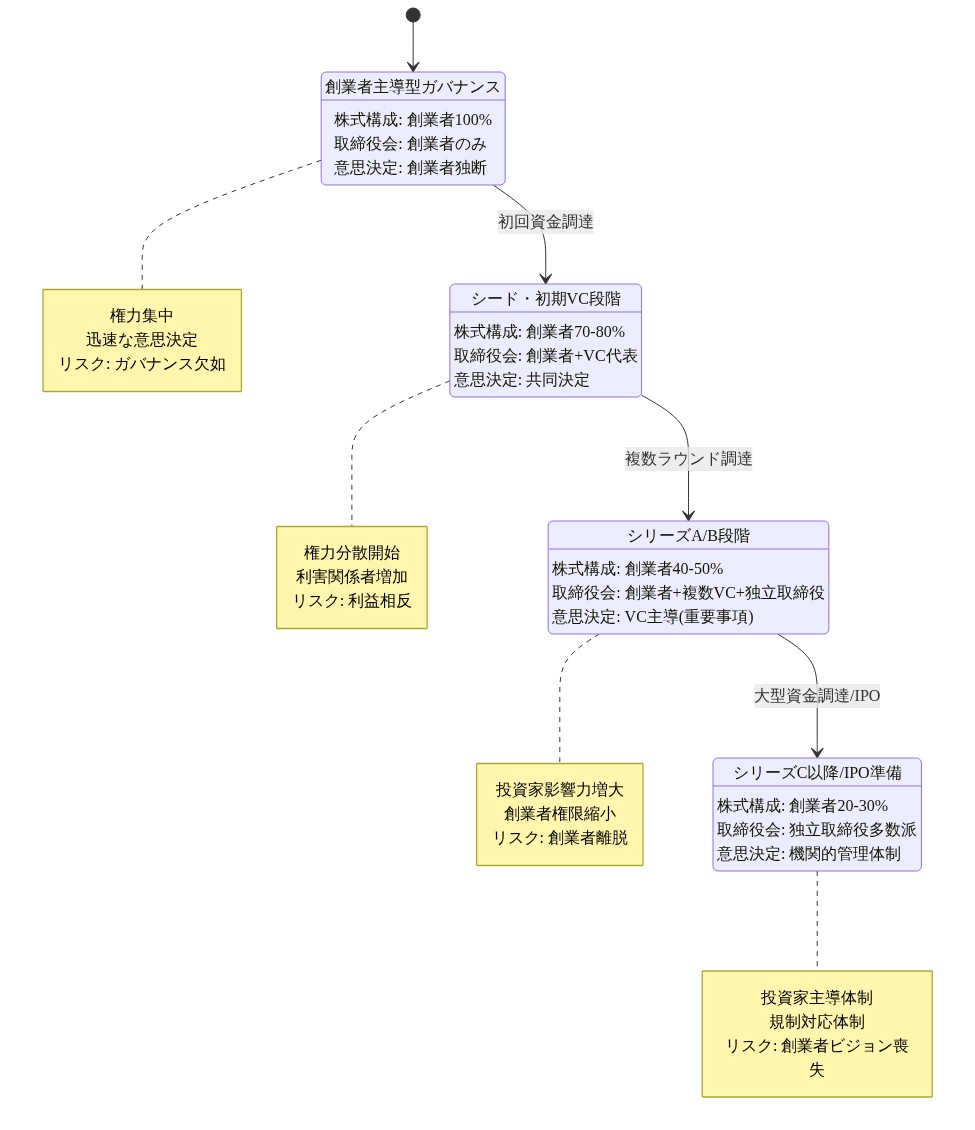
- 図2:資本集約的ベンチャーのガバナンス進化—創業者権限から機関的管理への転換プロセス*

- 表1:企業成長段階別ガバナンス特性の比較*