近所に支店がある地方銀行を思い浮かべてほしい。その親会社の約7分の1を、外国の銀行が持つ日が近づいている。米国の銀行持株会社KeyCorpで、いままさにそうした持ち主の変化が起きている。
米連邦準備制度理事会(FRB)は、カナダのThe Bank of Nova Scotia(通称スコシアバンク)の申請を承認した。
同行は、カナダで最も国際分散が進んだ大手銀行と言われることが多い。これでKeyCorpへの出資計画を先へ進められる。
こうした承認は、形だけの事務手続きに見えるかもしれない。
だが、中身はそれだけではない。外国資本の保有、競争、金融の安定をFRBがどう天秤にかけるのかが、命令の一つひとつに表れる。米国での外国銀行の存在には、いま以前より厳しい目が向けられている。
この記事のポイント
- 外国の銀行が米銀行持株会社の議決権株を5%超持つには、FRBの事前承認がいる。今回の命令でその条件を満たした。
- 買収ほど費用も監督も重くならずに、米国の銀行業に足場を持てる。中南米の一部から手を引き、米国・カナダ・メキシコの地域へ軸足を移す流れにも合う。
- 「受け身の約束」を結べば、大きな経済的持ち分を持っても、FRBはスコシアバンクをKeyCorpの支配者とは見ない。
FRBが承認したことと、その意味
今回の命令で、スコシアバンクは小さな最初の買い付けから先へ進み、2024年8月に合意したKeyCorpへの大きな出資を完成させられる。 命令がなければ、この第2段階は進まなかった。
法律には、はっきりした線がある。米国の銀行持株会社法では、銀行持株会社の議決権株を5%超持つ場合、会社は原則としてFRBの事前承認が必要だ。支配権を握るときにも承認がいる。
外国の銀行にも同じ規則が当てはまる。そのうえ、もう1つ試験がある。母国の規制当局が、その銀行を連結ベースで全面的に監督しているかどうかを、FRBが確かめるのだ。
取引の組み立て
スコシアバンクとKeyCorpは、2024年8月に取引を発表した。スコシアバンクは、約28億米ドルを2段階で投じ、KeyCorpの約14.9%を取得することで合意した。
2つの段階の違いを、表にまとめた。
| 段階 | 規模 | FRBの承認 |
|---|---|---|
| 第1段階 | 5%の線を下回る小さな買い付け | 不要 |
| 第2段階 | 14.9%のうちの残り | 必要(完了前) |
段階を分けた理由は実務的だ。最初の部分はすぐに買えた。残りの部分は、今回の命令を待つ必要があった。
この命令を読む意味
この命令は、実務の面で3つの意味を持つ。
- 法的な確実性が生まれる。 第2段階を完了できる。
- 条件が見える。 適切な約束がそろえば、FRBは中堅の米銀行への大きな外国資本の持ち分を認める。
- ほかの投資家の目安になる。 国内外の投資家は、こうした命令を読んで、FRBが何を認めそうかを探る。
命令の範囲は限られている。KeyCorpの収益については何も述べていない。スコシアバンクの戦略にお墨付きを与えるものでもない。
法律が挙げる要素が満たされたと認めただけだ。項目は多くないが、通ることが取引完了の条件になっている。
スコシアバンクの北米への方向転換
KeyCorpへの出資は、スコシアバンクで進むより大きな変化の半分にあたる。同行は、見通しの弱い中南米の市場から資金を引き上げ、北米に振り向けている。
スコシアバンクは長年、中南米に賭けてきた点で、ほかのカナダの銀行と違っていた。特に力を入れたのは、太平洋同盟の国々だ。この賭けは成長をもたらした。
一方で、為替の変動や政治リスクも抱えた。収益が資本コストに届かないことも多かった。資本コストとは、投資家が出したお金に対して最低限求める利回りのことだ。
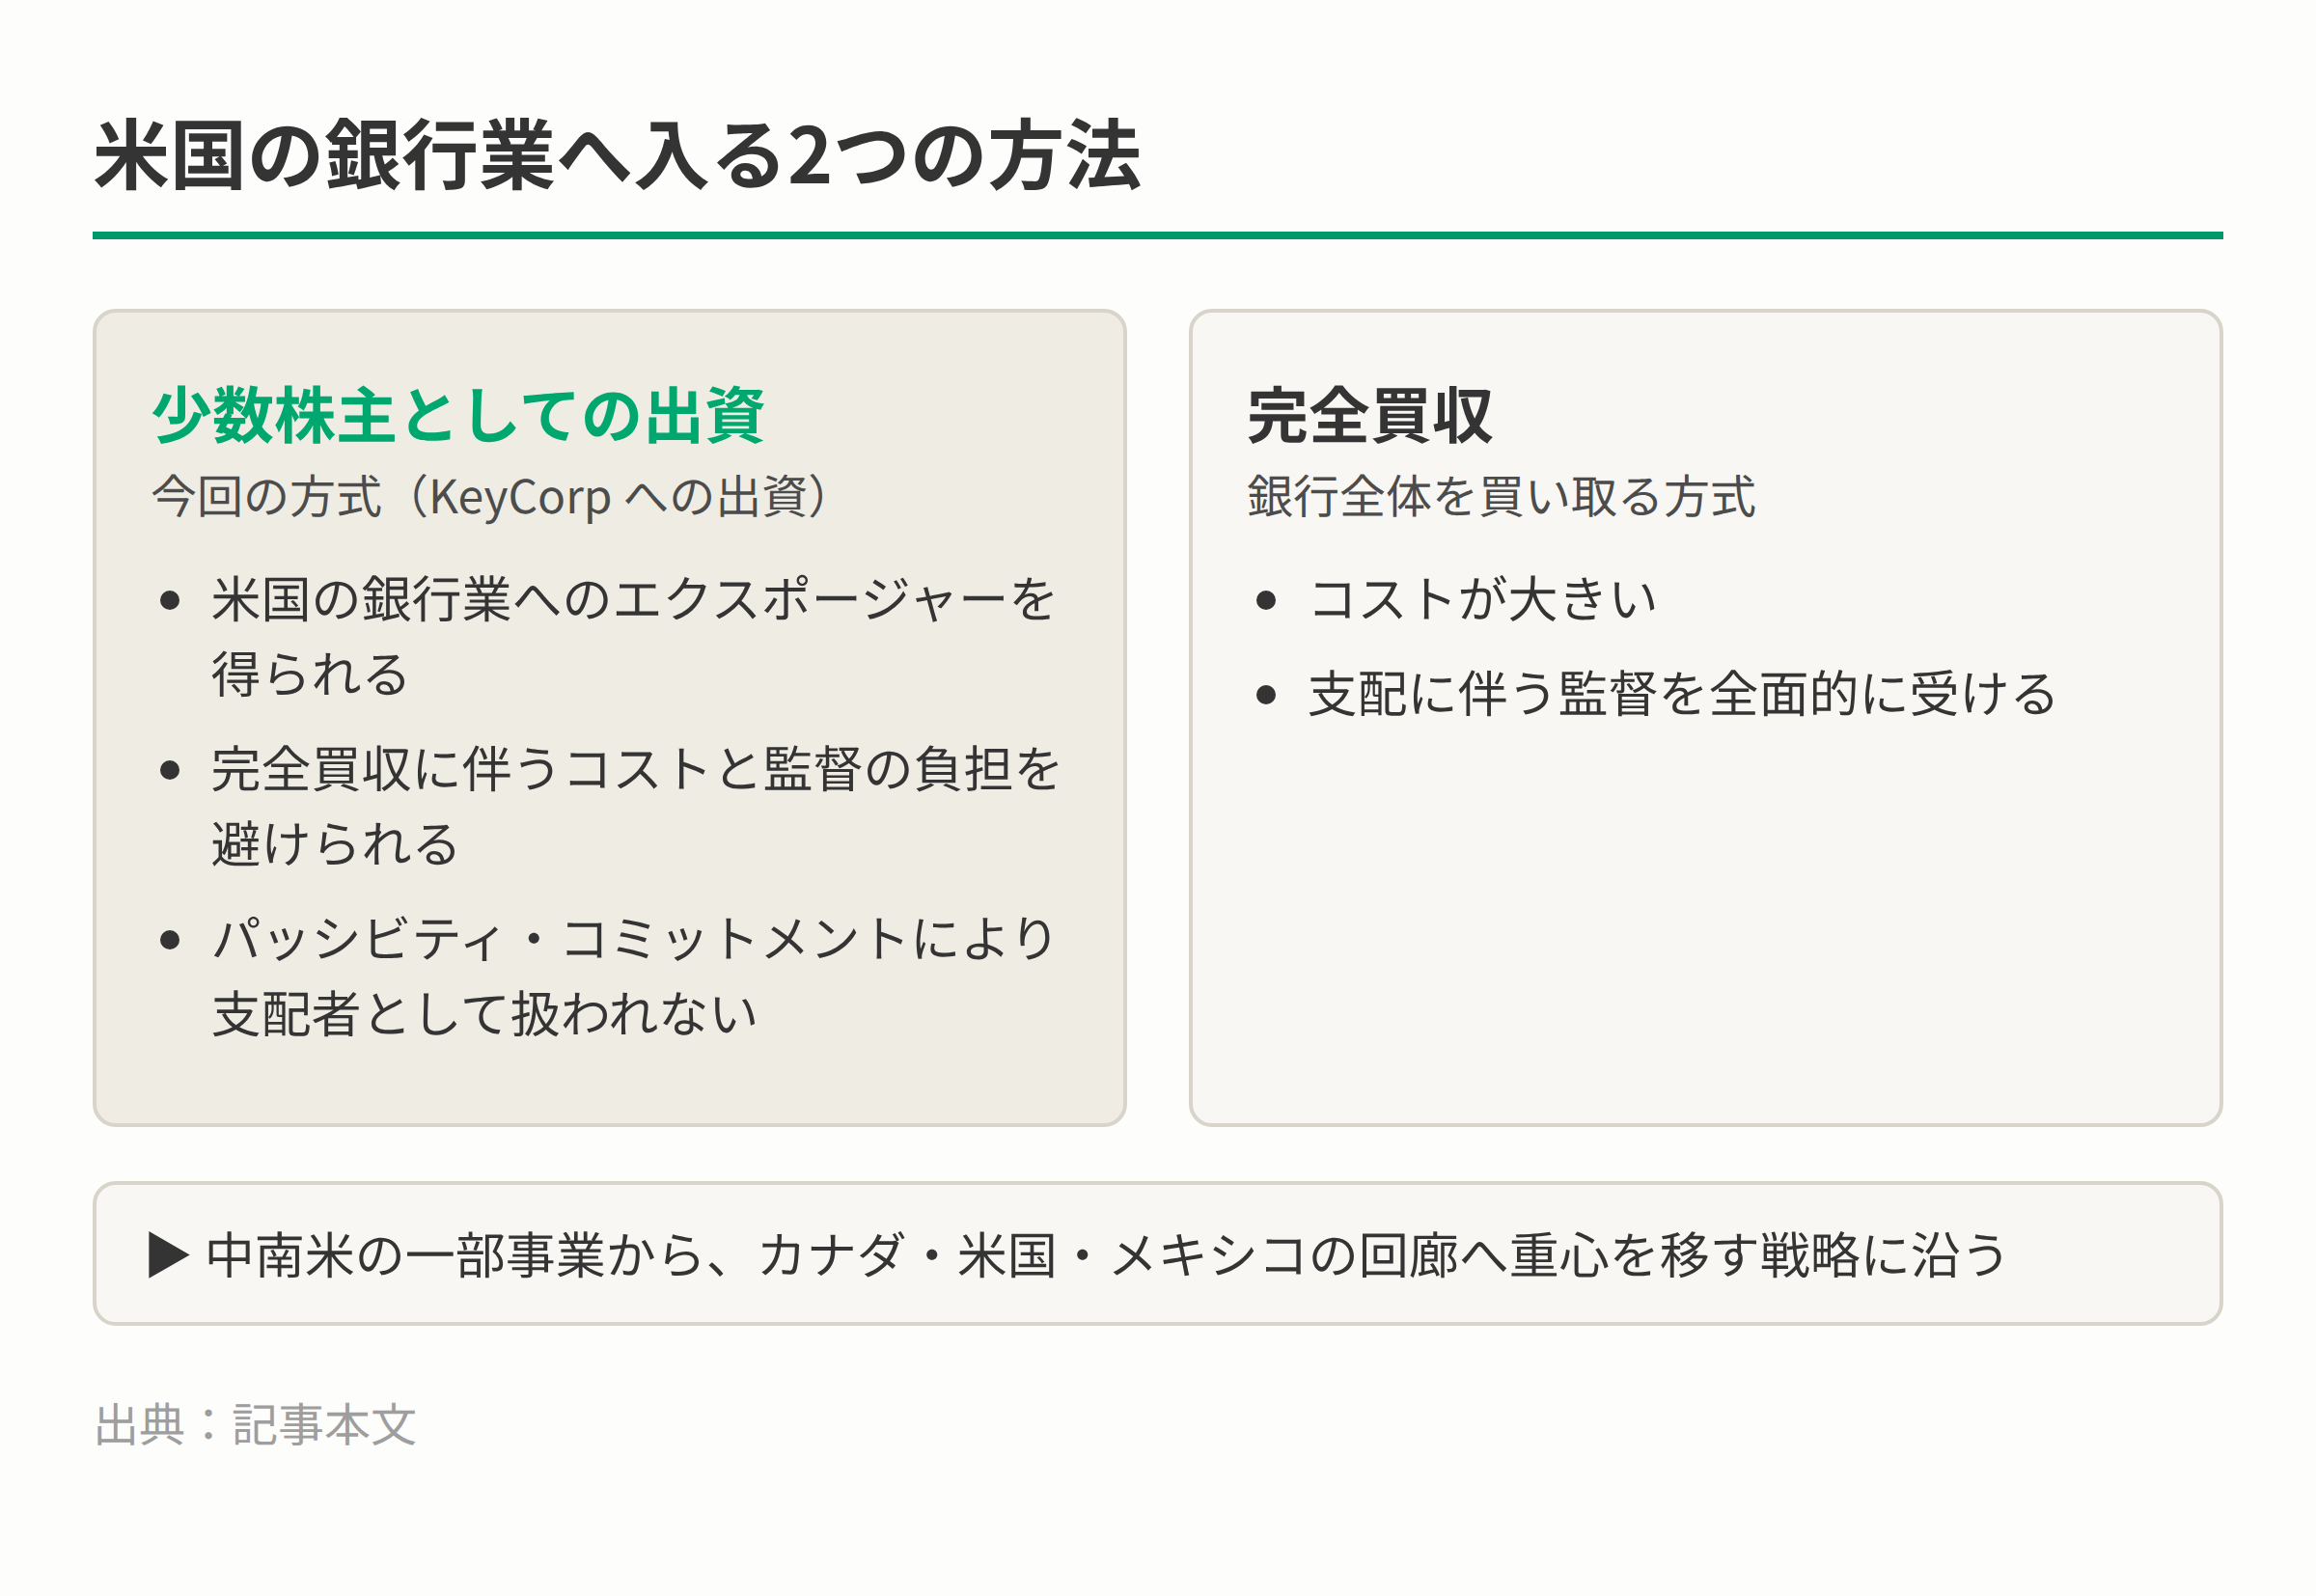
図2:少数株主としての出資と完全買収の違い(出典:記事本文)
スコット・トムソン氏のもとで変わったこと
最高経営責任者(CEO)のスコット・トムソン氏(Scott Thomson)のもとで、経営陣は方向を変えた。2023年12月の投資家向け説明会で、すでに規模があり、高い収益を見込める分野に資本を置くと表明した。
実際には、カナダから米国を通りメキシコへ至る地域が軸になる。この転換を示す動きは2つある。
- 引く動き:スコシアバンクは2025年初めに、コロンビア、コスタリカ、パナマの事業をDavivienda(ダビビエンダ)に移すことで合意した。その見返りに、統合後のグループの少数株を得る。
- 入る動き:KeyCorpへの出資で、米国に資金が向かう。
Daviviendaとの取引が、戦略の成功を証明するわけではない。ただ、経営陣が2023年に語ったことを、言葉だけでなく実行に移していることは分かる。
外国の買い手にとって少数株が理にかなう理由
銀行の一部を買うのは、家を買う前に、新しい街で部屋を借りてみるのに少し似ている。全部を一度に賭けなくても、土地柄が分かる。
- 段階的な参入:追加の資金を入れる前に、米国の地方銀行市場を学べる。
- 低い費用:約28億米ドルは、KeyCorp規模の銀行を丸ごと買う費用に比べれば小さな一部だ。
- 統合のリスクが小さい:合わせるコンピューターシステムも、まとめるブランドも、減らす支店網もない。
- 監督が軽い:支配とみなされる線を下回れば、米国の銀行を完全に保有する場合の重い規制を避けられる。
- 先へ広げる余地:関係がうまくいけば、あとで持ち分を増やせる。
注意したい点がある。
「監督が軽い」は、「監督がない」という意味ではない。この規模の少数株でも、FRBの承認が必要だった。その承認こそ、この記事が生まれた理由だ。
カナダの同業はどう米国に入ったか
ほかのカナダ大手は、米国の銀行を丸ごと買った。次の表で、各行の道筋をスコシアバンクと比べる。
| 銀行 | 米国への参入方法 | その後 |
|---|---|---|
| TD | 全面買収、東海岸に大きな店舗網 | 2024年にマネーロンダリング対策の不備で有罪答弁 |
| BMO | 全面買収(2023年のBank of the Westを含む) | 規模は拡大。統合や与信の負担が収益を圧迫 |
| スコシアバンク | KeyCorpの少数株 | 支配力は限定的、統合は軽く、伸びしろは小さい |
TDの件は、リスクの大きさを物語る。約30億米ドルの罰則に加え、米国の小口向け銀行の資産に上限が課された。
銀行を丸ごと持てば、法令順守、技術、貸し出しの慣行まで責任を負う。少数株なら、その負担ははるかに小さい。 TDやBMOの経験と並べると、スコシアバンクの道は意図的な選択に見える。
ただ、TDの問題がこの選択に直接影響したのかどうかは、出典からは分からない。
株主にとっての意味
経営陣は株主に、より高い収益と、すっきりした市場構成を約束してきた。規制当局の承認によって、その約束の一部を実際に進められるようになる。
投資家が測れるものも変わる。
- 承認の前:計画と発表しか判断材料がなかった。
- 承認の後:米国への投資を、実際の成果で判断できる。
出資に伴うリスク
少数株は支配力を抑えるが、損失の可能性まで抑えるわけではない。KeyCorpの業績が悪い年には、スコシアバンクが受け取る利益の取り分も縮む。
主なリスクは、KeyCorp自身の事業から来る。
- 貸し出しの質:商業用不動産への貸し出しもここに含まれる。
- 預金と資金調達:顧客が預金を預け続けるか、その預金に払う利息がいくらかが問われる。
- 金利:KeyCorpは2023年、利回りの低い証券を抱えていたため、金利の動きで打撃を受けた。
スコシアバンクには、これらを変える力がほとんどない。そこで中心の問いが浮かぶ。この出資は、長く続く収益を育てるのか。
それとも、のちに大きな一手を打つ選択肢を買っているだけなのか。
いまは、その両方に見える。スコシアバンクが得るKeyCorpの利益の取り分が、グループ全体の収益をはっきり押し上げるまでは、この状態が続くだろう。
FRBは外国銀行の申請をどう審査するか
FRBは、法律で決まった一連の問いに沿って、この種の取引を審査する。外国の銀行には、問いが1つ加わる。母国で、力のある規制当局が監督しているかどうかだ。
大家が入居希望者の申込書を確かめる場面に似ている。収入、紹介者、これまでの経歴を見て、答えが分かりきっているときでも、すべての欄に印をつけなければならない。
主な問いと、スコシアバンクとKeyCorpにとっての意味を、表にまとめた。
| 要素 | FRBの問い | 今回の意味 |
|---|---|---|
| 財務と経営の力 | 申請者は資本が十分で、経営も良いか | スコシアバンクの資本と経営を評価する |
| 競争への影響 | 地域の銀行間の競争は弱まるか | 両行の市場がどれだけ重なるかで決まる |
| 利便性とニーズ | 地域社会の利益になるか、害になるか | KeyCorpの顧客向けサービスが変わるか |
| 金融の安定 | 取引は金融システム全体のリスクを大きく増やすか | 少数株では2社は一つにならない |
| 母国の監督 | 母国で包括的に監督されているか | カナダの金融機関監督庁(OSFI)がスコシアバンクをどう監督するかで判断 |
この表は、FRBが何を問うかを示すだけだ。各要素についてのFRBの実際の判断は、公表された命令に書かれている。
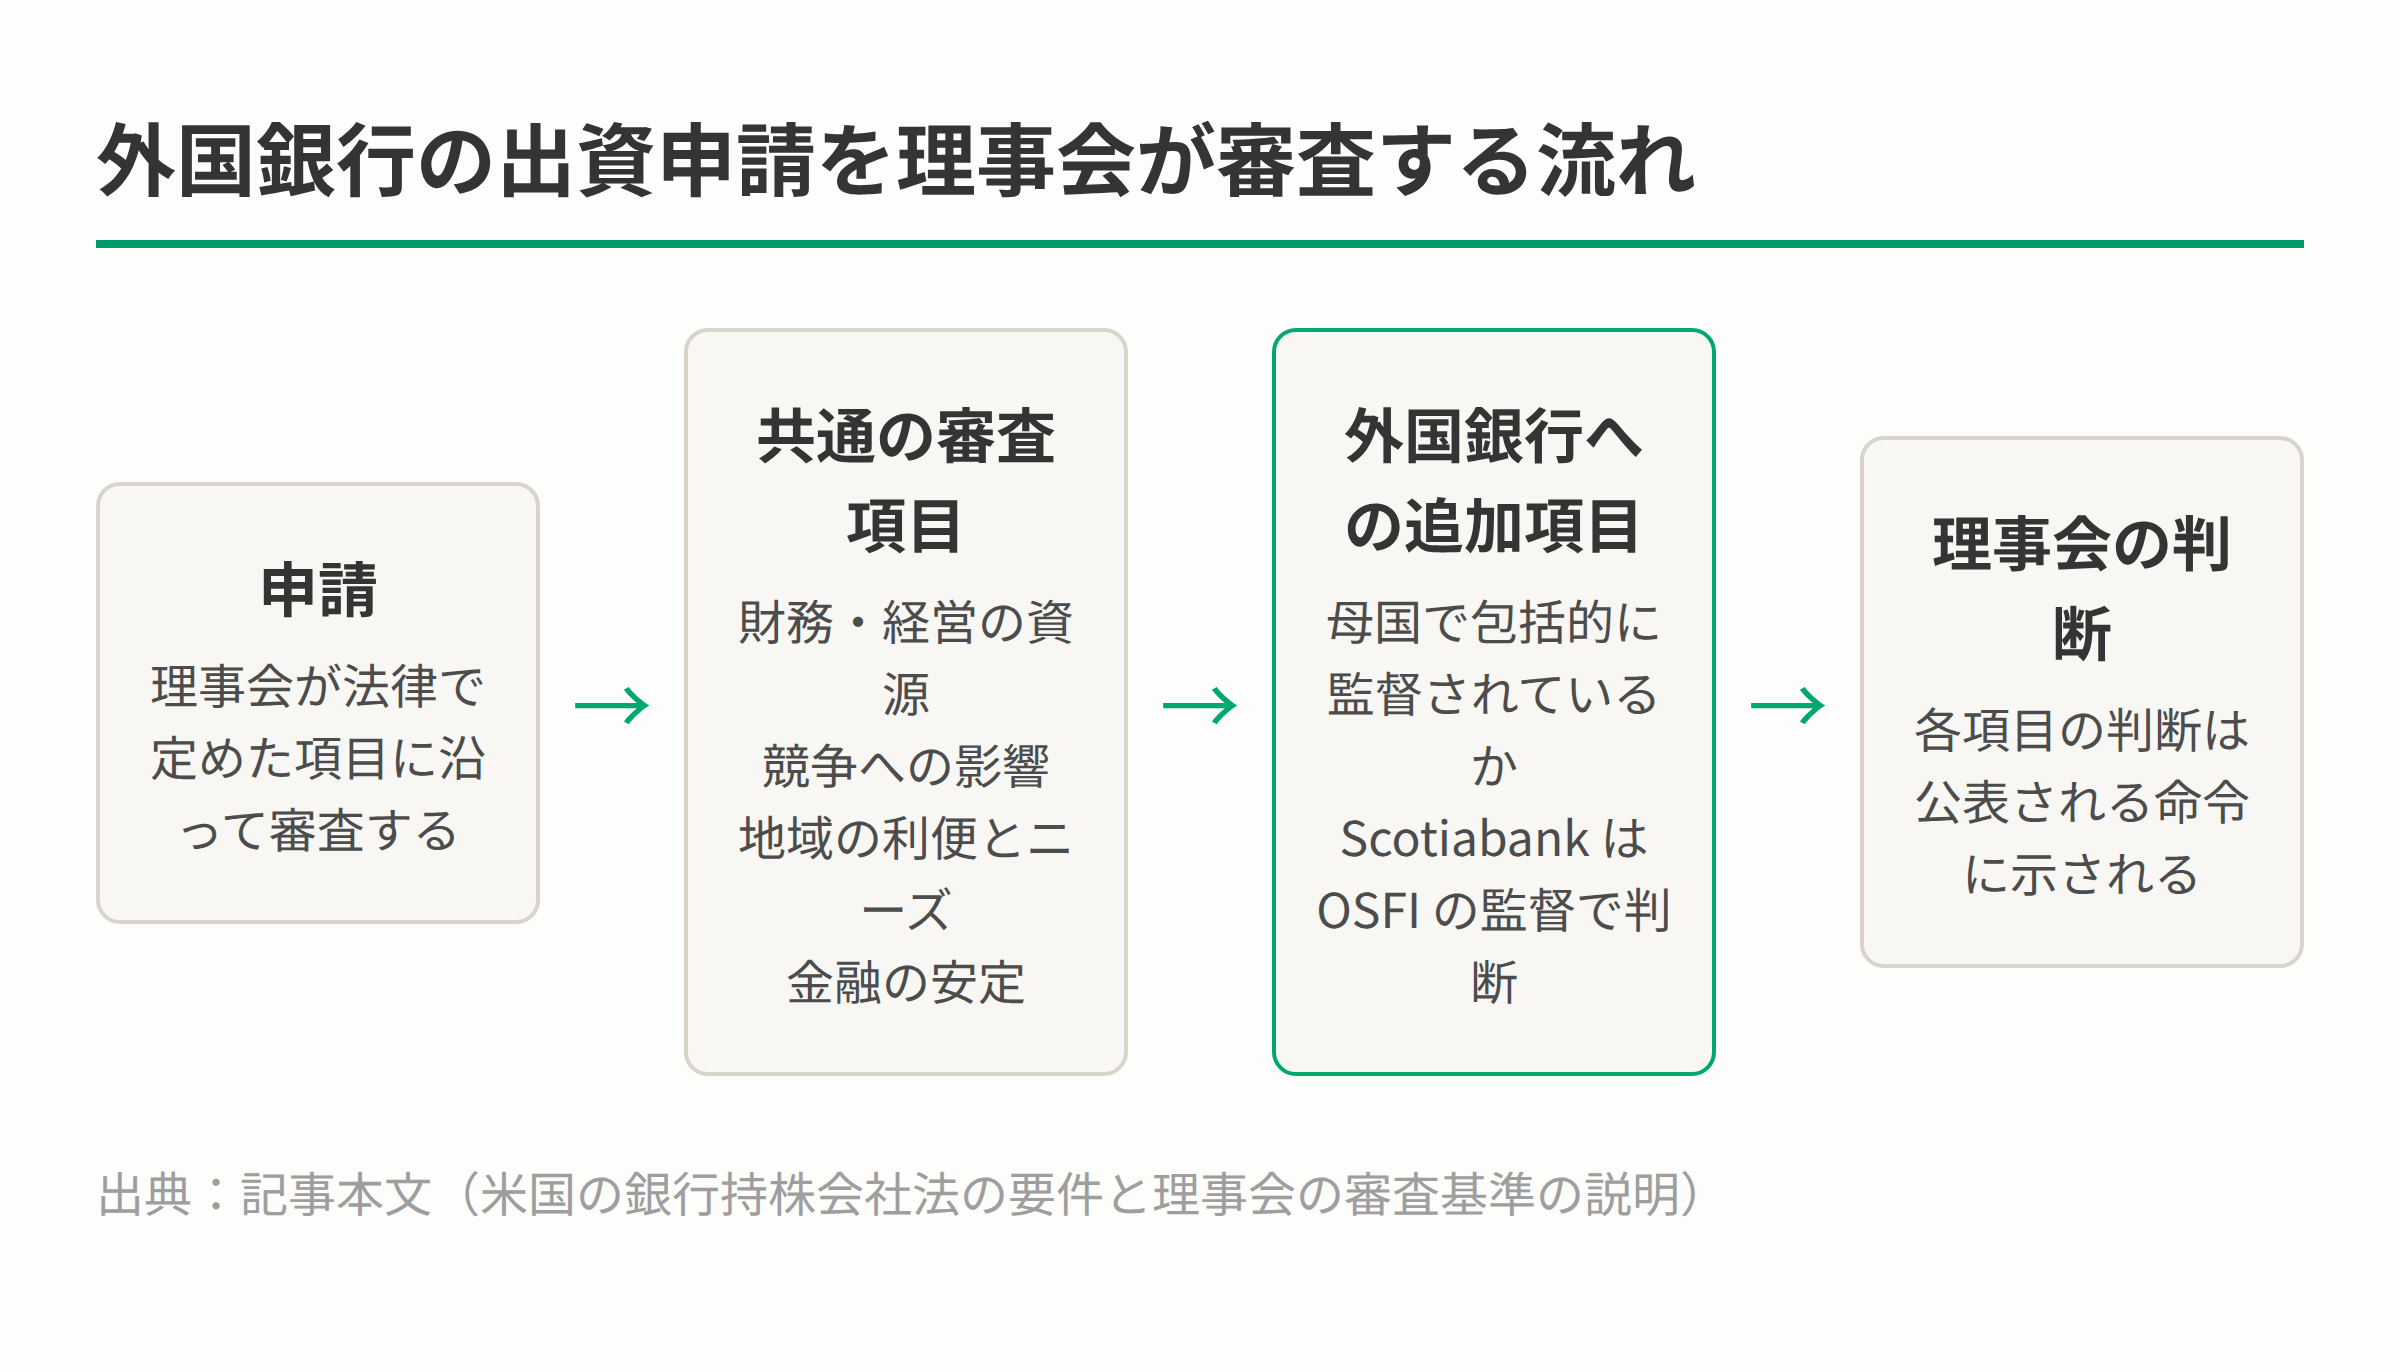
図3:外国銀行の出資申請を理事会が審査する流れ(出典:記事本文)
母国の監督という問いがなじみ深い理由
金融機関監督庁(OSFI)は、カナダの銀行規制当局だ。FRBは過去の命令で、カナダの銀行は連結ベースで包括的に監督されていると判断している。
この経緯は大きい。FRBが過去に下した判断は、カナダの監督体制に変化がない限り、再び下しやすい。 この条件があるから、FRBは毎回確かめる必要がある。
受け身の約束が影響力を抑える仕組み
投資家が大きな持ち分を持ちながら、銀行を支配しない立場にあるとき、FRBは通常「受け身の約束」への署名を求める。この約束で、投資家は銀行を思いどおりに動かせなくなる。
この種の約束には、通常次のような内容が含まれる。
- 取締役の席:送り込める取締役の数に上限があり、取締役会の議長にはなれない。
- 経営:経営陣、方針、配当の決定に影響を与えようとしない。
- 圧力の手段:委任状争奪戦はしない。株を売ると脅して変更を迫ることもしない。
- 取引関係:投資家と銀行のあいだの取引に制限がある。
- 議決権:議決権は、支配とみなされる水準を下回るよう保つ。
KeyCorpとの合意で、スコシアバンクはKeyCorpの取締役会に取締役を指名できる。ただし、その関与の範囲は約束によって制限される。
では、なぜこれが重要なのか。約束があるからこそ、FRBはスコシアバンクをKeyCorpの支配的な親会社とみなさず、大きな出資を認められる。
スコシアバンクが約束を破れば、FRBはKeyCorpを支配していると判断しうる。その判断が出れば、銀行持株会社向けの規則がすべて適用される。
意見と条件の見つけ方
FRBが検討した一般からの意見や、付けた条件は、公表された命令に記録されている。権威ある情報源はその命令だ。この記事を含む要約は、その代わりにならない。
この種の承認では、受け身の約束が、通常は拘束力のある条件として働く。今回もそうかどうかは、命令で確かめられる。
承認から読めるFRBの姿勢
この承認は、一定の条件がそろえば、FRBが中堅の米銀行への外国資本の出資を受け入れることを示唆している。
- 強い投資家:買い手は資本が十分で、経営も良い。
- 信頼できる母国の規制当局:FRBは、投資家の母国での監督に納得している。
- 限られた影響力:拘束力のある約束で、持ち分は受け身にとどまる。
これは1件の決定からの推論だ。公に示された方針ではない。事実が違えば、あるいは外国資本への政治的な見方が変われば、結果も変わりうる。
米国の地方銀行にとっての意味
苦しい地方銀行にとって、腰を据えた少数株主は、新株を安値で市場に売らずに資金を集める手段になりうる。それが業界全体に役立つかどうかは、出資の仕組みと、それをどう監視するかで決まる。
地方銀行にもう1つの選択肢が必要だった理由
2023年にシリコンバレー銀行、シグネチャー銀行、ファースト・リパブリック銀行が破綻した。その後、地方銀行は長く圧力を受けている。
- 預金:預金の獲得競争が激しくなり、資金調達のコストが上がった。
- 証券の損失:金利が低いときに買った債券に、含み損が生じた。
- 商業用不動産:商業用不動産向けの貸し出し、特にオフィス向けを抱えていた。
- 規則:資本と流動性の要件が厳しくなりそうだった。
こうした状況では、公開市場での新株発行は高くつくことがある。既存の株主の持ち分も薄まる。
家計にたとえてみよう。現金が必要なときに、ちょうど家の値段が普段より下がっていたとする。
いま家の一部を売れば、安い価格で確定してしまう。長期の戦略的な投資家は、銀行に別の道を用意する。
スコシアバンクの資本のおかげで、KeyCorpは、株価が低迷するなか公開市場で株を売らずに、保有証券の組み替えと資本比率の強化を進められた。
この形は広がるか
資本に余裕のあるほかの銀行も、同じような少数株への投資をするかもしれない。次の条件がそろえば、その可能性は高まる。
- 評価が低いまま:地方銀行の株が、簿価を下回る水準や、過去の平均を下回る水準で取引され続ける。
- 外国の需要がある:外国の銀行が、銀行を丸ごと保有する場合の規制の重さなしに、米国に投資したい。
- 承認が読みやすい:FRBが、受け身の持ち分の申請を一貫した形で扱い続ける。
少数株は、合併の進み方も変えうる。戦略的な投資家は、のちに自然な買い手になるかもしれない。
ほかの入札者をためらわせる可能性もある。競合する側は、すでに大株主がいる相手と向き合うことになるからだ。
懸念されること
こうした出資を魅力的にする仕組みそのものが、リスクも生む。
- リスクのつながり:大手銀行どうしの株の持ち合いが増えると、外からは見えにくい形で運命が結びつくおそれがある。
- 外国の影響力:貸し出しの判断が、クリーブランドやバッファローではなくトロントで決まる優先事項に従うのではないかと、地域の人々が心配するかもしれない。受け身の約束は、書面上ではこの懸念に答えている。実際に守られるかは、監督当局が実行させるかどうかにかかっている。
- 辛抱の限り:外国の投資家は、母国市場の優先事項が変われば株を売れる。それが銀行にとって最悪のタイミングで起きる可能性もある。
では、この種の出資は安定をもたらすのか、脅威になるのか。安定をもたらすのは、2つの条件がそろったときだけだ。
受け身の約束が守られること。そして、投資家が十分な資本を保ち続けることだ。
これから注目したいサイン
承認で、法的な問いには決着がついた。スコシアバンクが長い目で何を望んでいるのかという大きな問いは、まだ開いたままだ。
取引が変わりつつあることを示すもの
いくつかのサインが、この先の方向を教えてくれる。
- 持ち分の変化:スコシアバンクが経済的な持ち分を増やしたり、より正式な影響力を求めたりすれば、新たな規制上の届け出が必要になる。長期的な意図を示す最も明確なサインになる。
- 収益への影響:KeyCorpの業績は、スコシアバンクの四半期報告に現れる。持分法の会計では、KeyCorpの貸倒損失や利ざやの圧迫が、そのままスコシアバンクの数字に流れ込む。
- FRBの方針:米国の規制の優先順位が変われば、受け身の外国資本の持ち分に対するFRBの姿勢も変わりうる。支配に関する規則の見直しや、外国資本の保有への監視強化も考えられる。
- まねる動き:ほかのカナダ、日本、欧州の銀行が、米国の地方銀行に同じ少数株の手法を試すかもしれない。
役に立つ情報のありか
これらの銀行を追ったり、投資したりする人にとっては、情報源によって分かることの深さが違う。
- FRBが公表した命令と、受け身の約束そのものは、人づての要約より多くを語る。
- スコシアバンクの今後数四半期の自己資本利益率は、投資家向け説明会の目標と照らして確かめられる。
- KeyCorpの商業用不動産と預金の開示は重要だ。スコシアバンクが抱えるリスクを左右するからだ。
- 全面買収の話は、届け出や公式の発表の裏付けがなければ、意味が薄い。
- TDとBMOの全面買収の実績は、どちらの手法が価値を生むかを判断する比較材料になる。
ちょっと立ち止まって
規制当局の承認は、事務手続きとして読み飛ばしやすい。だが、この件には3つの大きな問いが同時にからんでいる。
カナダの銀行は、どこで成長したいのかを決めようとしている。米国の地方銀行は、苦しい時期を経て、もっと安定した足場を求めている。そして規制当局は、外国の持ち主にどこまで発言を許すかを決めようとしている。
国境を越える大きな銀行の取引と聞けば、買収を思い浮かべがちだ。今回は、合意した制限つきの出資だ。双方に、あとで決める余地が残されている。
その辛抱が実を結ぶかどうかは、どんな承認の命令にも書けない。与信の状況、金利、そして双方が受け入れた制限を守り続けるかどうかで決まる。
だから、自分に問いかけてみたい。「ある銀行が別の銀行に出資した」と聞いたとき、あなたは最初に「支配」を思い浮かべていないだろうか。
そして自分の仕事で、全面的に踏み込まず、あとで戻せる小さな一歩を選んで、選択肢を残したのはいつだっただろうか。
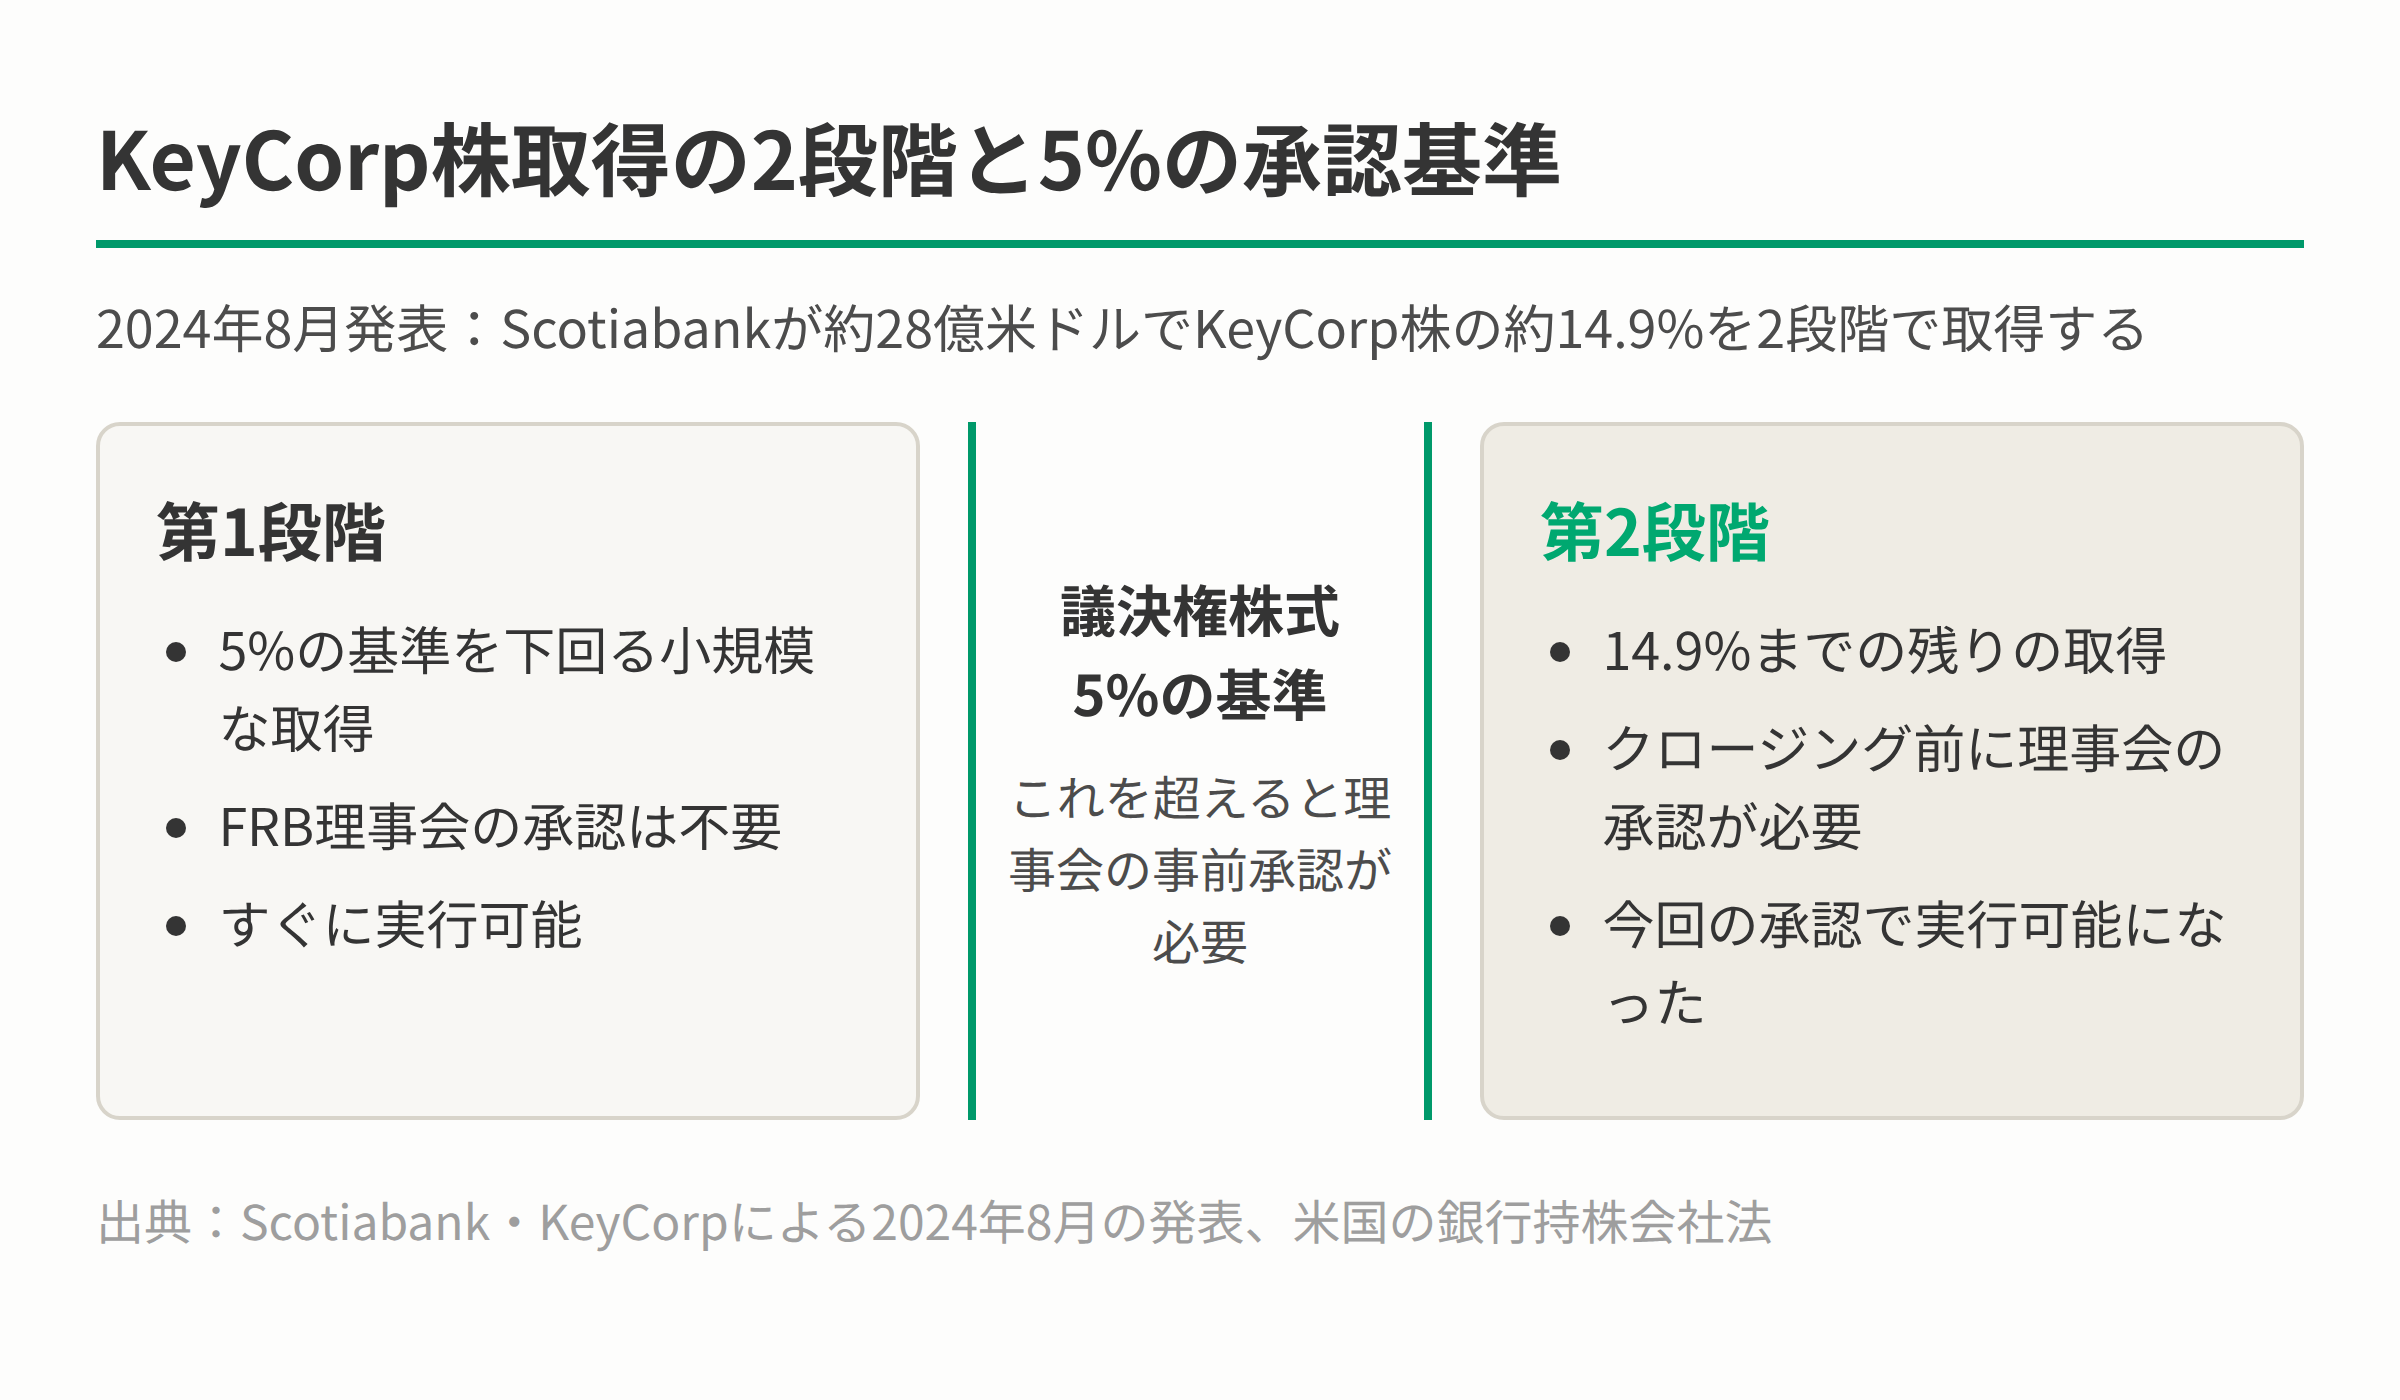
図1:KeyCorp株取得の2段階と5%の承認基準(出典:Scotiabank・KeyCorpによる2024年8月の発表、米国の銀行持株会社法)