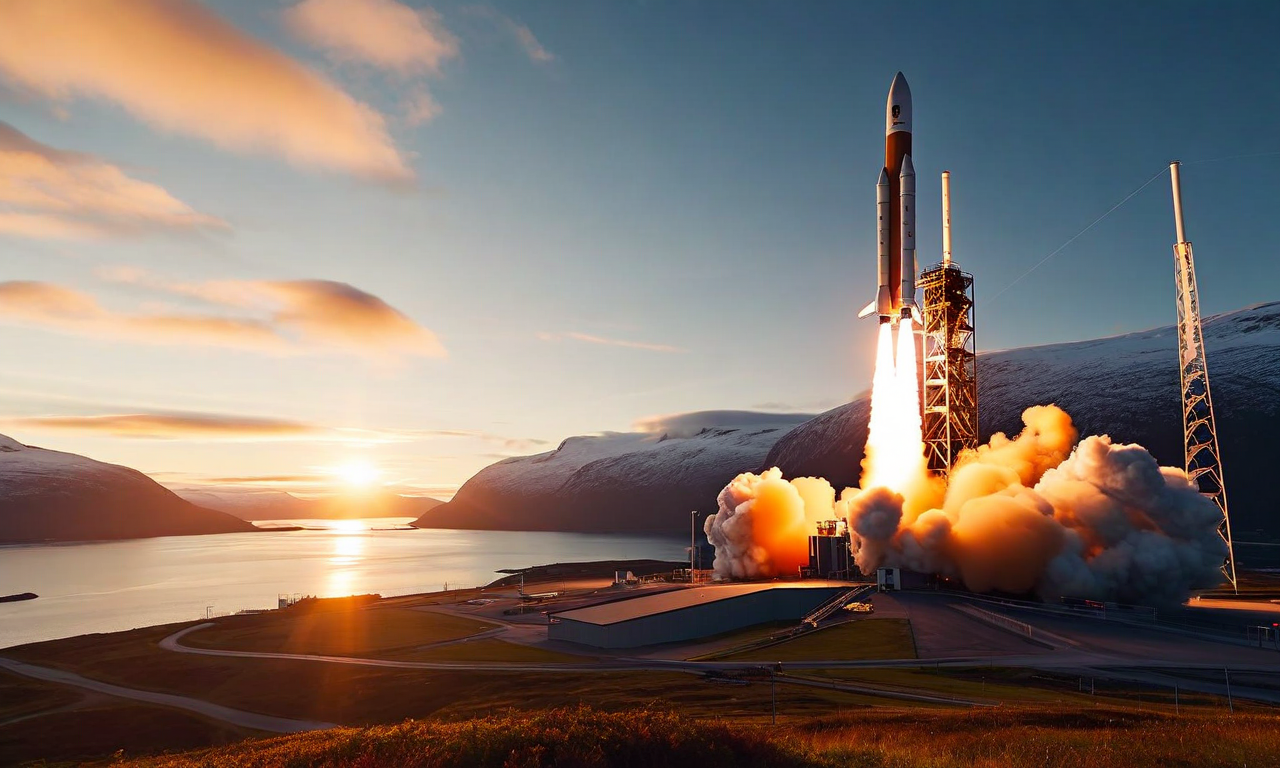
ドイツのスタートアップがロケットで衛星を展開—ヨーロッパ初の快挙
ヨーロッパの商業宇宙ブレークスルー
Isar Aerospaceがノルウェーから軌道投入に成功したことは、ヨーロッパの商業宇宙飛行における重要なマイルストーンを示しています。ヨーロッパ領土からのヨーロッパ民間企業による初の軌道打ち上げという意味で、です。この成果は、ヨーロッパが政府運営の打ち上げインフラと外国プロバイダーに依存してきた構図を打ち破るものです。本ミッションは、SpaceXとRocket Labが支配する市場セグメントで運用能力を実証しています。両社は複数ミッションにわたり継続的な打ち上げペースと運用信頼性を示してきました。
本質的に問われているのは、このタイミングが示す戦略的必然性です。サプライチェーンの脆弱性と特定の打ち上げサービスへのアクセス制限を含む地政学的混乱により、防衛・情報・民間宇宙機関の間でヨーロッパ独立型打ち上げ能力への制度的需要が高まっています。しかし単一の成功ミッションは、継続的な商業的実行可能性に関する限定的な証拠しか提供しません。信頼できる市場地位の確立には、複数の後続打ち上げにわたる一貫した信頼性の実証が必要です。宇宙打ち上げ産業はミッション失敗に対して高い感度を示し、顧客信頼度と財務予測に実質的な影響を与える可能性があります。
技術的成果と商業的持続可能性の区別は、明示的に認識する価値があります。軌道投入は本車両構成に対するエンジニアリング実行と製造品質を検証しますが、異なるペイロード質量、軌道パラメータ、運用条件にわたる将来のパフォーマンスを必ずしも予測しません。
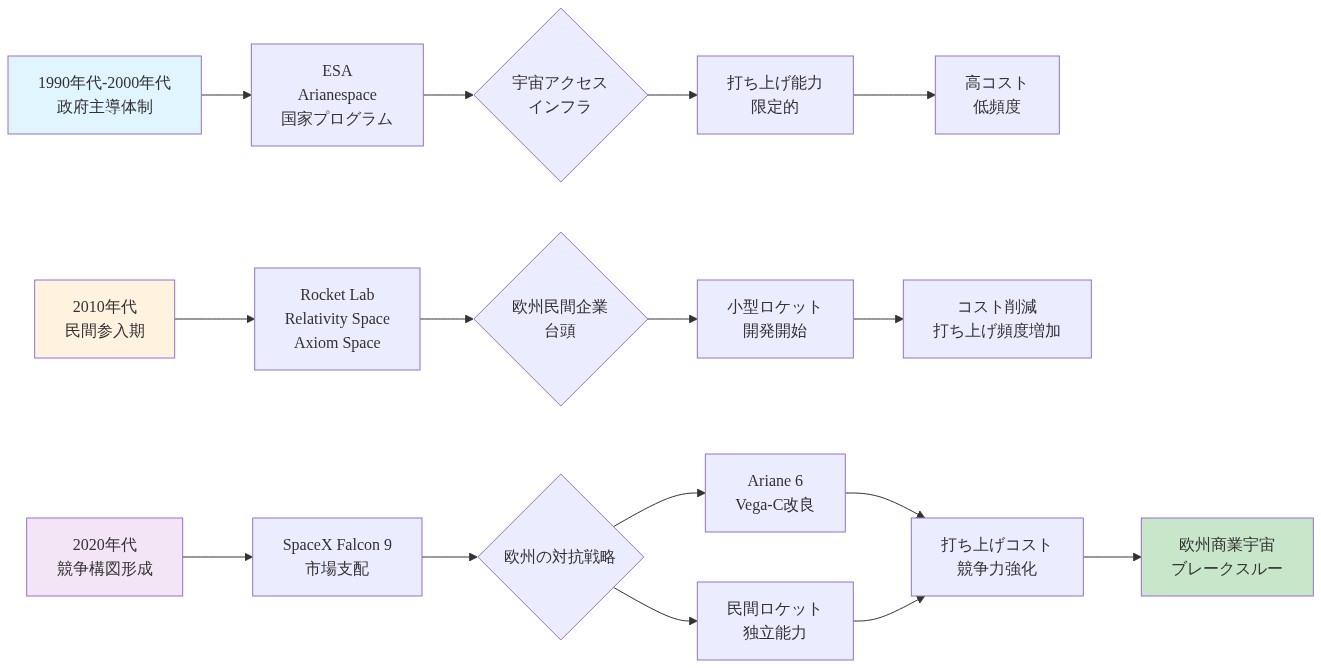
- 図2:欧州宇宙アクセスの構造転換:政府依存から民間主導への進化(1990年代~2020年代)*
技術的実行と運用上の現実
Isar Aerospaceの車両設計は、小中型リフト車両セグメント向けに最適化されたエンジニアリング選択を反映しています。このセグメントは通常、低軌道(LEO)への300~2,000キログラムのペイロード投入能力として定義されます。この市場ポジショニングは大型リフト提供者との直接競争を回避しながら、専用小型衛星打ち上げサービスに対する実証済みの顧客需要に対応しています。
ノルウェーの打ち上げサイト選定は、軌道打ち上げ運用に内在する運用上の制約を反映しています。打ち上げウィンドウは複数の相互依存要因に依存します。気象条件(風せん断、降水、雲量)、車両準備状態、レンジ可用性、目標傾斜角と高度に対する軌道力学要件です。これらの制約は政府宇宙プログラム全体で十分に文書化されています。例えば、NASAとESAは大気条件が許容パラメータを超えた場合、または技術的問題が解決を必要とする場合、数週間から数ヶ月単位で測定される打ち上げ遅延を日常的に経験しています。
ミッションプロファイル(ペイロード質量、軌道高度、達成された傾斜角)は特定のパフォーマンスデータポイントを提供します。しかし単一のデータポイントは統計的信頼性ではなく基本的能力を確立します。継続的な商業運用には、変動する条件、ペイロード構成、運用テンポにわたる一貫したパフォーマンスの実証が必要です。宇宙打ち上げ産業は慣例的に、顧客が信頼度メトリクスを確信を持って評価する前に、最低3~5回の連続成功ミッションを必要とします。これは正式な標準ではなく業界慣行を表しています。
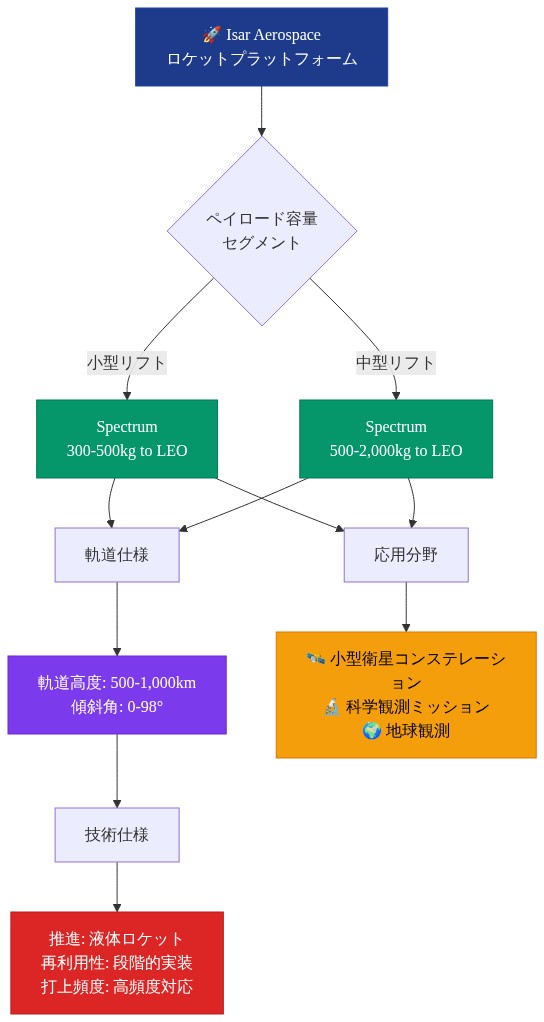
- 図4:Isar Aerospaceのロケット設計と小型~中型リフト車両セグメント(300-2,000kg to LEO)の位置付け*
市場ポジショニングとインフラストラクチャの役割
Isar Aerospaceは価格競争、スケジュール信頼性、顧客固有の要件を特徴とする商業打ち上げ市場内で運用しています。小型リフト専用打ち上げの対象市場は、地球観測コンステレーション、通信衛星、専用アクセスを必要とする科学ミッションの増殖により拡大しています。
同社の表明された価値提案はヨーロッパの主権を強調しています。外国プロバイダーに依存しない打ち上げアクセスを国内顧客に提供することです。これはヨーロッパの防衛・宇宙政策コミュニティ内で文書化された戦略的懸念に対応していますが、この懸念の大きさはメンバー国と制度的顧客全体で異なります。一部のヨーロッパ顧客はヨーロッパの打ち上げプロバイダーに対する明示的な選好を述べていますが、他の顧客はプロバイダーの出身地に関わらず費用対効果とスケジュール信頼性を優先しています。
インフラストラクチャの類推—打ち上げサービスをより広い経済活動を可能にする基礎的能力として位置付けること—は宇宙政策言説内の一般的なフレーミングを反映しています。この特性化には修飾が必要です。打ち上げサービスは、宇宙ベースのサービスに必要な多くの入力の1つとして機能します。衛星製造、地上局、スペクトラム割り当て、規制枠組みです。打ち上げサービスの役割を他の制約に対して過大評価することは、政策的注意とリソースの配分を誤る危険性があります。
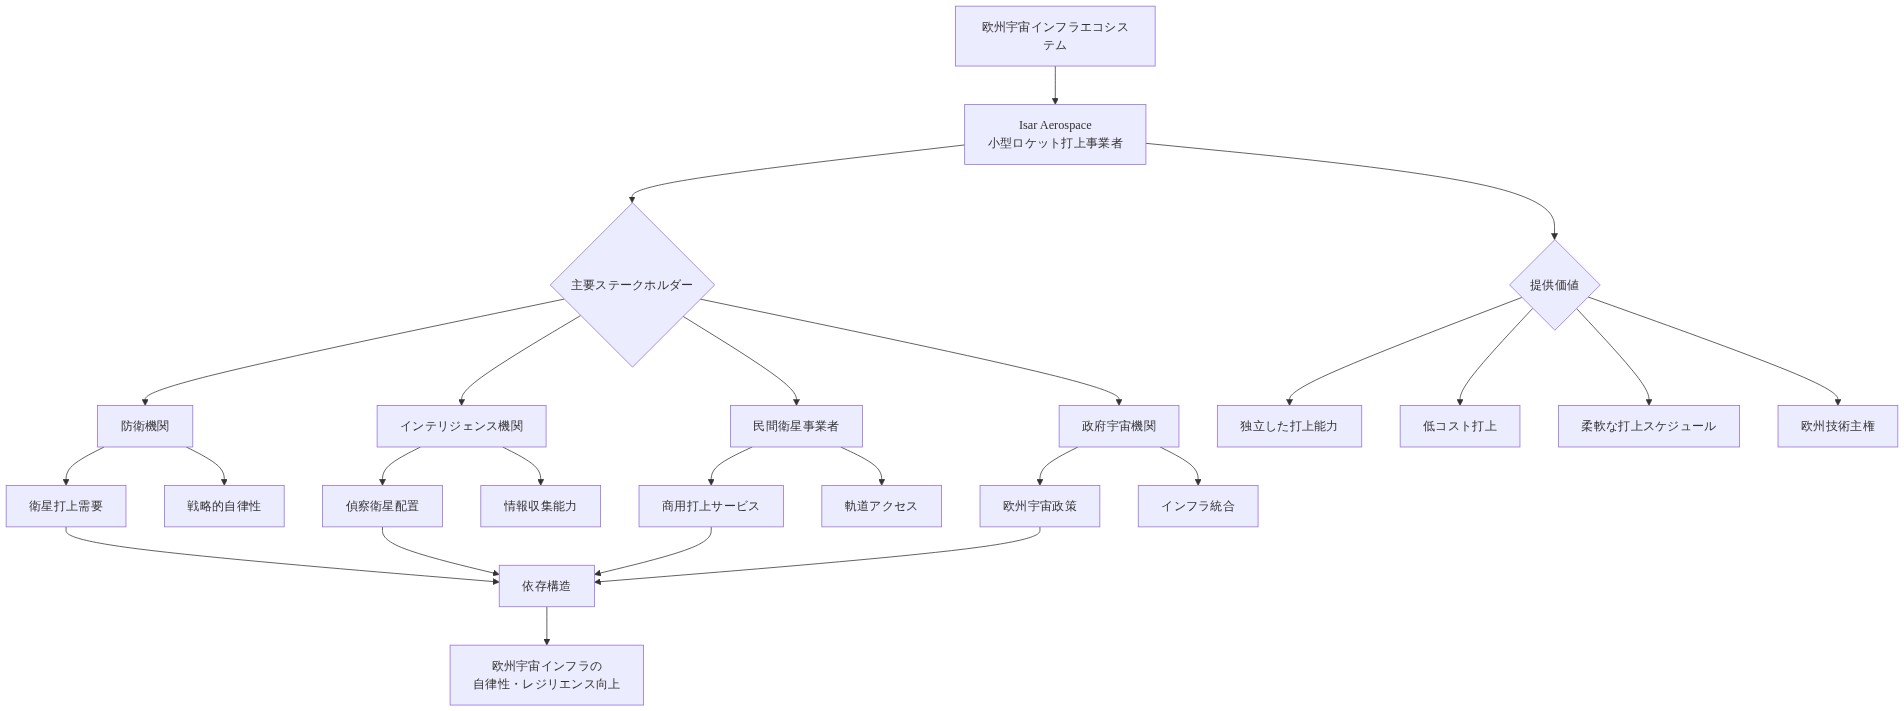
- 図7:欧州宇宙インフラエコシステムにおけるIsar Aerospaceの位置付け*
競争環境と困難な課題
Isar Aerospaceは複数の次元にわたって文書化された利点を持つ確立されたプロバイダーと競争しています。
- 飛行実績:SpaceXは200回以上の軌道打ち上げを実施しています。Rocket Labは40回以上の軌道ミッションを超えています。Isarは確認された軌道成功が1回です。
- 製造規模:確立されたプロバイダーは継続的な打ち上げペースの実証能力を持つ生産施設を運用しています。SpaceX:年間20回以上の打ち上げ。Rocket Lab:年間12回以上の打ち上げです。
- 資本リソース:SpaceXは約75億ドルの資金調達を実施しています。Rocket Labは約8億ドルです。Isarの資金レベルは実質的に低くなっています。
- 再利用経済学:SpaceXのFalcon 9第1段再利用可能性は限界打ち上げコストを削減し、新規参入者が再利用の一致またはコスト削減の代替戦略を通じて対応する必要がある価格ベンチマークを確立しています。
商業的実行可能性への道は、複数の次元にわたる継続的な実行を必要とします。一貫したミッション成功、コスト規律、顧客獲得、運用スケーリングです。各次元は異なる課題を提示します。ミッション成功は製造品質と運用規律の維持を必要とします。コスト規律はサプライチェーンと製造プロセスの最適化を必要とします。顧客獲得は競争力のある価格とスケジュール信頼性を必要とします。運用スケーリングは資本投資と労働力拡大を必要とします。
迅速な打ち上げペース(飛行実績構築と収益生成に必要)と方法論的品質保証(信頼性維持に必要)の間の緊張は、持続的な運用上の課題を表しています。この緊張は他の新興打ち上げプロバイダーに影響を与えています。例えば、Virgin Orbitはミッション失敗を経験し、顧客信頼度と財務的実行可能性に実質的な影響を与えました。
政策環境と戦略的支援
ヨーロッパの宇宙政策は過去10年間で実質的に進化しており、宇宙能力が経済競争力と戦略的自律性を支えるという認識を反映しています。主要な政策メカニズムには以下が含まれます。
- アンカーテナント契約:ヨーロッパ宇宙機関と国家宇宙機関はヨーロッパプロバイダーからの打ち上げサービス購入にコミットし、初期運用段階での収益確実性を提供します。
- 技術開発資金:ESAと国家プログラムは打ち上げ車両開発に対する研究開発支援を提供し、民間企業の資本要件を削減します。
- 規制枠組み:打ち上げライセンス要件はコンプライアンスコストを課しながら、理論的には安全性と環境基準を確立します。
- 輸出管理:技術移転と非ヨーロッパ顧客への打ち上げサービスを管理する規制は市場アクセスと収益可能性に影響を与えます。
これらのメカニズムは公的投資と民間実行を組み合わせたハイブリッドモデルを作成します。政策根拠は戦略的自律性と産業能力開発を強調していますが、外国の打ち上げサービス購入に対する費用対効果は政策立案者の間で争点となっています。一部のヨーロッパ当局者は国内プロバイダーの優先調達を主張しています。他の当局者はプロバイダーの出身地に関わらず競争力のある調達を強調しています。
このハイブリッドモデルの持続可能性は、商業プロバイダーが政府支援への依存を減らすのに十分なスケールとコスト効率を達成するかどうかに依存しています。無期限の補助金は政治的に持続不可能であり経済的に非効率ですが、打ち上げ車両開発の資本集約性は民間融資のみへの真の障壁を作成します。
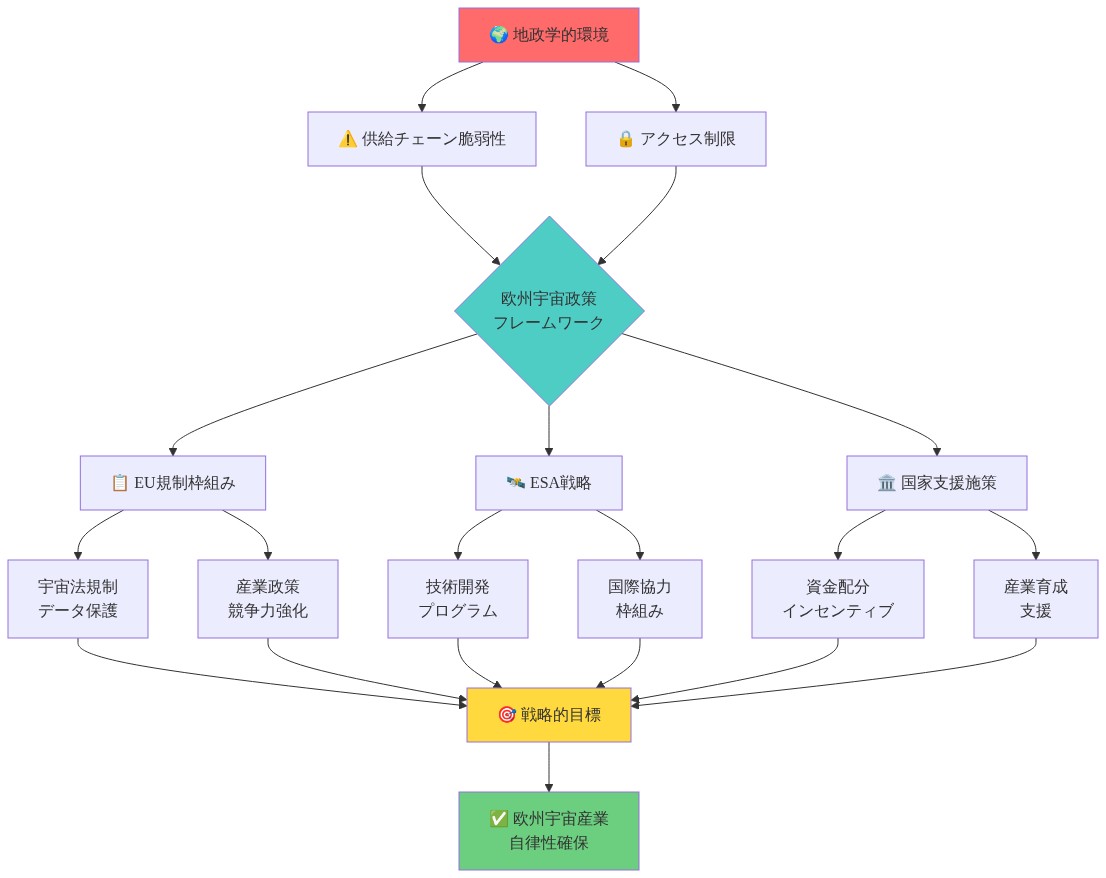
- 図11:欧州宇宙政策フレームワークと戦略的支援構造*
将来の軌跡と産業の持続可能性
Isar Aerospaceの長期的実行可能性は複数の後続ミッションにわたる実行に依存しています。主要なパフォーマンス指標には以下が含まれます。
- 打ち上げペース:12~24ヶ月期間にわたる軌道打ち上げの頻度。製造と運用スケーリングを示します。
- ミッション成功率:試行された打ち上げに対する成功した軌道投入の割合。
- 顧客保持:既存顧客からのリピートビジネスと新規顧客の獲得。
- ユニット経済学:軌道あたりのコスト対軌道あたりの収益。収益性への道を示します。
衛星打ち上げ市場は継続的に進化しており、メガコンステレーション展開(例えば、Starlink、OneWeb、Kuiper)は購買力を少数の顧客に集中させています。この市場集中は機会(大規模で予測可能な需要)とリスク(顧客依存と価格圧力)の両方を作成します。
再利用可能性、推進システム、製造技術の技術的発展は競争ポジショニングに実質的に影響を与えます。SpaceXによって実証された再利用経済学は産業コスト構造を根本的に変えました。比較可能な経済学を達成できない競争者は持続的なコスト不利に直面しています。
ヨーロッパが独立した打ち上げ能力を維持する能力は、商業プロバイダーが永続的な政府補助金なしに持続可能なユニット経済学を達成するかどうかに依存しています。これは3~5年の運用データを必要とする経験的問題を表しています。
主要な洞察と次のアクション
Isar Aerospaceの成功ミッションは技術能力を実証し、ヨーロッパの商業宇宙野心を検証しています。しかし単一の軌道成功は継続的な商業的実行可能性または競争ポジショニングに関する限定的な証拠を提供します。
実務家と利害関係者にとって。
- パフォーマンスメトリクスを監視する:12~24ヶ月にわたる打ち上げペース、ミッション成功率、顧客獲得を追跡し、商業的軌跡の指標として機能します。
- 政策進化を評価する:ヨーロッパ政府調達政策がどのように進化して国内プロバイダーをサポートするか、および優先的扱いが政治的に持続可能なままであるかどうかを評価します。
- 競争ポジショニングを評価する:Isarが確立されたプロバイダーと競争力のあるコスト構造を達成するか、政府支援に依存したままであるかを監視します。
- 再利用可能性の発展を検討する:IsarまたはSpaceXの実証経済学に匹敵する再利用可能性イノベーションを追求するかどうかを評価します。
より広い問題は個別企業の成功を超えて、ヨーロッパが自己持続的な商業宇宙産業基盤を育成できるかどうかに及びます。これは継続的な実行、技術革新、市場規律を必要とします。この初期成功にもかかわらず、これらの成果は不確実なままです。

- 表1:欧州商業宇宙産業の現状と課題の総括*