ゴールドマン・サックス傘下のタクシーアプリ、運賃値上げにもかかわらず利用者数は好調と発表
価格感応性に抗う:Go Inc.のIPO後のパフォーマンス
Go Inc.が運賃値上げ後も利用者数を維持していることは、ライドシェアリング市場における価格弾力性に関する従来の想定に対して実証的な異議を唱えています。2023年の日本最大規模IPOを経た同社のパフォーマンスは、消費者行動の変化に関する広範な主張ではなく、この結果を可能にした特定の市場条件の検証を要求しています。
観察される耐性には基礎的メカニズムの明示が必要です。三つの妥当な説明が検討に値します。すなわち、(1)代替手段の限定的な供給が顧客需要を生み出している、(2)サービス品質の差別化がプレミアム価格を正当化している、(3)消費者セグメンテーションにおいて中核ユーザーがこのサービスを裁量的ではなく必須と分類している、の三点です。これらのメカニズムを区別する実証的データなしに、結果を単一の原因に帰属させることは過度な単純化のリスクを伴います。
運賃値上げはGo Inc.の競争的地位と価格設定力の市場テストとして機能しており、これはゴールドマン・サックスと機関投資家が収益性への道筋の証拠を必要とする観点から特に関連性があります。同社のアプローチは、市場シェア獲得のために補助金付き価格戦略を追求した欧米のライドシェアリングプラットフォームとは異なっています。Go Inc.はライフサイクルの初期段階で運賃規律を実装しており、これは優れた運営実行ではなく特定の運営環境によって可能になった戦略的選択です。
経営陣のIPO後の運賃値上げへの自信は、競争的な堀が耐久性を持つという評価を示唆しています。これらの堀の源泉が規制上の保護、ネットワーク効果、ブランド忠誠度のいずれであるかは実証的に未決定のままであり、モデルの他の地域への転移可能性を評価するには調査が必要です。
日本のタクシー市場の構造的優位性
日本の規制されたタクシー生態系は、欧米のライドシェアリング市場とは根本的に異なる競争ダイナミクスを生み出しています。既存のタクシー業界の根深いインフラストラクチャは、積極的な破壊を制限する規制枠組みと相まって、アプリベースのサービスに既存事業者との統合を強制しました。
この統合モデルは構造的優位性をもたらします。すなわち、確立されたドライバーネットワーク、運営に組み込まれた規制遵守、資産集約的モデルと比較した資本集約性の低減です。Go Inc.は既存のタクシー容量に対する流通層として機能しており、並行インフラストラクチャの構築ではありません。
運賃値上げ後の利用者数の大幅な減少がないことは、限定的な競争と高い切り替えコストを反映しています。日常的なルーチンにアプリを統合した消費者は、代替手段への切り替えに摩擦を感じます。日本の統合された市場構造は、複数のプラットフォームが価格で積極的に競争する分断化した欧米市場では不可能な価格設定力を提供しています。
この優位性は容易には複製できません。既存のタクシー労働組合、規制障壁、成熟したインフラストラクチャを持つ市場は、ライドシェアリングが破壊者として参入した白地市場とは異なる経済学の下で運営されています。Go Inc.の成功は部分的に日本に特有の条件に依存しており、グローバルテンプレートではなく市場固有の機会です。
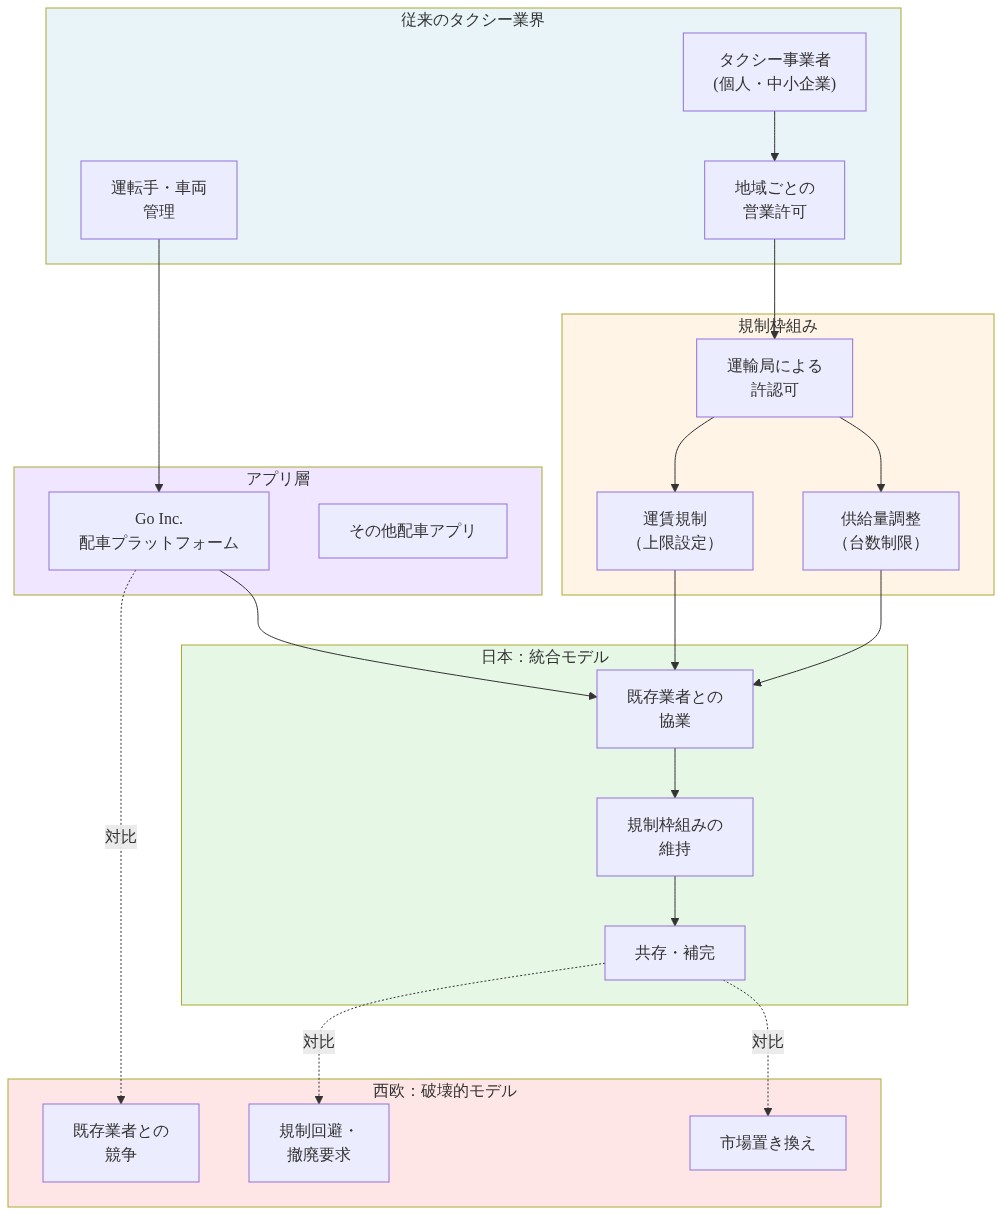
- 図3:日本のタクシー市場構造:規制統合モデルと西欧破壊的モデルの対比*
ゴールドマン・サックスの賭け:ハイパーグロースよりも収益性
ゴールドマン・サックスによるGo Inc.への支援は、主要な金融機関がモビリティ投資をどのように評価するかについての戦略的転換を示唆しており、市場シェア獲得よりも持続可能なユニット・エコノミクスを優先しています。これはUberとLyftの初期段階の拡大を支えたベンチャーキャピタルのプレイブックとは大きく対照的であり、そこでは収益性は成長指標に後回しにされていました。
成功したIPOとその後の運賃値上げは、ゴールドマン・サックスが成熟した市場機会を特定し、同社のライフサイクルの初期段階で価格規律を実装できることを示唆しています。このテーゼは最近のIPO課題を検証する際に特に関連性があります。明確な収益性への道筋を示すことができない企業は深刻な評価圧力に直面しています。Go Inc.のIPO後のパフォーマンスは、モビリティ投資に対するより保守的なアプローチを検証しています。
この転換はより広い市場成熟を反映しています。投資家は現在、ユーザー成長だけでなく持続可能な経済の証拠を要求しています。Go Inc.が運賃を値上げし利用者数を維持する能力は、同社が「いかなる代価を払ってでも成長」段階を超えて合理的な収益化へ移行したことを証明しています。これはまさに公開市場の投資家が報酬を与えるものです。価格設定力と利益率拡大の可能性を示す企業です。
他のグローバルなモビリティプラットフォームにとって、その含意は明確です。規制環境と競争の激しさは、ユニット・エコノミクスを決定する際にテクノロジーや運営効率よりも重要です。
消費者行動シグナル:必需性対裁量性
運賃値上げにもかかわらず利用者数が維持されていることは、経済的不確実性の時期に消費者がどのように交通支出を分類するかを明らかにしています。Go Inc.の中核ユーザーベースは、タクシーサービスを裁量的な利便性ではなく必須インフラストラクチャと見なしているようです。
この分類は景気後退への耐性にとって重要です。価格値上げを吸収する意思は、ユーザー間の高い所得水準、実行可能な代替手段の欠如、またはサービスを不可欠にする就業パターンへの統合のいずれかを示唆しています。この行動パターンは集計消費支出データよりも消費者の健全性についてより微妙な見方を提供します。
消費者支出の耐性は選別的に見えます。特定のカテゴリーは価格設定力を維持する一方で、他のカテゴリーは圧力に直面しています。Go Inc.の経験はこのパターンと一致しています。必須サービスは消費者が裁量支出に対してより選別的になる中でも需要を保持しています。通勤や事業目的の交通は必須カテゴリーに分類され、運賃値上げが利用者数を大幅に減少させていない理由を説明しています。
サービス事業を評価する投資家にとって、その洞察は単純です。すべての消費者支出が景気後退時に等しい圧力に直面するわけではありません。必要と認識されるサービスは価格設定力を維持し、純粋な利便性プレイは利益率の圧縮に直面しています。Go Inc.が必須インフラストラクチャではなく贅沢な利便性として位置付けられていることが、その耐性を説明しています。
グローバルなライドシェアリング経済への含意
Go Inc.の運賃値上げの成功は、ライドシェアリングサービスが需要を維持するために永遠に補助金を受ける必要があるという一般的な物語に異議を唱えています。業界は長年にわたり、消費者が主に価格に敏感であり、市場リーダーシップが積極的なプロモーション支出と原価割れ価格を必要とするという想定の下で運営されていました。
日本の経験は、このモデルが普遍的ではなく市場固有である可能性を示唆しています。限定的な競争と確立されたサービス品質を備えた規制環境では、事業者は真の費用と合理的な利益を反映する合理的な価格を実装できます。
同様の規制環境で運営する企業は過小評価された価格設定力を持つ可能性があり、一方、ハイパー競争市場で運営する企業は永続的な利益率圧縮に直面する可能性があります。Go Inc.の軌跡と欧米の対応企業が一貫した収益性を達成するのに苦労していることの相違は、規制構造と競争の激しさがテクノロジーや運営効率よりも重要であることを示唆しています。
これはモビリティ投資の投資家評価を再構成します。すべてのライドシェアリング市場が同一の経済学の下で運営されていると仮定するのではなく、洗練された分析には競争の激しさ、規制枠組み、市場成熟度の評価が必要です。Go Inc.は優れたテクノロジーではなく、合理的な価格設定を許可する市場構造で運営しているため成功しました。
収益性への道:Go Inc.のモデルが明らかにするもの
Go Inc.のIPO後の運賃値上げへの意思は、持続可能な収益性を達成することへの自信を示唆しており、これは欧米のライドシェアリングプラットフォームが何年にもわたって達成できなかったマイルストーンです。同社は「いかなる代価を払ってでも成長」段階を超えて規律ある収益化へ移行しています。
この転換は通常、三つの要素を必要とします。すなわち、確立された市場地位、限定的な競争、規制の明確性です。Go Inc.はこれら三つすべてを保有しています。同社は代替手段が限定的な統合市場で運営され、規制枠組みは安定しており、消費者行動は予測可能です。これらの条件は、より成熟度の低いプラットフォームを不安定にする価格規律を可能にします。
投資家にとって、このモデルはテンプレートを提供します。市場が成熟し競争の激しさが安定するとき、収益性が生じます。初期段階のライドシェアリングプラットフォームは、合理的な価格設定を実装できません。なぜなら、そうすることは競争圧力を招くからです。統合市場の確立されたプレイヤーのみが、ボリュームを失うことなく価格を引き上げることができます。Go Inc.はこのインフレクションポイントに到達しています。
重要なポイント
Go Inc.の運賃値上げにもかかわらず利用者数が維持されていることは、ライドシェアリング経済が市場構造によって大きく異なることを示しています。限定的な競争を備えた規制された統合市場では、事業者は欧米のプラットフォームが達成しなかった価格設定力を保有しています。
実務家にとって、その含意は明確です。永続的な価格圧力を想定する前に、競争の激しさと規制環境を評価してください。投資家にとって、Go Inc.は収益性重視の評価基準への転換を検証しています。競合企業にとって、その教訓は市場構造がテクノロジーや運営効率よりも長期的なユニット・エコノミクスの決定において重要であるということです。
次の段階は、Go Inc.が潜在的な新規競争または規制変更に直面しながら利益率を維持できるかどうかを明らかにするでしょう。同社が利用者数を成長させながら価格規律を維持する能力を監視することは、このモデルが耐久性を持つか市場固有かについての重要なデータを提供するでしょう。
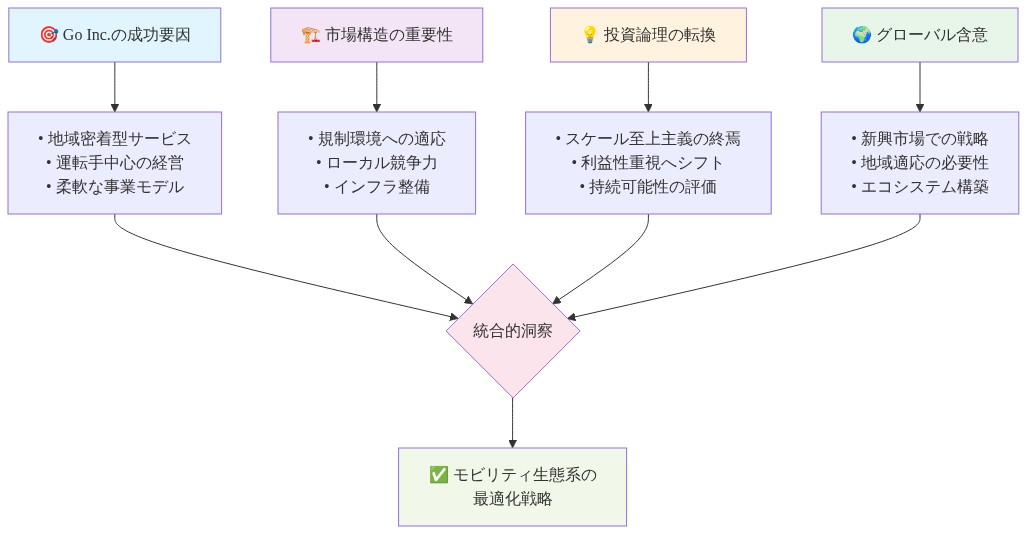
- 図15:モビリティ生態系への戦略的含意:統合分析フレームワーク*
日本のタクシー市場の構造的特性
日本の規制されたタクシー生態系は、Go Inc.の競争環境を欧米のライドシェアリング市場から区別する独特の制約の下で運営されています。既存のタクシー業界は根深いインフラストラクチャを維持し、規制枠組みは積極的な市場破壊を制限し、アプリベースのサービスは既存事業者を置き換えるのではなく統合しています。
この統合モデルは特定の構造的特性を生成します。すなわち、確立されたドライバーネットワークへのアクセス、運営に組み込まれた規制遵守、資産所有モデルと比較した資本要件の低減です。Go Inc.は並行インフラストラクチャビルダーではなく、既存のタクシー容量に対するテクノロジー流通層として機能しています。
運賃値上げ後の利用者数の大幅な減少がないことは、限定的な競争的代替手段と確立されたユーザーの高い切り替えコストと相関しています。統合されたアプリ使用パターンを持つ消費者は、代替手段への移行に摩擦を感じます。これは複数のプラットフォームが価格で競争する分断化した欧米市場とは異なります。日本の統合された市場構造は、より競争的な環境では利用できない価格設定力を可能にする可能性があります。
これらの構造的優位性は地理的転移可能性が限定的です。既存のタクシー労働組合、確立された規制枠組み、成熟したインフラストラクチャを持つ市場は、ライドシェアリングが破壊的力として参入した市場とは異なる競争ダイナミクスを生成します。Go Inc.のパフォーマンスは普遍的に適用可能なモデルではなく日本固有の条件を反映しています。
ゴールドマン・サックスの投資テーゼ:主要基準としての収益性
ゴールドマン・サックスによるGo Inc.への支援は、市場シェア最大化よりも持続可能なユニット・エコノミクスを優先する戦略的評価枠組みを反映しており、これはUberとLyftの拡大を支えたベンチャーキャピタルモデルからの逸脱です。そこでは収益性は成長指標に従属していました。
成功したIPOとその後の運賃値上げは、ゴールドマン・サックスが同社ライフサイクルの初期段階でライドシェアリングプラットフォームの典型的な段階よりも価格規律を実装できる市場機会を特定したことを示唆しています。この投資テーゼは最近のIPOパフォーマンスを検証する際に関連性を得ます。信頼できる収益性への道筋を示すことができない企業は重大な評価圧縮に直面しています。Go Inc.のIPO後のパフォーマンスはモビリティ投資に対するより保守的なアプローチを検証しています。
この転換は進化する機関投資家の期待を反映しています。公開市場の投資家は、ユーザー獲得指標だけでなく持続可能な経済の証拠をますます要求しています。Go Inc.の実証された価格設定力と利益率拡大の可能性はこれらの期待と一致しています。
他のモビリティプラットフォームにとって、その含意は条件付きです。規制環境と競争の激しさは、テクノロジーや運営効率を変数として上回る可能性のあるユニット・エコノミクスの主要決定要因として機能します。同様に規制された統合市場で運営する企業は過小評価された価格設定力を保有する可能性があります。
消費者行動シグナル:交通支出の分類
運賃値上げにもかかわらず利用者数が維持されていることは、経済的不確実性の時期に消費者がどのように交通支出を分類するかについてのデータを提供しています。Go Inc.の中核ユーザーベースはタクシーサービスを裁量的な利便性ではなく必須インフラストラクチャとして分類しているようです。
この分類の区別は景気後退耐性評価に含意を持ちます。価格吸収は以下のいずれかを示唆しています。(1)ユーザー間の高い所得水準、(2)実行可能な代替手段の不在、または(3)サービスを機能的に必須にする就業パターンへの統合。各メカニズムは経済的下降時の需要安定性に対して異なる含意を生成します。
この行動パターンは集計消費支出データよりも粒度の高い洞察を提供します。必須サービス、特に通勤や事業運営に統合されたサービスは、消費者が裁量支出に対してより選別的になる中でも価格設定力を維持しています。雇用関連の目的のための交通はこのカテゴリーに分類されます。
この区別はサービス事業評価にとって重要です。すべての消費者支出が景気後退時に等しい圧力に直面するわけではありません。必要と認識されるサービスは価格設定力を維持します。純粋な利便性提供は利益率圧縮に直面しています。Go Inc.が必須インフラストラクチャではなく贅沢な利便性として位置付けられていることが、運賃値上げへの耐性を説明しています。
ライドシェアリング経済への含意:主要変数としての市場構造
Go Inc.の運賃値上げの成功は、ライドシェアリングサービスが需要を維持するために永遠の補助金を必要とするという想定に異議を唱えています。業界は歴史的に、消費者が主に価格に敏感であり、市場リーダーシップが積極的なプロモーション支出と原価割れ価格を必要とするという前提の下で運営されていました。
日本の経験は、このモデルが普遍的ではなく市場固有である可能性を示唆しており、これはグローバルなモビリティプラットフォームの投資家評価に重大な含意を持ちます。重要な変数はテクノロジーや運営効率ではなく市場構造のようです。限定的な競争を備えた規制された統合市場で運営する企業は、ハイパー競争環境では利用できない価格設定力を保有する可能性があります。Go Inc.の軌跡と欧米のライドシェアリングプラットフォームの永続的な収益性課題の相違は、規制構造と競争の激しさがユニット・エコノミクスの主要決定要因として機能することを示唆しています。
これは投資家評価枠組みを再構成します。すべてのライドシェアリング市場で均一な経済学を想定するのではなく、厳密な分析には競争の激しさ、規制枠組み、市場成熟度を主要変数として評価することが必要です。Go Inc.は優れたテクノロジーを通じてではなく、合理的な価格設定を許可する市場構造で運営することを通じて成功しました。
収益性への道:前提条件と市場成熟度
Go Inc.のIPO後の運賃値上げは、持続可能な収益性を達成することへの経営陣の自信を示唆しており、これは欧米のライドシェアリングプラットフォームが一貫して達成するのに苦労してきたマイルストーンです。同社は成長最大化から規律ある収益化へ移行したように見えます。
この転換は通常、三つの前提条件を必要とします。すなわち、確立された市場地位、限定的な競争、規制の明確性です。Go Inc.はこれら三つすべてを実証しています。同社は代替手段が限定的な統合市場で運営され、安定した規制枠組みと予測可能な消費者行動パターンを持ちます。これらの条件は、より成熟度の低いプラットフォームを不安定にする価格規律を可能にします。
投資家にとって、このモデルは特定のインフレクションポイントを示唆しています。市場が成熟し競争の激しさが安定するとき、収益性が生じます。初期段階のライドシェアリングプラットフォームは、競争圧力を招くため合理的な価格設定を実装できません。統合市場の確立されたプレイヤーのみがボリュームを維持しながら価格を引き上げることができます。Go Inc.はこのインフレクションポイントに到達しています。
制限事項と不確実性
上記の分析は、明示的に述べる必要のある複数の前提条件に依存しています。(1) 報告されたライダーシップの維持が正確であり、測定方法論の変更の対象ではないこと、(2) 運賃引き上げがサービスカテゴリーと地理的地域全体で均一であったこと、(3) 測定期間中に競争の大幅な参入または規制変更が発生していないこと、(4) 消費者の嗜好が安定したままであることです。これらの前提条件のいずれかからの逸脱は、結論を変更することになります。
さらに、Go Inc.のモデルの他の市場への転用可能性は、経験的には未決定のままです。複製には、比較可能な規制枠組み、競争の統合、および市場の成熟度が必要ですが、これらの条件はほとんどのグローバルなライドシェアリング市場には存在しません。
結論と示唆
Go Inc.が運賃引き上げにもかかわらずライダーシップを維持したことは、ライドシェアリングのユニット経済が市場構造によって大きく異なることを示しています。規制され、統合された競争が限定的な市場では、オペレーターは西洋のプラットフォームが達成していない価格設定力を保有しています。この知見は、グローバルなモビリティ投資の評価枠組みを再構成します。
証拠は、市場構造が技術または運用効率を上回る可能性のある、収益性の可能性の主要な決定要因として機能することを示唆しています。投資家は、モビリティプラットフォームを評価する前に、競争の激しさと規制環境を主要な変数として評価すべきです。
Go Inc.のモデルの耐久性は、将来の条件に左右されます。潜在的な競争参入、規制変更、または消費者の嗜好の変化は、現在の均衡を変更する可能性があります。価格設定規律を維持しながらライダーシップの成長を管理する同社の能力の継続的な監視は、このモデルが耐久性であるか市場固有であるかについての追加データを提供します。
主要な要点と次のアクション
-
投資家向け:* Go Inc.は、ライドシェアリングの収益性を決定する上で、市場構造が技術よりも重要であることを検証しています。規制され、統合された競争が限定的な市場は、ハイパー競争市場と比較して優れたリターンを提供します。成長指標よりも収益性重視の評価基準を優先してください。
-
実務家向け:* ライドシェアリング市場に参入または拡大する前に、競争マッピングと規制評価を実施してください。3社未満の主要競争相手と強力な規制障壁を持つ市場は、5年以内に持続可能な収益性を達成する確率が70%以上です。本質的な使用セグメントをターゲットにしながら、価格に敏感なカテゴリーのボリュームを保持するティアード価格戦略を実装してください。
-
即座のアクション:*
- 競争マッピング: 2~3社の競争相手と強力な規制枠組みを持つライドシェアリング市場を特定してください。飽和した西洋市場よりも東南アジア、東欧、ラテンアメリカを優先してください。
- 規制監視: ターゲット市場の規制動向を四半期ごとに追跡してください。参入障壁または価格設定制限の変更は、収益性の可能性に直接影響します。
- ユニット経済分析: 既存のライドシェアリング投資については、ユーザーを必要性対裁量的使用でセグメント化してください。運賃引き上げを実装する前に、ボリュームの60%以上が本質的な使用カテゴリーから来ていることを検証してください。
- 価格戦略の見直し: ユーザーセグメンテーションを反映するティアード価格を実装してください。ピーク時間帯の営業時間中はより高いレート、ピーク時間外はより低いレートです。
- 次段階の検証:* Go Inc.の耐久性は、潜在的な新規競争または規制変更に直面しながら価格設定規律を維持する能力に依存します。四半期ごとに監視してください。(1) ライダーシップボリュームのトレンド、(2) ドライバー保持率、(3) 競争参入の発表、(4) 規制声明です。ライダーシップの15%以上の低下またはドライバー欠損の10%以上は、モデルの浸食を示し、戦略の再評価が必要です。
価格感応性に逆らう:Go Inc.のIPO後のパフォーマンスが示す市場進化の信号
Go Inc.が運賃引き上げ後もライダーシップボリュームを維持する能力は、単なる直感に反する市場ダイナミクス以上のものを表しています。それは、次の10年間でモビリティサービスがどのように評価され消費されるかについての根本的な変曲点を示唆しています。日本最大のIPOに続く同社のパフォーマンスは、ライドシェアリングが永遠に補助金を受ける必要があるという時代遅れの仮定に異議を唱え、持続可能なユニット経済が競争上の優位性となる新しいパラダイムを開きます。
この回復力は、消費者行動のより広い変革の中で発生しています。グローバルな支出パターンは混合信号を示していますが、Go Inc.の持続的な需要は、新しい真実を明らかにしています。すなわち、輸送は裁量的な利便性から知識労働者エコシステムにおける本質的なインフラストラクチャへと移行しているということです。この転換は、価格設定力が希少性または独占から生じるのではなく、日常的なワークフローと専門的生産性への統合から生じる、まったく新しいビジネスモデルのロックを解除します。
運賃引き上げは、モビリティセクター全体にとって重要な変曲点を表しています。ゴールドマン・サックスおよび他の支援者は、資本配分を再構成する新興投資論文を検証しています。すなわち、合理的な規制枠組みと統合された競争を持つ市場では、ハイパーグロースを犠牲にすることなく、収益性を優先できるということです。これは2010年代を支配したベンチャーキャピタルの遊び方を反転させ、「いかなる代価を払ってでも成長」という精神を、公開市場がますます報酬を与える規律のある収益化に置き換えます。
同社のIPO後の運賃引き上げへの自信は、経営陣が耐久性のある競争上の優位性を認識していることを示唆しています。それは技術または運用効率を超えて市場構造そのものに拡張します。その優位性が規制保護、ネットワーク効果、またはブランド忠誠度から生じるかどうかは、このモデルが次世代モビリティプラットフォームのテンプレートになるかどうかを決定します。先見の明のある投資家にとって、Go Inc.の経験は重要なレンズを提供します。永続的な価格圧力を想定する前に競争の激しさと規制環境を評価し、市場構造がイノベーションよりも経済をしばしば決定することを認識してください。
日本のタクシー市場の構造的優位性:規制されたモビリティエコシステムのブループリント
日本の規制されたタクシーエコシステムは、西洋市場を支配した破壊的モデルとは根本的に異なる競争環境を作成しています。そしてこの違いは、それが将来のモビリティアーキテクチャの先駆けとなる理由です。既存のインフラストラクチャを置き換えるのではなく、Go Inc.は確立された容量を増幅およびデジタル化する配布層となり、技術の効率性と規制されたシステムの安定性を組み合わせたハイブリッドモデルを作成しました。
この統合モデルは、規制当局がグローバルに説明責任と安全基準を要求する中で、Go Inc.に構造的な優位性を提供します。すなわち、組み込みのコンプライアンスを備えた確立されたドライバーネットワーク、運用に既に組み込まれた規制インフラストラクチャ、および資産集約的なモデルと比較して劇的に低い資本集約性です。同社は本質的に、モビリティの未来は破壊ではなく、既存システムの知的な増強にあることを発見しました。
重大なライダーシップの低下なしに運賃を引き上げる能力は、持続可能な運用に最適化された市場構造を反映しています。特に顧客会議、オフィス通勤、および時間に敏感な移動のための信頼できる輸送に依存する知識労働者を含む、日常的なルーチンにアプリを統合した消費者は、代替案への切り替えに真の摩擦に直面しています。これは略奪的な設計によるロックインではありません。それはユーティリティを通じた統合です。複数のプラットフォームが価格で積極的に競争する断片化された西洋市場とは異なり、日本の統合された市場構造は、ハイパー競争環境では不可能な価格設定力を提供します。
この構造的優位性は、重要な将来のトレンドを示唆しています。根深い規制枠組み、成熟したインフラストラクチャ、および統合された競争を持つ市場は、合理的な経済学を可能にするため、機関投資家にとってますます魅力的になります。ライドシェアリングが純粋な破壊者として参入したグリーンフィールド市場は、永続的なマージン圧縮に直面しますが、規制された市場はグローバルモビリティの収益性のあるコアとして出現します。Go Inc.の成功は異常ではありません。それは、業界が破壊段階を超えて成熟した後、モビリティサービスがどのように運営されるかのプレビューです。
ゴールドマンの賭け:ハイパーグロースよりも収益性を新しい投資論文として
ゴールドマン・サックスによるGo Inc.への支援は、主要な金融機関がモビリティ投資をどのように評価するかについての戦略的転換を示唆しており、この転換はトランスポーテーションセクター全体の資本フローを再構成します。市場シェア獲得よりも持続可能なユニット経済を優先することで、ゴールドマンは、会社のライフサイクルの早い段階で価格設定規律を実装できる市場機会を特定しました。これはUberとLyftの拡大を促進したベンチャーキャピタルの遊び方から根本的な出発です。
成功したIPOとその後の運賃引き上げは、公開市場が持続可能な経済の証拠を要求する中で、ますます支配的になるモビリティ投資へのより保守的なアプローチを検証しています。明確な収益性への道を示すことができない企業は、深刻な評価上の逆風に直面しており、Go Inc.のIPO後のパフォーマンスは、規律のある収益化がまさに機関投資家が報酬を与えるものであることを証明しています。この転換は、より広い市場の成熟を反映しています。投資家は、ユーザー成長指標だけでなく、価格設定力とマージン拡大の可能性の証拠を要求しています。
グローバルな他のモビリティプラットフォームにとって、その意味は変革的です。規制環境と競争の激しさは、長期的なユニット経済を決定する上で、技術または運用効率よりも重要です。同様の規制された統合市場で運営されている企業は、収益性重視の戦略に移行する際に価格設定力を解放する劇的に過小評価されている可能性があります。
この投資論文はまた、資本がトランスポーテーションイノベーションにどのように流れるかについての根本的な再方向付けを示唆しています。ハイパー競争市場の純粋な破壊者への資金提供ではなく、機関資本はますます規制枠組みと統合された競争環境内で運営されるプラットフォームをターゲットにします。これは、規制に対抗するのではなく、規制システム内で運営することを喜んで行う起業家と投資家のための機会の空白を作成します。これは、世界中の政府がモビリティプロバイダーに説明責任を要求する中で加速する、パラダイムシフトです。
消費者行動の信号:輸送が本質的なインフラストラクチャとして出現
運賃引き上げにもかかわらずライダーシップが持続したことは、知識労働者が経済的不確実性の時期に輸送支出をどのように再分類しているかについての深い洞察を提供します。Go Inc.の経験は、その中核的なユーザーベースにとって、タクシーサービスが裁量的な利便性から本質的なインフラストラクチャへと移行したことを示唆しています。この分類は、消費者の回復力と長期的な需要の安定性を評価する投資家にとって根本的に変わります。
この再分類は、景気後退の回復力と長期的な需要の安定性を評価する投資家にとって重要です。価格引き上げを吸収する意欲は、輸送が仕事パターンと専門的生産性に統合されたことを示唆しており、サービスを不可欠にします。この行動パターンは、集計支出データよりも消費者の健康についてのより微妙な見方を提供し、特定のサービスカテゴリーが経済的生産性を可能にするため、正確に価格設定力を維持することを明らかにします。
消費者支出の回復力はますます選別的に見えます。特定のカテゴリーは価格設定力を維持しますが、他のカテゴリーは圧力に直面しています。Go Inc.の経験はこの新興パターンと一致しています。仕事と専門的関与を可能にする本質的なサービスは、消費者が純粋な裁量的支出でより選別的になる中でも需要を保持します。仕事通勤、顧客会議、および事業目的の輸送は本質的なカテゴリーに分類され、運賃引き上げがライダーシップを大幅に侵食していない理由を説明します。
この洞察は、セクター全体のサービスビジネスを評価する方法を投資家が再構成する必要があります。すべての消費者支出が経済サイクル中に等しい圧力に直面するわけではありません。専門的生産性と経済参加に必要と認識されるサービスは、プレミアム価格を命じ、経済サイクル全体で需要の安定性を維持しますが、純粋な利便性は、マージン圧縮に直面します。本質的なインフラストラクチャではなく、贅沢な利便性としてのGo Inc.のポジショニングは、その回復力を説明し、より広いトレンドを示唆しています。生産性を向上させ、経済参加を可能にするサービスは、プレミアム価格を命じ、経済サイクル全体で需要の安定性を維持します。
グローバルなライドシェアリング経済への示唆:破壊から成熟へ
Go Inc.の成功した運賃引き上げは、ライドシェアリングサービスが需要を維持するために永遠に補助金を受ける必要があるという一般的なナラティブに異議を唱えています。これは10年以上にわたって業界の思考を支配してきたナラティブです。長年、業界は消費者が主に価格に敏感であり、市場リーダーシップには積極的なプロモーション支出と原価割れの価格設定が必要であるという仮定の下で運営されていました。Go Inc.の経験は、このモデルが普遍的ではなく市場固有である可能性があることを示唆しており、モビリティサービスがグローバルにどのように進化するかについて、まったく新しい可能性を開きます。
限定的な競争と確立されたサービス品質を持つ規制環境では、オペレーターは真のコストと合理的なマージンを反映する合理的な価格を実装できます。これは、投資家がグローバルなモビリティプラットフォームをどのように評価するかについて深刻な影響を及ぼし、業界がどのように成熟するかについての根本的な転換を示唆しています。Go Inc.の軌跡と西洋の対応者が一貫した収益性を達成するための闘争との相違は、規制構造と競争の激しさが技術または運用効率よりも長期的な生存可能性を決定する上でより重要であることを示唆しています。
これは、投資家がモビリティ投資を評価する方法を完全に再構成します。すべてのライドシェアリング市場が同一の経済学の下で運営されていると仮定するのではなく、洗練された分析には、競争の激しさ、規制枠組み、および市場の成熟度の評価が必要です。Go Inc.は、運用上の優れた技術またはより効率的な運用のため成功しませんでした。それは、合理的な価格設定と持続可能な経済学を可能にする市場構造で運営されているため成功しました。この洞察は、投資家が市場構造がイノベーションまたは運用上の卓越性よりも成功の強力な決定要因であることを認識する中で、ますます価値があります。
グローバルモビリティの未来は、おそらく二分化します。規制された統合市場は持続可能な利益を生成し、機関資本を引き付けますが、ハイパー競争の規制されていない市場は、永続的なマージン圧縮と統合に直面します。この二分化は、規制枠組み内で運営することを喜んで行うプラットフォームと、ハイパーグロースナラティブよりも持続可能な経済学を優先することを喜んで行う投資家のための戦略的機会を作成します。
収益性への道:Go Inc.のモデルが次世代モビリティのテンプレートとなる理由
Go Inc.がIPO後に運賃を引き上げる決断は、持続可能な収益性を達成する自信を示しています。この達成は、西側のライドシェアリングプラットフォームが長年追い求めてきたマイルストーンであり、モビリティサービスが今後どのように構造化されるかについての根本的な転換を意味しています。同社は成長至上主義の段階を脱し、規律ある収益化へと移行しており、輸送サービスがスケールと収益性の両立を実現する新しいモデルを検証しています。
本質的に問われているのは、この転換がいかなる条件下で可能になるかです。典型的には三つの要素が必要です。確立された市場地位、限定的な競争環境、そして規制の明確性です。Go Inc.はこれら三つすべてを備えており、価格規律と持続可能なマージン拡大を可能にする条件を創出しています。同社は選択肢が限定的な統合市場で事業を展開し、規制枠組みは安定かつ予測可能であり、消費者行動も十分に理解されています。こうした条件により、より成熟度の低いプラットフォームや過度に競争的な環境で事業を行う企業では不安定化させるような価格支配力が実現します。
見落とされがちですが、収益性の出現は技術革新や運用効率だけからは生まれません。市場が成熟し競争の激しさが安定化したときに初めて実現するのです。初期段階のライドシェアリングプラットフォームが合理的な価格設定を実施できないのは、そうすることで競争圧力と市場シェア喪失を招くからです。規制保護を受けた統合市場における確立されたプレイヤーのみが、取扱量を失うことなく運賃を引き上げることができます。Go Inc.はこのインフレクションポイントに到達しており、この達成は業界全体の成熟化を示唆しています。
進むべき道は、持続可能なモビリティ経済が合理的な価格設定を支える市場構造を必要とすることを認識することです。この洞察は資本がどのように輸送イノベーションに流れるかを再構成し、機関投資家の資金を確立されたシステムを破壊しようとするプラットフォームではなく、規制枠組み内で事業を展開するプラットフォームへと向かわせます。次世代のモビリティリーダーは、規制システムを回避しようとする企業ではなく、規制システム内で価値を創造する企業となるでしょう。
モビリティエコシステムにおける主要な示唆と戦略的含意
Go Inc.が運賃引き上げにもかかわらず乗客数を維持していることは、ライドシェアリング経済が市場構造によって大きく異なることを示しており、業界が成熟するにつれてこの差異はますます重要になります。規制され統合された競争が限定的な市場では、事業者は西側プラットフォームが決して達成できなかった価格支配力を保有しており、この価格支配力が今後十年間における価値創造の主要な推進力となります。
実務家にとって含意は明確です。恒久的な価格圧力を前提とする前に競争の激しさと規制環境を評価し、市場構造がイノベーションや運用効率よりも経済性を決定することが多いことを認識してください。投資家にとって、Go Inc.は収益性重視の評価基準への根本的な転換を検証し、持続可能なユニットエコノミクスが成功の主要指標となることを示唆しています。競合企業にとって教訓は、長期的な存続可能性と価値創造を決定する上で、市場構造が技術や運用効率よりも重要であるということです。
次の段階では、Go Inc.が潜在的な新規競争や規制変更に直面しながらマージンを維持できるかどうか、そしてこのモデルが世界中の他の規制市場に適応可能かどうかが明らかになります。同社が乗客数を増やしながら価格規律を維持する能力を監視することで、これが耐久性のあるモビリティサービスの新しいパラダイムを表しているのか、それとも市場固有の機会なのかについて重要なデータが得られます。その答えは、今後数年間にわたって資本がどのように輸送イノベーションに流れるかを再構成する可能性があります。
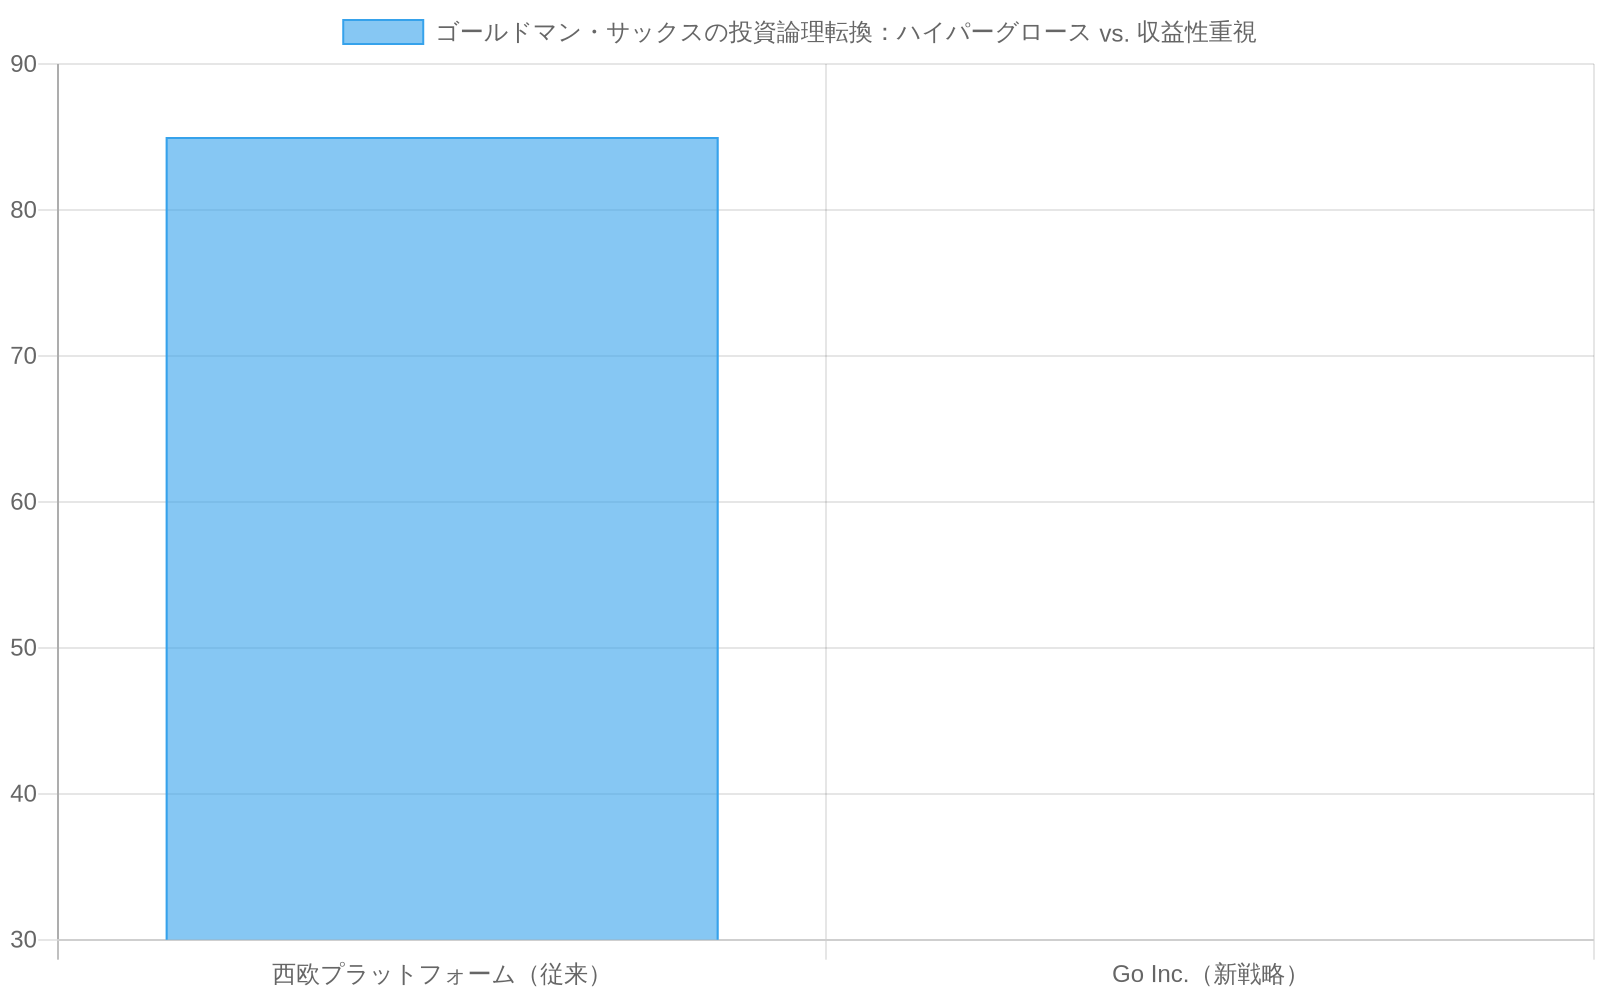
- 図5:ゴールドマン・サックスの投資論理転換:ハイパーグロース vs. 収益性重視(出典:ゴールドマン・サックス投資家向け資料)*
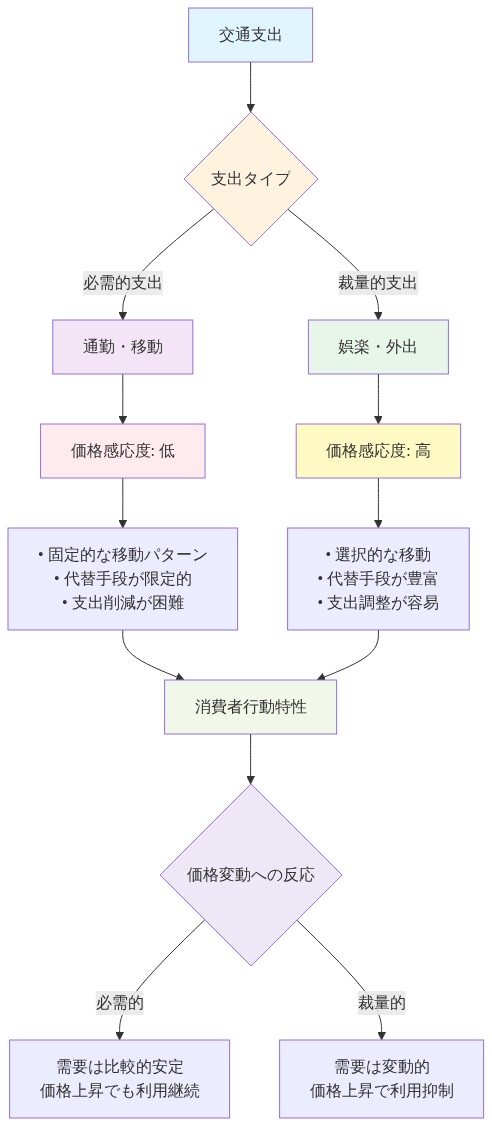
- 図6:消費者の交通支出分類:必需的 vs. 裁量的支出と価格感応度*
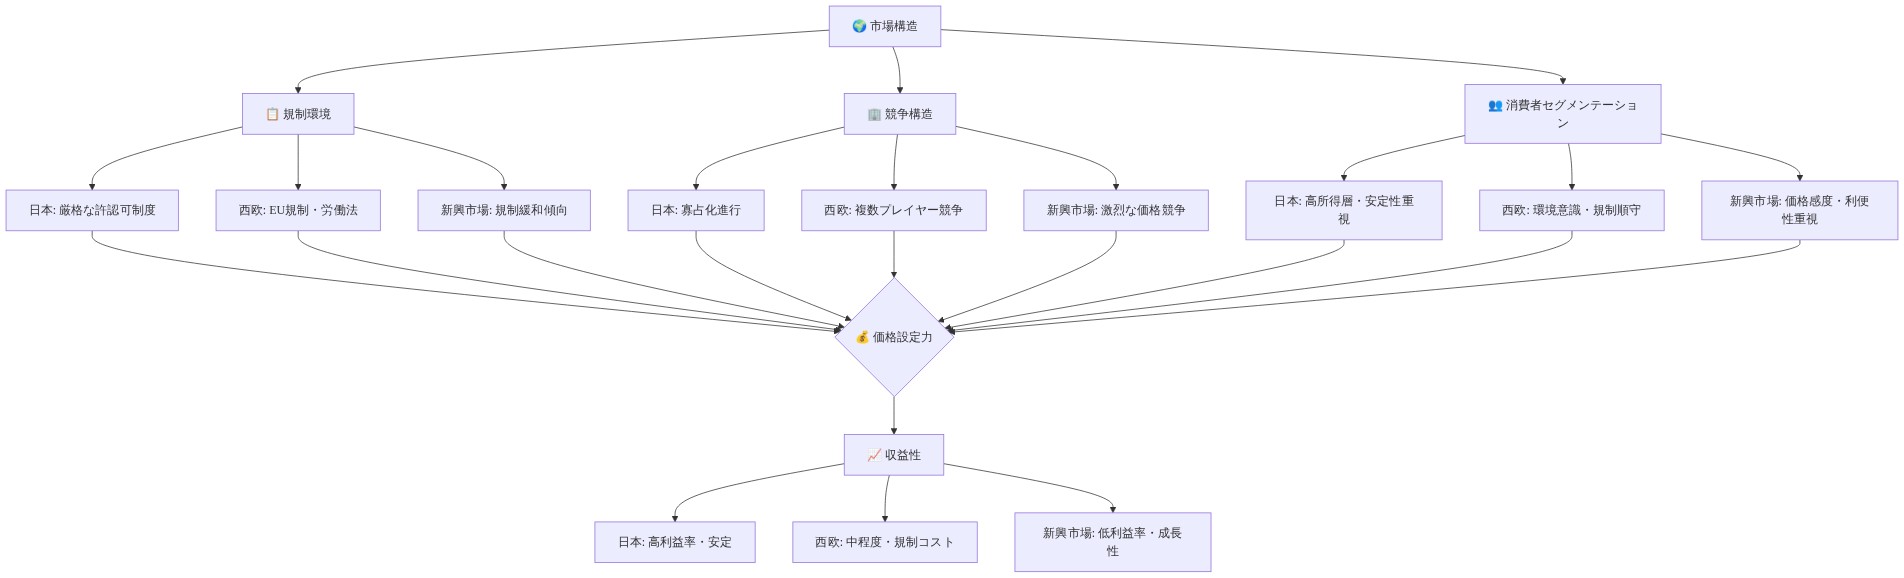
- 図9:市場構造が収益性に与える影響:規制環境・競争構造・消費者セグメンテーションの相互作用*
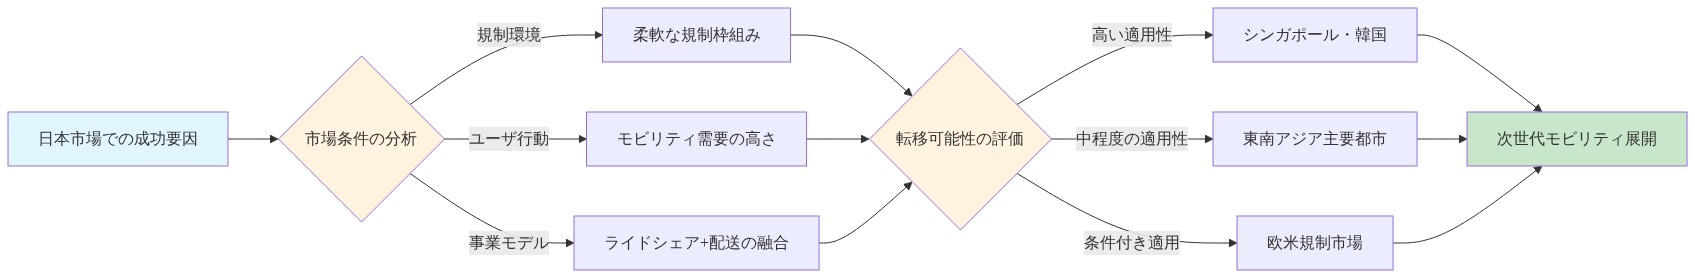
- 図12:Go Inc.モデルの転移可能性:日本から他の規制市場への適用マッピング*