ITG CFO:我々はAIブームの「ツルハシとシャベル」である
AI物理層を支えるインフラストラクチャの役割
2024年7月1日のITGのIPOは、ファイバーおよび通信企業をAIインフラストラクチャ開発の重要な転換点に位置付けました。市場の注目は半導体メーカー(Nvidia、TSMC)とハイパースケール・クラウドプロバイダー(AWS、Google Cloud、Azure)に集中していますが、データセンター運用を可能にする物理的接続層は、同等に不可欠であり、潜在的にはより耐久性のある投資機会を表しています。この論拠は、AIワークロード成長が現在の構築サイクルを超えて、インフラストラクチャ資本支出の高い水準を維持するという想定に基づいています。
この主張の経験的根拠には検証が必要です。Alibaba、Meta、Microsoftを含む企業は、AIインフラストラクチャへの実質的な資本コミットメントを発表しており、2025年から2026年を通じた年間グローバルデータセンター支出が200億ドル以上に達するという推定があります(Statista、2024年)。しかし、これらの支出は循環的圧力に直面しています。Alibabaの利益は最近の四半期で前年同期比75%減少しており、その一部はAIインフラストラクチャ投資によるもので、需要の持続性と投資回収期待についての疑問を生じさせています。
ITGの「ツルハシとシャベル」というポジショニングは、カリフォルニアゴールドラッシュの類推を呼び起こします。必須ツールの供給者は、しばしば採掘者自身よりも一貫性のある利益を生み出しました。この歴史的類推には限定が必要です。一部のツール供給者は耐久的な収益性を達成しましたが、競争が激化し、ゴールドラッシュサイクルが終わるにつれて、多くは商品化に直面しました。この類推の現代ファイバーインフラストラクチャへの適用可能性は、接続性が差別化されたままであるか、商品化されたユーティリティになるかに依存しています。
半導体サイクルやソフトウェアプラットフォームとは異なり、ファイバーインフラストラクチャは数十年の物理的有用性を提供し、近期(10~15年)における技術的破壊リスクは最小限です。同社のファイバーネットワークは、分散されたAI施設を接続するバックボーン接続を提供します。ワークロードがより高い帯域幅とより低いレイテンシーを要求するにつれて、この役割の価値は増加します。しかし、このバリュープロポジションは以下を想定しています。(1)少数のメガセンターへの統合ではなく、分散されたAIインフラストラクチャに対する継続的な需要、および(2)ファイバーが新興技術による置き換えではなく、最適な接続媒体のままであること。
タイミングは、以前のインフラストラクチャサイクルで観察された順序立った投資パターンを反映しています。初期のデータセンター構築が資本を吸収した後、接続インフラストラクチャが重要な段階として続きます。ハイパースケール事業者は、内部データセンタートラフィック支援だけでなく、施設間接続とクラウドオンランプも必要とします。これは、以下の条件下で、初期構築を超えて数年間にわたる継続的な需要可視性を生み出します。(1)データセンター構築タイムラインが現在予測されているように延長され、(2)事業者が統合ではなく分散アーキテクチャを優先すること。
データセンター接続の必然性
現代のAIトレーニングクラスタは、従来のコンピューティング施設とは根本的に異なる接続要件を生成します。数万個のGPUを収容する施設は、年間エクサバイト単位で測定されるデータフローを生成し、ダークファイバー、高数ケーブル、および冗長パスウェイを必要とします。これらの技術仕様は、マルチ年の展開サイクルを伴います。ファイバールート取得、許可、および設置は、データセンター構造構築よりも長いタイムラインに従います(通常、施設の場合は12~18ヶ月対18~36ヶ月)。
このタイムライン差は、特定の地理的回廊における既存の通行権アクセスと導管インフラストラクチャを持つ確立されたプロバイダーに自然な利点を生み出します。これらの資産は競争に対する意味のある障壁を確立しますが、この利点の大きさは以下に依存しています。(1)AIデータセンター需要の地理的分布、および(2)新規参入者が高需要回廊で通行権アクセスを取得または交渉できるかどうか。
ITGは、異なる接続要件を持つ複数の顧客セグメントをサポートする必要があります。ハイパースケール・クラウドプロバイダー(AWS、Google、Microsoft)、コロケーション事業者(Equinix、Digital Realty)、およびプライベートAIインフラストラクチャを構築する企業です。各セグメントは、異なる契約構造、ボリュームコミットメント、および価格設定ダイナミクスを提示します。ハイパースケール・プロバイダーは重大な交渉力を保有し、ますます独自ファイバーネットワークのビルド対バイ決定を評価し、顧客集中リスクを生み出しています。
インフラストラクチャ層は、ハイブリッド収益特性を示します。データセンター構築は1回限りのプロジェクト収益を生成しますが、ファイバーリースまたはダークファイバー販売は、サブスクリプションのような予測可能性を持つ継続的な収益ストリームを生成します。この区別は重要です。継続的な収益は通常、より高い評価倍数を命じます(テレコムサービスの場合は8~12倍のEBITDA対プロジェクトベースの構築の場合は4~6倍)。ITGの収益ミックスを理解すること、つまり容量販売、マネージドサービス、およびインフラストラクチャリースから得られる割合は、キャッシュフロー特性と競争ポジショニングを決定します。
同社の財務モデルは、利用率と価格設定力に大きく依存しています。ファイバー容量が十分に利用されないままであるか、顧客がレートについて積極的に交渉する場合、展開された資本の投資回収率は資本コストを下回る可能性があり、強い需要成長にもかかわらず価値破壊を生み出します。逆に、容量制約が供給よりも速く出現する場合、価格設定力は歴史的な電気通信規範を超える可能性があります。
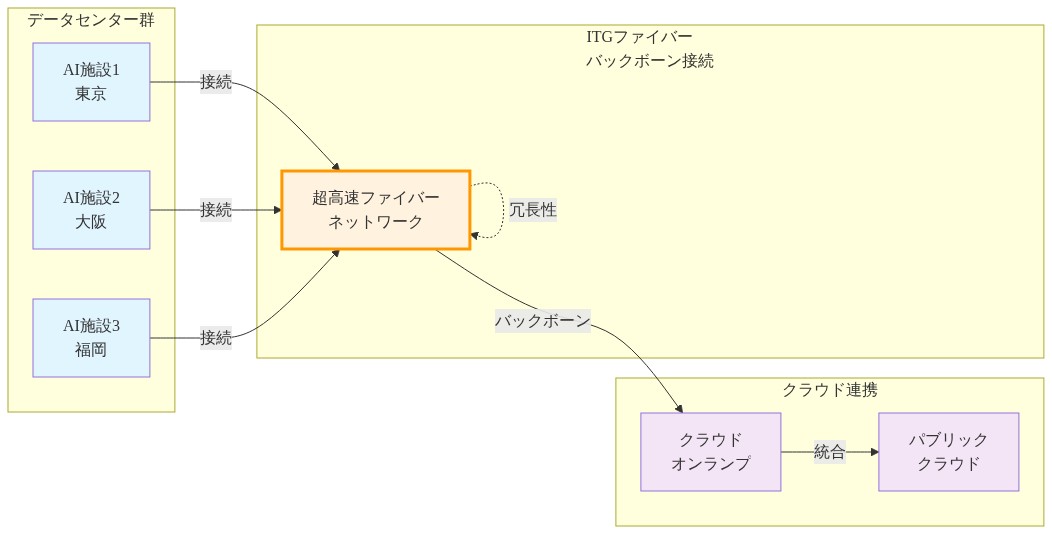
- 図3:分散型AI施設間のファイバー接続アーキテクチャ*
資本配分と成長優先事項
CFOのクリス・メクレイの資本配分決定は、ITGがピーク構築年間の市場シェアをキャプチャするのに十分な速度でスケーリングでき、同時に財務規律を維持できるかどうかを決定します。同社は古典的なインフラストラクチャのトレードオフに直面しています。ファイバーネットワーク拡張には実質的な初期資本が必要です(地理と設置方法に応じて1マイルあたり50万ドルから200万ドル)。投資回収は10~15年の資産ライフにわたって実現され、成長野心と短期的な収益性の間に緊張を生み出します。
地理的拡張、ネットワーク密度、およびより高容量システムの技術投資に関する戦略的選択は、競争ポジショニングを形成します。IPO収益は成長資本を提供しますが、展開ペースとプロジェクト選択基準は、需要持続性に対する経営陣の信頼を明らかにします。監視すべき主要指標には以下が含まれます。(1)収益の割合としての資本支出ガイダンス、(2)プロジェクト回収期間の想定、および(3)業界ベンチマークに対するレバレッジ比率。
買収機会は、スケーリングの資本を欠く小規模地域プロバイダーとして出現する可能性があります。統合は市場統合を加速させる可能性がありますが、独占禁止法の考慮は大規模な組み合わせを制限する可能性があります。有機ネットワーク拡張と無機成長のバランスを取りながら、レバレッジ比率を管理することは、中心的な財務課題を表しています。インフラストラクチャビジネスは、循環的ピーク時の過度な構築を回避するために、規律のある資本展開を必要とします。これは、過剰容量が数年間にわたって投資回収を破壊した以前のテレコムサイクルで実現されたリスクです。
メクレイの資源配分の実績、つまり混雑した回廊での高投資回収プロジェクトを支持するか、地理的多様化を追求するかは、ITGが耐久的な競争優位を構築するか、主に価格で競争する商品化された接続プロバイダーになるかを決定します。初期の資本配分決定は、経営陣の戦略的規律の証拠を提供します。
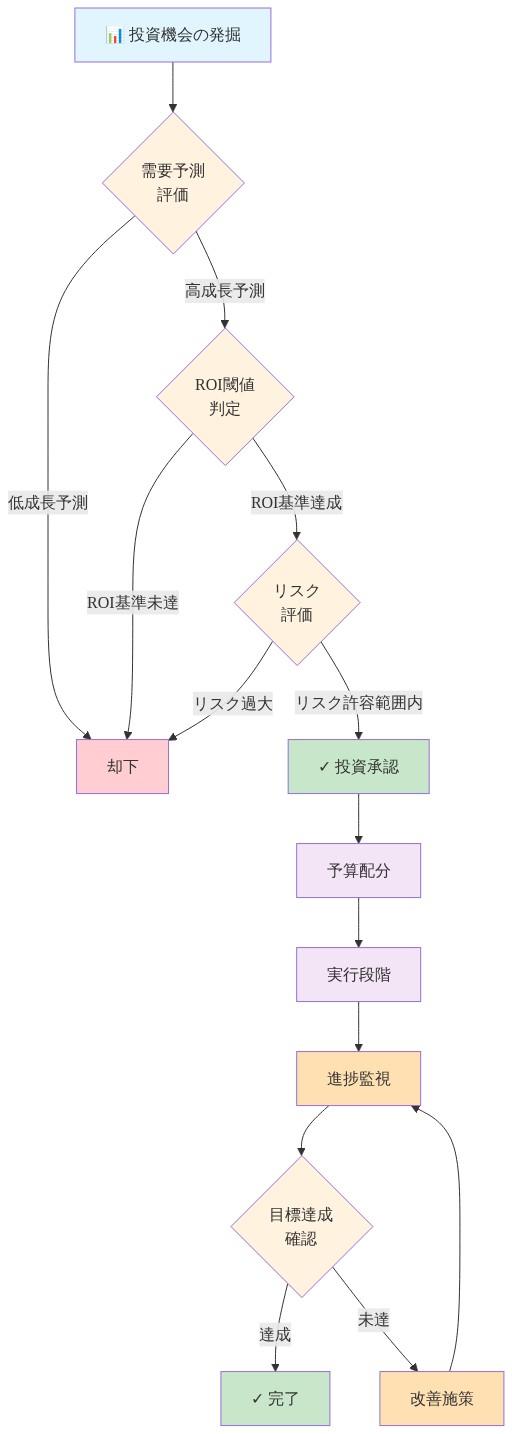
- 図6:ITGの規律ある資本配分フレームワーク*
AIスタック内の競争ポジショニング
ITGは、AI展開を可能にする複数のインフラストラクチャ層が存在する複雑なエコシステム内で運用しています。AIインフラストラクチャスタックには以下が含まれます。(1)コンピュート(GPU、TPU)、(2)接続性(ファイバー、ワイヤレス)、(3)データセンター施設、(4)ソフトウェアプラットフォーム、および(5)API/モデルアクセス層。異なる層は、異なる投資家プロファイルと競争ダイナミクスを引き付けます。
競争の問題は、ファイバープロバイダーが重要性に対して比例した価値をキャプチャできるかどうかに集中しています。歴史的に、電気通信インフラストラクチャは、本質的なサービスを提供しているにもかかわらず、顧客が接続性を差別化されていないユーティリティと見なすため、商品化圧力に苦しんでいます。ITGがこの運命を回避する能力は、特殊な機能を提供することに依存しています。AIワークロード用に最適化された超低レイテンシールート、業界標準を超える冗長性構成、またはスイッチングコストを生み出すコロケーションパートナーシップ。
国家キャリア(Verizon、AT&T、Lumen)および特殊な競争者(Zayo、Digital Bridge)に対する同社のスケールは、ハイパースケール顧客との交渉力を決定します。主要クラウドプロバイダーによる垂直統合は、実存的な競争脅威を表しています。Meta、Google、およびMicrosoftは独自ファイバーネットワークに投資し、サードパーティプロバイダーへの依存を減らしています。しかし、ファイバー展開の資本集約性と地理的複雑性は、非コア・インフラストラクチャ、特にITGが利点を維持する可能性がある人口密度の低い回廊でこのリスクを制限する可能性があります。
競争的差別化には以下のいずれかが必要です。(1)AIワークロード用に最適化された優れたネットワークトポロジー、(2)高需要回廊における排他的通行権アクセス、または(3)優れたサービスレベルと信頼性。明確な差別化がない場合、ITGはより大きなスケールとより低い資本コストを持つより大きなキャリアからの価格設定圧力に直面しています。
市場受け入れと投資家需要
ITGのIPO後のパフォーマンスは、投機的なAI投資と予測可能な需要を持つ基礎インフラストラクチャを区別する投資家の洗練さを明らかにしています。株式パフォーマンス、機関投資家の関心、および上場以来のアナリストカバレッジパターンは、投資家がこれらのカテゴリーを区別するか、すべてのAI関連企業を差別化されていない成長プレイとして扱うかを示しています。
AI関連オファーに対する選別的熱意の中でのIPOのタイミングは、インフラストラクチャ投資ナラティブの持続可能性についての初期信号を提供します。ITGの評価倍数が従来の電気通信企業(8~12倍のEBITDA、1.5~2.5倍の株価売上高比)に近い場合、高成長技術企業(20~40倍のEBITDA、8~15倍の株価売上高比)よりも、成長加速または従来のテレコムからの差別化についての投資家の懐疑を示唆しています。逆に、プレミアム評価は、接続インフラストラクチャが異なる財務指標を保証する異なる投資カテゴリーを表すというテーゼを検証するでしょう。
顧客集中パターンと契約可視性は、短期的な株式パフォーマンスを形成します。ハイパースケール事業者との大型契約は、収益確実性を提供しますが、交渉で顧客レバレッジを生み出します。四半期ごとの利益ガイダンスと経営陣のプロジェクトパイプラインに関するコメントは、AIビルドアウトサイクル全体を通じて成長を維持する同社の能力に対する市場信頼をテストします。収益成長、EBITDA利益率、および投資資本利益率のアナリスト推定は、市場期待が基本的なビジネス経済学と一致しているかどうかを評価するためのベンチマークを提供します。
リスク要因と実行上の課題
「ツルハシとシャベル」ナラティブは、投資テーゼを損なう可能性のある重大なリスクからITGを免除しません。AIインフラストラクチャの需要集中は、現在の構築ペースが持続不可能であることが判明した場合、循環的エクスポージャーを生み出します。Alibabaなどの企業の利益を圧迫している大規模な資本支出は、投資回収期待が満たされない場合、株主の反発に直面し、インフラストラクチャ展開を遅くし、ITGのプロジェクトパイプラインを減らす可能性があります。
許可、通行権アクセス、および電気通信政策変更に関する規制リスクは、コストを増加させるか、拡張を遅延させる可能性があります。環境許可要件、特に敏感な地域を横切るファイバールートの場合、実行の不確実性を生み出します。技術的破壊は、ファイバーよりも他のインフラストラクチャ層に対する脅威は少ないですが、ワイヤレス(5G/6G)またはサテライト接続が特定のアプリケーションまたは地理で陸上ファイバーの代替に十分に改善される場合、リスクを生じさせます。
大規模プロジェクトの実行上の課題、つまりコスト超過、スケジュール遅延、および顧客支払い問題は、財務的変動性を生み出します。同社の相対的な若さと最近の公開ステータスは、これらの課題をナビゲートする経営陣の能力を評価するための限定的な運用履歴を意味します。投資家は、メクレイとリーダーシップチームが、確立された電気通信キャリアおよび潜在的に垂直統合された技術企業と競争しながら、資本集約的なインフラストラクチャプロジェクトを実行するために必要な運用規律を保有しているかどうかを評価する必要があります。
顧客集中リスクは特に注意に値します。少数のハイパースケール事業者が収益の大きな割合を表す場合、主要顧客の喪失または積極的な再交渉は、財務パフォーマンスに重大な影響を与える可能性があります。債務容量の制約は、レバレッジ比率が契約閾値に近づく場合、成長資本の利用可能性を制限する可能性があります。
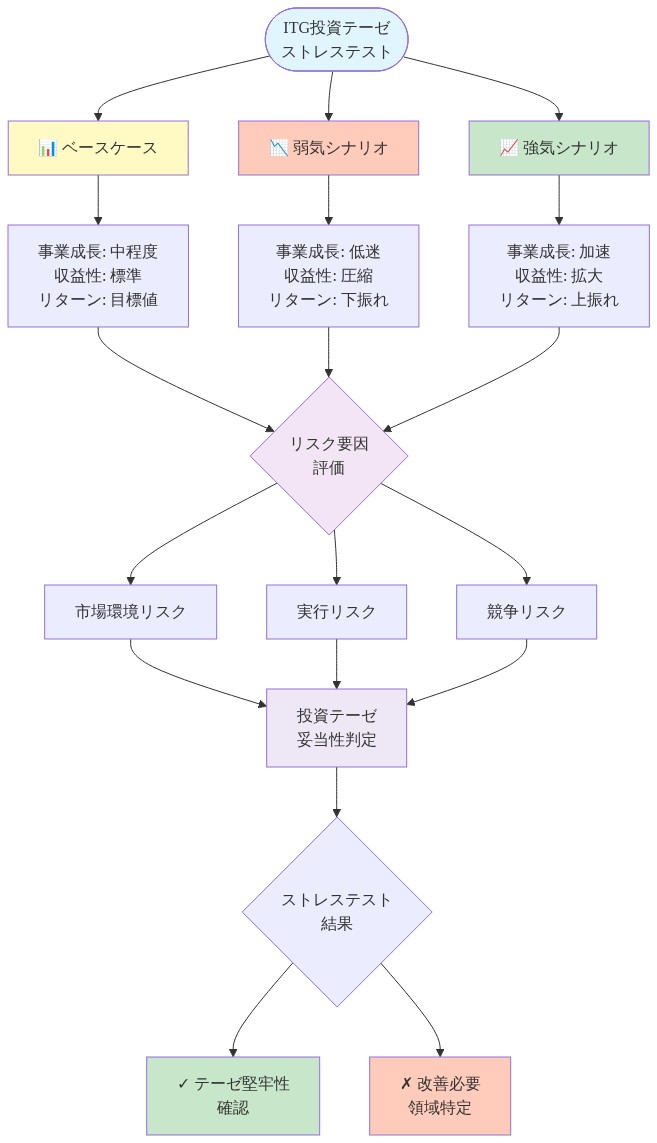
- 図12:ITG投資テーゼのシナリオ分析(ベース/弱気/強気)*
主要な考慮事項と次のアクション
AIデータセンターにサービスを提供するファイバーインフラストラクチャプロバイダーとしてのITGのポジショニングは、より投機的なAI投資とは異なる、真の構造的機会を表しています。同社は、ハイパースケール事業者がデータセンター構築を完了し、接続要件に焦点をシフトするにつれて、継続的な需要可視性から利益を得ます。しかし、成功は実行規律、競争的差別化、および複雑なインフラストラクチャエコシステム内で比例した価値をキャプチャする能力に依存しています。
ITGを評価する実務家は、以下を監視する必要があります。(1)四半期ごとのプロジェクトパイプラインとブッキング傾向、(2)顧客集中指標と契約更新率、(3)資本展開決定とプロジェクト選択基準、(4)国家キャリアおよび垂直統合された技術企業に対する競争ポジショニング、および(5)ファイバー展開タイムラインに影響する規制の進展。同社が地理的多様化を追求するか、競争優位が防御可能な高投資回収回廊に焦点を当てるかを評価します。価格設定傾向と利用率を追跡して、同社が価格設定力を維持するか、商品化圧力に直面するかを評価します。
インフラストラクチャテーゼは、AI接続性に対する構造的需要に基づいて引き続き説得力がありますが、投資回収は経営陣の実行と、潜在的な商品化圧力の中で差別化を維持する同社の能力に大きく依存しています。評価倍数は、インフラストラクチャの耐久的な需要特性と、ビジネスモデルに固有の競争的および循環的リスクの両方を反映する必要があります。
データセンター接続性の必須要件:技術仕様と展開の現実
最新のAIトレーニングクラスタが生成する接続性の需要は、従来のコンピューティング施設とは根本的に異なります。10,000個以上のGPUを収容する単一施設は月間400ペタバイト以上のデータフローを生成し、これは従来のエンタープライズアプリケーションをはるかに上回ります。これらのワークロードはダークファイバ(専用の未点灯ファイバペア)、高密度ケーブル(288ファイババンドル)、50ミリ秒以下のフェイルオーバー時間を備えた冗長経路を必要とします。これらの技術仕様は複数年にわたる展開サイクルを伴います。ファイバルート取得(6~12ヶ月)、許認可(3~9ヶ月)、設置(6~18ヶ月)はデータセンター建設をはるかに超える期間を要します。
-
実務的な制約:* これにより既存インフラを保有する確立された事業者に対して防御可能な優位性が生まれます。特定の地理的回廊における通行権アクセスと導管は競争への意味のある障壁を確立します。ITGが既存インフラを活用する能力は、需要が加速する中で不均衡な価値を獲得する立場に同社を置きます。しかし同社は同時に異なる要件を持つ3つの異なる顧客セグメントをサポートする必要があります。
-
ハイパースケールクラウドプロバイダ(AWS、Google、Meta):超低レイテンシ(1ミリ秒未満)、大規模容量(400テラビット以上)、複数地域にわたる地理的冗長性を要求
-
コロケーション事業者(Equinix、Digital Realty):柔軟な容量プロビジョニング、マルチテナント分離、迅速な展開(30~90日)が必要
-
エンタープライズプライベートインフラ: コスト最適化、セキュリティ分離、既存WAN アーキテクチャとの統合を要求
各セグメントは異なるサービスモデル、価格体系、サポート機能を必要とします。ITGのサービス提供と顧客要件の間の不整合は収益漏洩と競争脆弱性を生み出します。
- 収益モデルの含意:* インフラストラクチャレイヤーは経常収益特性から恩恵を受けます。データセンター建設は一回限りのプロジェクト収益を生成しますが、ファイバリースまたはダークファイバ販売はサブスクリプション型の予測可能性を生み出します。プロジェクトベースの展開収益(総額の40~50%)と継続的なサービス収益(50~60%)を組み合わせたハイブリッドモデルはキャッシュフロー安定性を提供します。ITGの具体的な収益ミックスを理解することが重要です。同社が主に容量を販売しているのか(資本集約的)、マネージドサービスを提供しているのか(マージン有利)、インフラをリースしているのか(経常的だが低マージン)によって、キャッシュフロー特性と競争ポジショニングが決定されます。現在の公開ファイリングはこの内訳を明確にすべきです。不明確な場合、投資家向けプレゼンテーションまたはアナリストコールが必要な詳細を提供します。
資本配分と成長優先事項:規律ある展開フレームワーク
CFOのクリス・メクレイの資本配分決定は、ピークの建設年間中に市場シェアを獲得するために十分な速度でスケールできるかどうか、同時に財務規律を維持できるかどうかを決定します。同社は典型的なインフラストラクチャのトレードオフに直面しています。ファイバネットワーク拡張には実質的な初期資本(主要回廊あたり1億5,000万~3億ドル)が必要で、リターンは7~10年にわたって実現され、成長野心と短期的な収益性の間に緊張が生じます。
- 戦略的意思決定フレームワーク:* メクレイは3つの競合する資本展開アプローチを評価する必要があります。
-
地理的集中戦略:3~5の高需要回廊(おそらくカリフォルニア、テキサス、バージニア、ニューヨーク)に資本を展開し、顧客密度が迅速な建設を正当化する場所です。利点:より速いROI、防御可能な競争ポジション、運用フォーカス。欠点:顧客集中リスク、限定的な地理的多様化、地域経済低迷への脆弱性。
-
地理的多様化戦略:10以上の地域に資本を分散して全国的なフットプリントを構築します。利点:顧客集中の軽減、複数の成長ベクトル、地域的混乱への耐性。欠点:市場ごとのROIが遅い、運用複雑性の上昇、低リターンプロジェクト間での資本分散。
-
買収主導の統合:IPO収益を使用して地域プロバイダを買収し、市場統合を加速させます。利点:迅速なスケール、競合他社の排除、既存の顧客関係。欠点:統合の複雑性、文化的不整合、競争的M&A環境での過払いリスク。
-
実行の現実:* メクレイの資本配分決定は以下の具体的なメトリクスに対して評価されるべきです。
-
プロジェクトレベルのROI:有機ネットワーク拡張の目標IRRは15%以上。12%以下は資本配分の誤りを示唆
-
レバレッジ比率:ネット負債/EBITDA比率を3.5倍以下に維持して財務柔軟性を保持。より高い比率は過度な拡張を示唆
-
顧客獲得コスト:CAC回収期間を追跡。3年を超えるものは持続不可能なユニット経済を示唆
-
容量利用率:ダークファイバ利用率を監視。60%未満の利用率は過度な構築を示唆。85%以上は容量制約を示唆
IPO収益は成長資本を提供しますが、展開ペースとプロジェクト選択基準は経営陣の需要持続可能性への信頼を明らかにします。四半期決算説明会は資本展開率、プロジェクトパイプラインの可視性、利用率メトリクスを開示すべきです。経営陣がガイダンスに対して資本を一貫して過少展開したり、プロジェクトを遅延させたりする場合、需要の弱さまたは実行上の課題のいずれかを示唆します。両者とも重大なリスクです。
AIスタック内の競争ポジショニング:差別化か商品化か
ITGはAI展開を可能にする複数のインフラストラクチャレイヤーが存在する複雑なエコシステム内で運営されています。競争上の問題は、ファイバプロバイダが重要性に対して比例した価値を獲得できるかどうかに集中しています。歴史的に、電気通信インフラは本質的なサービスにもかかわらず商品化圧力に苦しんできました。顧客は接続性を差別化されていないユーティリティと見なすためです。ITGがこの運命を回避する能力は、スイッチングコストを生み出す特殊な機能を提供することに依存しています。
-
防御可能な差別化ベクトル:*
-
超低レイテンシルート:主要データセンタークラスタ間で0.5ミリ秒未満のレイテンシを持つ独自ファイバパスは15~25%の価格プレミアムを命じる
-
冗長性構成:99.99%以上のアップタイムSLAを備えたマルチパスアーキテクチャはミッションクリティカルなワークロードのプレミアム価格を正当化
-
コロケーションパートナーシップ:データセンター事業者との独占的な取り決めは競合他社が複製できないバンドルされた提供を生成
-
マネージドサービス:付加価値サービス(ネットワーク監視、容量計画、セキュリティ)はスイッチングコストを増加させ、マージン拡大を実現
-
競争上の脅威:*
-
ハイパースケーラーによる垂直統合:AWS、Google、Metaは独自ファイバネットワークを構築するための資本と技術的専門知識を保有しています。しかし、資本集約性(主要回廊あたり5億~20億ドル)と地理的複雑性はコア以外のインフラに対してこのリスクを制限する可能性があります。主要クラウドプロバイダによるファイバネットワーク投資の証拠について四半期資本支出開示を監視してください。
-
既存の電気通信キャリア(AT&T、Verizon、Lumen):既存インフラと顧客関係を保有していますが、レガシーコスト構造と組織的慣性に直面しています。ITGの競争優位性は運用敏捷性とAI固有の要件に対する顧客フォーカスにあります。
-
特殊な競合他社(Zayo、Segra、地域プロバイダ):主要回廊で競争するためのスケールと資本が不足していますが、地域市場を支配する可能性があります。より大きなプレイヤーが地域競合他社を買収する場合、統合リスクが存在します。
-
市場シェアの含意:* ITGの競合他社に対する相対的なスケールは、ビルド対バイ決定を評価できるようになったハイパースケール顧客との交渉レバレッジを決定します。ITGが2026年までにAI固有のファイバ容量の15~20%を獲得する場合、同社を防御可能な市場リーダーとして位置付けます。市場シェアが10%未満のままである場合、商品化圧力は強まり、価格設定力は低下します。
市場受け入れと投資家の関心:評価シグナルとパフォーマンスメトリクス
ITGのIPO後のパフォーマンスはAI価値チェーンの理解における投資家の洗練度を明らかにします。市場の受け入れは「ツルハシとシャベル」企業がより直接的なAIプレイと比較可能な評価を命じるかどうかをテストします。監視すべき主要パフォーマンス指標:
-
評価メトリクス:*
-
EV/収益倍数:ITGが3~5倍の収益(インフラストラクチャピアに比較可能)で取引されるか、8~12倍の収益(高成長テクノロジーに比較可能)で取引されるかを追跡。プレミアム倍数はインフラストラクチャテーゼを検証。割引倍数は投資家懐疑論を示唆。
-
EV/EBITDA倍数:ITGが成熟インフラ企業に典型的な12~15倍EBITDA倍数を達成するか、成長企業に典型的な20~25倍倍数を達成するかを監視。12倍以下への圧縮は成長持続可能性に関する市場懸念を示唆。
-
株価純資産倍率:インフラ企業は通常1.5~2.5倍の簿価で取引。より高い倍数は資産品質と成長見通しへの投資家信頼を示唆。
-
投資家信頼を評価するための運用メトリクス:*
-
機関投資家の所有権:13Fファイリングを追跡してインフラ重視の主要投資家(Brookfield、KKR、Blackstone)がポジションを蓄積するかどうかを識別。テーゼへの信頼を示唆
-
アナリストカバレッジ:主要投資銀行が「買い」格付けでカバレッジを開始するかどうかを監視。カバレッジの欠如は限定的な機関投資家の関心を示唆
-
顧客集中:ハイパースケール事業者との大型契約は収益確実性を提供しますが、顧客レバレッジを生成します。上位3顧客が収益の50%以上を占めるか(高集中リスク)、30%未満か(健全な多様化)を評価。
-
契約可視性:経営陣がプロジェクトパイプラインに関する前向きガイダンスを提供するかどうかを評価。可視性の欠如は弱い需要シグナルを示唆。
-
短期株価パフォーマンスドライバー:*
-
2024年第1~第2四半期決算はITGが収益ガイダンスを達成し、マージン期待を維持したかどうかを明らかにします
-
プロジェクトパイプライン開示は持続的な需要への市場信頼をテストします
-
顧客の獲得または喪失は変動性を生成します。主要契約獲得は5~10%の株価上昇を駆動すべき。契約喪失は10~15%の下落をトリガーすべき。
リスク要因と実行上の課題:投資テーゼのストレステスト
「ツルハシとシャベル」ナラティブはITGを投資テーゼを損なう可能性のある重大なリスクから免除しません。実務家は以下のシナリオをストレステストする必要があります。
-
需要集中リスク(確率:30~40%):* 現在のAIインフラ構築はハイパースケーラーによる持続的な資本支出に依存しています。アリババの最近の75%の利益低下はインフラ投資に対する株主の反発を実証しています。主要クラウドプロバイダが利益圧力に直面し、資本支出を削減する場合、ITGのプロジェクトパイプラインは12ヶ月以内に40~50%縮小する可能性があります。軽減策:AWS、Google、Metaからの四半期資本支出ガイダンスを監視。ガイダンスが15%以上低下する場合、ITGのポジションサイジングを削減。
-
規制と許認可の遅延(確率:25~35%):* ファイバ展開には通行権アクセス、環境許可、地方承認が必要です。インフラプロジェクトに対する最近の規制精査はタイムラインを6~12ヶ月延長し、コストを15~25%増加させる可能性があります。軽減策:ファイバ展開に影響する規制動向を追跡。ITGの既存通行権ポートフォリオが競争的断熱を提供するかどうかを評価。
-
技術的破壊(確率:10~15%):* ファイバは他のインフラストラクチャレイヤーよりも低い破壊リスクに直面していますが、衛星接続(Starlink、Amazon Kuiper)またはワイヤレステクノロジーは特定のアプリケーションで地上ファイバを代替する可能性があります。軽減策:衛星ブロードバンド展開の進捗を監視。ITGのファイバルートが特定の地域で代替リスクに直面するかどうかを評価。
-
実行上の課題とコスト超過(確率:20~30%):* 大規模インフラプロジェクトは頻繁にコスト超過(15~25%)とタイムライン遅延(6~12ヶ月)を経験します。ITGの最近のIPOステータスは経営陣のプロジェクト実行能力を評価するための限定的な運用履歴を意味します。軽減策:四半期プロジェクト完了率とコスト差異を追跡。実際の結果をガイダンスと比較。
-
顧客支払いと集中リスク(確率:15~25%):* ハイパースケール顧客は重大な交渉レバレッジを保有し、延長支払い条件(60~90日)を要求したり、契約中盤で価格を再交渉したりする可能性があります。四半期ファイリングで売掛金の経過と顧客集中を評価。
-
競争的価格圧力(確率:40~50%):* ファイバ容量が拡張し、競争が激化するにつれて、価格圧力はマージンを200~300ベーシスポイント圧縮する可能性があります。軽減策:ITGの価格トレンドを競合他社と比較して監視。同社が価格規律を維持するか、マージン圧縮に直面するかを評価。
主要な考慮事項と次のアクション:実務家の意思決定フレームワーク
ファイバインフラプロバイダとしてのITGのポジショニングはAIデータセンターにサービスを提供し、より投機的なAI投資とは異なる本物の構造的機会を表しています。同社はハイパースケール事業者がデータセンター建設を完了し、接続性要件にフォーカスをシフトする中で、持続的な需要可視性から恩恵を受けます。しかし成功は実行規律、競争的差別化、複雑なインフラストラクチャエコシステム内で比例した価値を獲得する能力に依存しています。
-
ITGを評価する実務家はこの意思決定フレームワークを実装すべきです。*
-
フェーズ1:ベースライン評価(1~2週間)*
-
ITGのS-1ファイリングと最近の決算説明会を確認。収益ミックス(プロジェクト対経常)、顧客集中、資本展開計画を文書化
-
地理的フットプリントと通行権ポートフォリオを評価。高需要回廊での競争優位性を識別
-
経営陣チームの経験をインフラ展開で評価。実行リスクを識別
-
フェーズ2:競争分析(3~4週間)*
-
既存キャリア、特殊な競合他社、ハイパースケーラーによる垂直統合の可能性に対するITGの競争ポジショニングをマッピング
-
差別化ベクトルを評価。ITGが価格プレミアムを命じるか、商品化圧力に直面するかを識別
-
市場シェア可能性を評価。ITGがAI固有のファイバ容量で15~20%の市場シェアを達成できるかを決定
-
フェーズ3:財務モデリング(5~6週間)*
-
ベースケース(15~20% CAGR)、強気ケース(25~30% CAGR)、弱気ケース(5~10% CAGR)シナリオの下で収益成長を予測
-
資本展開要件とキャッシュフロー含意をモデル化。レバレッジ比率と財務柔軟性を評価
-
異なる出口シナリオ(戦略的買収、配当資本再編、公開市場出口)の下で評価をストレステスト
-
フェーズ4:継続的な監視(四半期ごと)*
-
四半期プロジェクトパイプライン、顧客集中メトリクス、資本展開決定を追跡
-
ファイバ展開タイムラインと許認可プロセスに影響する規制動向を監視
-
従来の電気通信キャリアと垂直統合されたテクノロジー企業の両方に対する競争ポジショニングを評価
-
ITGが価格設定力を維持するか、商品化圧力に直面するかを評価
-
投資決定基準:*
-
買い論拠:ITGが15%以上の収益CAGR、35%以上の粗利益率を達成し、15%以上のIRRで資本を展開し、2026年までにAI固有のファイバ容量の15~20%を獲得
-
保有論拠:ITGが10~15%の収益CAGR、30~35%の粗利益率を達成するが、競争的価格圧力または実行上の課題に直面
-
売却論拠:収益成長が10% CAGR以下に減速、マージンが30%以下に圧縮、顧客集中が50%を超過、または競争上の脅威が予想より速く実現
インフラストラクチャテーゼは依然として説得力がありますが、リターンは経営陣の実行規律と商品化圧力の中で価格設定力を維持する同社の能力に大きく依存しています。実務家はITGを高成長テクノロジー企業(12~15倍EBITDA)ではなく成熟インフラ企業(12~15倍EBITDA)に合わせた評価期待を持つ長期インフラプレイ(5~7年の保有期間)として扱うべきです。
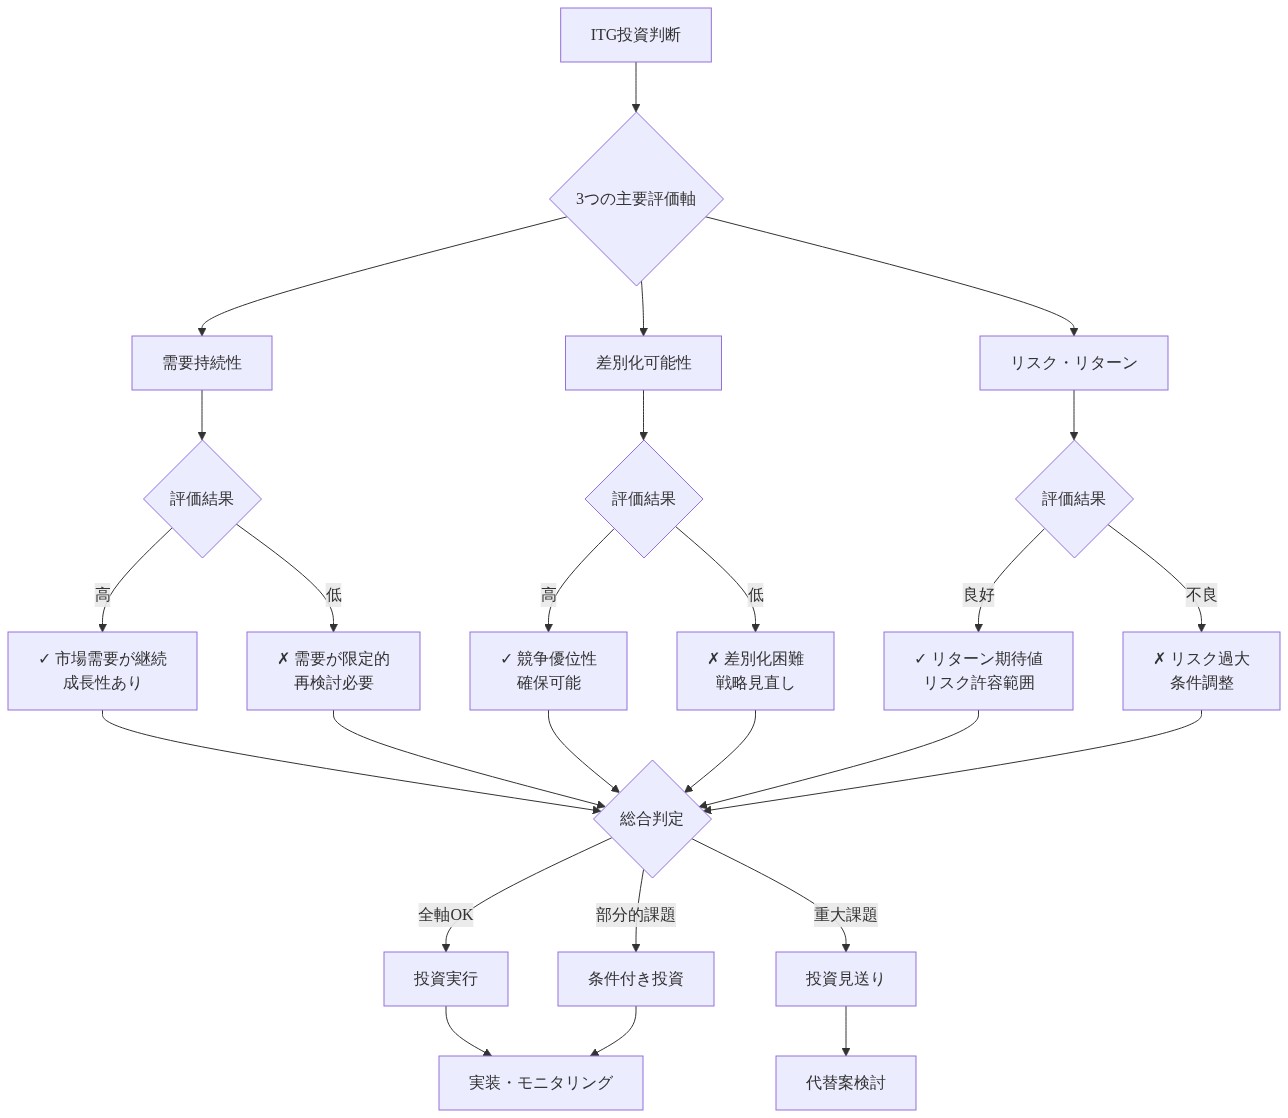
- 図15:ITG投資判断のための実務家向け意思決定フレームワーク*
データセンター接続性の必須要件:次のフロンティア
最新のAIトレーニングクラスタは、これまでのいかなるコンピューティングパラダイムとも根本的に異なる物理的制約の下で動作しています。100,000個のGPUを収容する施設が生成するデータフローは、企業ネットワーク全体を圧倒する規模です。これらは段階的な増加ではなく、帯域幅要件、レイテンシ感度、冗長性要求における桁違いの跳躍を表しています。これにより、まったく新しいカテゴリーのインフラストラクチャニーズが生まれます。
ダークファイバー、高密度ケーブル、冗長経路、超低レイテンシルートといった技術仕様は、複数年にわたるデプロイメントサイクルを必要とし、自然な競争優位性を生み出します。通行権の取得、許可申請、導管設置、ファイバールーティングは四半期ではなく年単位のタイムラインに従います。この時間的非対称性は、既存インフラストラクチャを保有する確立された事業者に有利に働きます。既存の回廊と確立された関係を活用するITGの能力は、需要が加速する中で不均衡な価値を獲得する立場にあり、一方で新規参入者は許可申請の遅延に直面します。
しかし、より深い機会は、接続性インフラストラクチャがAIデプロイメント地理を決定する制約になるという認識にあります。コンピュートは電力と冷却があればどこにでも構築できます。しかしファイバールートは、数十年の電気通信史によって決定された特定の回廊に従います。つまり、ITGのネットワークトポロジーは単なるインフラストラクチャではなく、AIが実際に集中する場所を示す地図なのです。AIクラスタをデプロイしようとする企業は、需要に基づいてではなく、接続性の可用性に基づいて場所の決定をますます行うようになります。これは従来のインフラストラクチャダイナミクスを反転させます。需要に従う代わりに、ITGのネットワークは需要が物理的に現れることができる場所を形作ります。
インフラストラクチャレイヤーはまた、建設中心の競合他社と区別される経常収益特性を生み出します。データセンター構築は1回限りのプロジェクト収益とマージン圧縮を生成する一方で、ファイバーリースはサブスクリプション型の予測可能性を生み出します。このハイブリッドモデル(プロジェクトベースの成長と継続的なサービス収益の組み合わせ)は、継続的な再投資を支援するキャッシュフロー安定性を生み出します。容量販売、マネージドサービス、インフラストラクチャリーシング間のITGの収益ミックスを理解することで、同社が耐久性のある経常収益エンジンを構築しているのか、それとも景気循環的なプロジェクト業務に依存したままなのかが明らかになります。
戦略的賭けとしての資本配分
CFOのクリス・メクレイの資本配分決定は、ピークの構築年間中に市場シェアを獲得しながら財務規律を維持するかどうかを決定します。同社は古典的なインフラストラクチャのジレンマに直面しています。ファイバーネットワーク拡張には相当な初期資本が必要であり、リターンは10~20年にわたって実現され、成長野心と短期的な収益性の間に固有の緊張が生じます。
IPO収益は成長資本を提供しますが、デプロイメント速度とプロジェクト選択基準は経営陣の需要持続性に対する信頼を明らかにします。地理的拡張、ネットワーク密度、高容量システムへの技術投資に関する戦略的選択は、今後10年間の競争上の立場を形作ります。買収機会は、資本不足で規模を拡大できない小規模地域事業者として浮上する可能性があります。統合は市場集中を加速させ、高需要回廊における防御可能な地域独占を生み出す可能性があります。
中心的な財務上の課題は、有機的なネットワーク拡張と非有機的な成長のバランスを取りながら、レバレッジ比率を管理することです。インフラストラクチャ事業は、景気循環のピーク時の過度な構築を回避するために、規律ある資本配分を必要とします。メクレイの実績は、ITGが競争優位性が防御可能な混雑した回廊における高リターンプロジェクトを通じて耐久性のある競争優位性を構築するのか、それとも低リターンの機会に資本を分散させる地理的多様化を追求するのかを決定します。これらのアプローチの違いは、ITGがプレミアム評価のインフラストラクチャプロバイダーになるのか、それとも商品化された接続性ユーティリティになるのかを決定します。
資本配分パターンを監視して、経営陣の真の信頼レベルを明らかにしてください。競争優位性が防御可能な高需要回廊に積極的に資本をデプロイしていますか。それとも、持続的な需要に対する不確実性を示唆する地理的多様化を追求していますか。答えは、リーダーシップがこれを一世代に一度のインフラストラクチャ構築と見なしているのか、それとも慎重な立場を必要とする景気循環的な機会と見なしているのかを明らかにします。
AIスタック進化における競争上の立場
ITGは、複数のインフラストラクチャレイヤーがAIデプロイメントを可能にする複雑なエコシステム内で動作し、各レイヤーは異なる投資家プロファイルと競争ダイナミクスを引き付けます。APIルーティングがモデルアクセスに対応し、半導体企業がコンピュートに焦点を当てる一方で、ITGの接続性レイヤーは補完的ですが異なる価値を提供します。競争上の問題は、ファイバープロバイダーが重要性に対して比例した価値を獲得できるかどうかに集中しています。
歴史的に、電気通信インフラストラクチャは、顧客が接続性を無差別なユーティリティと見なすため、本質的なサービスであるにもかかわらず、商品化の圧力に苦しんできました。ITGがこの運命を回避する能力は、超低レイテンシルート、冗長構成、コロケーションパートナーシップ、またはマネージドサービス提供といった専門的な機能を提供し、切り替えコストと価格設定力を生み出すことに依存しています。接続性を商品コストではなく戦略的優位性として位置付けることができる企業は、プレミアム評価を命じます。
全国キャリアおよび専門競合他社に対する同社の規模は、独自ファイバーネットワークのビルド対バイ決定を評価できるようになったハイパースケール顧客との交渉レバレッジを決定します。主要クラウドプロバイダーによる垂直統合は真の競争上の脅威を表していますが、ファイバーデプロイメントの資本集約性と地理的複雑性は、非コアインフラストラクチャに対するこのリスクを制限する可能性があります。真の競争優位性は、顧客オペレーションに非常に組み込まれることで、垂直統合が経済的に不合理になることです。
検証シグナルとしての市場受け入れ
IPO後のITGのパフォーマンスは、AIバリューチェーンを理解する投資家の洗練度を明らかにします。市場の受け入れは、「ツルハシとシャベル」企業がより直接的なAIプレイと同等の評価倍数を命じるかどうかをテストします。上場以来の株価パフォーマンス、機関投資家の関心、アナリストカバレッジパターンは、投資家が投機的なAI投資と予測可能で長期的な需要を持つ基礎的インフラストラクチャを区別するかどうかを示します。
ITGの評価倍数が高成長技術企業よりも従来の電気通信企業に近い場合、成長加速とAI構築物語の耐久性に対する投資家の懐疑を示唆しています。逆に、プレミアム評価は、接続性インフラストラクチャがインフラストラクチャ安定性とAIサイクル成長を組み合わせた異なる財務指標を保証する異なる投資カテゴリーを表すというテーゼを検証するでしょう。
顧客集中パターンと契約可視性は、短期的な株価パフォーマンスと長期的な投資家信頼を形作ります。ハイパースケールオペレータとの大型契約は収益確実性を提供しますが、交渉における顧客レバレッジを生み出します。四半期決算ガイダンスと経営陣のプロジェクトパイプラインに関するコメントは、AIの構築サイクル全体を通じて成長を維持する同社の能力に対する市場信頼をテストします。最も明らかなメトリック:ITGが接続性需要がデータセンター建設サイクルに単に従うのではなく加速していることを実証できるかどうか。
長期的ビジョン:戦略的優位性としての接続性
現在のAI構築サイクルを超えて見ると、ITGの立場はより拡張的な将来を示唆しています。AIワークロードがユビキタスになるにつれ(製造、医療、輸送、金融システムに組み込まれる)、接続性レイヤーは分散型インテリジェンスを可能にする神経系になります。重要な接続性回廊を制御する企業は、AIクラスタが集中する場所、どの産業がAIインフラストラクチャをデプロイできるか、新興経済がAI経済にどの程度迅速に参加できるかに影響を与えます。
これは、ITGの真の競争優位性が単に現在のハイパースケールオペレータにサービスを提供することではなく、今後30年間のAIデプロイメント地理を形作るインフラストラクチャプロバイダーになることを示唆しています。ファイバーインフラストラクチャを戦略的パートナーシップ、マネージドサービス、コロケーション機能と組み合わせることができる企業は、AIがグローバル経済インフラストラクチャに組み込まれるにつれて不均衡な価値を獲得します。
主要な考慮事項と戦略的含意
AIデータセンターにサービスを提供するファイバーインフラストラクチャプロバイダーとしてのITGの立場は、より投機的なAI投資とは異なる真の構造的機会を表しています。同社は、ハイパースケールオペレータがデータセンター建設を完了し、接続性要件に焦点をシフトするにつれて、持続的な需要可視性から恩恵を受けます。しかし、成功は実行規律、競争上の差別化、複雑なインフラストラクチャエコシステム内で比例した価値を獲得する能力に依存しています。
ITGを評価する実務家は、四半期プロジェクトパイプライン、顧客集中メトリック、資本配分決定を監視する必要があります。同社が地理的多様化を追求するのか、競争優位性が防御可能な高リターン回廊に焦点を当てるのかを評価してください。ファイバーデプロイメントタイムラインと許可プロセスに影響を与える規制の発展を追跡してください。従来の電気通信キャリアと独自ネットワークを構築する垂直統合技術企業の両方に対する競争上の立場を評価してください。
最も重要なのは、ITGが受動的なインフラストラクチャプロバイダーから顧客デプロイメント決定を形作る戦略的パートナーへの転換ができるかどうかを監視することです。インフラストラクチャテーゼは依然として説得力がありますが、リターンは経営陣が価格設定力を維持し、資本集約的なプロジェクトを確実に実行し、接続性を商品コストではなく戦略的優位性として位置付ける能力に依存しています。このポジショニングを達成する企業は、AIインフラストラクチャ構築から過度な価値を獲得し、潜在的には数十年間にわたってAIデプロイメント地理に影響を与えます。