ロングシスの香港市場への戦略的参入とAI駆動型資本市場
深圳ロングシス・エレクトロニクス(Shenzhen Longsys Electronics Co., Ltd.)は、香港証券取引所でのトレーディングを開始しました。初期公開買付(IPO)により香港ドル70億8000万ドル(米ドル換算で約9億3000万ドル)を調達した後のことです。本公開は初期ガイダンスから増額されており、半導体サプライチェーン露出に対する機関投資家の需要を示唆しています。本上場は、AI基盤インフラストラクチャへの継続的な資本配分という文脈の中で発生しており、業界予測では2028年を通じた半導体需要の継続を見込んでいます。ただしこれはハイパースケーラーのデータセンター拡張への継続的な投資を前提としています。しかし同時に、香港のIPO活動が半導体関連セクターで増加していることは、市場飽和と評価の持続可能性に関する実証的な疑問を提起しています。ロングシスのデビューは、AI基盤インフラストラクチャスタック内における差別化された半導体サプライヤーとコモディティ型競争企業を区別する投資家判断に関する市場シグナルとして機能しています。
AI基盤インフラストラクチャスタックにおけるメモリおよびストレージソリューション
ロングシスは半導体エコシステムの統合およびアセンブリセグメント内で事業を展開しており、具体的にはデータセンターおよびエッジコンピューティング環境に配置されるメモリモジュール、ソリッドステートドライブ(SSD)、組み込みストレージソリューションに対応しています。同社の製品ポートフォリオはAIワークロードに固有の技術要件に対応しています。すなわち、大容量データストレージ、高速メモリアクセスレイテンシ、コンシューマグレード標準を超える信頼性仕様です。このポジショニングは、高度なロジックチップ設計(NVIDIA、AMD、Qualcommなどの企業が支配)とは異なる市場層を占めており、ファウンドリサービス(TSMC、Samsung Foundry)とも異なります。
ロングシスの競争ポジショニングは、ハイパースケーラー調達プロセスにおいてコモディティ代替品に比べて測定可能な価格プレミアムを実現する、専有コントローラ技術およびエンタープライズグレード信頼性認証を強調しています。しかし、この差別化はより大規模な競争企業、特にサムスン電子、SK Hynix、マイクロンテクノロジーからの構造的圧力に直面しています。これらの企業はより大きなR&D資源配分、確立されたOEM(オリジナルエクイップメントメーカー)関係、および垂直統合の利点を有しています。同社の明示的な競争戦略は、AI固有ワークロード向けのカスタマイズおよび新興ストレージプロトコル(CXLおよびNVMe-oF標準など)に対する市場投入時間の短縮を優先しており、ロングシスを大量コモディティプロバイダーではなく専門サプライヤーとしてポジショニングしています。このポジショニングの持続可能性は、技術的差別化の実証的証拠および主要ハイパースケーラーとの独占的供給関係に依存しています。これらのメトリクスは上場後、公開開示およびアナリスト精査の対象となります。
AI展開を制限するサプライ制約への対応
メモリおよびストレージコンポーネントはAI基盤インフラストラクチャ展開パイプライン内の実証的なボトルネックを表していますが、これらの制約は高度なロジックチップの可用性よりも公開の注目を受けていません。技術文献および業界レポートは、メモリ帯域幅、ストレージI/Oスループット、およびデータ移動レイテンシをAIモデルトレーニング効率および推論スループットに対する実質的な制約として特定しています。これらの二次的な制約は、医療診断、自律システム開発、およびハイパースケーラーデータセンター構築を含むアプリケーション全体の展開課題を複合化させています。
9億3000万ドルの資本調達は、明示的にAI固有ワークロード向けの生産能力拡張および高密度ストレージ最適化に資金を提供しています。この資本配分はAI基盤インフラストラクチャがコンポーネントスタック全体にわたるバランスの取れた投資を必要とするという市場認識を反映しています。例えば、クラウドサービスコミットメントなどの取り決めで証拠付けられるコンピュート資源の可用性は、メモリおよびストレージサブシステムが必要なデータスループットを維持できない場合、不十分であることが判明しています。ロングシスの拡張活動、特に生産スケーリングおよびサプライチェーン最適化は、この認識された制約に対応しています。同社が資本配分を測定可能な能力追加および製品パフォーマンス改善に変換する能力は、上場が明示的なインフラストラクチャ目標を達成するか、または主に金融工学を表すかを決定します。
競争環境および市場ポジショニング
ロングシスは重大な既存企業の利点を特徴とする競争環境内で事業を展開しています。確立されたメモリメーカーは、より大きな製造規模、ハイパースケーラー調達組織内のブランド認識、および数十年の製品反復を通じて開発された蓄積された技術能力を有しています。同社の主要市場露出は中国国内エコシステム内に集中しており、地元のクラウドサービスプロバイダーおよびオリジナルエクイップメントメーカーとの関係が安定した需要を提供しています。しかし、この地理的集中は実質的なリスクを生み出しています。地政学的な貿易制限、高度な半導体技術に対する輸出規制、および中国サプライヤーからのサプライチェーン再方向付けの可能性は、収益安定性に実質的な影響を与える可能性があります。
国際拡張、特に中国外の主要ハイパースケーラー(Amazon Web Services、Google Cloud、Microsoft Azure)とのデザインウィンおよび供給契約の確保は、公開市場評価を正当化するために重要です。これらの関係は現在、確立された調達関係および適格履歴を有する既存サプライヤーによって支配されています。ロングシスがこれらのアカウントに浸透する能力は、実証可能な技術的差別化、競争力のある価格設定、およびサプライ信頼性に依存しています。これらの要因はIPO後の期間中、厳密な評価に直面します。同社の成功は実行に依存しています。資本配分を、プレミアム市場ポジショニングを正当化する真の競争上の利点に変換するか、または業界の能力追加が需要成長を上回るにつれて避けられない利益率圧縮に直面するかです。
評価メトリクスおよび投資家期待
9億3000万ドルの調達は、ロングシスを競合するナラティブを調整する必要がある分析フレームワーク内で評価しています。持続的なAI基盤インフラストラクチャ成長予測と、実証的な半導体業界の循環性および歴史的な利益率圧縮パターンです。増額された公開規模は機関投資家の需要を示唆していますが、この受け入れは香港のより広いIPO市場状況および技術ハードウェア特に対する投資家の食欲の中で文脈化される必要があります。
比較可能な公開取引メモリおよびストレージ企業は、広い評価分散を示しており、株価収益率およびエンタープライズバリュー対収益比率は、認識されたAIサプライチェーンポジショニングおよび技術的差別化に基づいて大きく異なります。ロングシスのIPO後評価は、収益成長率、粗利益の持続可能性、顧客集中リスク、および資本集約性を含む財務メトリクスに対して評価されます。これらのメトリクスは、公開市場投資家がロングシスが真のAI基盤インフラストラクチャ露出を表すか、または膨張した評価環境内にポジショニングされたコモディティハードウェアかを評価する際に、即座のアナリスト精査に直面します。上場の受け入れ、特にIPO後の株価パフォーマンスおよびアナリストカバレッジは、後続の半導体IPO価格設定に影響を与え、香港の技術ハードウェアセクターに対する投資家期待を再調整する評価先例を確立します。
香港のテクノロジー資本市場エコシステム
ロングシスの上場は個別企業を超えた重要性を持ち、テクノロジーハードウェアIPO会場としての香港の競争ポジショニングの市場テストとして機能しています。香港は、中国テクノロジー企業が国際資本アクセスを求めながら国内市場およびサプライチェーンへの運用上の近接性を維持する際の優先上場先として明示的にポジショニングしています。同市場は、中国本土の取引所(上海証券取引所、深圳証券取引所)および技術企業上場に対する米国市場と直接競争しています。
ロングシスの成功したデビュー、すなわち安定したIPO後評価、肯定的なアナリストカバレッジ、および継続的な機関投資家需要として定義されるものは、半導体サプライチェーン企業に対する香港の価値提案を検証し、公開買付を検討している追加のハードウェア焦点企業を引き付ける可能性があります。逆に、失望させるIPO後パフォーマンスは、IPOパイプライン内の企業、特に投資家センチメントが不安定であることが判明した資本集約的セクターの間で再評価をトリガーする可能性があります。香港でのAI関連公開買付の集中は、アジア太平洋全体の真のインフラストラクチャ構築と潜在的な市場飽和懸念の両方を反映しています。ロングシスの受け入れは、投資家が後続の四半期で追加のサプライチェーン公開買付を吸収する能力に関する実証的シグナルを提供し、グローバルテクノロジーIPO市場内での香港の競争ポジショニングに影響を与えます。
主要な考察および前進的行動
ロングシスの香港上場は、真のインフラストラクチャ要件とコモディティサプライチェーン飽和を区別する投資家能力をテストしています。同社のIPO後パフォーマンスは、単なるコモディティ能力スケーリングではなく、実証的な競争上の利点への資本配分の実行に依存します。
知識労働者および実務家にとって、本上場はメモリおよびストレージ制約がAI展開を制限する実質的なボトルネックのままであることを示唆しており、激しい競争の中で差別化を維持できる専門サプライヤーに対する継続的な需要を生み出しています。しかし、この機会は既存サプライヤーが重大な利点を有する競争環境内に存在しています。
投資家は、ロングシスの顧客集中メトリクス、粗利益トレンド、国際収益浸透、および資本配分効率を、同社がプレミアム評価を維持できるか、またはコモディティ価格設定に向けた圧縮に直面するかの先行指標として監視する必要があります。香港がこの公開買付を吸収する能力は、後続のテクノロジーハードウェアIPOの先例を確立し、グローバル資本市場エコシステム内での同市場の競争ポジショニングを決定します。
より広い示唆は以下の通りです。AI基盤インフラストラクチャ構築は、高度なプロセッサのみではなく、コンポーネントスタック全体にわたるバランスの取れた投資を必要とします。これは専門サプライヤーに対する継続的な需要を生み出しますが、成功はセクター追い風のみではなく、実証的な技術的差別化および実行能力に依存しています。
メモリおよびストレージソリューションとAI基盤インフラストラクチャスタック
ロングシスは半導体内の専門的な層を占めており、AIデータセンターおよびエッジコンピューティングに不可欠なメモリモジュール、ソリッドステートドライブ、組み込みストレージです。同社はAIトレーニングおよび推論が要求する指数関数的なデータストレージおよび高速メモリアクセス要件に直接対応しています。純粋なチップ設計企業とは異なり、ロングシスは統合およびアセンブリで事業を展開しており、従来は低利益率セグメントであり、インフラストラクチャ構築に伴ってスケールします。これは二重の圧力を生み出します。大規模な量の機会とコモディティ化リスクが組み合わされています。
同社は、データセンター展開で価格プレミアムを実現する専有コントローラ技術およびエンタープライズグレード信頼性機能を通じて差別化しています。しかし、これらの利点はより大規模な競争企業、サムスン、SK Hynix、マイクロンからの継続的な圧力に直面しており、これらはより深いR&D資源およびOEM関係を有しています。ロングシスの戦略は特定のAIアプリケーション向けのカスタマイズおよび新興ストレージプロトコルに対するより高速な市場投入時間を強調し、同社をコモディティプロバイダーではなく専門サプライヤーとしてポジショニングしています。この差別化がスケール下で持続するかどうかは重要な問題です。
主要な洞察と今後の検討事項
ロングシスの香港上場は、投資家が真の基盤インフラ需要と商品化した供給チェーンの飽和を区別できるかを試す局面です。同社の成功は、単なる商品容量の拡大ではなく、競争優位性への資本配分を実行できるかに左右されます。
実務家にとって、この上場は記憶装置とストレージの制約が依然としてAI展開を制限する真の瓶頸であることを示唆しています。これらの二次的制約に対応するサプライヤーには機会が存在します。香港がこの公開買付を吸収できるかどうかは、その後の技術ハードウェアIPOに向けた競争上の地位を決定します。投資家は、ロングシスの顧客集中度、粗利益率の持続可能性、国際展開の進捗を主要指標として評価すべきです。これらは、同社がプレミアム評価を正当化できるか、それとも商品価格への必然的な圧縮に直面するかを示します。
より広い文脈で捉えると、AI基盤インフラの構築には高度なプロセッサだけでなく、コンポーネントスタック全体にわたるバランスの取れた投資が必要です。これは、激しい競争の中で差別化を維持できる専門的なサプライヤーに対する持続的な需要を生み出します。本質的に問われているのは、ロングシスが単なる容量提供者として機能するのか、それとも構造的な競争優位性を構築できるのかという点です。この区別が、同社の評価と業界全体の投資配分パターンを規定することになります。
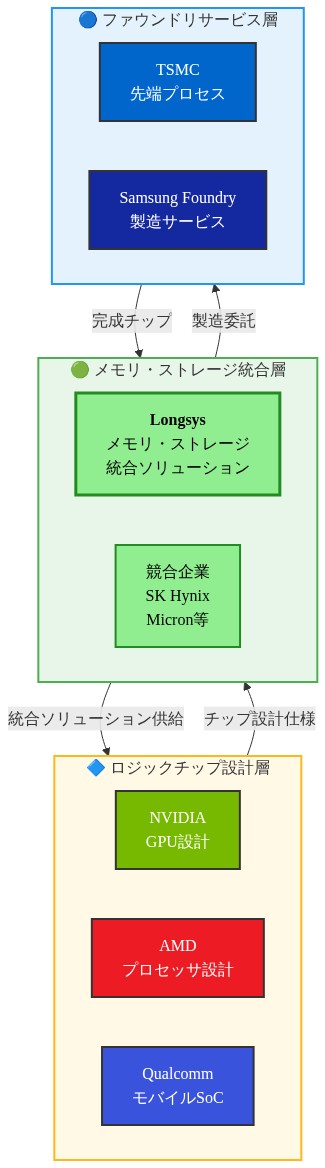
- 図2:AI インフラストラクチャエコシステムにおけるLongsysの位置付け 出典:半導体バリューチェーン構造分析*