Magnetar創業者が語るAIが投資家心理に与える影響
確実性のパラドックス:投資戦略における不確実性
従来の投資理論は不確実性の回避と、歴史的に検証された予測可能なパターンの追求を処方箋として提示してきました。Magnetar Capitalのアレック・リトウィッツの経験は、より微妙な命題を示唆しています。特定の条件下、特に構造的な市場転換期においては、不確実性は、曖昧な情報を競争相手より迅速に処理できる投資家にとって、利用可能な機会を生み出すということです。
-
主張:* 従来のリスク管理フレームワークは、歴史的データの分布が将来の結果に対して信頼できる予測力を提供すると仮定しています。この仮定は、特に根本的な市場再編成の時期に、顕著な脆弱性を示します。
-
根拠と支持する仮定:* 市場が構造的な変容を遂行する場合、特に人工知能の展開が現在複数の資産クラスにわたって引き起こしている場合、以前に検証されたフレームワークに厳密に固執する投資家は、意思決定の麻痺に直面します。この麻痺の根底にある仮定は、「明確性」の到来(不確実性の低下として定義される)を待つことが慎重なリスク管理を表すというものです。しかし、この仮定は二つの異なる現象を混同しています。すなわち、(1)処理速度に関わらず利用可能なエッジを提供しないランダム性と、(2)初期段階のシステムにおけるパターン認識がアルファを生成できる、複雑だが部分的に構造化された変化です。リトウィッツのフレームワークはこれらの条件を区別しています。2008年の金融危機の際、ほとんどの投資家は市場の混乱から撤退し、暗黙的に不確実性が利益を得られるポジショニングを排除すると仮定していました。対照的に、Magnetarは市場の混乱した資産クラスにおいて積極的にポジションを蓄積し、不確実性に駆動された市場からの退出が、優れた処理能力を持つ投資家に有利な情報非対称性を生み出すという仮説の下で行動していました。2009年から2012年の実証的リターンはこの仮説を支持しましたが、同時の金融政策の緩和を考慮すると、帰属性は部分的に曖昧なままです。
-
適用可能性の前提条件:* このフレームワークは以下の場合に特に適用されます。(a)基礎となる市場構造が循環的なボラティリティを経験するのではなく、本当に変化している場合、(b)投資家が限界市場参加者に対して優れた情報処理能力を保有している場合、(c)下振れシナリオが識別可能なリスク要因によって制限されており、テールリスク不連続性によってではない場合。
-
実行可能な示唆:* 構造的転換期において、予測精度ではなく情報速度のために組織的意思決定を最適化してください。結果の不確実性の低下として定義される情報獲得を最大化するようにポジションを構成しながら、明示的な下振れ制約を維持してください。これは従来のリスク管理計算を逆転させます。変容の期間中、遅延した決定の機会費用は、不完全な情報で実行された不完全な決定の予想費用を頻繁に超えます。
古いプレイブックが機能しなくなる時:戦略的陳腐化の認識
確立された実績を持つ投資家にとって最も重大な盲点は、過去のパフォーマンスによって生じる心理的アンカリング効果です。これは、以前に成功した戦略を陳腐化させる環境シフトの認識を曇らせることができます。一時的なアンダーパフォーマンスと根本的な戦略的陳腐化を区別することは、体制転換を成功裏に乗り切る投資家と、ますます維持不可能な立場を守る投資家を分けます。
-
主張:* 複数の市場サイクルにわたって一貫したアルファを生成した投資戦略は、基礎となる市場マイクロストラクチャが根本的に変化する場合、圧縮されたタイムフレーム内で生産的資産から構造的負債へ転換することができます。
-
根拠と支持する仮定:* メカニズムは戦略設計に組み込まれた基礎的仮定の浸食を通じて機能します。人工知能インフラストラクチャ企業に適用された従来の割引キャッシュフロー(DCF)評価フレームワークを考えてください。これらのフレームワークは、資本支出、減価償却スケジュール、営業利益率の間に比較的安定した関係があると仮定しています。しかし、AIインフラストラクチャの展開は現在、以下の特徴を持っています。(a)近期の利益を圧縮する加速する資本集約度の要件、(b)競争的統合と価格設定力に関する不確実性、(c)従来の減価償却スケジュールが過小評価する可能性がある技術的陳腐化リスク。2023年を通じて一貫したDCFフレームワークを適用する価値投資家は、従来の評価指標が近期のキャッシュ生成に対する過度な資本要件を示唆したため、AIインフラストラクチャプレイを過小評価していたでしょう。これは一時的な評価の不一致ではなく、基礎的な分析フレームワーク自体の潜在的な陳腐化を表しています。
-
適用可能性の前提条件:* 戦略的陳腐化は以下の場合に発生します。(a)戦略によって仮定された因果メカニズムが実証的に変化する場合、(b)これらの変化が歴史的規範に戻るのではなく持続する場合、(c)戦略のパフォーマンスが悪運ではなく、新しい市場構造との体系的な不整合のために悪化する場合。
-
実行可能な示唆:* ポートフォリオパフォーマンスだけでなく、配分決定の根底にある因果理論の妥当性を監視する明示的な早期警告システムを確立してください。明らかなパフォーマンス悪化を待つのではなく、二次的効果(競争力学のシフト、規制変化、技術採用曲線など)に基づいて事前に決定された再評価トリガーを実装してください。陳腐化の認識と新しいフレームワークの成功した実装の間の転換期間は、急性の脆弱性を生み出します。戦略の急激な放棄ではなく、段階的なポートフォリオ再バランスを通じてこれを明示的に管理してください。
AIを投資家進化の強制関数として
人工知能は、三つの重要な点で以前の技術的破壊と異なります。(1)情報処理と意思決定サイクルを加速させることで適応タイムラインを圧縮する、(2)特定のセクターに集中するのではなく、すべての資産クラスに同時に及ぶ、(3)評価フレームワーク、競争上の堀、資本配分優先事項、予測方法論を同時に破壊し、区画化された分析的対応に抵抗する。
-
主張:* AI駆動の破壊は、既存の戦略への戦術的調整を可能にするのではなく、投資家の意思決定フレームワークの根本的な再概念化を強制します。
-
根拠と支持する仮定:* メカニズムは複数の次元にわたる同時破壊を通じて機能します。従来のベンチャーキャピタル評価フレームワークは、創業者の実績、市場規模の推定、競争上のポジショニング評価を強調していました。AI破壊は各次元を複雑にします。(a)AI以前の環境における創業者の実績は、AI拡張運用モデルにおける成功を予測しない可能性があります、(b)AIが急速な市場創造または破壊を可能にする場合、市場規模の推定は信頼できなくなります、(c)AI駆動の生産性向上が競争上の優位性を圧縮する場合、競争上のポジショニングは不安定になります。リトウィッツのフレームワークは、生の分析的知能指数よりも組織的適応性指数(新しい情報に応答して分析フレームワークと運用プロセスを更新する実証的能力として定義される)を強調しています。これは、急速な変化の時期において、フレームワークを反復する能力が初期の分析的洗練さより重要であるという仮定を反映しています。
-
適用可能性の前提条件:* このフレームワークは以下の場合に適用されます。(a)環境変化が十分に急速であり、単一時点の予測が信頼できなくなる場合、(b)投資家の組織が即座のパフォーマンス検証を必要とせずに学習プロセスを維持できる場合、(c)投資家が学習中にオプション性を維持するのに十分な資本基盤を保有している場合。
-
実行可能な示唆:* 評価基準を予測精度(急速な変化の期間中は信頼できなくなる)から組織的学習速度へシフトしてください。単なる機会ではなく、分析フレームワークをピボットする能力を実証したチームを評価してください。下振れ露出を制限しながら情報を生成するポジションを構築してください。曖昧性を、対処すべき一時的な障害ではなく、永続的な構造的条件として扱ってください。
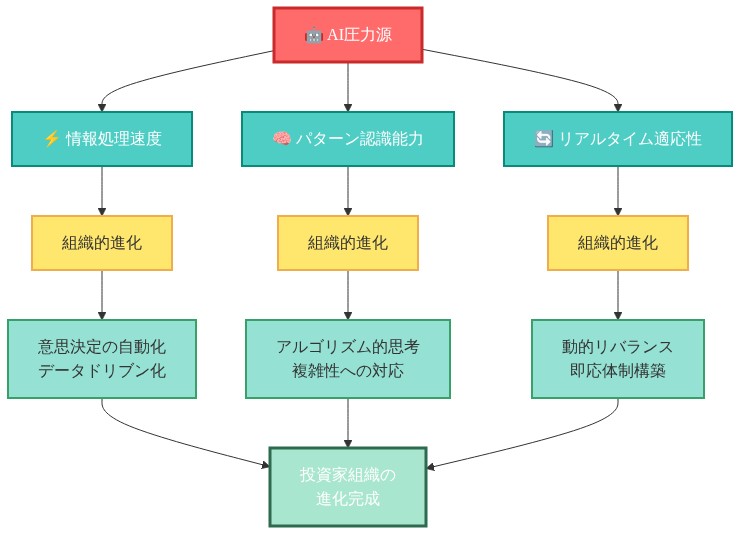
- 図7:AI時代における投資家の進化要件マトリックス*
不確実性のための意思決定アーキテクチャ
リトウィッツの曖昧性の下での運用のための意思決定フレームワークは、定量化可能な確率分布と歴史的先例を仮定する従来のリスク管理アプローチとは根本的に異なります。代替フレームワークは、オプション性の保全、決定の可逆性、情報速度を強調しています。
-
主張:* 急速な構造的変化の時期において、遅延した決定の機会費用は、不完全な情報で実行された不完全な決定の予想費用を頻繁に超えます。これは従来のリスク管理計算を逆転させます。
-
根拠と支持する仮定:* 従来のリスク管理は第一種の誤り(偽陽性、または不正確な情報に基づいて行動する)を回避するために最適化されています。破壊の期間中、この防御的姿勢は高くつきます。なぜなら、それは暗黙的に第二種の誤り(偽陰性、または正確な情報に基づいて行動しない)を受け入れるからです。代替フレームワークは、制限された下振れ露出を維持しながら学習速度を最適化しています。これには以下が必要です。(a)暫定的な結論と部分的な情報に対する心理的快適性、(b)新しい情報が到着するにつれて信念を更新するための明示的なプロセス、(c)防御的一貫性よりも急速な反復を報酬する組織構造。AIの競争力学が安定するのを待つのではなく、適応的な投資家は可逆性を維持しながら学習するようにポジションを構成しています。彼らは初期配分を、完全な先見性を必要とするコミットメントではなく、後続の決定のためのデータを生成する実験として扱っています。
-
適用可能性の前提条件:* このフレームワークは以下の場合に機能します。(a)下振れシナリオが識別可能なリスク要因によって制限されている場合、(b)投資家が情報が到着するにつれてピボットするのに十分なオプション性を維持できる場合、(c)組織的インセンティブ構造が一貫性よりも学習速度を報酬する場合。
-
実行可能な示唆:* 時間ベースのレビューではなく、特定の情報到着に基づいて信念再評価のための事前に決定されたトリガーを確立してください。ポジション規模を通じた可逆性を維持するオプション性を最大化するようにポートフォリオ構成を設計してください。確信レベルをポジション規模から分離してください。学習中は高い不確実性領域で小さなポジションを維持し、確信が増加するにつれてのみスケーリングしてください。防御的一貫性よりも急速な反復と信念更新を明示的に報酬する組織プロセスを構築してください。
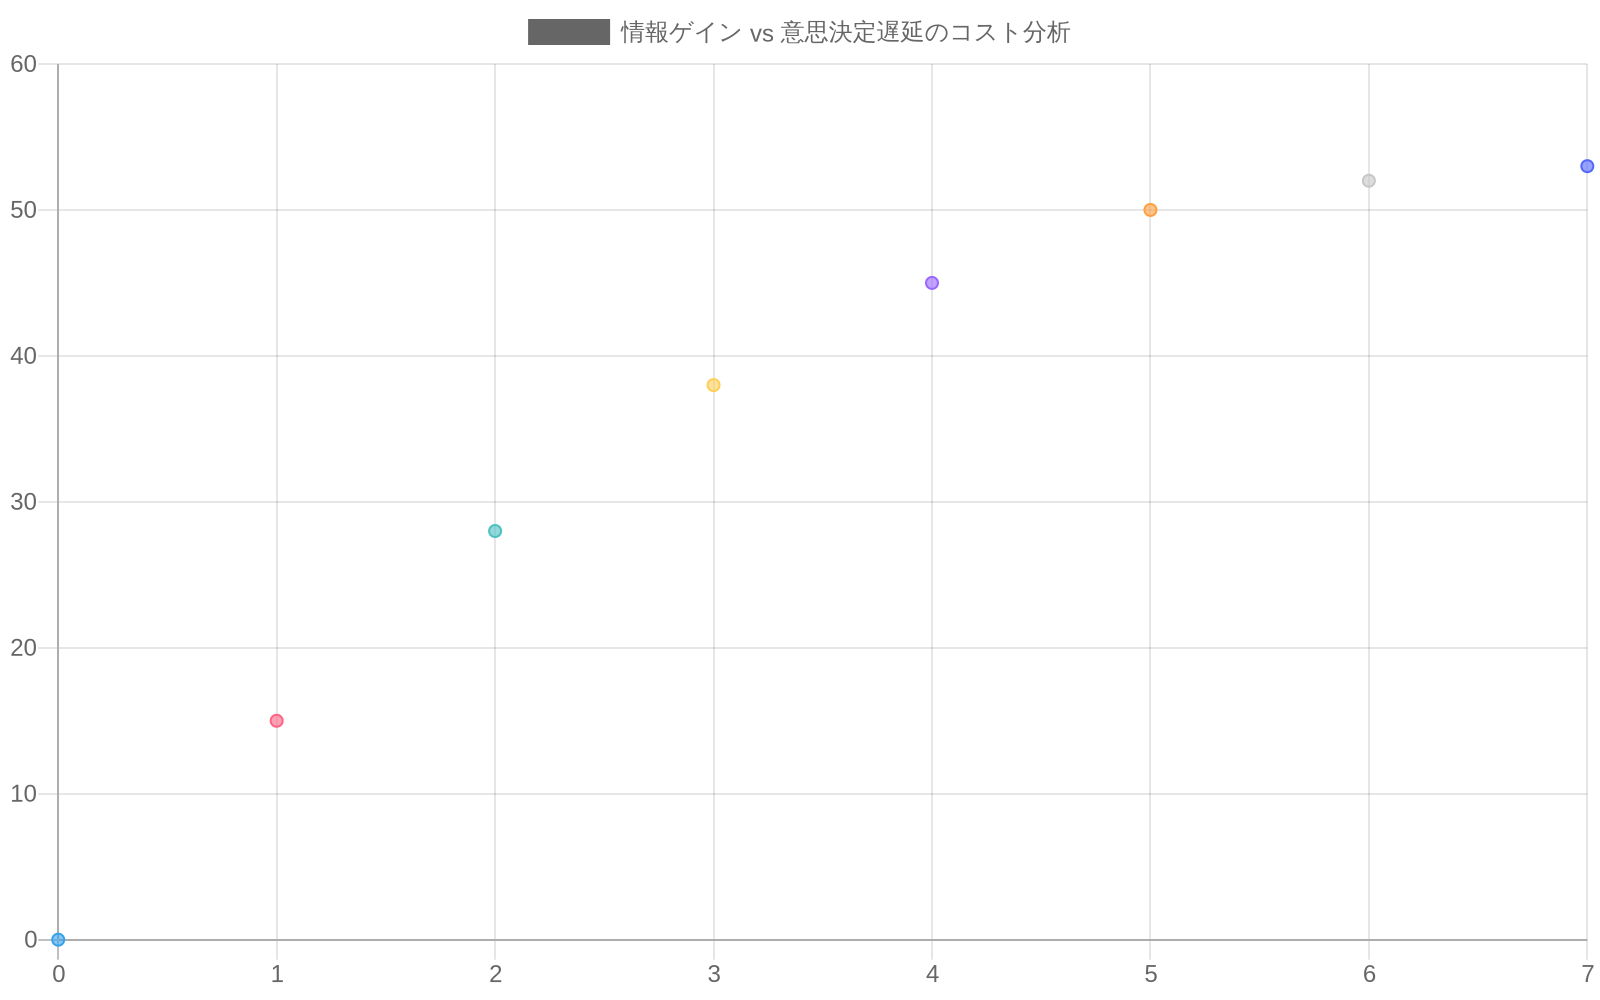
- 図9:情報ゲイン vs 意思決定遅延のコスト分析。情報収集による不確実性削減(青線)と、意思決定遅延による機会喪失コスト(赤線)のトレードオフ関係を示す。最適な意思決定タイミングは両曲線の交点で、この時点で情報ゲインと機会喪失コストのバランスが最適化される。*
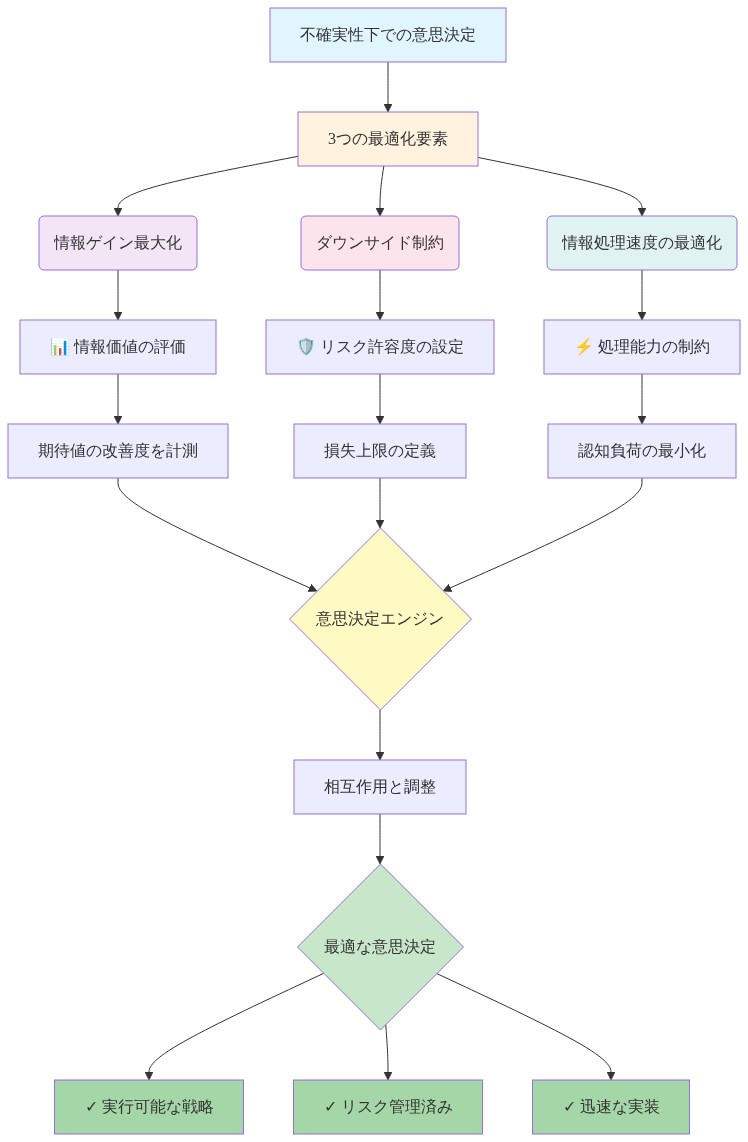
- 図8:不確実性下の意思決定アーキテクチャの3要素と相互作用*
機関的含意:投資組織の再構築
適応性の必須性は、個々の意思決定を超えて組織アーキテクチャに拡張されます。従来の投資会社の構造、安定性、機能的専門化、プロセスの一貫性のために最適化されたものは、変容的な時期における急速な反復への構造的障害を生み出します。
-
主張:* レガシー組織構造は、確立されたプロセスとインセンティブ構造に負担されていない新規参入者に対して相対的な体系的不利を生み出します。
-
根拠と支持する仮定:* メカニズムは複数のチャネルを通じて機能します。(a)報酬構造は通常、長期的な一貫性とリスク調整リターンを報酬し、短期的なアンダーパフォーマンスを生成する可能性がある実験的学習に対する暗黙的なペナルティを生み出す、(b)情報フローは既存フレームワークへの増分更新に最適化され、パラダイムレベルのシフトではない、(c)才能開発は潜在的に陳腐化したフレームワークの専門知識を深め、組織的ロックインを生み出す、(d)調整コストは組織規模とともに増加し、意思決定サイクルを遅くします。AIはこれらの課題を増幅します。なぜなら、技術は新しい運用モデルを可能にするからです。AIツールで拡張された小さなチームは、調整コストと遺産プロセス要件に制約された大規模な組織を上回ることができます。リトウィッツのMagnetar Capital(数十億ドルの多国籍機関)からQstar Capital(より小さく、より特化した車両)への転換は、この構造的現実を反映しています。より小さな資本基盤と平坦な組織構造を持つ企業は、規模関連の調整コストと遺産プロセス要件に制約された機関的プラットフォームよりも適応的戦略をより容易に実装しています。
-
適用可能性の前提条件:* これらのダイナミクスは以下の場合に適用されます。(a)環境変化のペースが組織的意思決定サイクル長を超える場合、(b)既存のプロセスが戦略ピボットに対する重要な摩擦を生み出す場合、(c)報酬構造が実験的学習にペナルティを課す場合。
-
実行可能な示唆:* 確立された組織の場合:スタートアップの俊敏性(より小さなチーム、平坦な階層、明示的な学習プロセス)を模倣する内部構造を作成しながら、機関的利点(資本基盤、リスク管理インフラストラクチャ、才能採用)を維持してください。新規参入者の場合:規模は最終的に資本配置に必要になることを認識してください。成長がプロセスを硬化させる前に、組織的基礎に適応性を構築してください。
あなたの決定経路
-
投資論文が歴史的パターンと安定した競争力学に依存している場合:* あなたは急性の陳腐化リスクに直面しています。どの基礎的仮定が浸食されているかを特定することを直ちに開始してください。数年ではなく数ヶ月で測定された再評価タイムラインを確立してください。
-
戦略的シフトを認識しているが、再構築していない場合:* 意思決定アーキテクチャの変更を優先してください。特定の情報タイプに基づいて信念更新のための事前に決定されたトリガーを実装してください。一貫性よりも学習速度を報酬する組織プロセスを構築してください。
-
既に適応的フレームワークで実験している場合:* 文書化された決定ログと明示的な信念更新プロトコルを通じて学習プロセスを形式化してください。適応性を殺す硬直したプロセスへの実験的プロセスの変換を避けながら、段階的にスケーリングしてください。
次の18~24ヶ月は、適応的能力を構築した投資家と、陳腐化したフレームワークに固定されたままの投資家を明らかにする可能性があります。再構築の時間は今です。破壊がすべての市場参加者に明白になった時ではなく。
統合:あなたの決定経路
-
投資論文が主に歴史的パターン外挿に依存し、安定した競争力学を仮定している場合:* あなたは急性の陳腐化リスクに直面しています。二次的効果(競争行動の変化、規制シフト、技術採用曲線)を検査することで、どの基礎的仮定が浸食されているかを特定することを直ちに開始してください。数年ではなく数ヶ月で測定された再評価タイムラインを確立してください。
-
戦略的シフトを認識しているが、意思決定プロセスを再構築していない場合:* 意思決定アーキテクチャの変更を優先してください。時間ベースのレビューではなく、特定の情報タイプに基づいて信念更新のための事前に決定されたトリガーを実装してください。一貫性よりも学習速度を明示的に報酬する組織プロセスを構築してください。
-
既に適応的フレームワークで実験している場合:* 文書化された決定ログと明示的な信念更新プロトコルを通じて学習プロセスを形式化してください。実験的プロセスを硬直した手順に変換することで適応性を殺す早期の体系化の罠を避けながら、段階的にスケーリングしてください。
次の18~24ヶ月は、適応的な組織能力を構築した投資家と、陳腐化したフレームワークに固定されたままの投資家を明らかにする可能性があります。再構築の時間は今です。すべての市場参加者に破壊が明白になった時ではなく。
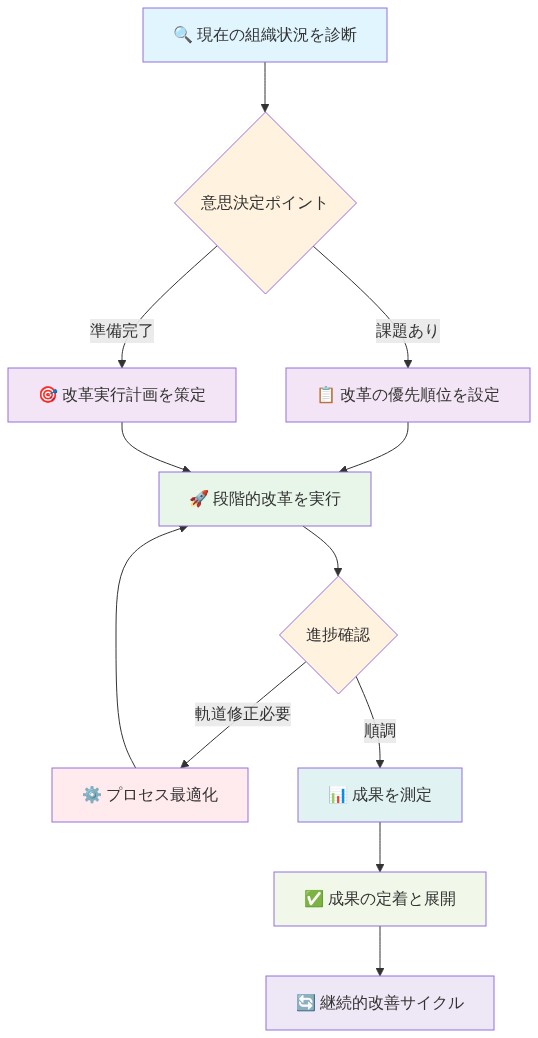
- 図12:投資組織のAI対応化への意思決定パス*
実装タイムライン
-
1~3ヶ月:基礎*
-
既存の意思決定フレームワークを監査し、陳腐化リスクを特定してください
-
コア仮定を監視するシステムを確立してください
-
2~3の高い不確実性領域で学習ポジションをパイロットしてください
-
チームに確信更新プロトコルについてトレーニングしてください
-
4~6ヶ月:加速*
-
初期データに基づいて学習ポジションをスケーリングしてください
-
組織的変更を実装してください(該当する場合)
-
最初の正式な戦略再評価を実施してください
-
学んだ教訓を文書化してください
-
7~12ヶ月:統合*
-
成功した学習ポジションをコアポートフォリオに統合してください
-
経験に基づいて意思決定プレイブックを改善してください
-
組織的適応性構造をスケーリングしてください
-
次の破壊サイクルに備えてください
-
13~24ヶ月:最適化*
-
柔軟性を殺さずに適応的プロセスを体系化してください
-
機関的記憶と知識移転を構築してください
-
どのフレームワークが機能し、どれが機能しなかったかを評価してください
-
次世代の破壊を計画してください
追跡すべき主要指標
- 確信更新速度: 新しい証拠に基づいて意味のある形で意見を変える頻度はどのくらいですか。目標:四半期ごとにポジションの20~30%
- 情報収集ROI: 学習ポジションのうち、実行可能な洞察を生成した割合はどのくらいですか。目標:60%以上
- 仮定浸食検出:
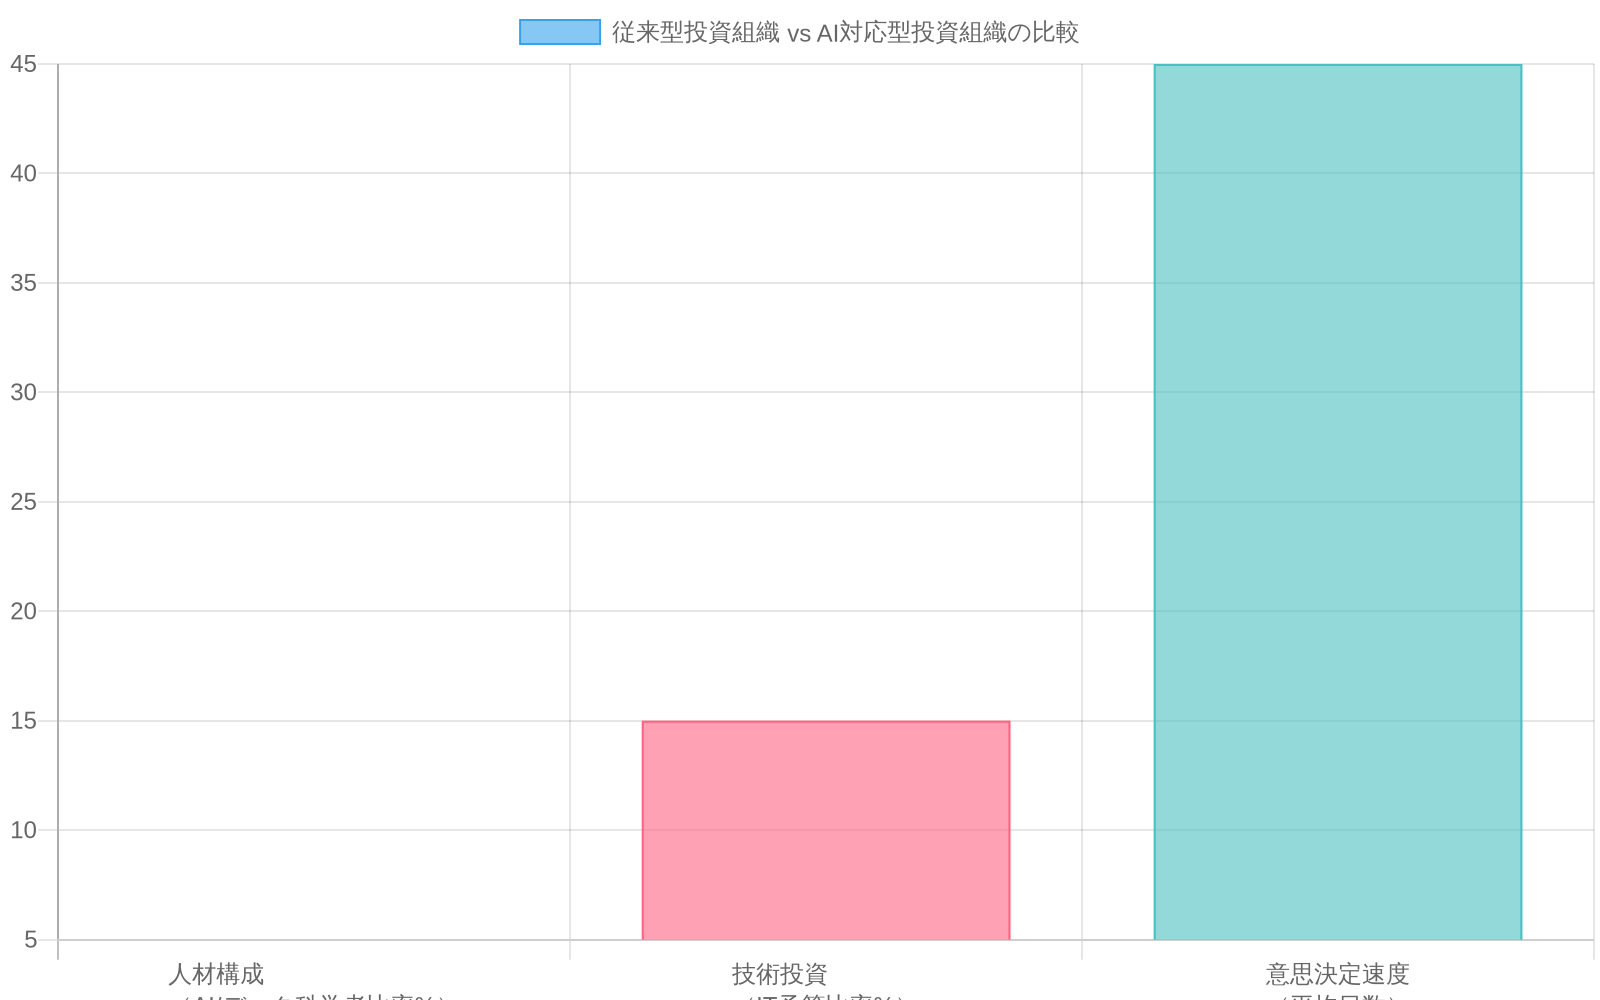
- 図11:従来型投資組織 vs AI対応型投資組織の比較*
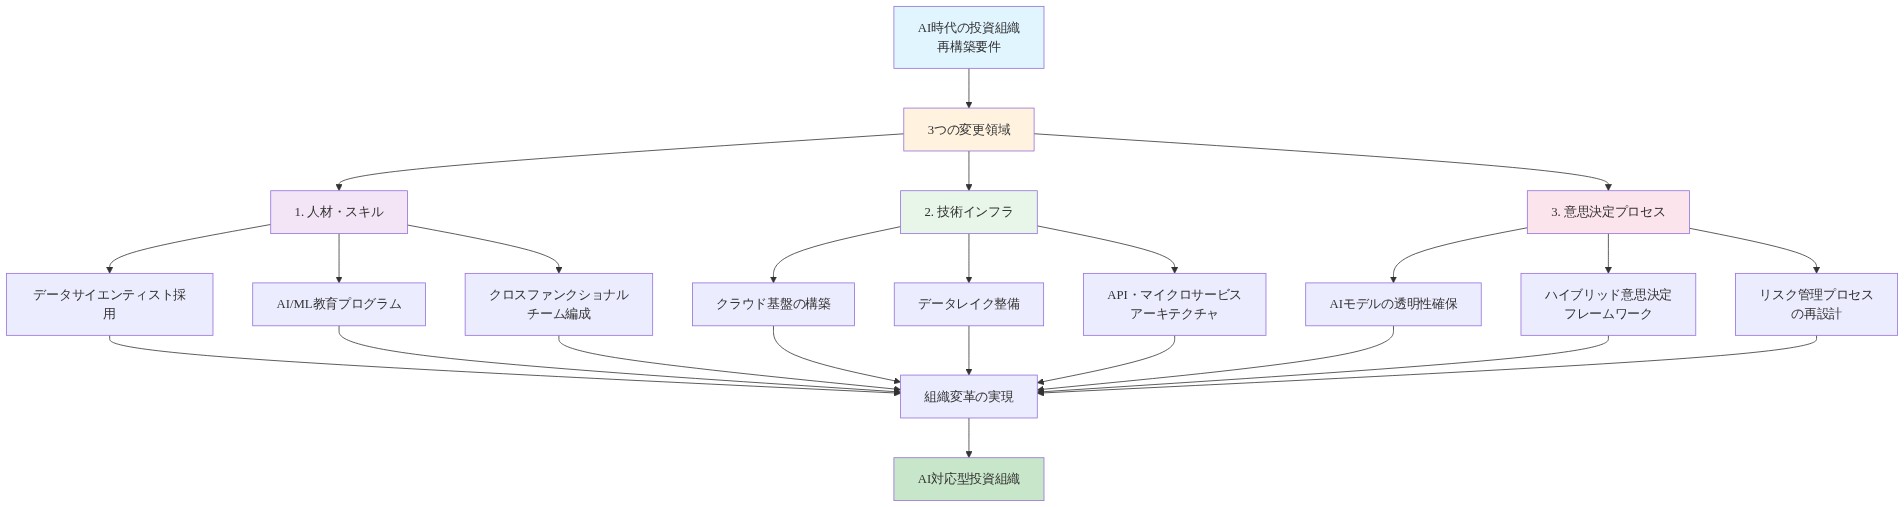
- 図10:AI時代に対応する投資組織の再構築フレームワーク*
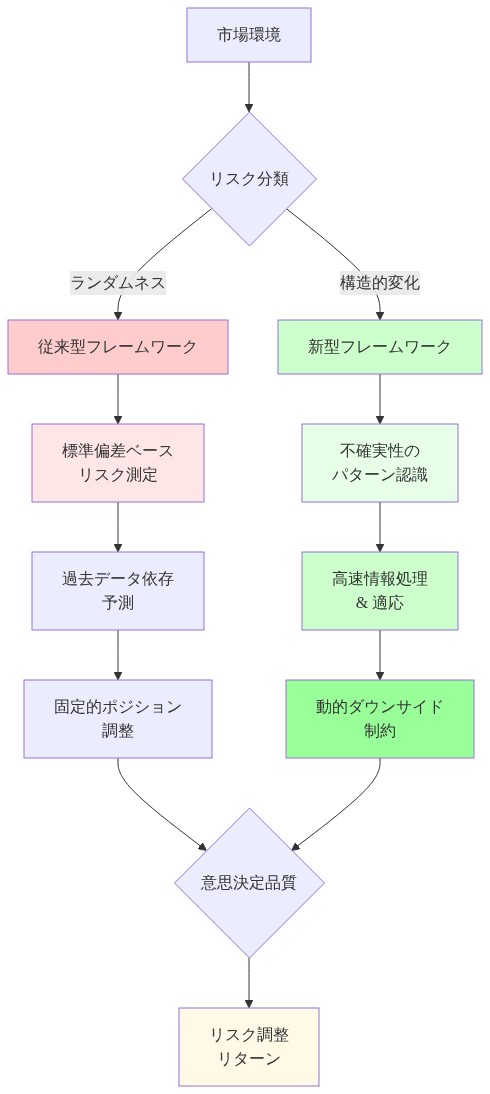
- 図2:従来型リスク管理 vs 構造的転換期の意思決定アーキテクチャ*