S&P Global Ratingsが、Meta Platformsの信用格付けを引き下げる可能性に向けた最初の一歩を踏み出した。たとえば、信用スコアが非常に高い家計が、以前よりずっと大きな住宅ローンを組んだとしよう。
スコアはすぐには下がらないが、貸す側は目を光らせ始める。
いまのMetaは、ほぼその状態にある。S&Pは、AI投資が同社の財務に負担をかけているとして、Metaの見通しを「ネガティブ」に変えた。
年金や債券ファンドが、あるいは勤め先が、巨大テック企業の財務の堅さに頼っている人にとって、この変化は知っておく価値がある。
この記事のポイント
- ネガティブ見通しは格下げではない。S&Pは、約2年以内に格下げされる可能性が3分の1以上あるときに付けるのが通例だ。
- Metaは今も大きな利益を上げているが、設備投資の伸びが稼ぐ現金の伸びを上回っている。差額は社債、合弁のデータセンター事業、長期リースで埋めてきた。
- Blackstoneなどの貸し手は、大手テック企業が借り手として支えるAI建設向けの債務を安全とみている。Firmusが取り下げたIPOとあわせると、S&Pの動きは、投資家がAIインフラへの資金提供を選び始めていることを示している。
ネガティブ見通しとは何か
ネガティブ見通しは、向かう方向についての正式な警告だ。今の流れが続けば、格付けが下がるかもしれないと伝えている。
Metaの格付けは今のところ変わらず、テクノロジー業界で最も信用力の高い企業の一つであることにも変わりはない。
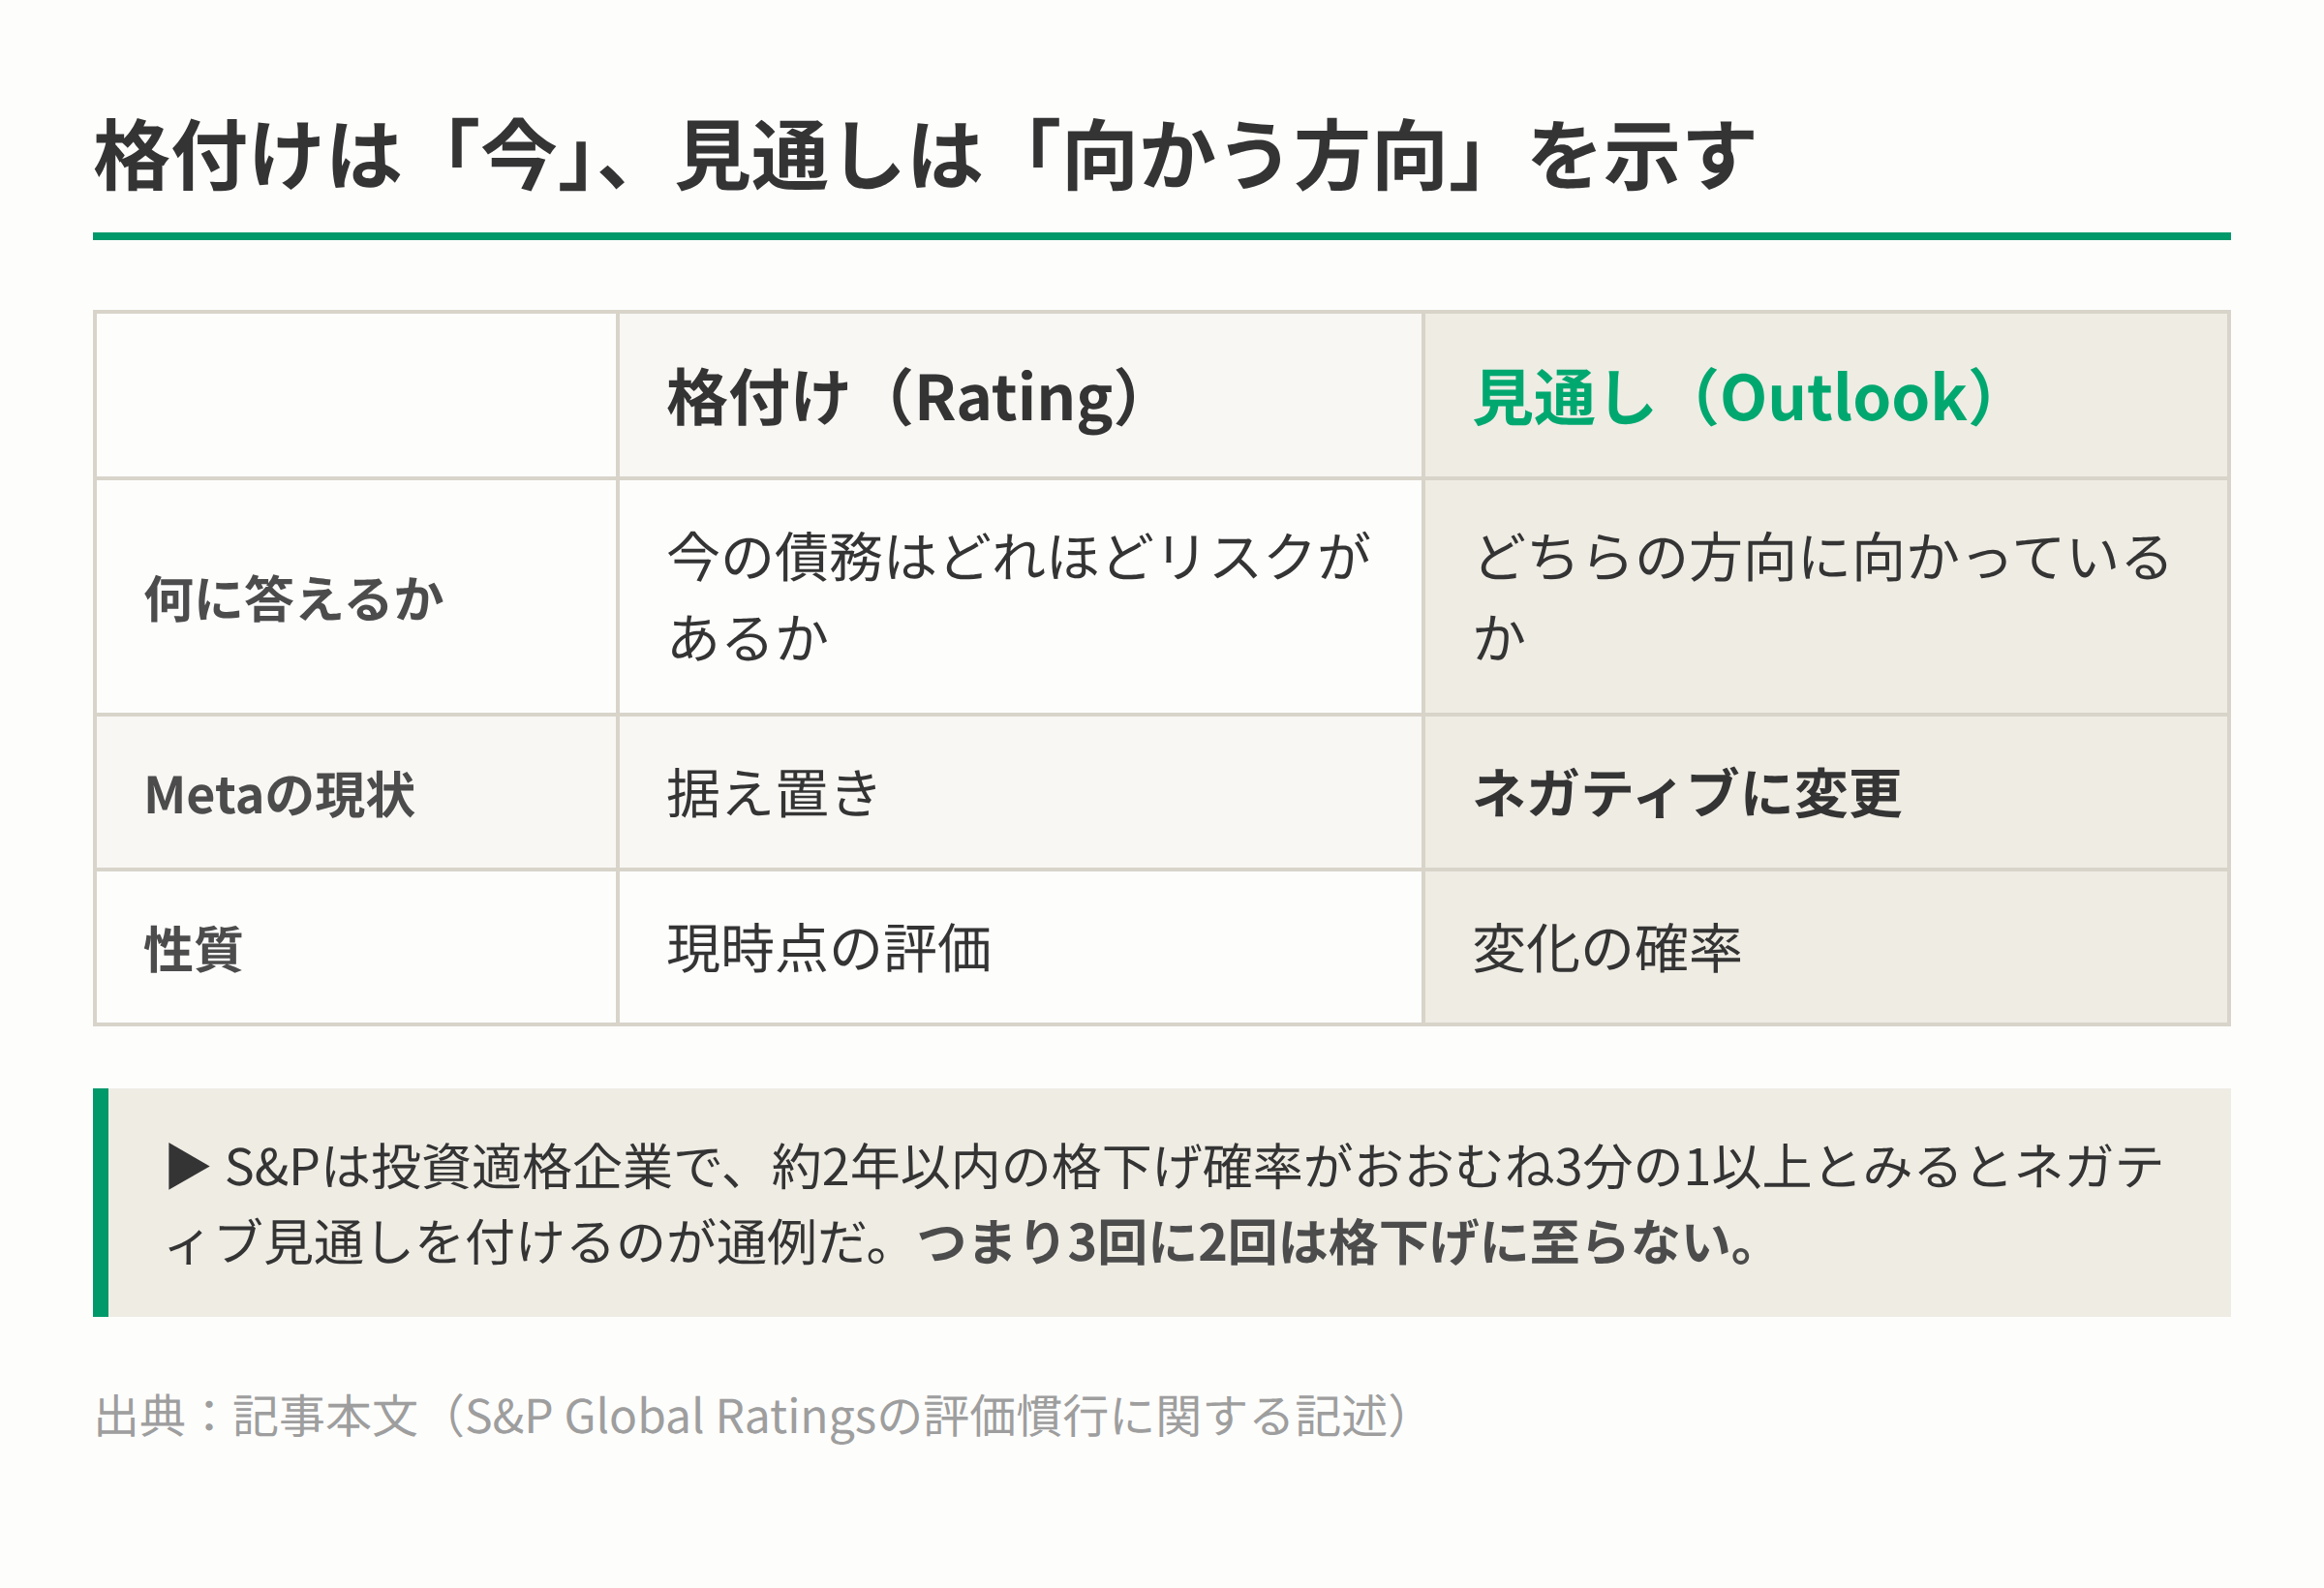
図1:格付けと見通しの違い(出典:記事本文(S&P Global Ratingsの評価慣行に関する記述))
2つの物差し:格付けと見通し
格付け会社は、2つの別々の判断を公表している。格付けは、いま企業の債務がどれだけ危ないかを示す。見通しは、その格付けがこれからどちらへ動きそうかを示す。
2つを比べると、次のようになる。
| 格付け | 見通し | |
|---|---|---|
| 答える問い | 今、債務はどれだけ危ないか | これからどちらへ向かうか |
| Metaの状況 | 変更なし | ネガティブに変更 |
| 性格 | 現在の評価 | 変化の可能性 |
Metaのような投資適格の企業の場合、S&Pは通常、約2年以内に格下げされる可能性が3分の1ほど以上あるとみたときに、ネガティブ見通しを付ける。つまり確率の話だ。この基準で言えば、3回のうち2回は格下げが起きない。
なぜMetaでは目を引くのか
たいていの企業なら、ネガティブ見通しはよくあるニュースにすぎない。Metaが違うのは、これまでの歩みがあるからだ。
Metaは長い間、ほとんどすべてを事業で稼いだ現金でまかなってきた。借り入れが必要になることはめったになかった。
同社の信用力を支えていたのは、単純な事実だった。広告事業が、使い切れないほどの現金を生んでいたのだ。
いまはそうではない。Metaはかなり大きく借り入れるようになり、S&Pはその点を見直した。
この措置が言っていること、言っていないこと
この措置は読み過ぎやすい。S&Pが何を主張し、何を主張していないのかを整理しておこう。
- 方向の話だ。 S&PはMetaを弱いと言っているわけではない。流れが良くない向きに進んでいると言っている。
- 差の話だ。 気にしているのは、支出と稼ぎの開きと、それを借りたお金でどう埋めるかである。支出の大きさそのものが問題なのではない。
- 元に戻せる。 流れが変われば、見通しは「安定的」に戻せる。まだ何も決まっていない。
では、Metaは支払いができるのか。できる。残る問いは、AI建設の先頭に立ち続けるために、Metaが財務の強さをどこまで手放すのかということだ。
さらにもう一つ、その危うさを債券市場の誰が引き受けることになるのか、という問いも続く。
この話を貫くトレードオフ
Metaは、これまで無理なく両立できていた2つを、守ろうとしている。それぞれ得られるものが違う。
| 目標 | Metaが得るもの |
|---|---|
| 強い財務 | 身動きのしやすさ、安い資金調達、衝撃を吸収する余裕 |
| 速いAI投資 | 計算能力、人材、先頭に立つ機会 |
最近まで、Metaには両方をまかなえるだけの現金があった。ネガティブ見通しは、その2つがいまぶつかり合っていると伝えている。
どちらを優先するのが正しいかは、はっきりしない。答えは、誰にもまだ分からないことにかかっている。AI投資が、それを支える借金に見合うだけの収益を、間に合うように生むかどうかだ。
現金を生む機械から、資金を使う側へ
Metaはこれまで、余った現金で成長を賄ってきた。AI投資がそれを変えつつあり、S&Pの見通し変更は、その変化が財務に何をもたらすかについての判断だ。
MetaはAI投資を増やし続けている。その元手を取り戻せる確かな方法は、今も広告だけだ。この点はMetaが強めるAI市場への賭けで取り上げた。
S&Pは、その同じ懸念を、債務と支払い義務の面から見ている。
薄くなるクッション
フリーキャッシュフローとは、事業で稼いだ現金から、建物や設備への支出を引いた残りのことだ。
Metaにとって、この残りの現金は長い間クッションの役目を果たしてきた。自社株買いも配当も債務の返済も、余裕を残したままできた。
家計にたとえてみよう。給料が営業キャッシュフローで、住宅のリフォームが設備投資にあたる。手元に残るお金がクッションだ。
設備投資の伸びが営業キャッシュフローの伸びを上回ると、クッションは縮む。Metaの営業キャッシュフローは今も大きい。
ただ、データセンター、電力契約、AIチップが、そのうちのかなり大きな割合を占めるようになった。
次の表は、こうした流れが企業の資金調達をどちらへ向かわせるかを、大まかに示したものだ。正確な数字ではなく、傾向を描いている。
| 資金の問い | これまでの形 | 出てきた形 |
|---|---|---|
| 設備投資の財源 | 営業キャッシュフロー | 現金に加え、借り入れとパートナーの資金 |
| フリーキャッシュフロー | 大きく、増えていく | 小さく、読みにくい |
| 株主への還元 | 余った現金でまかなう | 設備投資と現金を取り合う |
| 債券市場の利用 | ときどき | 繰り返し |
差を埋める3つの方法
現金だけでは足りなくなった支出を賄うために、Metaは主に3つの手段を使ってきた。お金の集め方はそれぞれ違い、あとに残る義務の種類も違う。
- 社債の発行:最も目立つ手段だ。大きな社債を売れば、投資適格の借入コストで現金をすぐに集められる。ただし、そのまま帳簿に載る債務が増える。
- 合弁事業と簿外の仕組み:Metaは大規模なデータセンター用地で、外部の資金提供者と組んできた。最もよく知られた例は、ルイジアナ州のHyperionプロジェクトだ。
- 長期リース:Metaは外部の開発業者やクラウド事業者から、データセンターの容量を複数年で借りる契約を結んだ。リースごとに、将来の支払いが決まる。
合弁の仕組みには、少し説明がいる。別会社が用地を所有し、建設のための資金を借りる。
Metaはそれを借りて運営する。すると、その債務はMeta自身の貸借対照表には載らないことがある。
3つの手段を比べると、次のようになる。
| 手段 | Metaが得るもの | 払う代償 |
|---|---|---|
| 社債 | 速さ、低いコスト、単純さ | 見える債務、決まった返済日 |
| 合弁事業 | 報告上の債務が減る、資本を分け合える | 複雑さ、保証の可能性、見えにくさ |
| 長期リース | 大きな初期支払いが不要 | 格付け会社が債務と同じように数える固定の支払い |
格付け会社が帳簿の外まで見る理由
格付け会社が見るのは、帳簿での呼び名に関係なく、企業が実際に何を払う約束をしているかだ。だから簿外の取引をしても、格付けの上で債務が消えるわけではない。
S&Pは、独自に「調整後債務」という数字をつくる。ここには通常、リース債務が加わる。必要な場合は、資金調達のための別会社に結びついた義務も数える。
そうした義務には、いくつかの形がある。
- 残価保証:資産の価値が後で見込みより下がったとき、その差額を負担する約束。
- 合弁事業へのリース義務:用地を所有する別会社に、Metaが払うと約束した賃料。
- ほかの支援の取り決め:別会社の資金が足りなくなったとき、Metaが負担を負う約束。
こう考えると、報告上の純債務が小さい会社でも、余裕がなく見える理由が分かる。銀行にある現金は、社債とは相殺できる。しかしリースの支払いや合弁事業への支援とは、そう簡単には相殺できない。
これらを数に入れると、債務は増える。負債の比率は悪く見える。Metaが負うすべての義務に比べると、フリーキャッシュフローも薄く見える。
簿外の仕組みを使えば、義務を報告上の帳簿から外せる。ただし、格付け会社の計算からは外れない。
建物は数十年もつが、チップはそうはいかない
2つ目の問題は、時間のずれだ。データセンターの建物は数十年立っていられる。しかし、中のチップが時代遅れになるのは、それよりずっと早い。
次の表は、データセンターの各部分がどのくらい使えるかを比べたものだ。
| データセンターの部分 | 使える期間 |
|---|---|
| 土地と建物 | 数十年 |
| 電源と冷却の設備 | 長い年数だが、建物よりは短い |
| AIチップとサーバー | 新しい世代に追い抜かれるまでの数年 |
社債やリースは、長い年数にわたることがある。それで賄ったチップは、返済が終わるよりずっと前に古くなっているかもしれない。
車のローンが、車より長く続く場面を想像してほしい。支払いの途中で、次の車が必要になる。
チップが、自分の買い替え費用と借金の両方を賄えるほど稼がなければ、Metaはまた借りることになる。古い世代の分を払いながら、次の世代の資金も出すことになるわけだ。
これは起こりうる危うさであり、確実に起きる話ではない。その大きさは、2つの点で決まる。
- 陳腐化の速さ:新しいAIハードウェアが、今の世代の競争力をどれだけ速く奪うか。
- 収益化の速さ:AI製品が自力で稼ぎ始めるまで、どれだけ早いか。
すべては今も広告にかかっている
これまでのところ、広告がこのすべてを支えてきた。広告収入は景気とともに上下する。不況になると、企業が真っ先に削る費目の一つが、マーケティング予算だ。
危ないのはタイミングである。支出の約束がピークを迎えるまさにその頃に、広告の需要が弱まるかもしれない。
そうなったとき、2種類の支出はまったく違う動きをする。
| 支出の種類 | Metaはすぐに減らせるか |
|---|---|
| 任意の設備投資 | 減らせる |
| 契約済みのリース | 減らせない |
| 社債の利払い | 減らせない |
見通しを動かすもの
ネガティブ見通しは、格下げがありうるというS&Pの警告だ。格下げそのものではない。S&Pの手法をたどると、どちらへ動くかを決めそうな指標がいくつか見えてくる。
- 調整後レバレッジ:リースや資金調達の約束を含めた債務の合計を、利益と比べた数字。
- フリーキャッシュフローの推移:設備投資が増える中で、余った現金が横ばいになるのか、縮み続けるのか。
- 動かせない支出と選べる支出:リースやパートナーとの取引ですでに決まっている将来の支出がどれだけあり、経営陣がまだ削れる分がどれだけあるか。
これらが良くなれば、見通しは「安定的」に戻りうる。悪くなれば、格下げの可能性は高まる。
貸し手の反論
信用市場の誰もが、AI建設をS&Pのように読んでいるわけではない。大手の民間信用投資家の中には、AIデータセンターを担保にした融資を低リスクとみる人たちがいる。
BlackstoneのJas Khaira氏は、この主張をはっきり述べてきた。AI建設向けの債務への不安は大げさだと、氏は論じている。
氏の見方では、こうした融資を支えているのは、投資適格の大手テック企業が借り手となる長期リースだ。
筋道は単純だ。Metaのような企業は、大きなキャッシュフローを持っている。自社の製品が頼る計算能力に払い続ける理由も、十分にある。
この主張には筋が通っている。しかもS&Pの警告と並べても矛盾しない。両者は同じ取引を、別の席から見ているのだ。
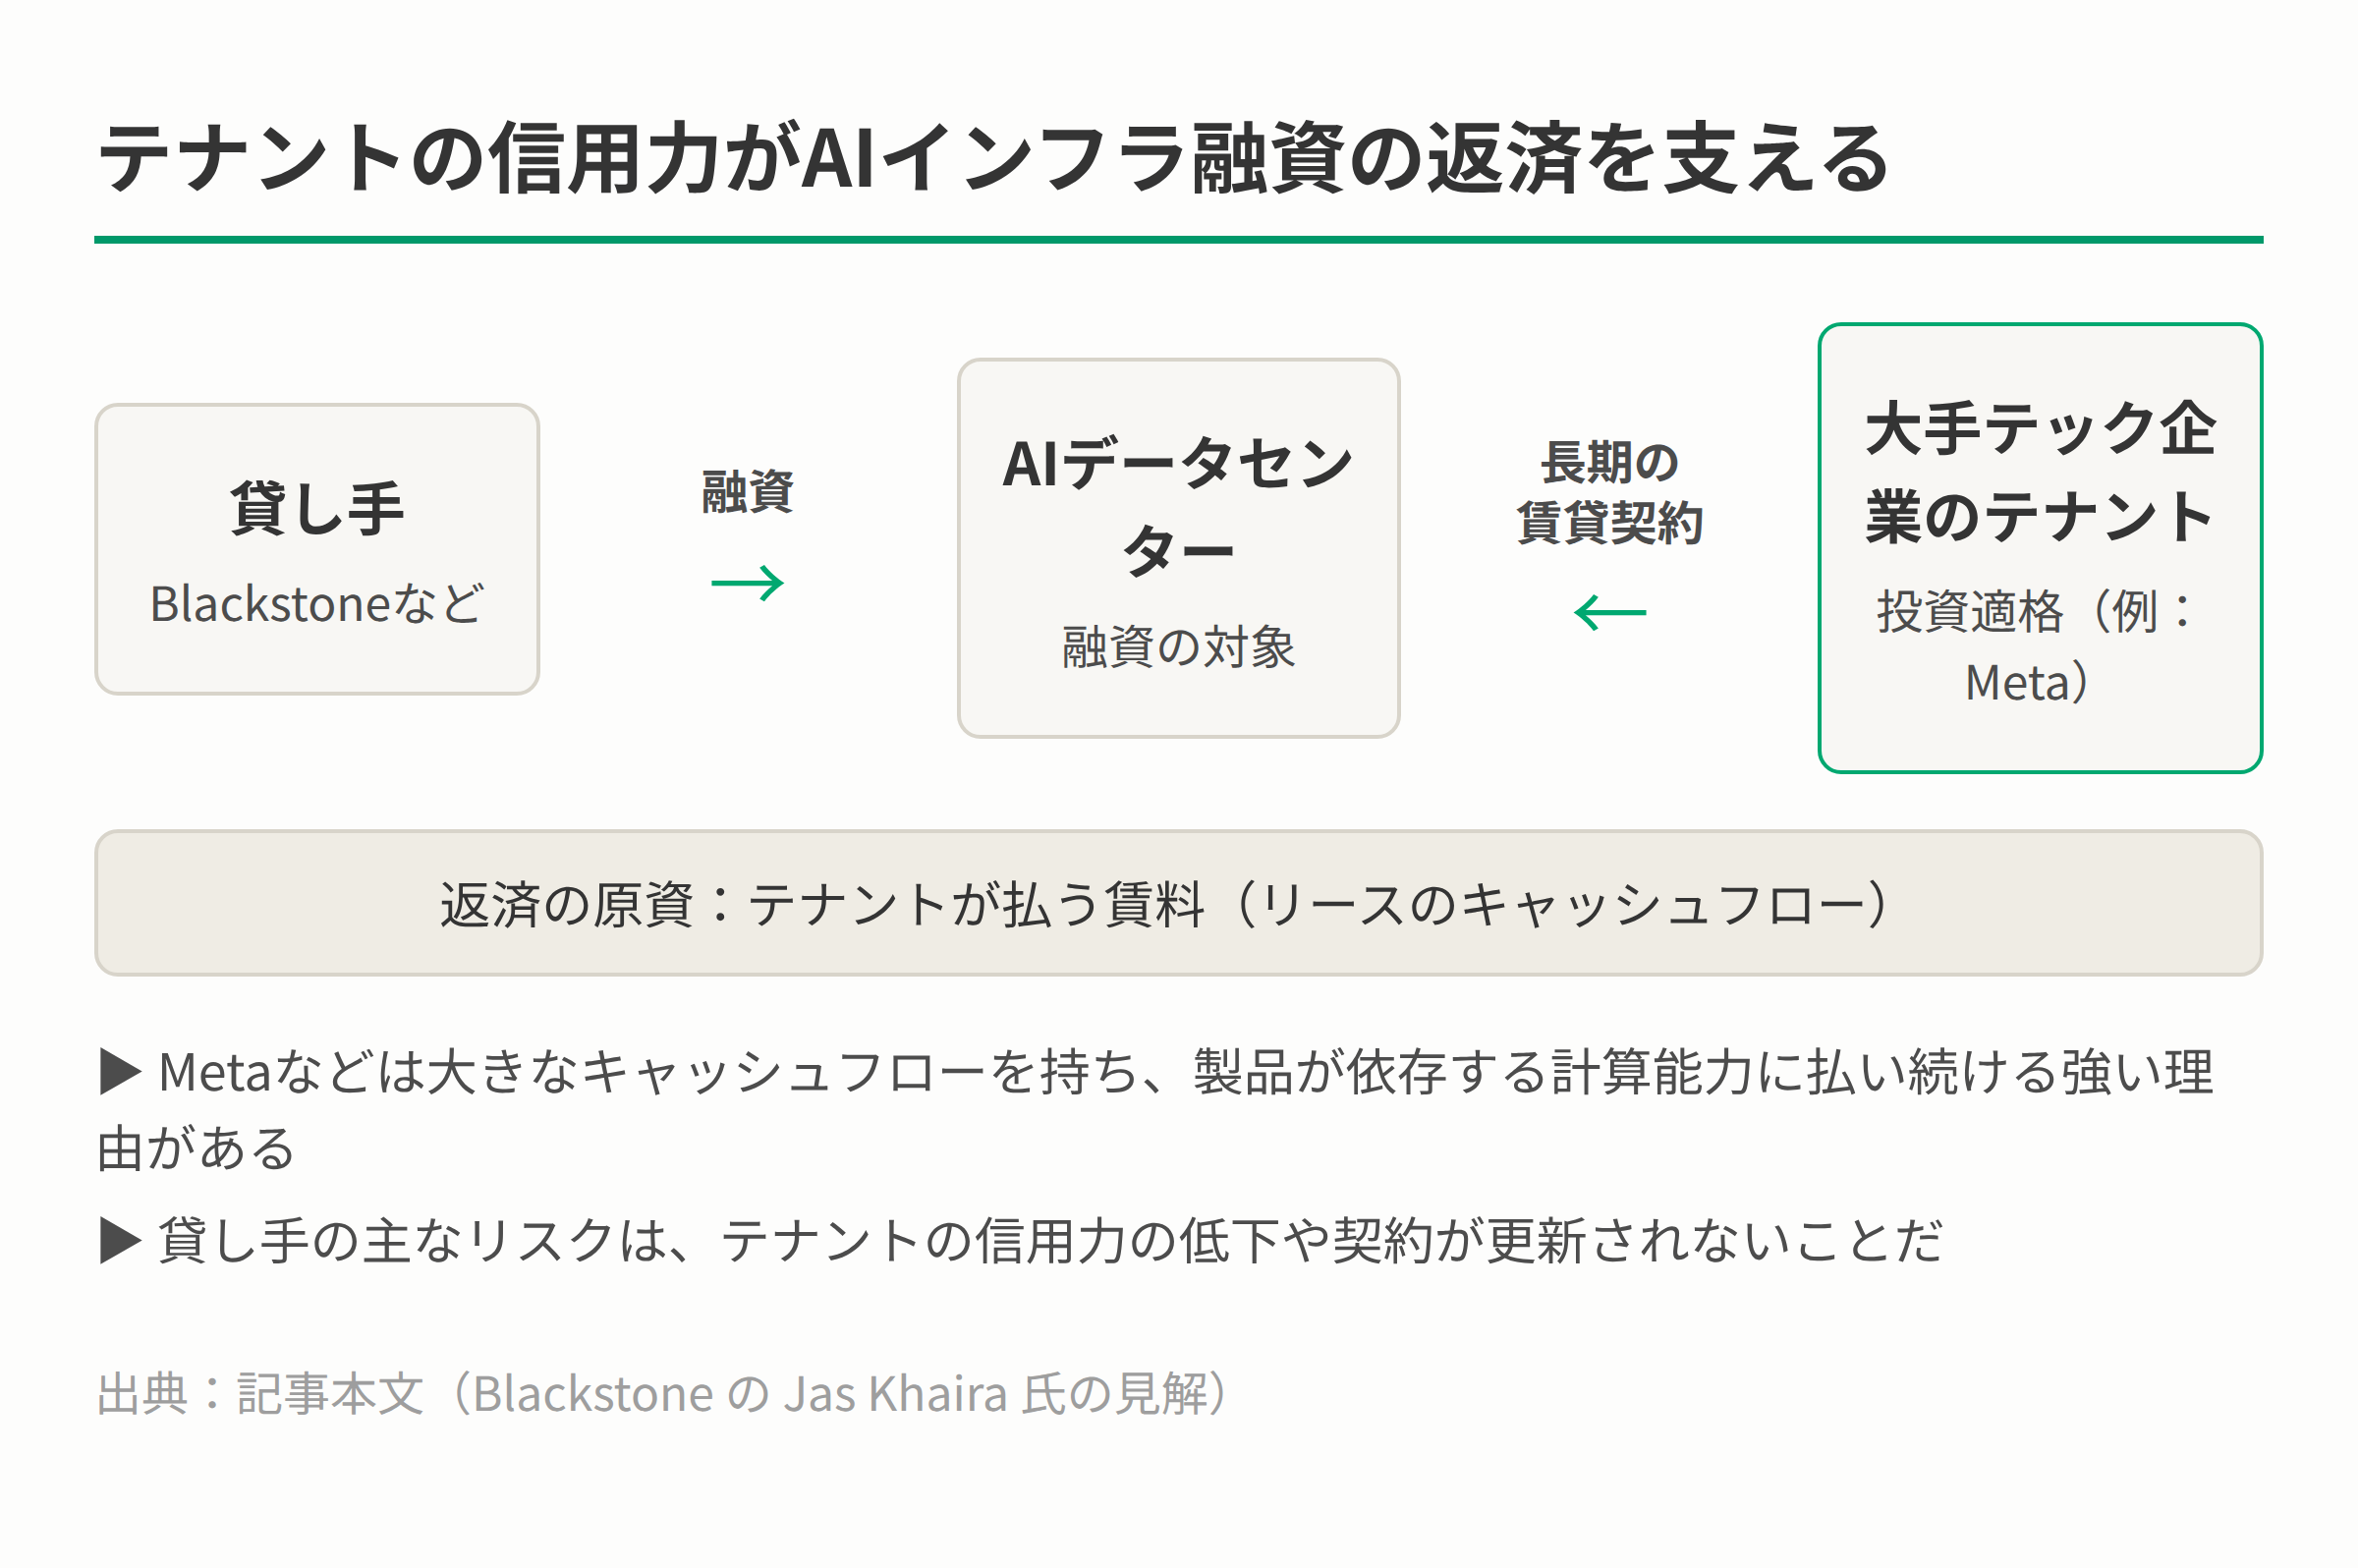
図3:大手テック企業のテナントが支えるAIインフラ融資の構図(出典:記事本文〈Blackstoneなど貸し手の見解〉)
両方の見方が成り立つ理由
同じ取引でも、貸し手と借り手が負う危うさは違う。この種の取引では、貸し手にとって最も大事な危うさは、入居する企業の信用だ。入居する企業にとって最も大きな危うさは、その容量が採算に合うかどうかだ。
次の表は、典型的なデータセンター融資での2つの立場を比べたものだ。
| 立場 | 主な守り | 主な危うさ |
|---|---|---|
| データセンター用の別会社への貸し手 | リースの現金収入、契約条件、建物そのもの | 入居企業の信用が弱まる、またはリースが更新されない |
| 入居企業(例:Meta) | 必要な容量を自分で使える | 容量が採算に合うかどうかにかかわらず、賃料を払う |
アパートの貸し出しにたとえよう。大家が気にするのは、入居者が家賃を払えるかどうかだ。入居者が部屋の中で始めた商売がうまくいくかは、あまり気にしない。
こうした取引では、貸し手への返済は通常、リースの支払いから出る。その支払いは、建物の中のAI製品がもうかるかどうかに関係なく、払うことになっている。
作りすぎたときの費用を負うのは、入居する側だ。AIの計算能力への需要が見込みより遅く伸びても、賃料の支払いは待ってくれない。
だから、貸し手にとっては安全な融資でも、リースに署名した企業の信用には重くのしかかりうる。 どちらの主張も、もう一方を打ち消さない。
取り決めの中にある循環
この仕組みには、ひとつの循環がある。融資を安全に感じさせているものが、入居企業が約束しすぎると、すり減っていくことがある。
- 大手テック企業が、リースや合弁事業を通じて、より多くのデータセンター容量を契約する。
- 貸し手は、入居企業の信用を信頼していることが大きな理由で、その容量への融資に安心して応じる。
- 新しい義務が、入居企業の債務に近い約束に加わる。
- 格付け会社が、入居企業の信用に疑問を持ち始める。
- 融資を安全に見せていた信頼が、弱まり始める。
だからといって、貸し手の見方が間違いになるわけではない。ネガティブ見通しは、格下げがありうるという警告だ。格下げではなく、債務不履行からもほど遠い。
この循環が示しているのは、この種の債務の安全性が変わりうるということだ。決め手は、個々のリースだけではない。入居企業が全体としてどれだけ約束するかにある。
それぞれの見方が強くなる条件
どちらが正しいかは、条件しだいだ。特に大事な条件を挙げる。
貸し手の見方が強くなるのは、次のようなときだ。
- 入居企業の信用が堅いまま:格付けが、投資適格の中で余裕をもって保たれている。
- リースが長く、固い:契約が何年も続き、途中で抜けにくい。
- 建物を転用できる:最初の入居企業が去っても、別の企業が使える。
S&Pの懸念が強くなるのは、次のようなときだ。
- 約束がキャッシュフローを追い越す:リースやパートナーへの義務が、入ってくるお金より速く増える。
- 施設が特注になる:特定の入居企業向けに作った施設は、ほかに貸しにくい。
- 全員が同じ賭けをする:複数の大手テック企業が同じ戦略をとれば、同じ危うさに同時に直面する。
AIインフラ金融のほかのひび割れ
AIインフラを支えるお金に、投資家がより厳しい目を向けているのは、Metaだけではない。2つ目の例は、計算能力をつくって貸し出す側の企業から出ている。
Firmusは、Nvidiaが支援するインフラ企業だ。同社は予定していたIPOを取り下げた。
Firmusの資金調達への警告として取り上げたように、公開市場の投資家は同社の資本コストに反発した。長期的な収益にも疑問を持った。
2つの出来事があっても、危機とは言えない。流れができたことの証明にもならない。ただ、投資家が連なる鎖の2つの場所で、疑問を投げかけていることは分かる。
次の表は、2つの例を並べたものだ。
| 例 | 疑問を投げているのは | 疑問の中身 |
|---|---|---|
| Firmus(インフラ事業者) | 公開市場の株式投資家 | 資本コスト、長期的な収益 |
| Meta(ハイパースケーラー) | 格付け会社のS&P | AI投資が重いなかでの財務 |
この2つのグループは、別のものを見ている。株式投資家は、その事業が十分に稼げるかを問う。
格付け会社は、借り手が確実に債務を返せるかを問う。両方から同時に疑問が出ていることは、注目に値する。
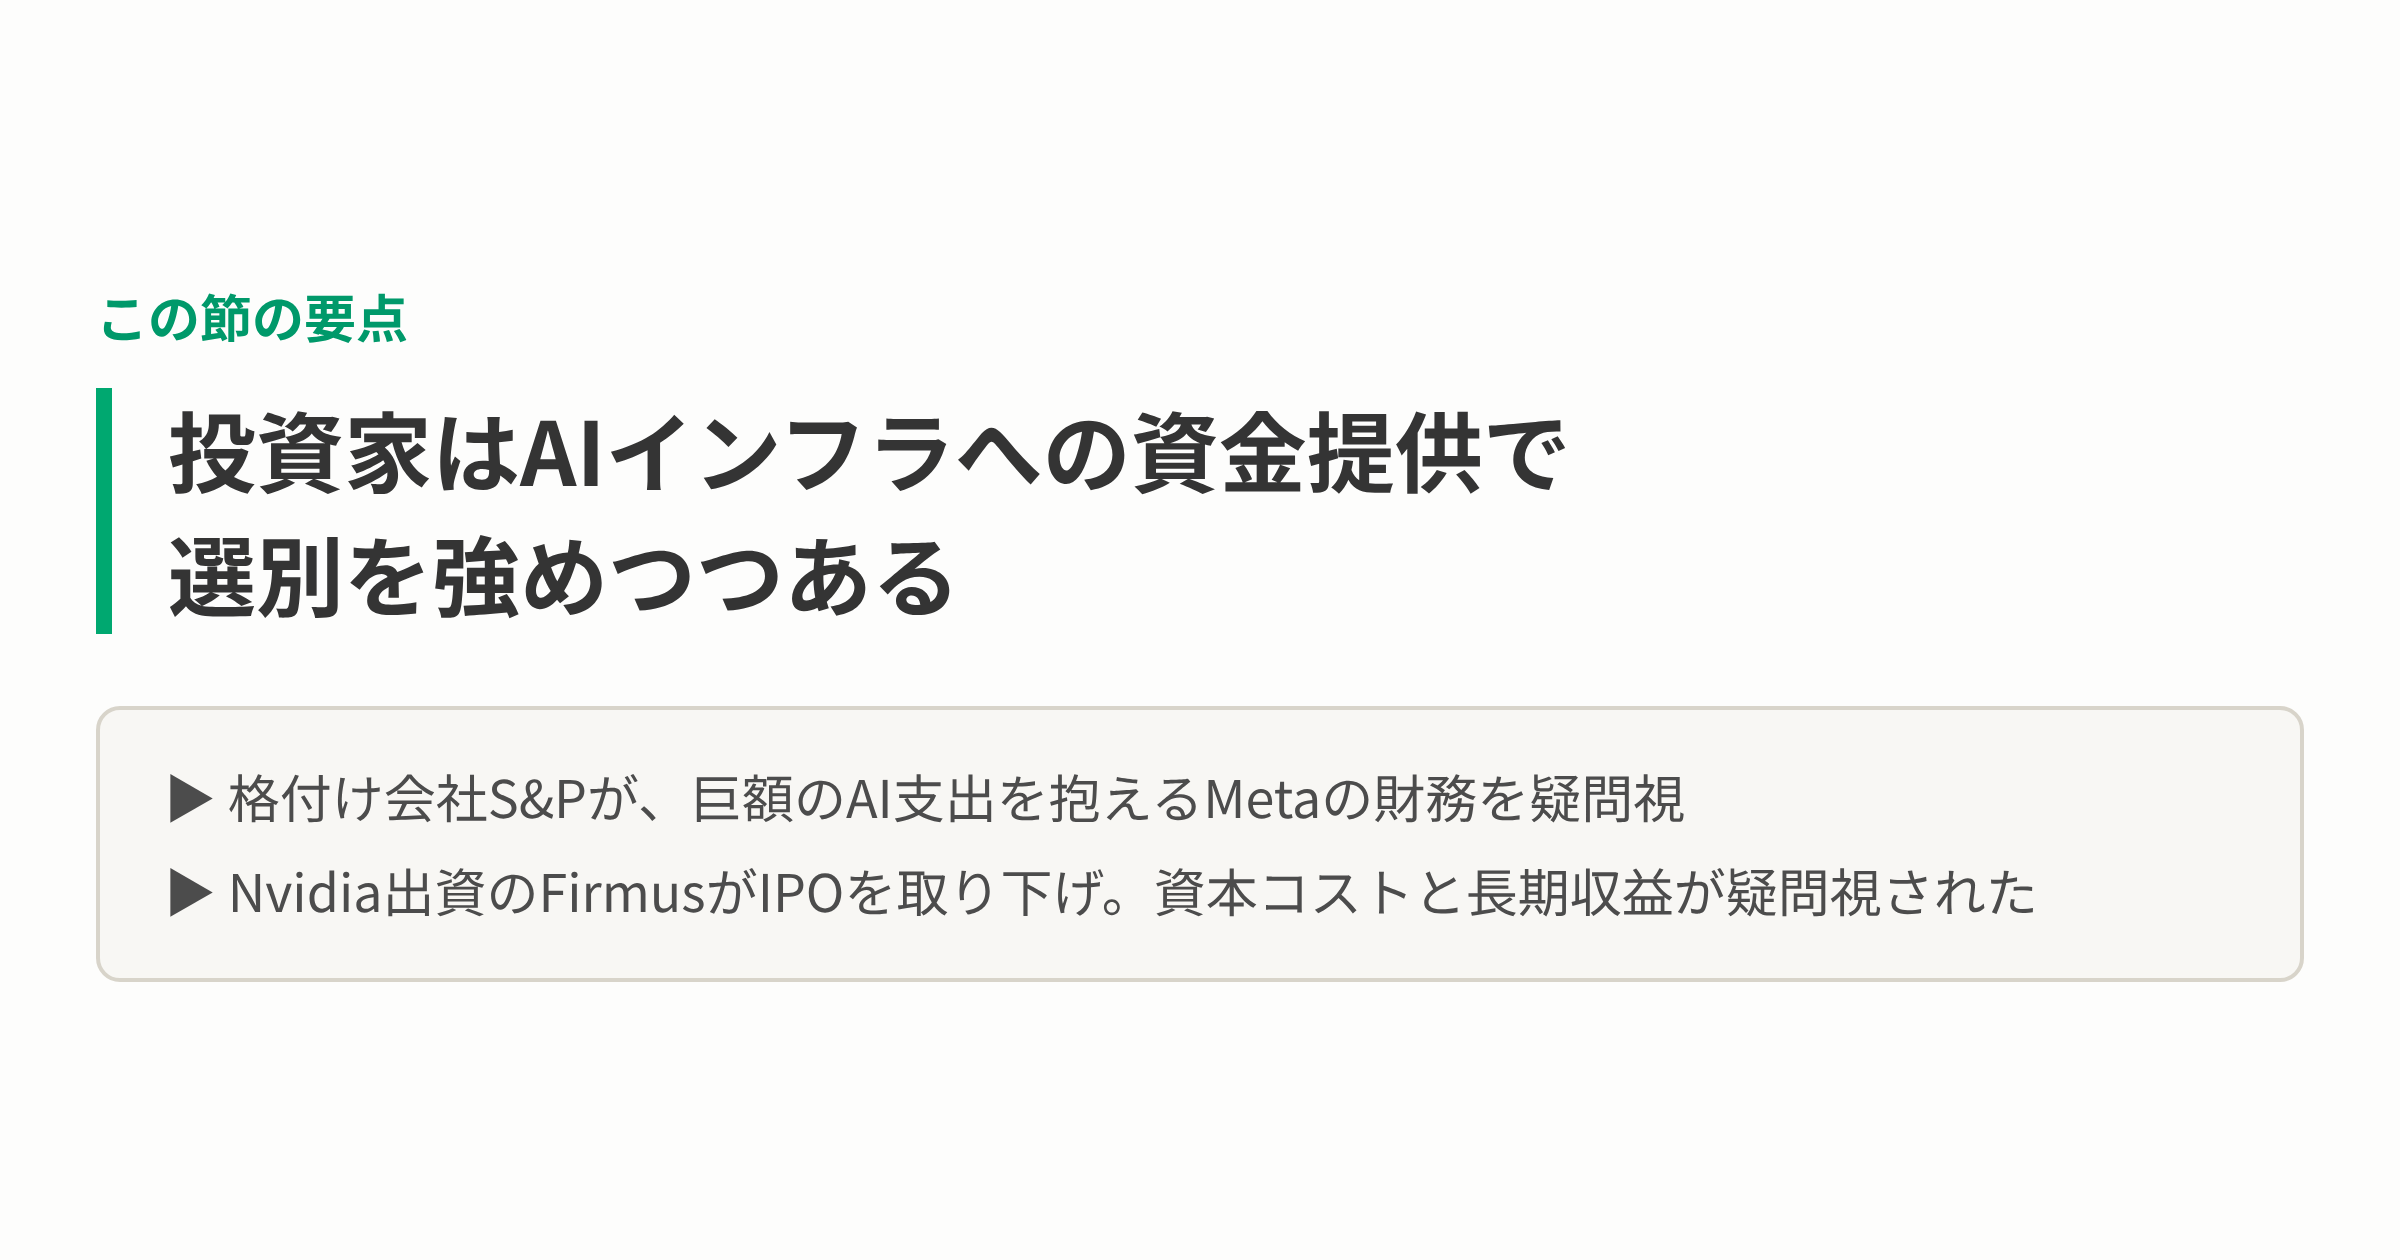
図4:AIインフラ資金調達に広がる選別の兆し
両端からの圧力はどう積み重なるか
安いローンを頼りにリフォームする家計を考えてみよう。銀行が金利を上げ、同時に工務店が値上げすれば、工事は2つの方向から高くつく。
両方の投資家がより厳しくなれば、残りの建設の資金調達コストは上がる可能性が高い。 これは筋道を追った推論であり、出典が測ったものではない。おおよそ次のように進む。
- 株式投資家が、インフラ事業者にもっと良い収益を求める。
- 事業者は、料金を上げるか、大手の入居企業に長めのリースを求めて応える。
- 長いリースは、格付け会社がMetaのような入居企業に照らして重くみる約束を増やす。
- 入居企業の信用が弱まれば、貸し手はより高い金利や強い保護を求めるかもしれない。
- 資金調達コストが上がると、計算能力が高くつき、AI製品の収益を圧迫する。
どの段階も、前の段階に左右される。AIの収益が十分に速く伸びれば、この連鎖は始まらないかもしれない。
2つの話の底にあるのは、その問いだ。すでに約束した分を正当化できるほど早く、AIの収益は届いたのか。
Firmusの取り下げもMetaの見通しも、その答えにはならない。どちらも、投資家が問い始めたことを示している。
Metaの格付けはどちらにも動きうる
ネガティブ見通しは、どちらの方向にも動く。S&Pは、Metaを「安定的」に戻すこともできるし、格下げに踏み切ることもできる。それぞれの条件は、かなりはっきりしている。
見通しが「安定的」に戻る条件
「安定的」に戻る道の多くは、新しい収入か、支出の勢いが落ちることに行き着く。
- 広告以外のAI収益:ビジネス向けメッセージ、AIアシスタント、企業向けツールなどから新しい収入が生まれれば、広告がすべてを支えているという心配は弱まる。
- 横ばいになる支出:設備投資の伸びが止まり、フリーキャッシュフローが戻れば、調整後レバレッジの上昇は止まる。
- 新しい約束の減少:新しいリースやパートナーとの取引が減れば、調整後債務に上限ができる。
- 小さくなる自社株買い:株の買い戻しを減らせば、手元に残る現金が増える。
格下げに近づく条件
格下げへの道は、同じ圧力が逆向きに働いたものだ。
- 支出を保つための追加の借り入れ:設備投資を伸ばし続けるために、社債をさらに発行する。
- 増えるリースと合弁事業の義務:S&Pは、これらの簿外の取引を債務として数える。
- 弱まる広告収入:約束が変わらないまま、入ってくる現金を減らす減速が起きる。
- AIが稼ぐ兆しの乏しさ:見合う新しい収益がないまま、支出が増え続ける。
ちょっと立ち止まって
巨大テック企業は、お金が尽きない存在だと思っていないだろうか。Metaのような会社は、いくらでも払えるのだから、財務の心配とは無縁だという思い込みだ。
今回のS&Pの動きは、その見方に小さな疑問を投げかけている。払えることと、何を手放して払うかは、別の問いだからだ。
あなたが年金や投資信託を通じて、こうした会社の債券を間接的に持っているとしたら、その安全性を何で測っているだろうか。会社の名前の大きさか、それとも約束の積み重なり方だろうか。
格下げよりも、そのサインが重い
1段階の格下げそのものより、それが発するメッセージのほうがMetaには響く。いちばん大きいのは戦略への影響だ。Metaの選択が、これからは外から見られるようになったからである。
仮に1段階下がっても、Metaは十分に投資適格の水準にとどまる。借り入れのコストは、上がってもわずかだろう。投資家は引き続き、最上位クラスの借り手として見るはずだ。
Metaがいま公の場で迫られる選択
経営陣には選べる道がいくつかある。ただ、どれも何かを犠牲にする。次の表は、それぞれの選択で得るものと失うものを並べたものだ。
| 選択 | 得るもの | 失うもの |
|---|---|---|
| 全力で増強を続ける | 設備面のリードを保つ | 負債の比率が上がる。格下げの可能性 |
| 支出を減らす | 財務の体力を守る | ライバルに遅れるおそれ |
| 自社株買いを減らす | 新たな借り入れなしで資金を出せる | 株主の反発もありうる |
| 提携先の資金をもっと使う | 帳簿上の負債が減る | 格付け会社が負債とみなす可能性 |
| 格付けの低下を受け入れる | 支出を続ける自由 | 規律が緩んだというサイン |
これまで、こうした取捨選択はMetaの社内で完結していた。いまは社債の投資家も、株主も、競合も、その動きを見ることができる。
四半期の決算が出るたびに、Metaがどちらへ傾いているかが透けて見えるだろう。
まだ答えが出ていない問い
これから問われるのは、次のような具体的なことだ。
- 格付けを守るために、自社株買いを減らすのか。
- 外部の資金提供者への依存を強めるのか。ただし、格付け会社はそうした取引を負債とみなすかもしれない。
- それとも、AI競争に残る代償として、格付けの低下を受け入れるのか。
どの答えも、AIへの支出がどれだけ早く回収できるかについての、別々の賭けにあたる。いまのところ、どれが正しいとははっきり言えない。
追いかけたい数字
S&Pの懸念が薄れていくのか、強まるのか。それは、いくつかの数字でわかる。多くはMetaが定期的に出す開示資料にあり、特別な情報源は要らない。
支出の大きさそのものより、入ってくる現金とどう比べるかが大事だ。以下の項目は、どれもこの考え方でつながっている。
- フリーキャッシュフローと設備投資(capex):設備投資の額だけを見ても、わかることは少ない。見るべきは、事業が生む現金を支出がどれだけ上回っているかだ。
- リースや契約上の約束の開示:将来のリース料や、共同事業への支援は、注記に出てくる。支出のうち、どれだけがすでに動かせないかがわかる。
- 広告以外のAI収入:Metaが別枠で報告する新しい収入源があれば、支出が回収されつつあることを示す最も明確な材料になる。
- ほかの超大手クラウド事業者への扱い:格付け会社が同業他社にも似た懸念を示すなら、リスクは業界全体のものに見える。示さないなら、Meta自身の選択によるところが大きいことになる。
- 資金提供者の動き:民間のクレジット投資家の条件や姿勢が変われば、貸し手がまだ安心しているかどうかがわかる。
この中で、格付けを動かす可能性がいちばん高いのは、支出と現金を生む力との差である。
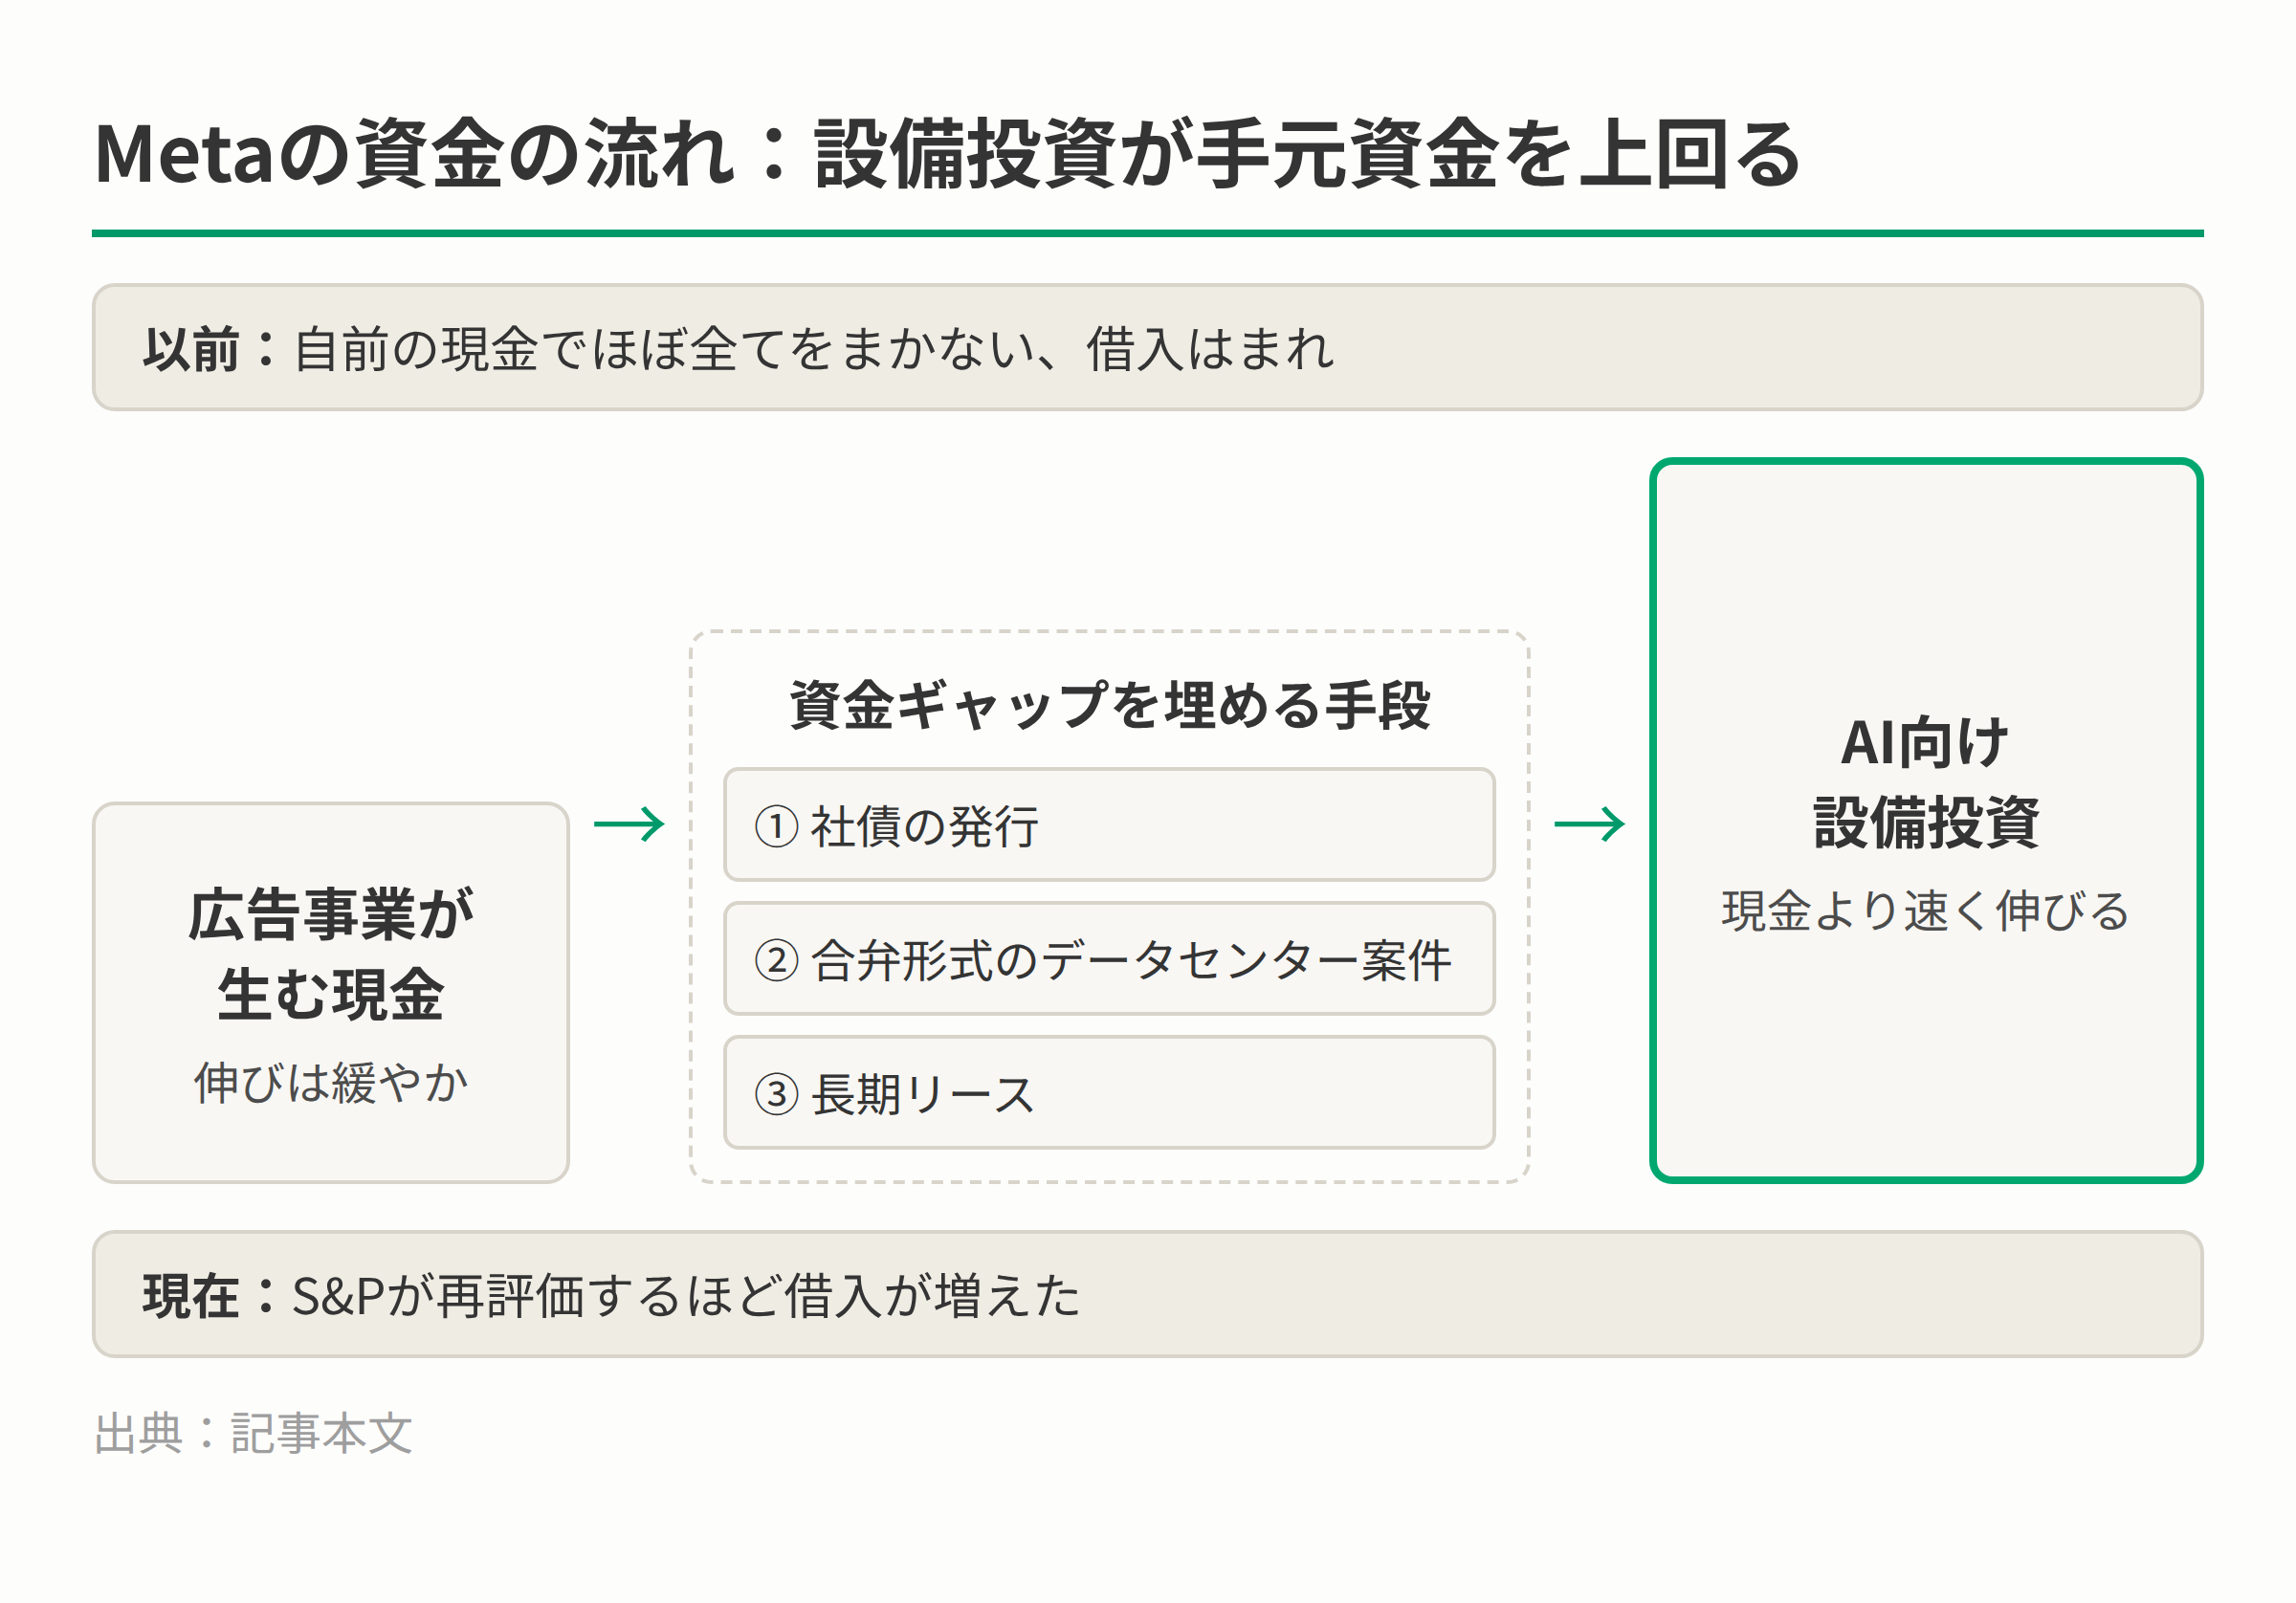
図2:設備投資と手元資金のギャップを埋める調達手段(出典:記事本文)