家族経営の会社が2つあるとしよう。その両方に大きな持ち分を持つ人が、「2社を合わせよう」と言い出した。
テーブルを囲むほかの人たちは、きっと同じことを聞くだろう。値段はだれが決めて、だれがそれを確かめるのか、と。
SpaceXとTeslaは今、だいたいそんな場面にいる。Teslaの決算説明会で、イーロン・マスク氏(Elon Musk)が話した。両社がそれぞれ特別委員会をつくり、合併を検討しているという。
詳しい内容は、Bloombergのエド・ラドロー氏(Ed Ludlow)が伝えた。その報道によると、実現すれば企業の統合としては史上最大になる可能性が高い。
条件はまだ何も決まっていない。それでも、これまでほぼ憶測だった話が、正式な手続きに変わったのだ。
この記事のポイント
- 委員会の設置:両社が特別委員会をつくった。正式な一歩だが、どちらも合併を約束したわけではない。
- 合併の最大の理由:計算資源の共有だ。半導体、電力、データ、資金を1つの会社にまとめられる。
- 最大のリスク:マスク氏は両社で最も影響力のある株主だ。だから手続き、独立性、交換比率(合併で株を交換するときの比率)が大きな問題になる。
委員会ができて、憶測が手続きに変わった
何年ものあいだ、SpaceXとTeslaの統合はほぼ当て推量の話だった。委員会ができたことで、条件はまだなくても、正式な手続きになった。
1人の人物が取引の両側にいるとき、ふつう使われるのが独立取締役による特別委員会だ。
委員会は自分たちで弁護士や銀行を雇える。交渉もできる。そして何より、「ノー」と言える。
ここまでに分かっていることと、分かっていないことを表にまとめた。
| 分かっていること | 分かっていないこと |
|---|---|
| 両社の取締役会が委員会を設置 | 委員はだれか |
| 合併を検討中 | 形、価格、交換比率 |
| 実現すれば史上最大の統合 | 時期、協議が続くかどうか |
速さと信頼は引っぱり合う
委員会があると、合併の話は信じてもらいやすくなる。その一方で、進み方は遅くなる。
- 速くて協力的な委員会:早くまとまるかもしれない。ただ、だれかが訴えたとき、記録としては弱くなる。
- 遅くて要求の多い委員会:合併が裁判で認められやすくなる。そのぶん、協議が決裂する可能性も高まる。
委員会がつくられたこと自体から、弁護士たちがすでに厳しく見られると想定していることが分かる。
説明会でのマスク氏のどの発言よりも、こちらのほうが手がかりになるだろう。
なぜ計算資源が2社を結びつけるのか
ロケットと車には、共通点があまりない。2社をつないでいるのは、計算資源(AIなどを動かすためのコンピューターの力)なのだ。
Financial Timesによると、SpaceXはNVIDIAの半導体を買うため、約400億ドルを集めようとしていた。1
この半導体は、長く使う計算のための資産だと説明されていた。SpaceXだけでなく、マスク氏の複数の会社で使えるものだという。
こう見ると、合併はおおむね今の共有を正式な形にするものだ。今は1件ごとに交渉しなければならない共有を、まとめて公式にするということになる。
2社の関係を表にすると、こうなる。
| 要素 | 中身 |
|---|---|
| Teslaが必要とするもの | 自動運転と人型ロボット向けの膨大な学習用計算 |
| SpaceXが持ち込むもの | 強い資金調達力と、車・ロボット・データセンターをつなぐStarlink |
| 今の摩擦 | 2社間のやりとりがすべて関連当事者取引になる |
関連当事者取引とは、利害関係のある相手との取引のことだ。
この最後の行が大事になる。所有者の違う2社が半導体やお金、技術者をやりとりすると、そのたびに株主から不満が出かねない。
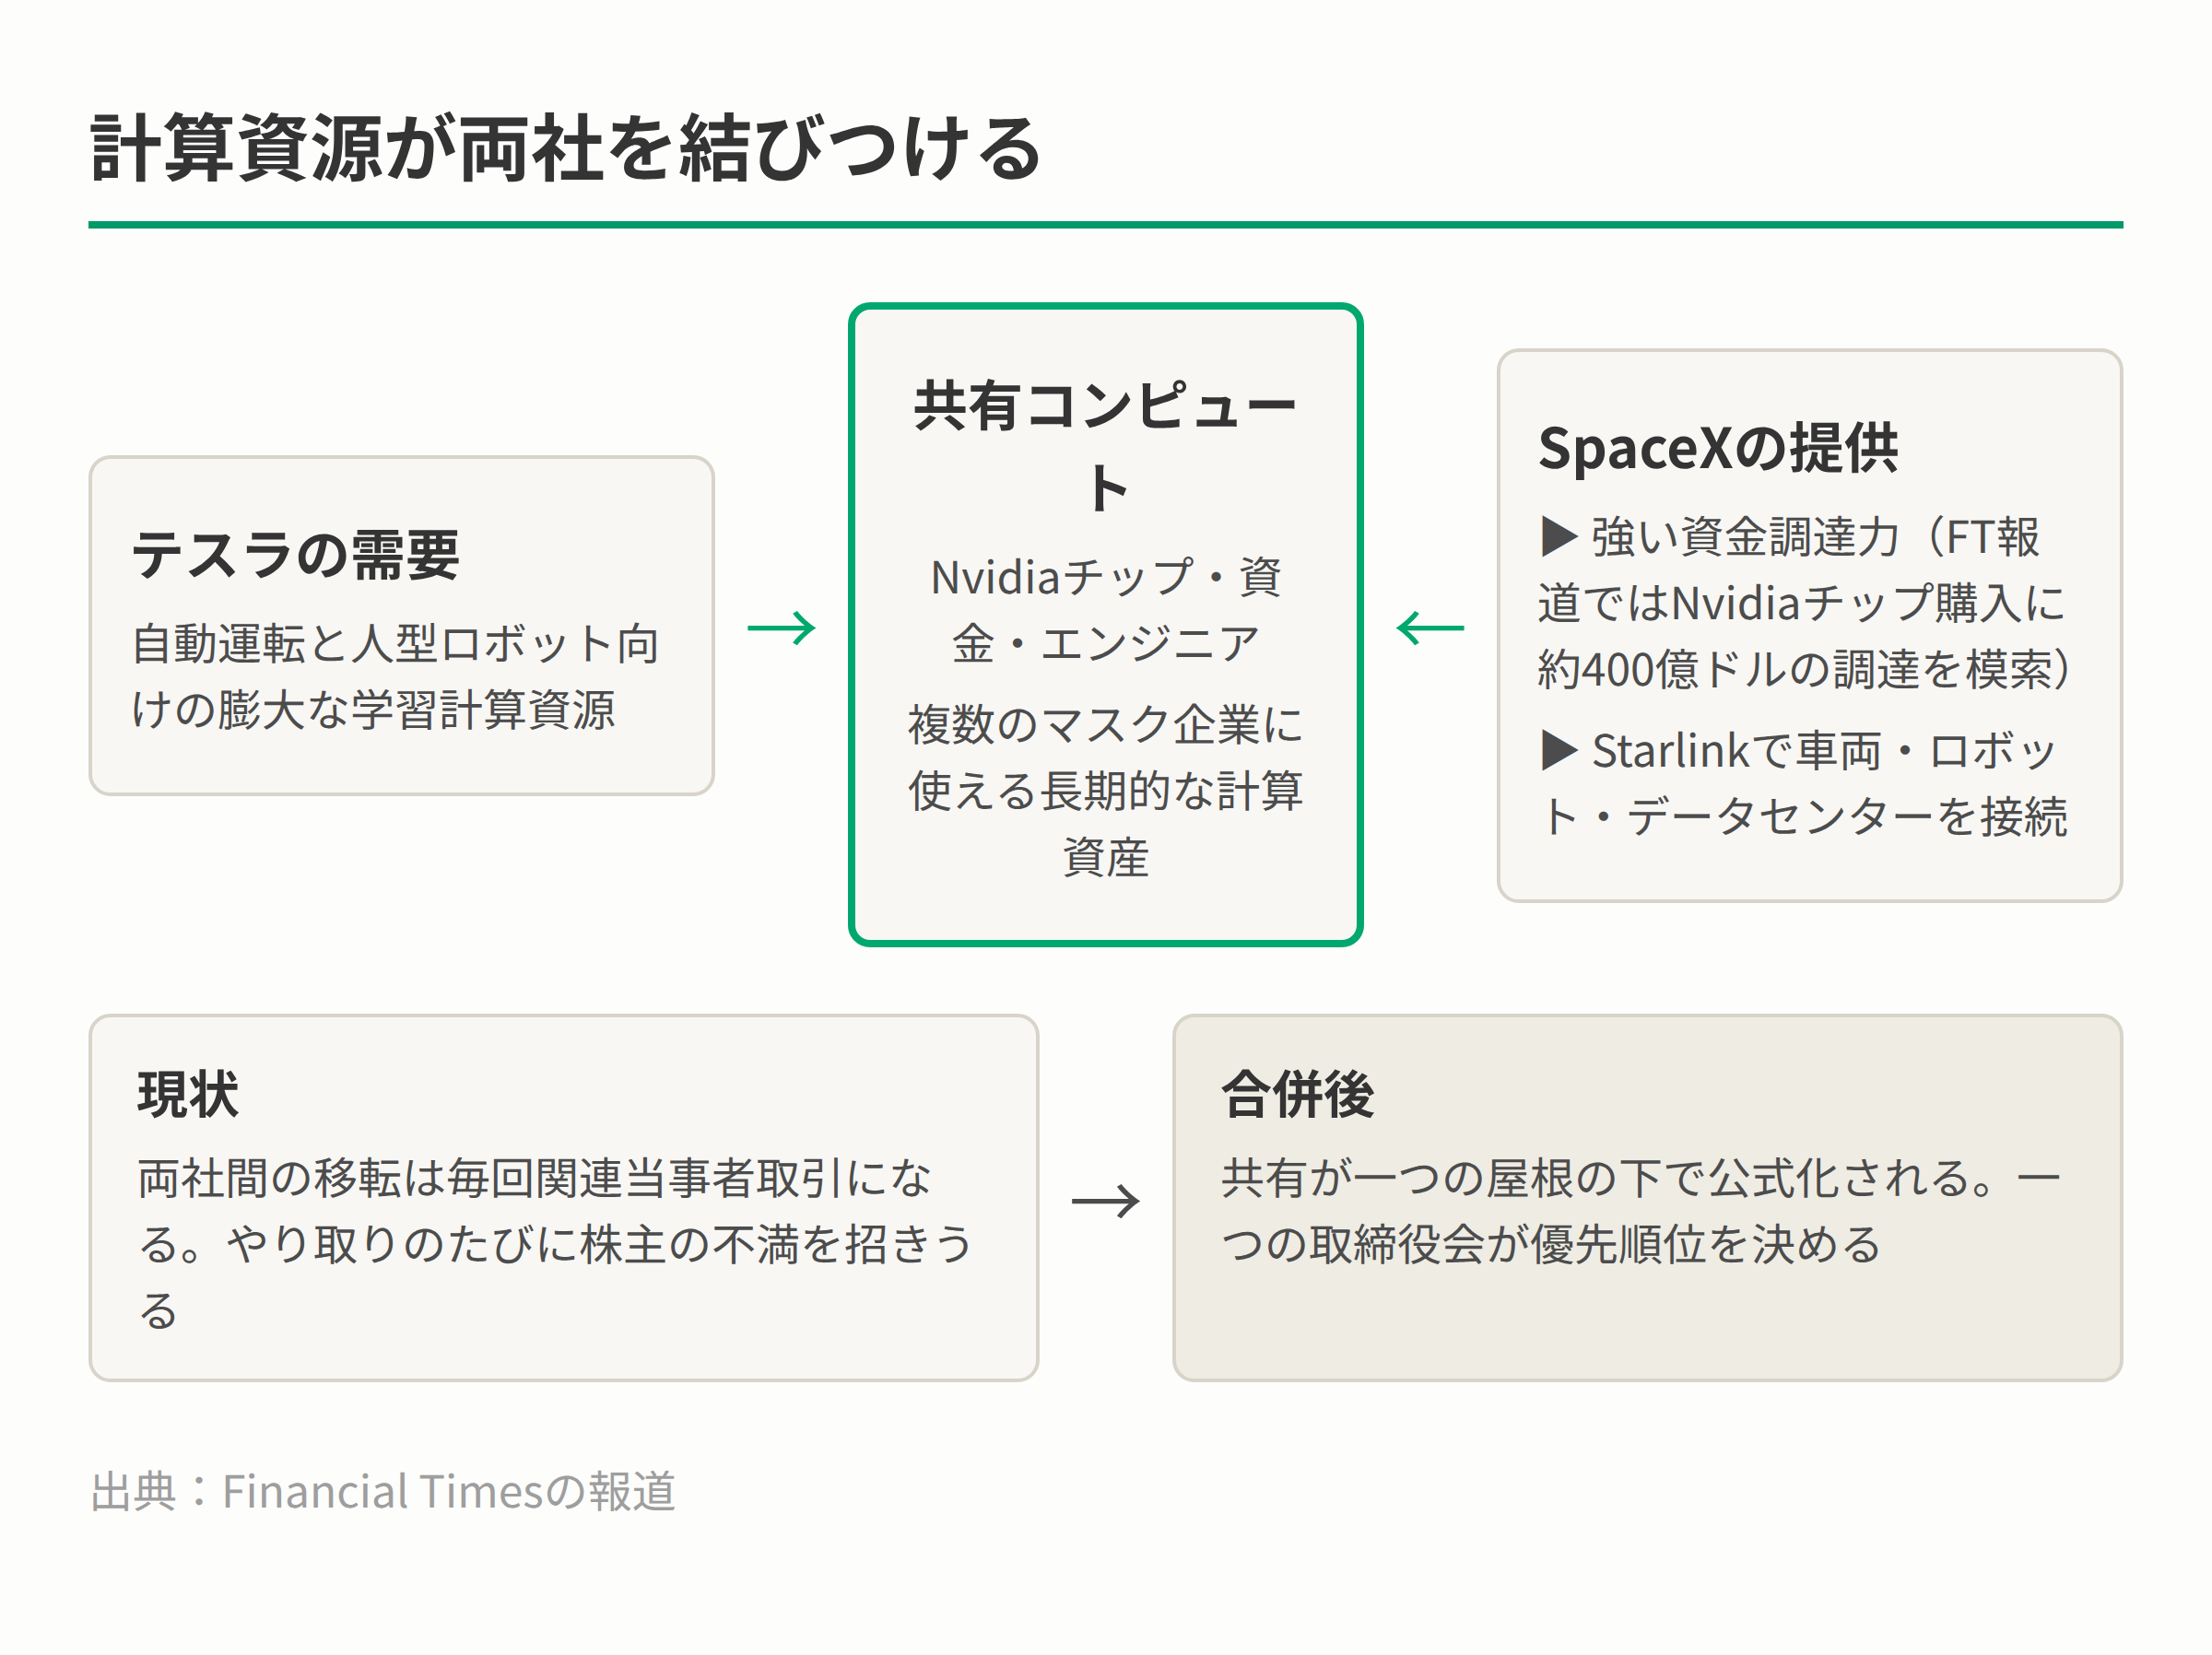
図2:計算資源が両社を結びつける仕組み(出典:Financial Timesの報道)
共有する半導体の代金はだれが払うのか
家計にたとえてみよう。片方のパートナーが貯金を持っている。もう片方は、その使い道の計画を持っている。
合併すれば、どの計画を先にするかを1つの取締役会で決められる。
問題は値段のつけ方だ。共有する計算資源を公平に値づけするのは、とても難しい。
Teslaの株主が、おもにSpaceXやマスク氏のほかの事業のための設備にお金を払うことになるかもしれない。逆のことも起こりうる。
どちらに傾くかは、いくつかの条件しだいだ。
- 合併が有利に見える場合:計算資源の需要が本当に共通で、安定している。1件ごとの取引が遅れを生み続けている。
- 別々のままが有利に見える場合:使った量を測って、契約で請求できる。または、片方がもう片方をおもに支える形になる。
ここが委員会にとっての中心の問いになる。合併は新しい価値を生むのか。それとも、ある投資家から別の投資家へ価値を移すだけなのか。
マスク氏が両側にいると、裁判所は疑ってかかる
マスク氏は両社で最も影響力のある株主だ。そのため、どんな合併も典型的な利益相反(立場がぶつかり合うこと)の取引になり、裁判所も投資家も疑いの目から入るだろう。
こうした取引が認められるかどうかは、たいてい手続きで決まる。標準的な守りは次の3つだ。
- 本当に独立していて、取引を拒める委員会
- 両社それぞれの財務アドバイザーと、公正性意見(価格が妥当かを示す第三者の見解)
- マスク氏以外の株主の過半数による承認
Teslaの過去が、重みを増している
株主も裁判官も、似た場面をすでに経験している。マスク氏の報酬パッケージをめぐる裁判と、TeslaによるSolarCityの買収をめぐる裁判だ。
そこから、手続きのほころびを厳しく探すようになった。
Teslaがテキサス州に移ったことで、適用される法律のルールは変わった。それでも、きれいな記録を残す必要がなくなったわけではない。
裁判所は、取締役が独立しているかを肩書きでは判断しない。見るのは、マスク氏との個人的・仕事上のつながりだ。
「独立」とされていても、マスク氏の会社で何年も一緒に働いてきた人なら、実際には独立と見なされないかもしれない。
いちばん難しいのは値段を決めること
2社は、まったく違う方法で値段がついている。
- Teslaの価格:株式市場で毎日決まる。
- SpaceXの価値:ときどきの資金調達や、未上場株の売買から出てくる。その値段は、会社を丸ごと支配するために買い手が払う額を表すとは限らない。
- 両社とも:長い先の期待で値段がついている部分が大きい。そのため、それぞれのアドバイザーが、大きく違う交換比率を正当化できる余地がある。
だから訴訟は、戦略よりも交換比率をねらう可能性が高い。
計算資源が大事ではない、と言う人は少ないだろう。一方で、値段が公平だったかについては、いくらでも争える。
完全な合併は、いくつかある選択肢の1つ
どの形にも、解ける問題と新しく生まれる問題がある。形ごとの損得を表にした。
| 形 | 減らせるもの | 手放すもの |
|---|---|---|
| 完全な合併 | 関連当事者取引の摩擦 | すっきりした分離と明確な評価 |
| 持ち株会社 | 利益相反のリスクの一部 | 日々の一体運営の一部 |
| トラッキング・ストック | 評価をめぐる争い | 分かりやすさ。監督の問題も増える |
| 契約だけ | 訴訟のリスク | お金をめぐる一体の判断 |
トラッキング・ストックとは、特定の事業の業績に連動する株のことだ。
それぞれの株主が得るもの、手放すもの
Teslaの株主とSpaceXの株主では、向き合う損得がそれぞれ違う。
両者を並べると、次のようになる。
| 株主 | 得るもの | 失うもの |
|---|---|---|
| Teslaの株主 | Starlinkの契約収入と打ち上げ収入 | 見返りの読めない巨額投資。株の希薄化 |
| SpaceXの株主 | 売りやすい上場株 | Teslaの値動きに左右されるリターン |
希薄化のリスクは単純だ。TeslaがSpaceXの代金として新株を大量に出せば、今ある1株あたりの取り分は小さくなる。
SpaceXの株主にとっては、リスクの中身が違う。リターンが、自動運転とロボットへの期待でおもに値段がついている株に左右されることになるのだ。
交換比率は支配力も決める
交換比率は値段を決めるだけではない。マスク氏の支配力がどれだけ増えるかも決める。
マスク氏は、TeslaよりSpaceXで大きな持ち分を持っていると広く報じられている。
それが正しければ、SpaceXを高く評価する比率ほど、統合後の会社でのマスク氏の持ち分は増える可能性が高い。SpaceXの評価が低ければ、その増え方は小さくなる。
ほかの株主は、この比率をお金だけでなく、支配の問題として読むだろう。
プレミアムか、ディスカウントか
市場が統合後の会社につける値段には、2つの方向がありうる。
- 統合プレミアム(まとまったことで上乗せされる評価):計算資源、通信、ロボットが互いを強め合うと投資家が信じたときに起きやすい。会社がそれを決算の数字で示せば、なおさらだ。
- コングロマリット・ディスカウント(多くの事業を抱えた会社が低く評価されること):事業がただ並んでいるだけのときや、決算が読みにくくなるときに起きやすい。お金が最も高いリターンよりマスク氏の優先事項に流れているように見える場合も同じだ。
どちらになるかは分からない。情報の開示が大きく関わる。とくに、事業ごとの業績を引き続き公表するかどうかが大事だろう。
かみ合う所と、ぶつかる所
統合を支持する理由は、計算資源だけにとどまらない。支持する人たちは、次のような点を挙げる。
- 車やロボットに組み込む衛星通信
- 製造、素材、電池のノウハウの共有
- 技術者が事業をまたいで動けること
- とても長い期間のプロジェクトを、1つの方法で資金調達できること
防衛の仕事と中国は、相性がよくない
SpaceXは、米国政府にとって中心的な請負業者だ。国家安全保障のための打ち上げや、機密性の高い衛星の仕事を担っている。
そのため、輸出規制や機密を扱う資格がかかわってくる。契約の取り方も、厳しく監視される。
Teslaは消費者向けの会社で、中国に大きな工場と売り上げを持つ。2社を合わせると、ふつうの企業合併では出てこない問題が出てくる。
主な問題を表にまとめた。
| 問題 | 何が問われるか |
|---|---|
| 情報の壁 | 防衛と消費者向けの間で、どの技術データを共有できるか |
| 海外とのつながり | 中国と縁のある防衛請負業者を、規制当局がどう見るか |
| 規制の審査 | かかわる当局が増え、条件がつく可能性もある |
政府の顧客が、防衛事業のまわりに壁を求めるかもしれない。その部分を切り離しておく必要があるなら、すべてを1社で持つ理由の一部は弱くなる。
経営陣が目を配れる範囲にも限りがある。1つの会社が、車、蓄電、ロボット、ロケット、世界規模のネット接続サービスを同時に動かすことになるのだ。
利点を得るのに、持ち主が1つである必要はあるか
結局のところ、利点をどう分け合うかが分かれ目になる。
- 持ち主が1つであることが最も大事になる場合:利点が、技術者や優先順位をすばやく形式ばらずに共有することにかかっているとき。これは契約では書ききれない。
- 契約で足りる場合:車向けのStarlinkサービス、半導体のリース、供給契約のように、利点を売り買いできるとき。
なぜ決算説明会で口にしたのか
史上最大になりうる合併を四半期の説明会で口にすると、ニュースそのもの以上の効果がある。本気度は伝わるが、価格や形、承認についてはまだ何も分からない。
その場で持ち出すことには、3つの働きがある。
- 目先の業績から、長期の計画へと注目を移す。
- 条件が出る前に、投資家の反応を確かめる。
- 委員会が作業しているあいだ、マスク氏が話の流れをつくれる。
委員の顔ぶれやアドバイザーの起用がすぐに伝われば、この匂わせの重みは増す。
逆に、話題が消えていったり、業績が悪い四半期にだけまた出てきたりするなら、重みは減るだろう。
説明会でのこれ以上の発言より、具体的な動きのほうが多くを教えてくれる。次の表は、その動きと、それぞれから分かることだ。
| 動き | 分かること |
|---|---|
| 委員とアドバイザー | 手続きがどれだけ独立しているか |
| 比率や形をめぐる話 | 合併か、持ち株会社か、契約か |
| 大株主と議決権行使の助言会社 | マスク氏以外の投票で通りそうか |
| 政府の顧客と規制当局 | どこまで切り離しが求められるか |
| 計算資源を共有する取引のペース | 契約ですでに解決できているか |
どちらかの会社の株主にとって、実際的な読み方は単純だ。
- 発言は出発点:手続きを始めたもので、合併を決めたわけではない。
- まず委員の顔ぶれ:合併がどう評価されるかを知る、最も早い本物の手がかりになる。
- 比率が自分への影響を決める:比率が違えば、希薄化の度合いもマスク氏の持ち分も変わる。
これから注目すること
この先の説明会でマスク氏が何を話すかより、具体的な動きのほうが多くを教えてくれる。
注目したい動きと、それぞれが示すものは次のとおりだ。
| 動き | 示すもの |
|---|---|
| 委員とアドバイザー | 手続きがどれだけ独立しているか |
| 交換比率や形をめぐる話 | 合併か、持ち株会社か、契約か |
| 大株主と議決権行使の助言会社 | マスク氏以外の投票で通りそうか |
| 政府の顧客と規制当局 | どこまで切り離しが求められるか |
| 計算資源を共有する取引のペース | 契約ですでに解決できているか |
ニュースが届くたびに読み解くうえで、役に立つ見方がいくつかある。
- 説明会は出発点として受け止める:始まったのは手続きで、合併が発表されたわけではない。
- まずは委員の顔ぶれを確かめる:だれが委員になるかは、どんな見出しよりも成立の見込みを教えてくれる。
- 希薄化を計算してみる:どちらかの株を持つ人は、交換比率しだいで自分の持ち分やマスク氏の支配力がどう変わるかを試算できる。
- 関連当事者の半導体取引を追う:合併が本当に必要なのかが見えてくる。
ちょっと立ち止まって
合併の話を聞くと、つい「この組み合わせは理にかなっているか」を考えたくなる。
けれど今回、より役に立つのは別の問いだろう。それが公平かどうかを、だれが決めるのか。
同じ人が両側に大きな持ち分を持っているとき、あなたは何があれば結果を信じられるだろうか。
まず委員の顔ぶれを見るだろうか。それとも価格だろうか。あるいは、ほかの株主が反対票で止められるかどうかだろうか。
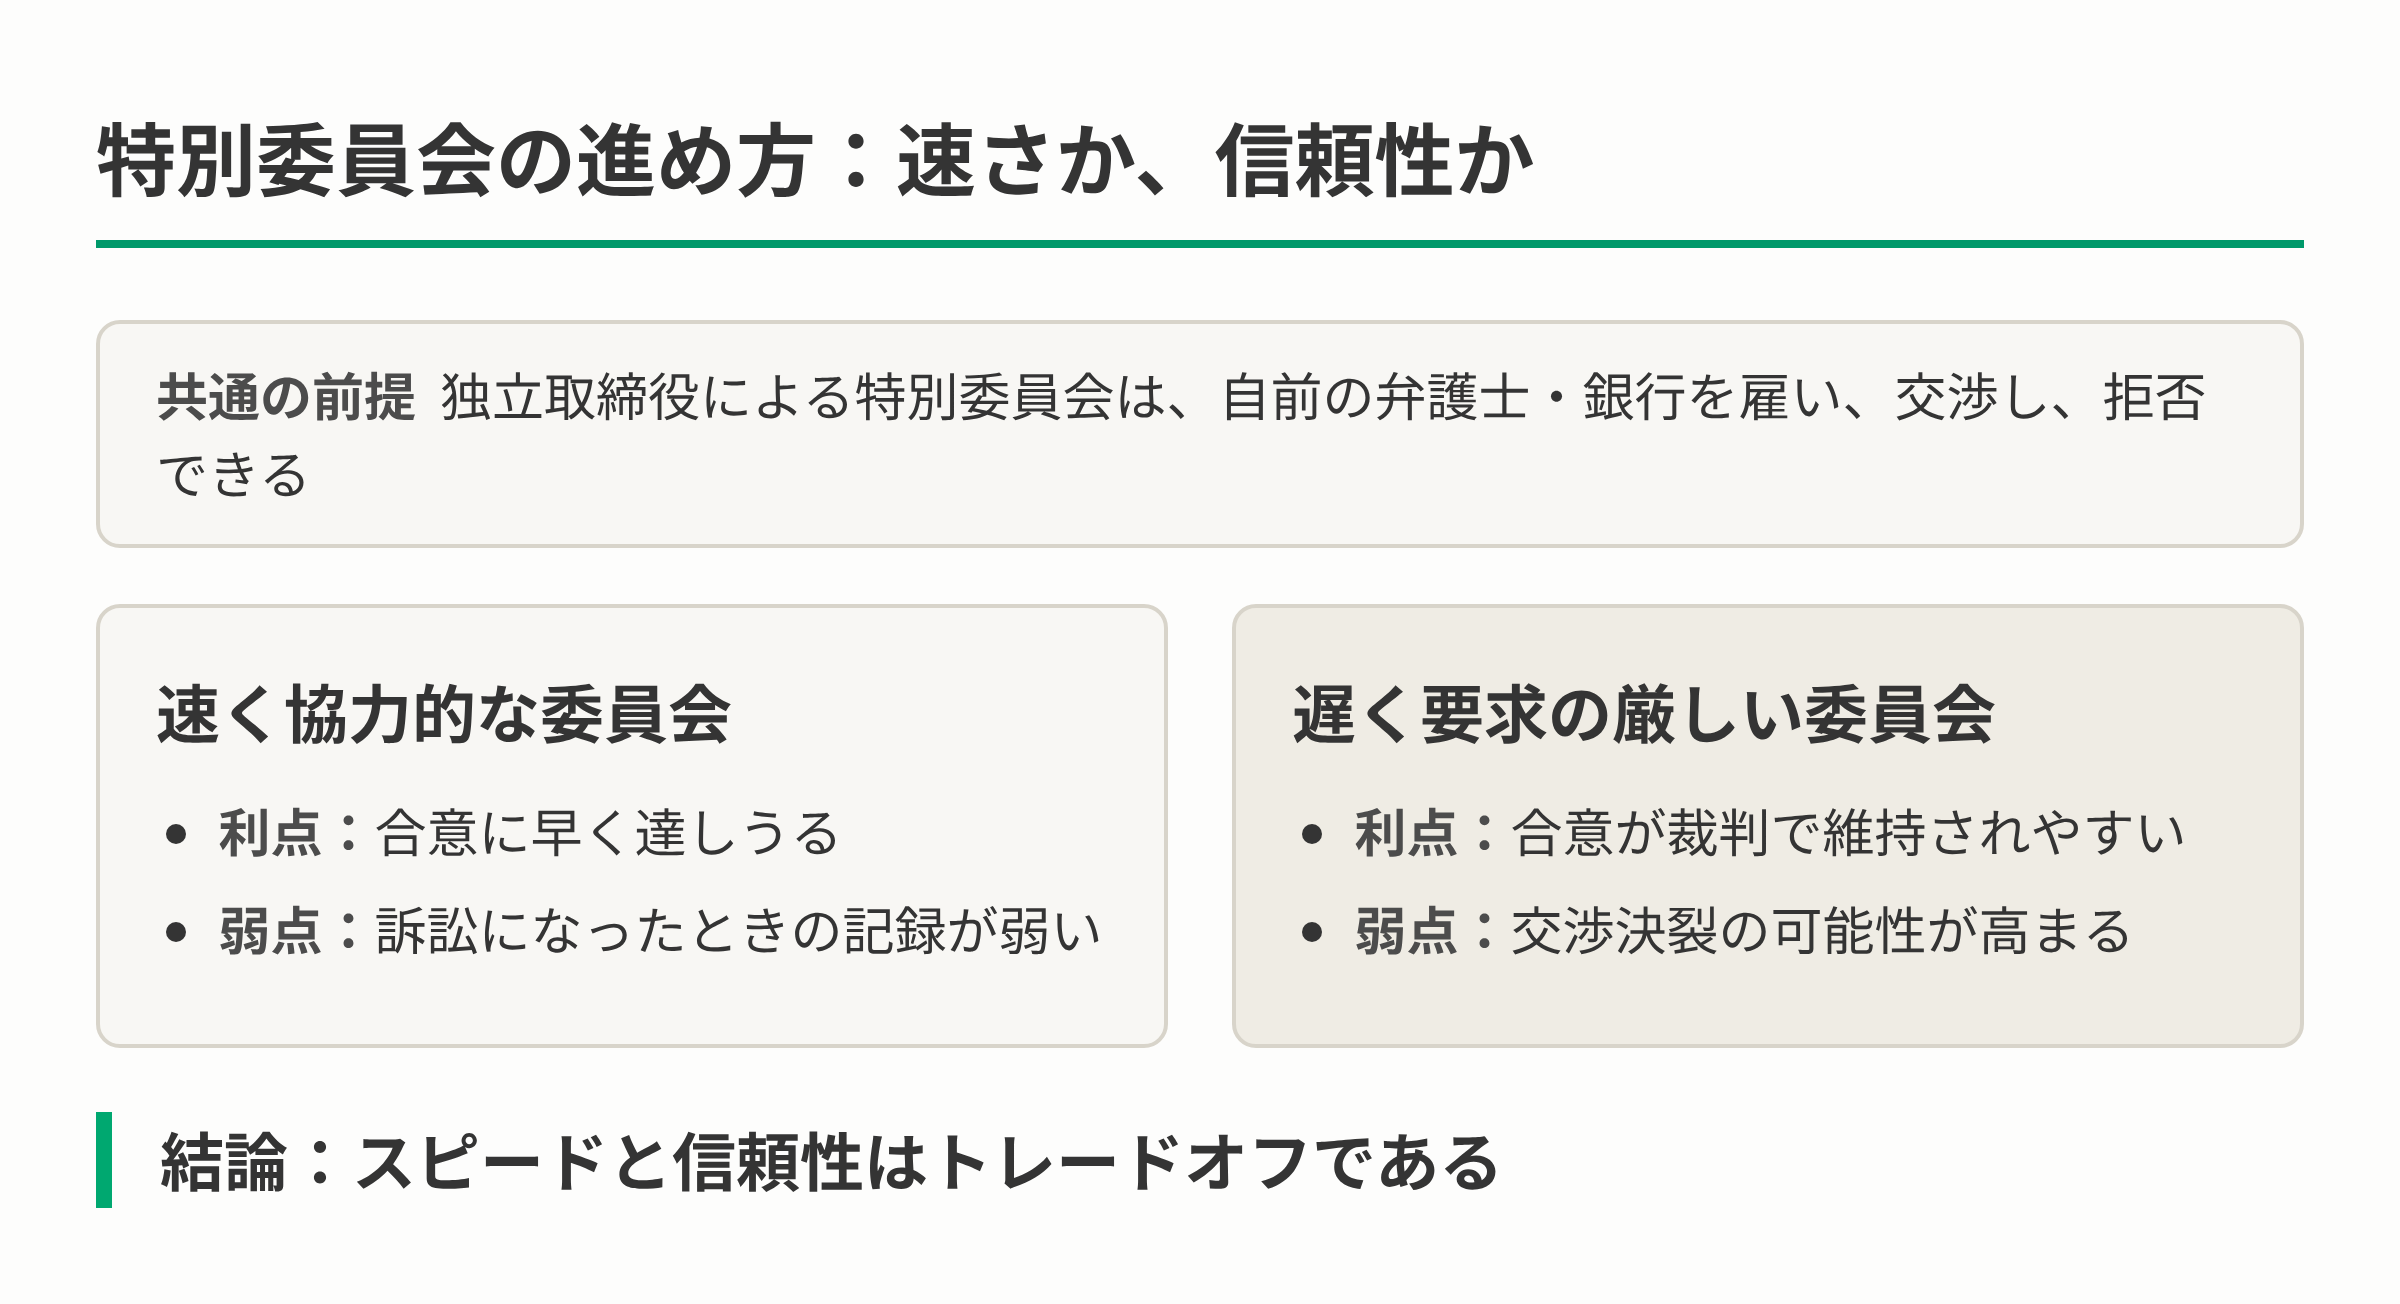
図1:特別委員会の速さと信頼性のトレードオフ
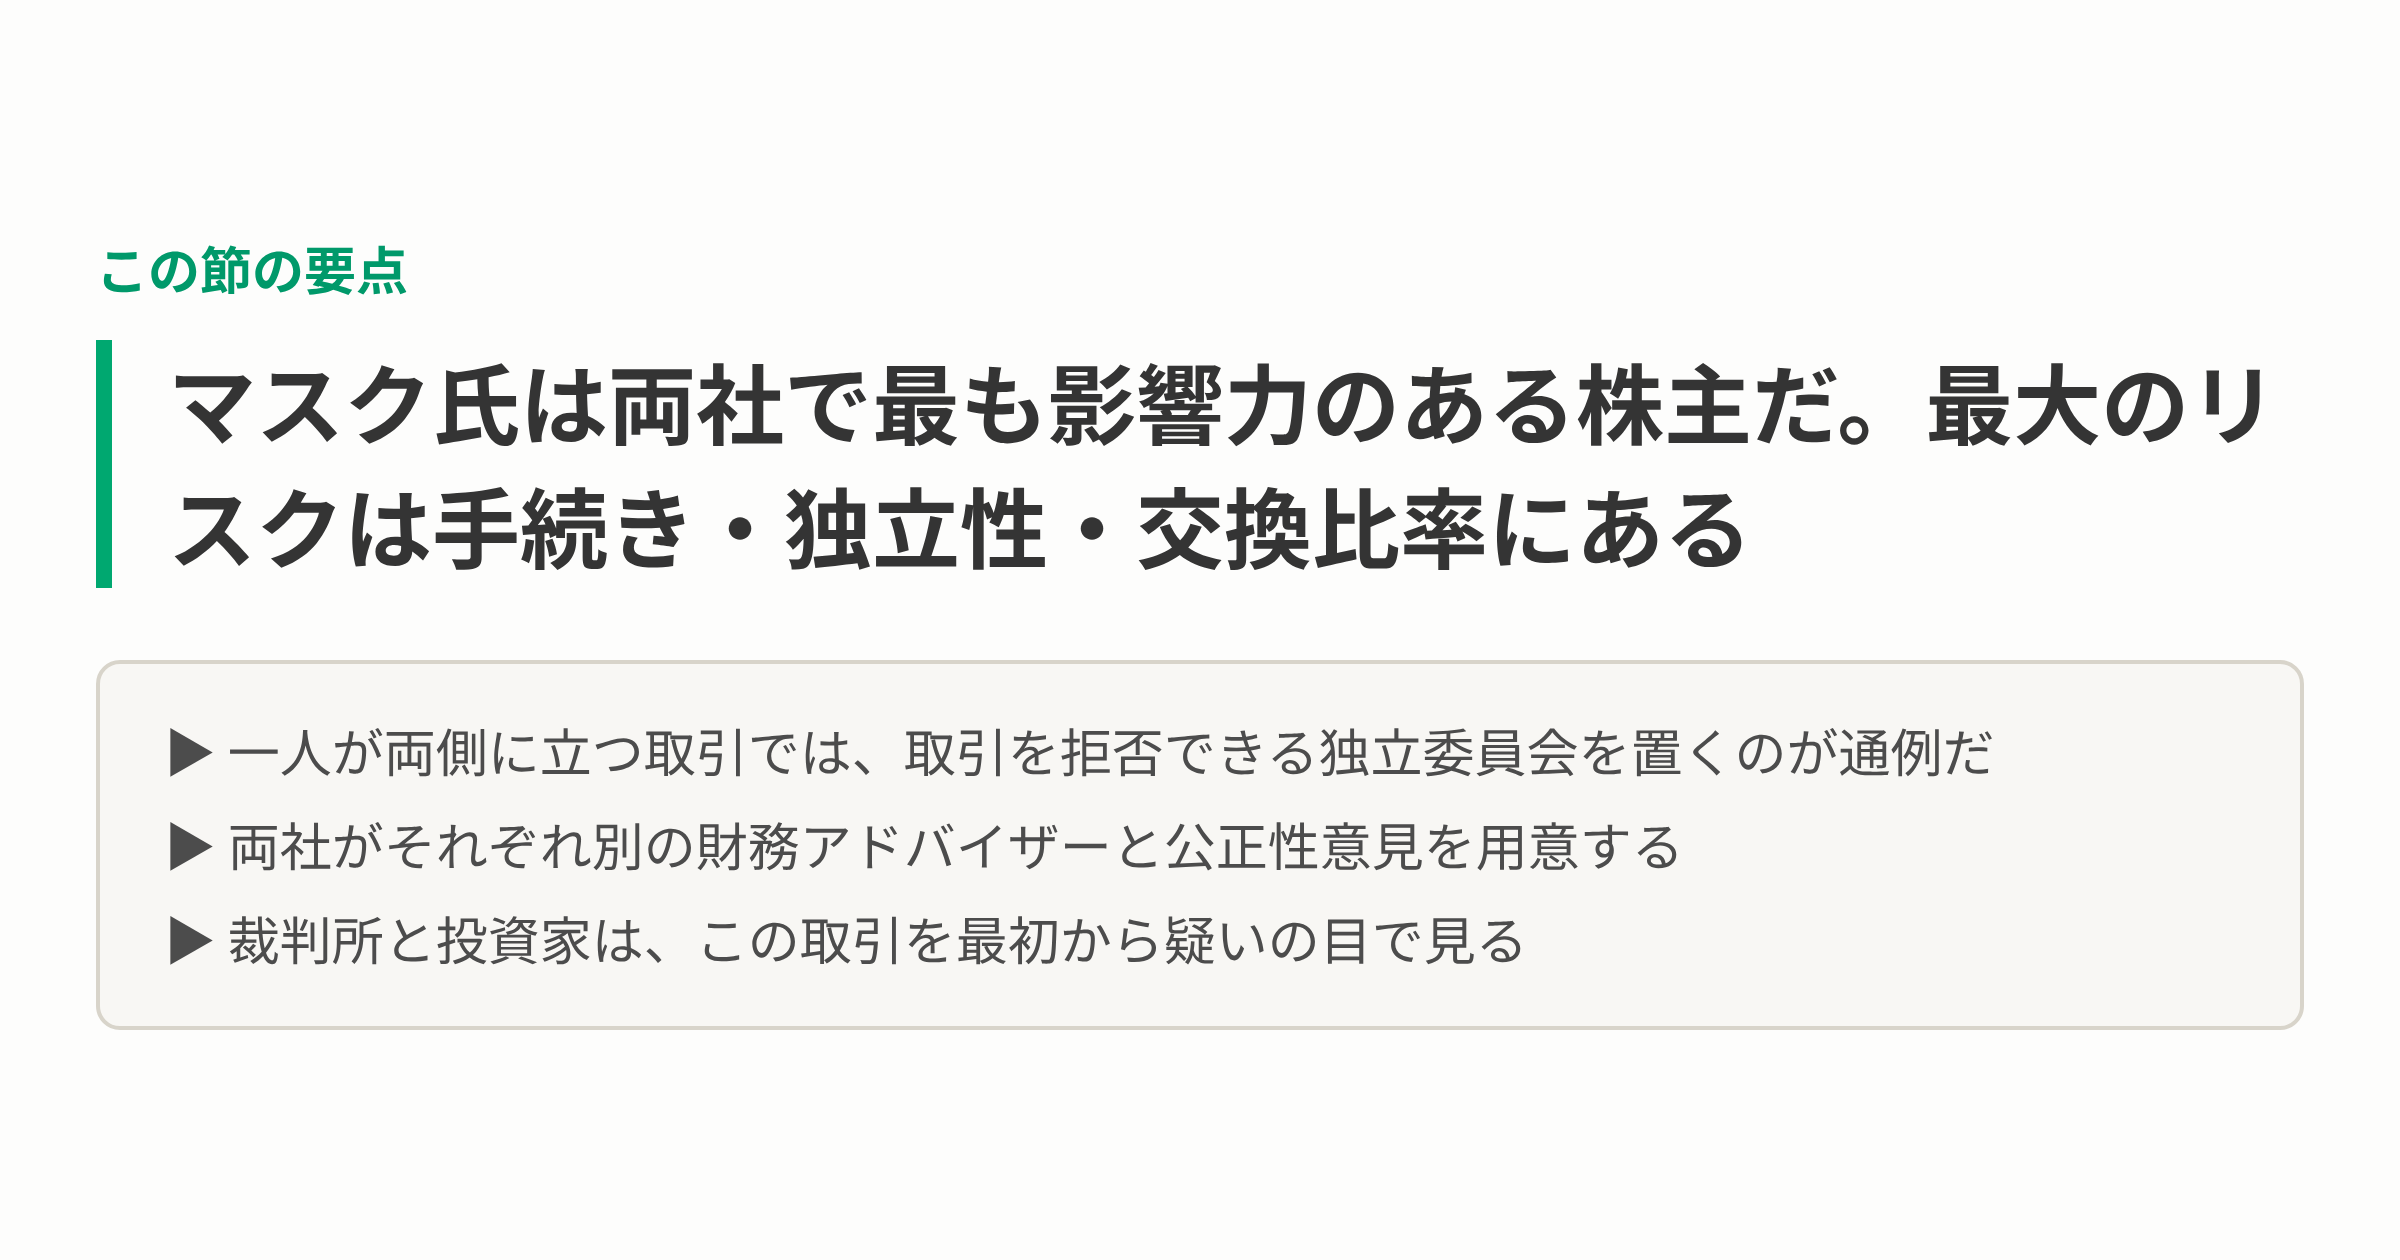
図3:マスク氏が両側に立つことによるリスクの要点
脚注
-
Financial Timesの報道による。SpaceX seeking to raise $40 billion to buy Nvidia chips ↩