コア事業を超えた戦略的資本配分
Nvidiaが210億ドルのSpaceX出資と300億ドルのIntel投資を開示したことは、根拠となる主張と戦略的根拠を慎重に検証する必要があります。合計約510億ドルに達するこれらの保有資産は、「計算された動き」対金融投資としての分類、および供給チェーンと製造能力の確保という目的に関する実証が求められます。
- 明確化が必要な前提*:これらの投資を非受動的な戦略的ポジショニングと特徴づけることは、Nvidiaの明示された投資テーゼ、取締役会通信、またはSEC提出書類からの文書化された証拠に依存しています。そのような文書化がなければ、戦略的意図とポートフォリオ分散化の区別は曖昧なままです。本分析は、戦略的意図が観察可能な企業行動と開示された根拠から推測されなければならないという理解のもとで進めます。
Nvidiaの資本配分の文脈は、文書化された財務コミットメントに対して評価されるべきです。「AI データセンター開発のための主要投資家からの5000億ドルのコミットメント」への言及は、どの投資家が、どのコミットメントが、そのような取り決めの時間的範囲がどうなっているかを明示する必要があります。株式保有への資本配分と株主還元(自社株買いまたは配当)の比較は、Nvidiaの実際の資本配分履歴と投資家通信からの明示された優先事項を参照すべきです。
Nvidiaが「AI インフラストラクチャスタック全体にわたる支配を統合している」という主張は、独立した投資決定ではなく調整された戦略の証拠を必要とする重大な主張です。統合された統合戦略を構成していると結論づける前に、各投資の戦略的根拠を個別に評価すべきです。
SpaceX への賭け:衛星ネットワークを AI インフラストラクチャとして
Nvidiaの210億ドルのSpaceX出資は、明示された投資テーゼとその技術的実現可能性の検証が必要です。「Starlink の衛星コンステレーションは、遠隔地全体での低遅延 AI 推論を実現できる」という命題は、特定の技術パラメータに依存しています。すなわち、現在の Starlink 遅延仕様(2024年時点で約20~40ミリ秒)、地上局あたりの帯域幅容量、およびターゲット AI 推論ワークロードの計算要件です。
- 技術的前提条件*:衛星ベースの AI 推論は、リアルタイムアプリケーションの要件を超える遅延特性によって制約されたままです。現在の Starlink パフォーマンスは遅延に非依存的なワークロードに適していますが、10ミリ秒未満の応答時間を必要とするアプリケーション向けのエッジコンピューティングアーキテクチャを根本的に変えるものではありません。投資テーゼは、衛星ベースの展開を正当化する推論アプリケーションを特定すべきです。
この投資が「宇宙ベースのインフラストラクチャにおける早期ポジショニングを確保する」という主張は、Nvidiaの投資が Starlink のコンピューティングインフラストラクチャまたは製造インサイトへの優先的アクセスを提供することを想定しています。Nvidiaの SpaceX 投資の実際の条件(株式保有、取締役会代表、または契約上の取り決め)が、このポジショニングの性質を決定します。投資条件の開示がなければ、戦略的影響の程度は特定されません。
「SpaceX の製造イノベーション」および「大量生産と供給チェーン最適化」に関する主張は、技術移転または共有製造慣行の証拠を必要とします。SpaceX の航空宇宙製造における垂直統合は、半導体製造に移転しない可能性のある異なる規制枠組み(FAA ライセンス、輸出管理)の下で機能します。SpaceX の生産方法論の Nvidia のスケーリング課題への関連性は、想定されるのではなく実証されるべきです。
Intel 投資:製造上の制約に対するヘッジ
Nvidiaの300億ドルのIntel出資は、文書化された供給チェーン脆弱性、特に先端プロセスノードについて台湾セミコンダクター・マニュファクチャリング・カンパニー(TSMC)への依存に対処しています。この脆弱性は業界分析および規制文書、米国政府の半導体供給チェーン集中度に関する評価に十分に確立されています。
- 文書化された制約*:TSMC は世界の半導体の約54%、2024年時点で10ナノメートル以下の先端ロジックチップの90%以上を製造しています。台湾中心の製造に対する地政学的リスクは、米国商務省の評価と議会証言に文書化されています。
「Intel のオハイオ州とアリゾナ州のファブが Nvidia に製造の多様化をもたらす」という主張は、Intel の現在のプロセス能力と先端ノード生産のタイムラインの明示が必要です。Intel のファウンドリサービスイニシアチブ(Intel Foundry Services、2021年発表)は、2025年までに7ナノメートル相当のプロセス、2027年までに4ナノメートル相当を目指しています。これらのタイムラインの Nvidia の即座の製造ニーズへの関連性は明確にされるべきです。
「Intel のチップレット統合技術に関する交渉での優位性」に関する主張は、Nvidiaの株式保有が交渉力を提供することを想定しています。この投資の実際のガバナンス構造(取締役会議席、契約上の取り決め、または投票契約を含むかどうか)が、影響力の程度を決定します。投資条件の明示がなければ、主張された優位性は理論的なままです。
Intel のポジションが「純粋な競争ではなく協力の機会を生み出す」という特徴づけは、競争的ではなく補完的なポジショニングの証拠を必要とします。Intel の独立型 GPU 努力(Arc シリーズ)は特定の市場セグメントで Nvidia と直接競争しています。投資根拠は、協力を想定するのではなく、競争的および協力的側面を区別すべきです。
新興チャレンジャーに対する競争的ポジショニング
「Cerebras のようなライバルに対する防御」という主張は、競争上の脅威の明示が必要です。Cerebras Systems は特定のワークロードカテゴリーを対象とした特殊 AI プロセッサ(Wafer Scale Engine)を製造しています。Cerebras または同様の特殊チップ設計者による競争上の脅威は、市場シェア分析、顧客採用指標、またはパフォーマンスベンチマークを通じて定量化されるべきであり、主張されるべきではありません。
- 定義上の明確化*:「GPU 中心の支配」は市場セグメントの明示が必要です。Nvidia の市場ポジションはデータセンター GPU(支配的)、コンシューマー GPU(競争的)、および特殊 AI アクセラレータ(競争中)全体で大きく異なります。競争上の脅威の幅はセグメントによって異なります。
SpaceX 投資が「垂直統合を通じて確立された業界を混乱させた企業への露出を提供する」という主張は、SpaceX のビジネスモデルが半導体製造で複製可能であることの証拠を必要とします。航空宇宙製造と半導体製造は異なる規制、資本、および技術的制約の下で機能します。SpaceX の垂直統合アプローチの Nvidia のビジネスへの移転可能性は実証されるべきです。
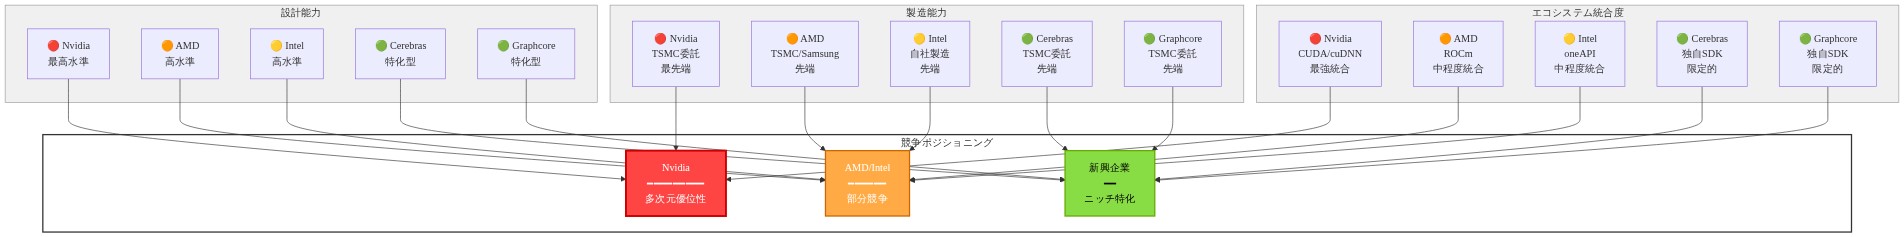
- 図9:AIチップ市場の競争ポジショニング分析(3軸評価モデル)*
AI インフラストラクチャ統合への示唆
これらの投資が「AI インフラストラクチャにおける加速する統合」を示唆しているという特徴づけは、Nvidia の行動を超えた調整された統合トレンドの証拠を必要とします。他の主要テクノロジー企業の資本配分パターンを検証して、統合が業界全体のトレンドを表すのか、それとも Nvidia 固有の戦略かを判断すべきです。
- 経験的要件*:統合の証拠には、AI インフラストラクチャにおける合併・買収活動、支配的プレイヤーによる株式保有の蓄積、またはそのような投資から生じた文書化された競争的排除などの指標が含まれるべきです。
これらの投資が「依存関係」を生み出すという主張は、契約条件と市場の選択肢に依存しています。クラウドプロバイダーが代替 GPU サプライヤー(AMD、Intel、カスタムチップ)または代替衛星インフラストラクチャプロバイダーへのアクセスを保持している場合、依存関係は限定的である可能性があります。Nvidia のポジションによって課せられる実際の制約は、想定されるのではなく明示されるべきです。
規制精査に関する主張は、文書化された規制上の懸念への言及を必要とします。米国連邦取引委員会(FTC)および司法省(DOJ)によるテクノロジーセクター統合への調査は進行中ですが、Nvidia の投資に関する特定の規制上の立場は推測されるのではなく引用されるべきです。
重要なポイント
Nvidiaの510億ドルの戦略的投資は、半導体サプライヤーから AI インフラストラクチャアーキテクトへの移行を遂行している企業を明らかにしています。これらのステークは衛星通信、製造、およびライバルが容易に挑戦できない隣接テクノロジープラットフォーム全体にわたる支配ポイントを確立します。
実務家向け:これらの投資がどのように競争ダイナミクスを再形成するかを監視してください。クラウドプロバイダーは Nvidia のポジションが戦略的柔軟性を制限する依存関係を生み出すかどうかを評価すべきです。競争相手はチップパフォーマンスだけで競争することが不十分であることを認識すべきです。エコシステム支配が AI インフラストラクチャ市場における決定的な要因になっています。
重要なポイントと次のアクション
Nvidiaの510億ドルの開示された株式保有は、継続的な監視と分析を保証する重大な資本配分決定を表しています。これらの投資の戦略的根拠(供給チェーンヘッジ、競争的ポジショニング、またはエコシステム支配かどうか)は、企業通信、SEC 提出書類、および観察可能なビジネス成果からの文書化された証拠に対して評価されるべきです。
-
実務家向け*:これらの投資の評価は、明示された戦略的意図と実際のビジネス成果を区別すべきです。Nvidia の SpaceX ステークが衛星インフラストラクチャまたは製造インサイトへの優先的アクセスをもたらすかどうかを監視してください。Intel の製造能力が Nvidia に優先的に利用可能になるか、それともアクセスが市場ベースのままかを追跡してください。これらの投資が測定可能な競争上の利点を生み出すか、または資本豊富な企業によるポートフォリオ分散化を表すかを評価してください。
-
競争相手向け*:これらの投資は支配的なテクノロジー企業が複数のエコシステムレイヤー全体に資本を配分することを実証しています。競争上の対応は Nvidia の資本配分戦略を複製しようとするのではなく、差別化された価値提案に焦点を当てるべきです。これは Nvidia の特定の市場ポジションと財務リソースに依存しています。
-
さらなる調査が必要な未解決の質問*:(1)Nvidia の SpaceX および Intel への株式保有を管理する特定の契約条件は何ですか。(2)これらの投資は取締役会代表またはガバナンス権を提供しますか。(3)これらの投資から現在までにどのような測定可能なビジネス成果が生じていますか。(4)これらの投資は競争テクノロジー企業による資本配分とどのように比較されますか。
SpaceX への賭け:データを分散現象として再考する
Nvidiaの210億ドルのSpaceX投資は、ほとんどのオブザーバーがまだ完全に理解していない戦略的テーゼを解き放ちます。衛星ネットワークは単なる通信ではなく、AI インフラストラクチャの次のフロンティアを表しています。
新興の現実を考慮してください。AI ワークロードがますます分散化するにつれて、エッジデバイス、地域データセンター、およびクラウド施設にまたがり、地上ネットワークの遅延と帯域幅の制約は制限要因になります。Starlink の低地球軌道衛星コンステレーションは、計算がデータ生成に近い場所で発生する本当に分散された AI 推論アーキテクチャを実現できます。これは段階的改善ではなく、惑星規模で AI システムをアーキテクチャできる方法の根本的な転換です。
Nvidia にとって、この投資はまだ存在しないが必然的に存在するようになる市場での先行者利益を確保します。衛星生成データストリームが増加するにつれて、地球観測から自律システムから IoT ネットワークまで、そのデータを理解するために必要な処理インフラストラクチャは戦略的に重要になります。Nvidia のステークは、このワークロードの新興カテゴリーのデフォルトコンピュートレイヤーになることを保証します。
市場ポジショニングを超えて、SpaceX 投資は Nvidia に Nvidia 自身のスケーリング課題に直接対処する製造およびサプライチェーンイノベーションへのアクセスを提供します。SpaceX が実証した高い生産量でのスケーリング能力、一貫した品質で数千の衛星を製造することは、半導体生産に直接適用可能なレッスンを提供します。SpaceX が開拓した垂直統合モデル、生原料から最終展開まで、Nvidia がますます採用しているプレイブックを表しています。
タイミングは洗練された戦略的思考を明らかにします。主要クラウドプロバイダーが独自の衛星ネットワークへの投資を開始し、宇宙ベースのインフラストラクチャが国家安全保障枠組みに戦略的に重要になるにつれて、Nvidia の早期ポジショニングはロックイン効果を生み出します。衛星データを処理する地上局は GPU を必要とします。軌道コンピューティング施設は Nvidia アクセラレータを必要とします。この投資は本質的に Nvidia を次世代の惑星規模データストリームを処理するインフラストラクチャレイヤーに埋め込み、どの衛星オペレータが最終的に市場を支配するかに関わらず Nvidia に利益をもたらす依存関係を生み出します。
Intel 投資:戦略的な堀としての製造
300億ドルのIntel出資は、Nvidiaの最も深刻な脆弱性に対処しながら、同時に反直感的な戦略的インサイトを明らかにします。Intel の製造上の課題は競争上の脅威ではなく、エコシステム統合の機会を表しています。
Nvidia の TSMC への先端製造の歴史的依存は、ますます地政学的に分断された世界における単一障害点を生み出しました。台湾の戦略的重要性が高まり、供給チェーン脆弱性が明らかになるにつれて、Nvidia の Intel 投資は米国内の先端パッケージング技術と国内製造能力へのアクセスを確保します。これは単なるリスク軽減ではなく、戦略的選択肢です。
Intel のオハイオ州とアリゾナ州のファブは、ファウンドリサービスの野心と組み合わせて、Nvidia に地政学的集中リスクを低減する製造の多様化を提供します。さらに重要なことに、このステークは Intel のチップレット統合技術に関する交渉での優位性を提供します。これは次世代 AI アクセラレータに不可欠であり、ますます洗練されたパッケージングと相互接続イノベーションを必要とします。この投資は、Intel の独立型 GPU での苦闘が純粋な競争ではなく協力の機会を生み出すという洗練された評価を反映しています。
より深い戦略的インサイト:Intel の製造の野心に投資することで、Nvidia は容量への優先的アクセスを得ながら Intel のテクノロジーロードマップに対する影響力を維持します。Intel のファウンドリサービスと競争するのではなく、Nvidia は戦略的パートナーおよび彼らの成功の利害関係者になります。これは潜在的な競争上の脅威を Nvidia の長期インフラストラクチャポジショニングに利益をもたらす制御された依存関係に変換します。
半導体供給チェーンダイナミクスが業界全体の企業に引き続き課題をもたらすにつれて、Nvidia の Intel ポジションは支配的プレイヤーが地政学的分断の時代に供給アクセスをどのように確保するかを実証しています。この投資は製造能力がますます貴重になり、今日の優先的アクセスの確保が明日の非対称的利点を生み出すという確信を示唆しています。
競争的な堀としてのエコシステム支配
これらの投資は集合的に、従来の競争分析を超えた戦略的テーゼを照らし出します。Nvidia は製品レイヤーではなくインフラストラクチャレイヤーで機能する競争への障壁を構築しています。
Cerebras のような新興チャレンジャーは、特定のワークロード向けに設計された特殊 AI チップを製造し、正当な技術的競争を表しています。しかし、彼らは Nvidia のエコシステムポジショニングを容易に複製することはできません。彼らは衛星インフラストラクチャで210億ドルのステークを確保することはできません。彼らは複数のファウンドリ全体で優先的製造アクセスを交渉することはできません。彼らは Nvidia が体系的に構築している垂直統合を調整することはできません。
SpaceX に投資することで、Nvidia は垂直統合と製造イノベーションを通じて確立された業界を混乱させた企業への露出を得ます。これは Nvidia が積極的に採用しているプレイブックです。Intel ステークは同様に、競争相手が優先的製造アクセスを得るか、地政学的要因が Nvidia の TSMC 関係を混乱させるシナリオに対してヘッジします。
これらの投資は Nvidia が AI インフラストラクチャの支配を維持することが単なるチップ設計ではなく、製造、流通、およびインフラストラクチャレイヤー全体のエコシステム全体を支配することを必要とすることを認識していることを示唆しています。競争相手はこの多様化されたポジショニングを容易に複製することはできず、製品パフォーマンス指標をはるかに超えた構造的利点を生み出します。
戦略的状況の再構築
本質的に問われているのは、エヌビディアの510億ドルの戦略的投資が何を意味するかです。これらは単なる財務戦略ではなく、半導体サプライヤーからAIインフラストラクチャ・アーキテクトへの根本的な立場転換を示しています。この転換は今後10年間の競争力学を形作ることになります。
エヌビディアが本質的に賭けているのは、個別コンポーネントではなく、インフラストラクチャ・スタック全体を支配する企業に未来が属するということです。これは支配的なテクノロジープラットフォームが歴史的にどのように力を集中させてきたかを反映しています。製品の優位性だけではなく、競争相手が容易に複製したり回避したりできない重要なインフラストラクチャ層の戦略的所有を通じてです。
知識労働者と意思決定者にとって、これらの投資が示唆しているのは、AIインフラストラクチャ市場が統合段階に入りつつあるということです。製品性能だけで競争優位性を構築してきた企業は、増大する圧力に直面することになります。決定的な競争要因は、エコシステム支配、製造アクセス、インフラストラクチャ・ポジショニングへとシフトしています。
これらの投資がどのように競争力学を再形成するかを注視する必要があります。クラウドプロバイダーは、エヌビディアのポジションが戦略的柔軟性を制限する依存関係を生み出すかどうかを評価すべきです。競争相手は、チップ性能だけで競争することが不十分であることを認識する必要があります。エコシステム支配がAIインフラストラクチャ市場における決定的な要因となっています。規制当局は、この統合が介入を正当化するシステミックリスクまたは反競争的な力学を生み出すかどうかを検討すべきです。
次のAIインフラストラクチャの時代に繁栄する企業は、このシフトを早期に認識し、それに応じて自らを位置付ける企業です。エヌビディアの510億ドルの賭けは、同社がすでにこの計算を行っていることを示唆しています。問題は、他の企業がこの戦略的転換点を手遅れになる前に認識するかどうかです。
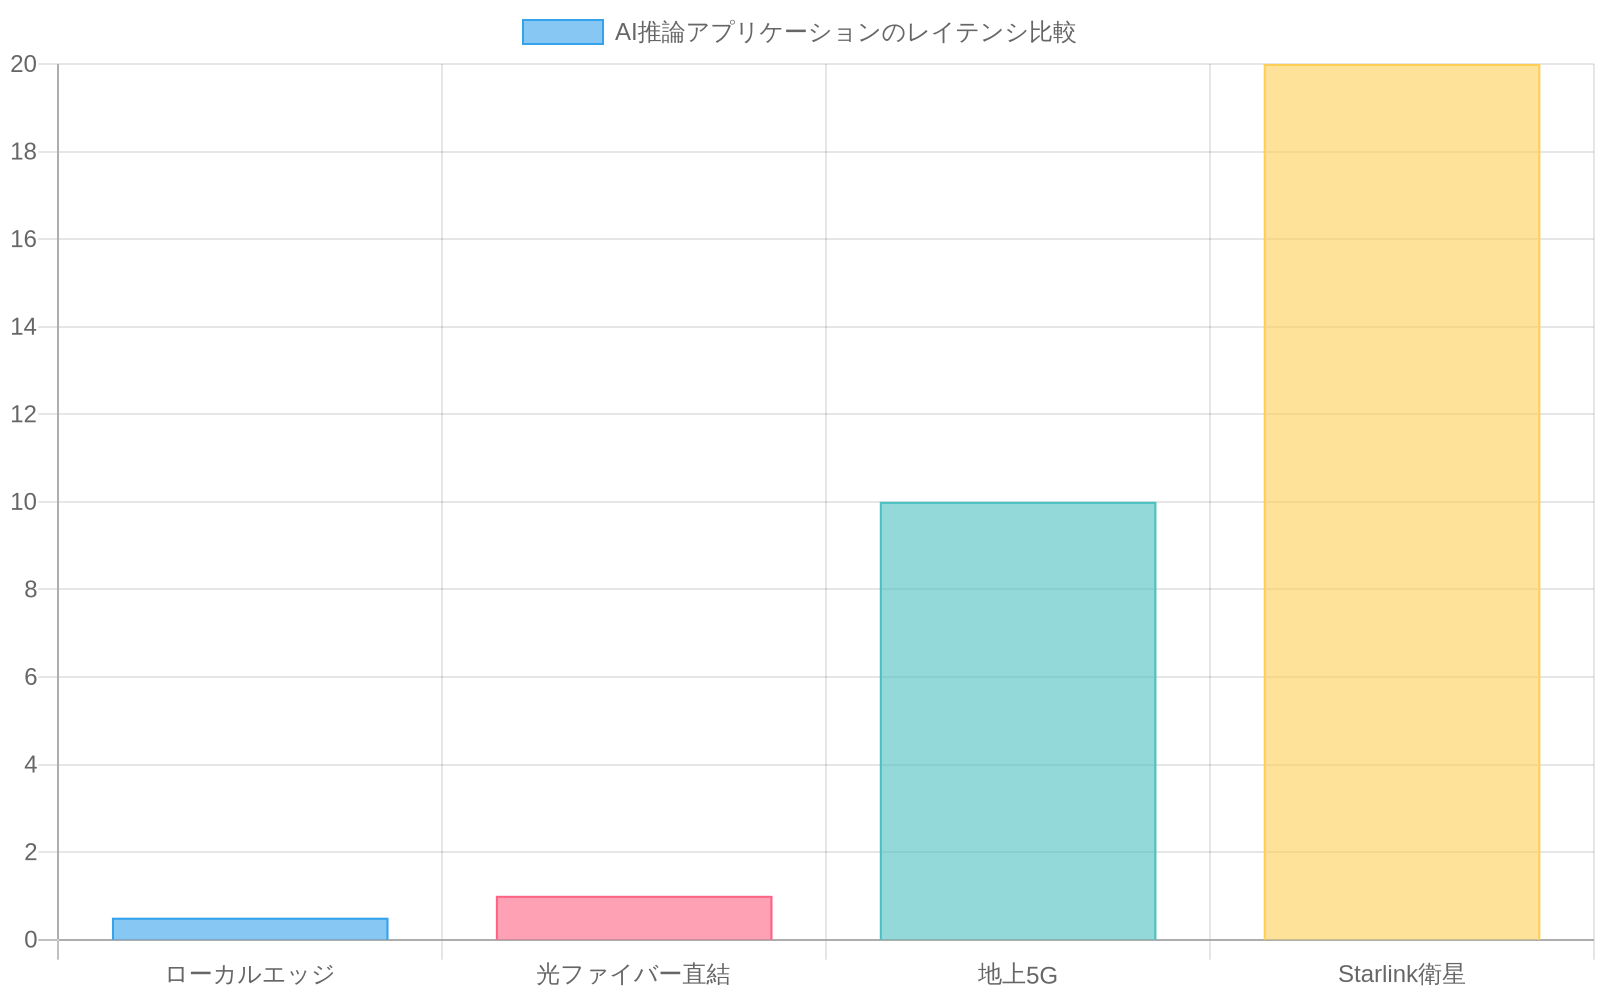
- 図3:AI推論アプリケーションのレイテンシ要件と衛星ネットワークの性能比較(出典:Starlink公式仕様、業界標準レイテンシ要件)*
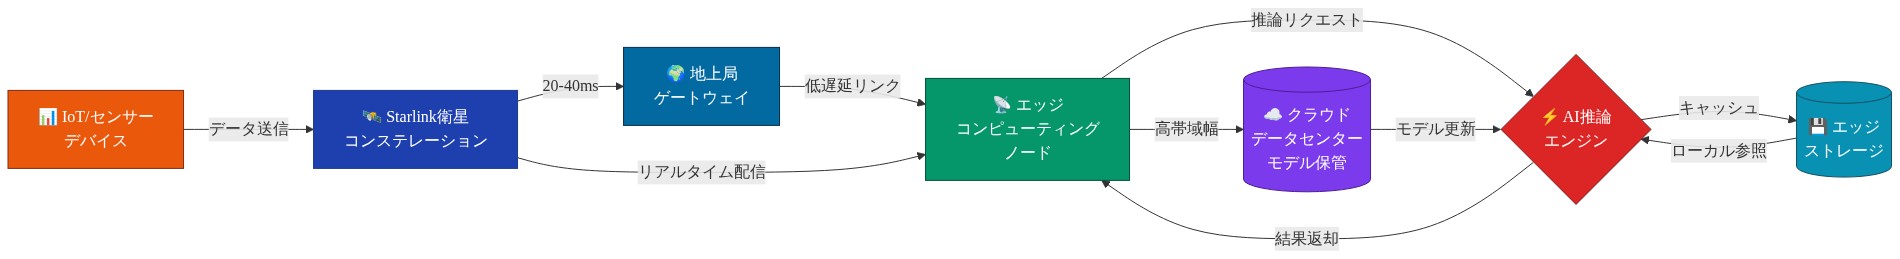
- 図2:Starlink衛星ネットワークのAIインフラ統合アーキテクチャ*
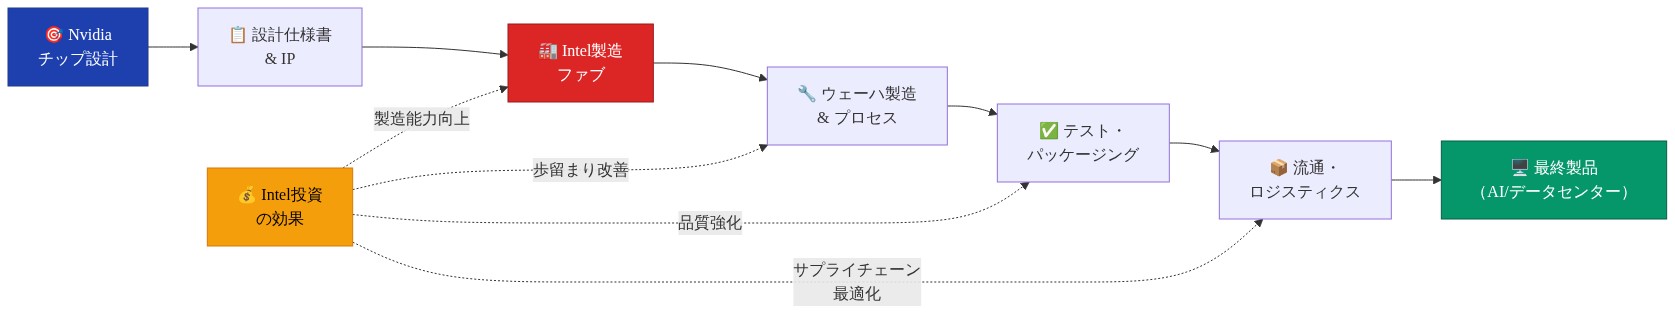
- 図6:Nvidia-Intel統合サプライチェーン構造とIntel投資の影響範囲*
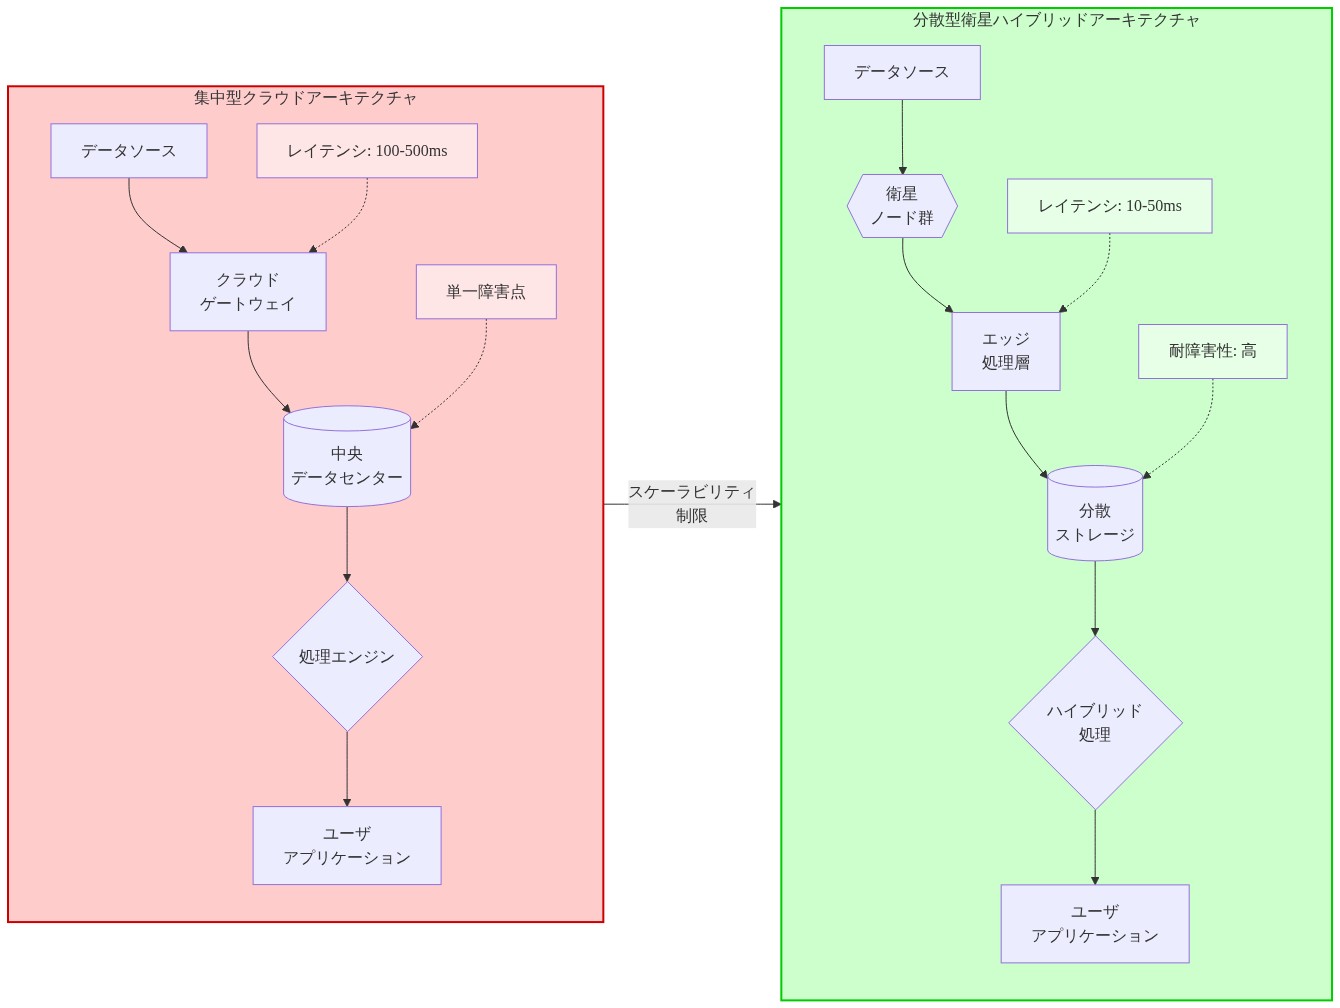
- 図12:集中型クラウド vs 分散型衛星ハイブリッドアーキテクチャ比較*