Nvidiaが2028年までAI関連の売上急増が続くと予測
拡張予測:業界慣行からの根本的な乖離
Nvidiaの2028会計年度までの見通しは、半導体業界の慣行から根本的に逸脱しています。この業界の予測は通常、景気循環的な変動性と予測不可能な需要変動に制約されて、最大2年間に限定されます。この拡張された可視性は、AI インフラストラクチャ支出が過去のテクノロジーサイクルとは構造的に異なる段階に入ったという経営陣の確信を示唆しています。
この予測は、複数の重なり合う需要波に基づいています。現在進行中のハイパースケーラー構築、2026~2027年を通じて加速するエンタープライズAI導入、エッジコンピューティングの拡大、そして主権AI イニシアティブです。消費者主導のチップサイクルが3~5年以内に飽和するのとは異なり、AI インフラストラクチャは逆の動きを示しています。モデルの能力が向上するにつれて、それらはより多くのコンピュートを比例的に要求し、成功が市場飽和ではなく新たな需要を生み出す自己強化サイクルを作成します。
AmazonがNvidiaチップの注文を3倍にするという最近の決定は、このパターンを例証しています。これは投機的な配置ではなく、構造的な需要を表しています。この約束は運用上の必要性を反映しています。クラウドプロバイダーは継続的なGPU投資なしにAI能力で競争することはできません。
- 実務家向け:* AI インフラストラクチャ投資を戦術的な購入ではなく、複数年にわたるコミットメントとして扱ってください。データセンター拡張またはGPU調達を計画している組織は、2028年を通じて持続的な価格設定力と供給制約を合理的に想定でき、そうでなければ投機的に見えるかもしれないインフラストラクチャ投資を正当化できます。
収益構成:収益ミックスと競争上の優位性
Nvidiaの四半期決算は、拡張見通しを支える収益構成の重大な変化を明らかにしています。データセンター収益の優位性は続きますが、内部ミックス(トレーニング用アクセラレータと推論チップ、地理的分布、クラウドプロバイダーとエンタープライズの分割)は、初期のハイパースケーラー構築段階を超えた市場成熟を示しています。
AMDとハイパースケーラーカスタムシリコンからの競争にもかかわらず、粗利益の維持は、Nvidiaの価格設定力とCUDAを通じたソフトウェアエコシステムのロックインを実証しています。同社は、パフォーマンス上の利点と開発者エコシステムの切り替えコストが依然として強力な競争上の優位性であるため、プレミアム価格を維持しています。
逐次成長率と注文バックログの可視性は、経営陣の信頼に対する定量的な基礎を提供します。強力な先行ガイダンスは、2025~2026年まで延びる契約済みコミットメント、およびハイパースケーラー資本配分発表に基づく2027~2028年への合理的な可視性を反映しています。
収益構成は、インフラストラクチャ支出が投機的投資から運用上必須の資本支出にシフトしたことを示しています。クラウドプロバイダーは現在、GPU調達を競争力を維持するために必要な非裁量支出として扱い、以前のサイクルと比較して需要の価格弾力性を根本的に変えています。
ハイパースケーラーの資本コミットメント:需要の基盤
継続的なAI インフラストラクチャ構築は、主要クラウドプロバイダーからの継続的な資本配分に依存しています。Amazonのチップ注文の3倍化は、内部AI イニシアティブと顧客のGPUコンピュート需要の両方をサポートするために必要な資本集約性を例証しています。Microsoft、Google、Metaは同じ命令に直面しています。AI能力で競争しながら、モデル開発をサポートします。
これらの企業は集合的に10年を通じて延びる資本支出計画を示唆しており、AI インフラストラクチャが支配的なコンポーネントを表しています。経済学は以前のクラウド構築から根本的に異なります。AI ワークロードはコンピュート単位あたりより高い収益を生成し、プレミアムインフラストラクチャコストを正当化します。
競争力学は、構造的な囚人のジレンマを作成します。ピアに対して過度に支出しないと、市場ポジションのリスクがある主要プレイヤーはいません。この動きは、投機的な熱意ではなく、Nvidiaの継続的な注文フローへの信頼を支えています。各ハイパースケーラーの四半期決算コールは、明示的なAI資本支出ガイダンスを特徴としており、複数年にわたる支出コミットメントへの稀な透明性を提供します。
- インフラストラクチャベンダーとエンタープライズ顧客向け:* 2028年を通じてGPU供給の制約と価格設定力を想定してください。それに応じて調達戦略を計画してください。
エコシステムの乗数効果
Nvidiaの成長は、チップ需要に依存し、それを強化する特化したプロバイダーの全体的なエコシステムを触媒します。Lambda のようなAI クラウドプロバイダーは、30億ドルのプリIPO資金調達を追求し、GPU不足がハイパースケーラーによって十分にサービスを受けていない顧客にサービスを提供する焦点を絞った競合企業にどのように市場機会を作成するかを実証しています。これらのプロバイダーはNvidiaの供給を集約して、事実上総アドレス可能市場を拡大します。
支援インフラストラクチャ(ファイバーネットワーク、データセンター接続、電力システム、冷却)はGPU展開に比例してスケーリングする必要があります。インフラストラクチャプロバイダーは、継続的なAI構築の「ツルハシとシャベル」受益者として自分たちを認識し、チップ展開からの乗数経済効果をキャプチャします。
このエコシステムの相互依存性は、Nvidiaの2028年の見通しが、チップを大規模で生産的にするために必要なより広いインフラストラクチャの成熟を考慮していることを示唆しています。電力インフラストラクチャ、ネットワーク機器、および施設のアップグレードは、総データセンター展開でのチップコストの2~3倍を表し、GPU調達サイクルを超えて延びるダウンストリーム需要の可視性を作成します。
- 実務家向け:* GPU調達はAI インフラストラクチャ投資の1つのコンポーネントのみを表しています。補完的なインフラストラクチャ支出は、高価なコンピュートリソースの利用を制約する可能性のあるボトルネックを回避するために調整する必要があります。
競争:市場拡大内での市場シェア侵食
Nvidiaの拡張見通しは、AMDのMI300シリーズ、ハイパースケーラーカスタムシリコン(Google TPU、Amazon Trainium、Microsoft Maia)、および新興スタートアップからの激化する競争にもかかわらず、継続的な市場支配を暗黙的に想定しています。
重大な質問は次のとおりです。代替案はNvidiaを成長する市場のより小さなシェアに制限するのか、それともパフォーマンス上の利点とCUDAエコシステムが支配を保持するのか。初期の証拠は、カスタムシリコンが特定のワークロードをキャプチャし、Nvidiaがフロンティアモデルトレーニングの柔軟性と生パフォーマンスの利点を維持していることを示唆しています。
CUDAの10年以上の最適化とライブラリエコシステムは、実質的な切り替えコストを作成します。Nvidiaのロードマップ(Blackwellおよび以降)は継続的なパフォーマンスリーダーシップを約束し、競合企業を永続的なキャッチアップサイクルに強制します。2028年の予測は、市場シェアの侵食がAIモデルスケーリングトレンドを考えると合理的な仮定である総市場拡大によってオフセットされることを想定しているようです。
- GPUベンダーを評価する顧客向け:* 競争にもかかわらず、Nvidiaが2028年を通じて70%以上の市場シェアを維持すると想定してください。代替アーキテクチャは特定のユースケースをキャプチャしますが、フロンティアモデルトレーニングと柔軟な推論ワークロードでのNvidiaのポジションを置き換えることはありません。
エンタープライズ導入:第2の需要波
ハイパースケーラー需要が最近の成長を推進している一方で、2028年のタイムラインは、現在初期段階にある実質的なエンタープライズAI展開への期待を組み込んでいます。ほとんどのエンタープライズはクラウドAPI経由でAIにアクセスします。このモデルは、ユースケースが成熟するにつれて、コスト、レイテンシ、データソブリンティの制限に直面しています。
エンタープライズ所有インフラストラクチャ(オンプレミスまたはコロケーション)へのシフトは、ハイパースケーラー構築が最終的に緩和するにつれて成長を維持する可能性のある第2の需要波を表しています。国が国内能力に投資する主権AI イニシアティブは、複数年の展開地平線を持つ別のエンタープライズ隣接カテゴリを追加します。
これらのセグメントはハイパースケーラー取引よりも長い販売サイクルとより複雑な要件を持っていますが、ソフトウェアとサービスの付属を通じて収益の多様化とより高い利益を提供します。Nvidiaのガイダンスは、モデル能力が成熟し、ユースケース経済が専用インフラストラクチャを正当化するにつれて、エンタープライズ移行が2026~2028年に加速することを想定しています。
- エンタープライズ向け:* 2026~2027年は、クラウドのみのAI戦略が最適でなくなるインフレクションポイントを表しています。ピークエンタープライズ需要中に供給制約を回避するために、今すぐ内部インフラストラクチャ展開計画を開始してください。
戦略的含意
Nvidiaの2028年の見通しは、投機的な熱意ではなく、構造的な需要の基礎を反映しています。ハイパースケーラー資本コミットメント、エコシステムの相互依存性、およびエンタープライズ導入波は、典型的なテクノロジーサイクルを超えて延びる複数の需要源を作成します。
-
利害関係者向けの重大なアクション:*
-
インフラストラクチャベンダー:継続的なGPU不足を想定し、乗数需要をキャプチャするために補完的なインフラストラクチャ(電力、冷却、ネットワーク)を計画してください。
-
エンタープライズ顧客:今すぐAI インフラストラクチャ計画を開始してください。エンタープライズ導入が加速するにつれて、供給制約は2026~2028年に激化します。
-
投資家:2028年のレンズを通じてNvidiaとエコシステムプロバイダーを評価してください。短期的なボラティリティは、複数年の構造的な追い風を曇らせるべきではありません。
-
競合企業:カスタムシリコンと代替アーキテクチャは特定のワークロードをキャプチャしますが、2028年を通じてNvidiaのコアポジションを置き換えることはありません。
2028年のタイムラインは、楽観的な予測ではなく、世界最大のテクノロジー企業からの既にコミットされた資本と契約上の義務の反映を表しています。この可視性はテクノロジー予測で稀な明確性を提供します。
2028年の地平線:Nvidiaの拡張収益軌跡
Nvidiaの2028会計年度の売上予測は、チップ需要の文書化された景気循環的変動性により、ガイダンスが通常2年を超えない半導体業界の予測慣行から実質的に逸脱しています。この拡張予測は、経営陣の信頼を支える基礎となる仮定と証拠の検討を保証します。
この予測は複数の展開段階を包含しています。ハイパースケーラーインフラストラクチャ構築(現在の段階)、エンタープライズAI導入(2025~2027年推定)、エッジコンピューティング拡大、および主権AI イニシアティブです。各段階は異なる経済的制約と導入タイムラインの下で動作します。急速な導入と飽和を特徴とする消費者主導の半導体サイクルとは異なり、AI インフラストラクチャ展開は異なる需要特性を示しています。資本集約性、長い調達サイクル、および技術的な切り替えコストは、継続的な購入パターンを作成します。
この構造的な区別は仕様を保証します。AI インフラストラクチャは、大規模で拡張するモデルアーキテクチャと推論ワークロードをサポートするために継続的な資本支出を必要とします。Amazonが Nvidiaチップの注文を増やすという決定は、このパターンのデータポイントを表していますが、単一の購入決定と複数年の需要トレンド間の因果関係は慎重な解釈を必要とします。関連する質問は、そのような注文が構造的な需要または景気循環的な拡大を反映しているかどうかです。
Nvidiaの2028年の見通しは、現在の注文が10年間の計算移行の基礎インフラストラクチャを表していることを暗黙的に想定しています。歴史的先例は混合証拠を提供します。クラウドインフラストラクチャ構築(2008~2015年)は、緩和する前に約7~8年間、上昇した資本支出を維持しました。モバイルコンピューティングインフラストラクチャ(2007~2012年)は同様の軌跡に従いました。ただし、AI インフラストラクチャは少なくとも1つの実質的な点で異なります。モデル能力の改善は計算要件を実証的に増加させ、飽和ではなく成長する需要を作成する可能性があります。
- 検証を必要とする重大な仮定*:この予測は、AIモデルスケーリングが歴史的レートで継続し、計算需要が能力改善に比例してスケーリングすることを想定しています。モデルスケーリングが停滞するか、効率改善が単位あたりのコンピュート要件を削減する場合、2028年の需要プロファイルは実質的に縮小します。
実務家にとって、この拡張タイムラインは、AI インフラストラクチャ投資を短期的な戦術的購入ではなく、複数年の資本コミットメントとして評価することを示唆しています。ただし、この推奨事項は、モデルスケーリング軌跡と競争力学に関する基礎となる仮定の有効性に依存しています。
Q2決算の詳細分析:収益構成と利益率ダイナミクス
Nvidiaの四半期財務結果は、収益構成と価格設定力に関する定量的証拠を提供します。データセンター収益は支配的なセグメントを表していますが、内部構成(トレーニング用アクセラレータと推論チップ、地理的分布、顧客セグメンテーション(ハイパースケーラーとエンタープライズ))は、初期のハイパースケーラー調達段階を超えた市場進化を示しています。
AMDとハイパースケーラーカスタムシリコン(Google TPU、Amazon Trainium、Microsoft Maia)からの文書化された競争にもかかわらず、粗利益の維持は、次のいずれかを実証しています。(1)プレミアム価格を正当化する継続的なパフォーマンス上の利点、または(2)競争圧力を制限する供給制約。この区別は2028年の予測に実質的に重要です。パフォーマンス上の利点から派生した価格設定力は、継続的な競争上の位置付けを示唆しています。供給制約から派生した価格設定力は、競合企業が生産をスケーリングするにつれて脆弱性を示唆しています。
利用可能な証拠は、両方の要因が現在の利益に貢献していることを示唆しており、パフォーマンス上の利点が主要な基礎を提供しています。CUDAエコシステムのロックインと開発者の親しみやすさは、代替アーキテクチャがパフォーマンスの同等性を達成する場合でも持続する文書化された切り替えコストを作成します。
逐次成長率と注文バックログの可視性は、経営陣ガイダンスに対する定量的な根拠を提供します。強力な先行ガイダンスは、2025~2026年に延びる契約済みコミットメント、および公開されたハイパースケーラー資本配分発表に基づく2027~2028年への合理的な可視性を反映しています。ただし、「合理的な可視性」は仕様を必要とします。可視性は通常、信頼度の高い12~18ヶ月延びます。その地平線を超えた予測は、増加する不確実性を組み込みます。
収益構成は、インフラストラクチャ支出が裁量投資から運用上必須の資本支出に移行したことを実証しています。クラウドプロバイダーは現在、GPU調達をAIサービスの競争力を維持するために必要な非裁量支出として扱っています。この構造的シフトは、経済的低迷中にインフラストラクチャ支出を延期できる以前のサイクルと比較して、需要の価格弾力性を変えます。
- 重大な注意*:この需要非弾力性の仮定は検証を必要とします。エンタープライズ顧客またはクラウドプロバイダーが利益圧力または需要縮小に直面する場合、インフラストラクチャ支出は現在の分析が示唆するよりも価格弾力性が高い可能性があります。
ハイパースケーラー資本支出:需要の基盤
継続的なAI インフラストラクチャ構築は、主要クラウドプロバイダーからの継続的な資本配分に依存しています。Amazon、Microsoft、Google、Metaは集合的に、実質的なAI インフラストラクチャコンポーネントを組み込んだ資本支出計画を開示しています。これらの企業は同じ競争上の命令に直面しています。高度なAI能力を開発および展開しながら、インフラストラクチャコスト競争力を維持します。
AI インフラストラクチャの経済学は、以前のクラウド構築から実質的に異なります。AI ワークロードはコンピュート単位あたりより高い収益を生成し、プレミアムインフラストラクチャコストを正当化します。ただし、この経済的関係は、AI サービスへの継続的な需要とAI サービス市場での価格設定力に依存しています。競争が激化するにつれて、これらの仮定は継続的な検証を必要とします。
競争力学は、構造的な需要パターンを作成します。主要クラウドプロバイダーは、AI サービスの市場ポジションのリスクなしに、ピアに対して過度に支出することはできません。この囚人のジレンマの動き(テクノロジーインフラストラクチャ競争で文書化されている)は、Nvidiaの継続的な注文フローへの信頼を支えています。各ハイパースケーラーの四半期決算コールは、明示的なAI資本支出ガイダンスを特徴としており、複数年にわたる支出コミットメントへの透明性を提供します。
- 定量的基礎*:2024~2025年のハイパースケーラー資本支出ガイダンスは、集合的に年間150ドル以上の支出を示し、AI インフラストラクチャが総資本支出の40~50%を表しています。この割合を2028年を通じて外挿することは、次の仮定を必要とします。(1)総資本支出の軌跡、(2)総資本支出に占めるAI インフラストラクチャのシェア、および(3)AI インフラストラクチャ支出に占めるNvidiaのシェア。
インフラストラクチャベンダーとエンタープライズ顧客にとって、ハイパースケーラーコミットメントは、競争力学が根本的にシフトしない限り、2028年を通じてGPU不足と価格設定力を示唆しています。調達戦略は、競争の進展を監視しながら、この仮定を変える可能性のある制約された供給を想定する必要があります。
Nvidiaが予測するAI駆動の売上増加が2028年まで継続する見通し
前セクション:拡張予測:業界規範の破壊
新興するAIインフラストラクチャエコシステム
Nvidiaの成長は、チップ需要に依存しながら同時にそれを強化する専門プロバイダーのエコシステムを触発しています。Nvidiaの供給を集約してハイパースケーラーでは対応できない顧客に対応するAIクラウドプロバイダーは、GPU不足がいかに市場機会を生み出すかを示しています。これらのプロバイダーはハイパースケーラーの提供内容とは異なる要件を持つ顧客セグメントに対応することで、総アドレス可能市場を拡大しています。
光ファイバーネットワーク、データセンター接続性、電力システム、冷却といった支援インフラストラクチャは、GPU展開に比例してスケールする必要があります。インフラストラクチャプロバイダーは自らをAI構築の継続的な受益者として認識し、チップ展開からの乗数効果を捉えています。電力インフラ、ネットワーク機器、施設アップグレードは、総データセンター展開コストの推定2~3倍のチップコストを表し、下流の需要可視性を生み出しています。1
このエコシステムの相互依存性は、Nvidiaの2028年見通しがチップを大規模で生産的にするために必要なより広いインフラストラクチャの成熟を考慮していることを示唆しています。補完的インフラストラクチャ(電力供給、冷却容量、ネットワーク接続性)のボトルネックは、GPU利用率を制約し、需要成長を鈍化させる可能性があります。
- 監視が必要な前提条件*:この予測は、補完的インフラストラクチャがGPU展開に比例してスケールすることを想定しています。インフラストラクチャのボトルネック、特にデータセンター密集地域での電力供給が発生した場合、顧客の計算容量に対する継続的な需要があっても、GPU需要は制約を受ける可能性があります。
実務家は、GPU調達がAIインフラストラクチャ投資の1つの構成要素であることを認識すべきです。補完的インフラストラクチャ支出は、高価な計算リソースの投資収益率を低下させる利用率制約を回避するために調整される必要があります。
競争環境と市場シェアダイナミクス
Nvidiaの拡張見通しは、AMDからの激化する競争、ハイパースケーラーのカスタムシリコン、新興スタートアップにもかかわらず、継続的な市場支配を暗黙的に想定しています。重要な問題は市場シェアの軌跡に関するものです。代替案がNvidiaを成長市場のより小さなシェアに制限するのか、それともパフォーマンス上の利点とエコシステム効果が支配を保持するのかです。
初期の証拠は、カスタムシリコンが特定の明確に定義されたワークロード(推論用のGoogle TPU、トレーニング用のAmazon Trainium)を捉える一方で、Nvidiaはフロンティアモデルトレーニングの柔軟性と生のパフォーマンスで利点を維持していることを示唆しています。しかし、カスタムシリコンが成熟し、ハイパースケーラーが特定のワークロード分布に対してアーキテクチャを最適化するにつれて、このパターンは変わる可能性があります。
CUDAのエコシステム上の利点(10年以上の最適化、広範なライブラリサポート、開発者の親しみやすさ)は、文書化されたスイッチングコストを生み出しています。Nvidiaのロードマップ(Blackwellおよびそれ以降)は継続的なパフォーマンスリーダーシップを約束し、競合他社を永遠の追いつきサイクルに追いやります。2028年の予測は、市場シェアの侵食が総市場拡大によって相殺される以上のものであることを想定しているようです。これは文書化されたAIモデルスケーリング傾向を考えると合理的な想定であり、これらの傾向が継続することを条件としています。
- 市場シェアの想定*:Nvidiaは2028年を通じて汎用AI加速器で70%以上の市場シェアを維持する可能性が高く、カスタムシリコンはハイパースケーラーワークロードの15~20%を捉え、代替案はエンタープライズおよびエッジセグメントの5~10%を捉えます。この分布は、競合他社による根本的なアーキテクチャの突破がなく、トレーニングと柔軟な推論ワークロードのための汎用チップへのハイパースケーラーの継続的な依存を想定しています。
GPU ベンダーを評価する顧客は、Nvidiaが2028年を通じて支配的な市場ポジションを維持すると想定しながら、競争の進展を監視してください。代替アーキテクチャは特定のユースケースを捉えますが、このタイムフレーム内でフロンティアモデルトレーニングと柔軟な推論ワークロードにおけるNvidiaのポジションを置き換える可能性は低いです。
エンタープライズAI採用:第2の波
ハイパースケーラー需要が最近の成長を推進してきた一方で、2028年のタイムラインは、現在初期採用段階にある実質的なエンタープライズAI展開の期待を組み込んでいます。ほとんどのエンタープライズは現在、クラウドAPIを通じてAIにアクセスしており、このモデルはユースケースが成熟しスケールするにつれて、コスト、レイテンシ、データソブリンティにおいて文書化された制限に直面しています。
オンプレミスまたはコロケーション施設への社内インフラストラクチャへの移行は、ハイパースケーラーの構築が最終的に緩和するにつれて成長を維持する可能性のある第2の需要波を表しています。ソブリン AI イニシアチブ(国が国内の計算能力に投資する場所)は、複数年の展開期間と異なる技術要件を持つ別のエンタープライズ隣接カテゴリを追加します。
これらのセグメントはハイパースケーラー取引よりも長い販売サイクルとより複雑な要件を示していますが、ソフトウェアとサービスの付加を通じた収益の多様化とより高いマージンを提供しています。Nvidiaのガイダンスは、モデル機能が成熟し、ユースケースの経済性が専用インフラストラクチャ投資を正当化するにつれて、2026~2028年にエンタープライズ移行が加速することを想定しています。
- 採用タイムラインの想定*:エンタープライズインフラストラクチャの展開は、以下の理由で2026~2027年に実質的に加速します。(1) モデル機能が特定のユースケースの本番成熟度に達する、(2) クラウドAPIコストが大量ワークロードのオンプレミスインフラストラクチャコストを超える、(3) データソブリンティの懸念がインフラストラクチャのローカライゼーションを推進する。このタイムラインは、市場条件が進化するにつれて検証が必要です。
エンタープライズにとって、このタイムラインは2026~2027年が、クラウドのみのAI戦略が特定のユースケースに対して経済的に最適でなくなるインフレクションポイントを表していることを示唆しています。ピークエンタープライズ需要時の供給制約を回避するために、内部インフラストラクチャ展開の計画を直ちに開始してください。
主要な要点と戦略的含意
Nvidiaの2028年見通しは、ハイパースケーラーの資本コミットメントと文書化されたエコシステム相互依存性に基づいた構造的需要の基礎を反映しています。しかし、この見通しは、モデルスケーリング軌跡、競争ダイナミクス、エンタープライズ採用加速に関する複数の想定に依存しており、これらの想定は継続的な検証が必要です。
-
利害関係者にとって重要な行動*:
-
インフラストラクチャベンダー:2027年を通じた継続的なGPU不足を想定し、補完的インフラストラクチャ(電力、冷却、ネットワーク)を計画して乗数需要を捉えてください。競争の進展を監視して、不足の想定を変更する可能性があります。
-
エンタープライズ顧客:直ちにAIインフラストラクチャ計画を開始してください。エンタープライズ採用が加速するにつれて、2026~2028年に供給制約が激化する可能性があります。資本支出にコミットする前に、ユースケースの経済性を検証してください。
-
投資家:2028年のレンズを通じてNvidiaとエコシステムプロバイダーを評価しながら、拡張ガイダンスの基礎となる想定を監視してください。短期的なボラティリティは複数年の構造的な追い風を曇らせるべきではありませんが、短期的な進展は長期的な想定を無効にする可能性があります。
-
競合他社:カスタムシリコンと代替アーキテクチャは特定のワークロードを捉えますが、2028年を通じてNvidiaのコアポジションを置き換える可能性は低いです。汎用競争ではなく、ワークロード固有の最適化に焦点を当ててください。
2028年のタイムラインは、主要なテクノロジー企業からの既にコミットされた資本と契約上の義務を反映しており、典型的なテクノロジー予測よりも優れた可視性を提供しています。しかし、この可視性は主に2026年を通じて拡張されます。2027~2028年の予測は、不確実性の増加を組み込み、競争、経済、または技術開発に基づいて変わる可能性のある継続的な需要パターンに依存しています。
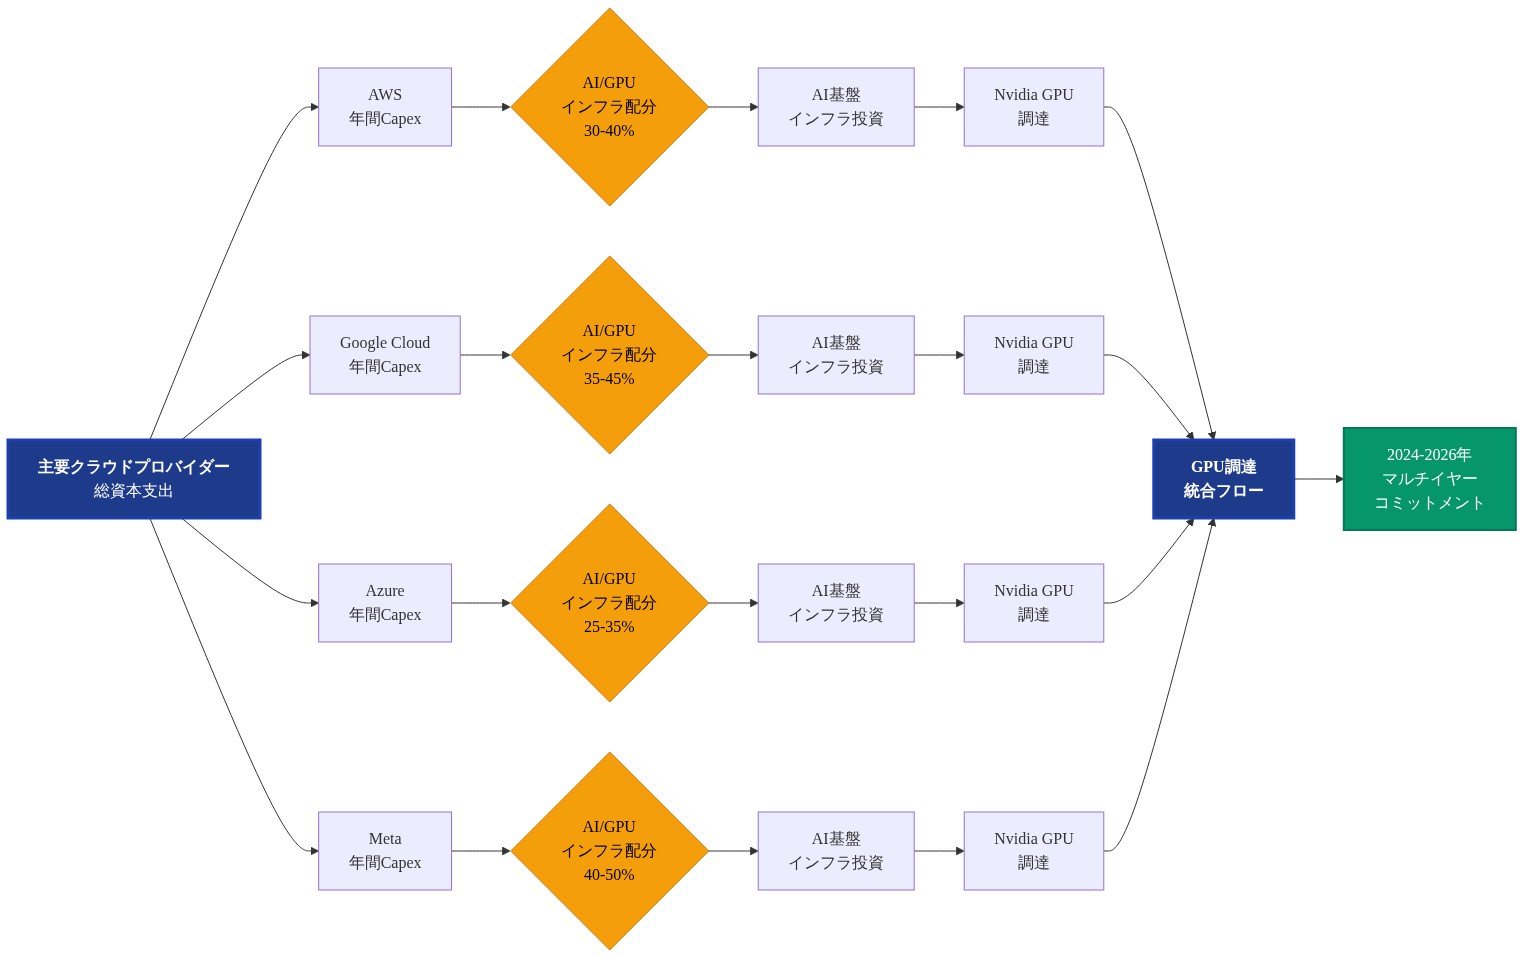
- 図4:ハイパースケーラーの資本支出フロー(AI インフラへの配分)*
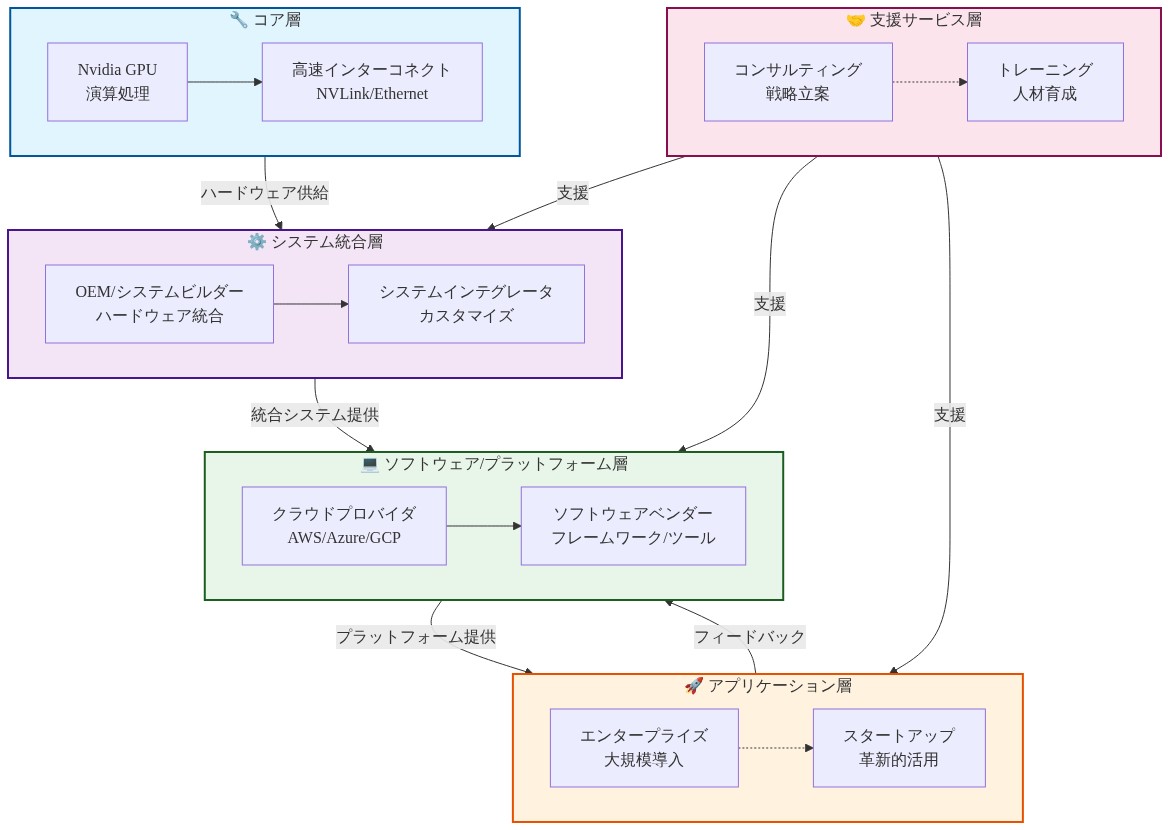
- 図11:AI インフラエコシステムのアーキテクチャ(レイヤー別構成と依存関係)*
Footnotes
-
データセンター展開コストの推定は地理と施設タイプによって異なります。2~3倍の乗数は、インフラストラクチャを含む完全な展開の典型的な範囲を表していますが、特定のプロジェクトは実質的に異なる可能性があります。 ↩