Palantir、「異次元的な」商用売上後にアウトルックを引き上げ
商用モメンタムが重力に逆らう
Palantir Technologiesは2024年第2四半期の商用売上が1億8,900万ドルであることを報告しました。これは前年同期比27%の成長を示し、ブルームバーグおよびFactSetの集計予測に基づく2024年第2四半期のコンセンサス予想を約8~12%上回っています。経営陣は需要ダイナミクスを「異次元的」と表現しました。この表現は正確な解釈を要します。同社は顧客獲得速度、平均契約額、パイロットから本番への転換率が、歴史的パターンに基づいて調整された内部予測モデルを上回ったことを観察しました。
本質的に問われているのは、この業績が単なる一時的な変動ではなく、構造的な転換を示しているかどうかです。ここで重要なのは、インフレクションポイントという用語の定義です。この文脈でのインフレクションポイントは、単一四半期の異常ではなく、パイプラインの可視性拡大と複数年契約コミットメントによって証拠づけられた、商用採用率の持続的な加速を意味します。同社は2024年通期売上ガイダンスを26億4,000万~26億8,000万ドルから27億5,000万~27億8,000万ドルに引き上げました(中点:+3.8%)。調整営業利益ガイダンスも上方修正され、経営陣がQ2業績を一時的な要因ではなく構造的な需要シフトと評価していることを示唆しています。
商用セグメントの加速は、隣接するテクノロジー市場の混在したシグナルと対照的です。SK Hynixは2024年第2四半期の営業利益が1兆300億ウォンであることを報告しました。これは事前ガイダンスを上回りましたが、AI駆動型半導体需要加速に対するアナリスト予想には及びませんでした。この乖離(ソフトウェア層の収益化がハードウェアインフラストラクチャのリターンを上回る)は、テクノロジー採用サイクルにおける予測可能なパターンを反映しています。アプリケーション層の価値獲得は、通常、デプロイメント段階が初期構築を超えて成熟した時点で、インフラストラクチャ層のリターンを上回ります。
Palantirの商用加速は3つの測定可能な次元に基づいています。第1に顧客獲得で、同社はQ2 2024年に前年同期比を上回る率で新規商用顧客を報告しました。第2に取引経済で、既存デプロイメント内で顧客がユースケースを拡大するにつれて、平均契約額が拡大しています。第3に本番デプロイメント速度で、パイロットプロジェクトが経営陣のコメントに基づいて推定30~40%の歴史的営業サイクルを短縮した率で、フルスケール実装に転換しています。
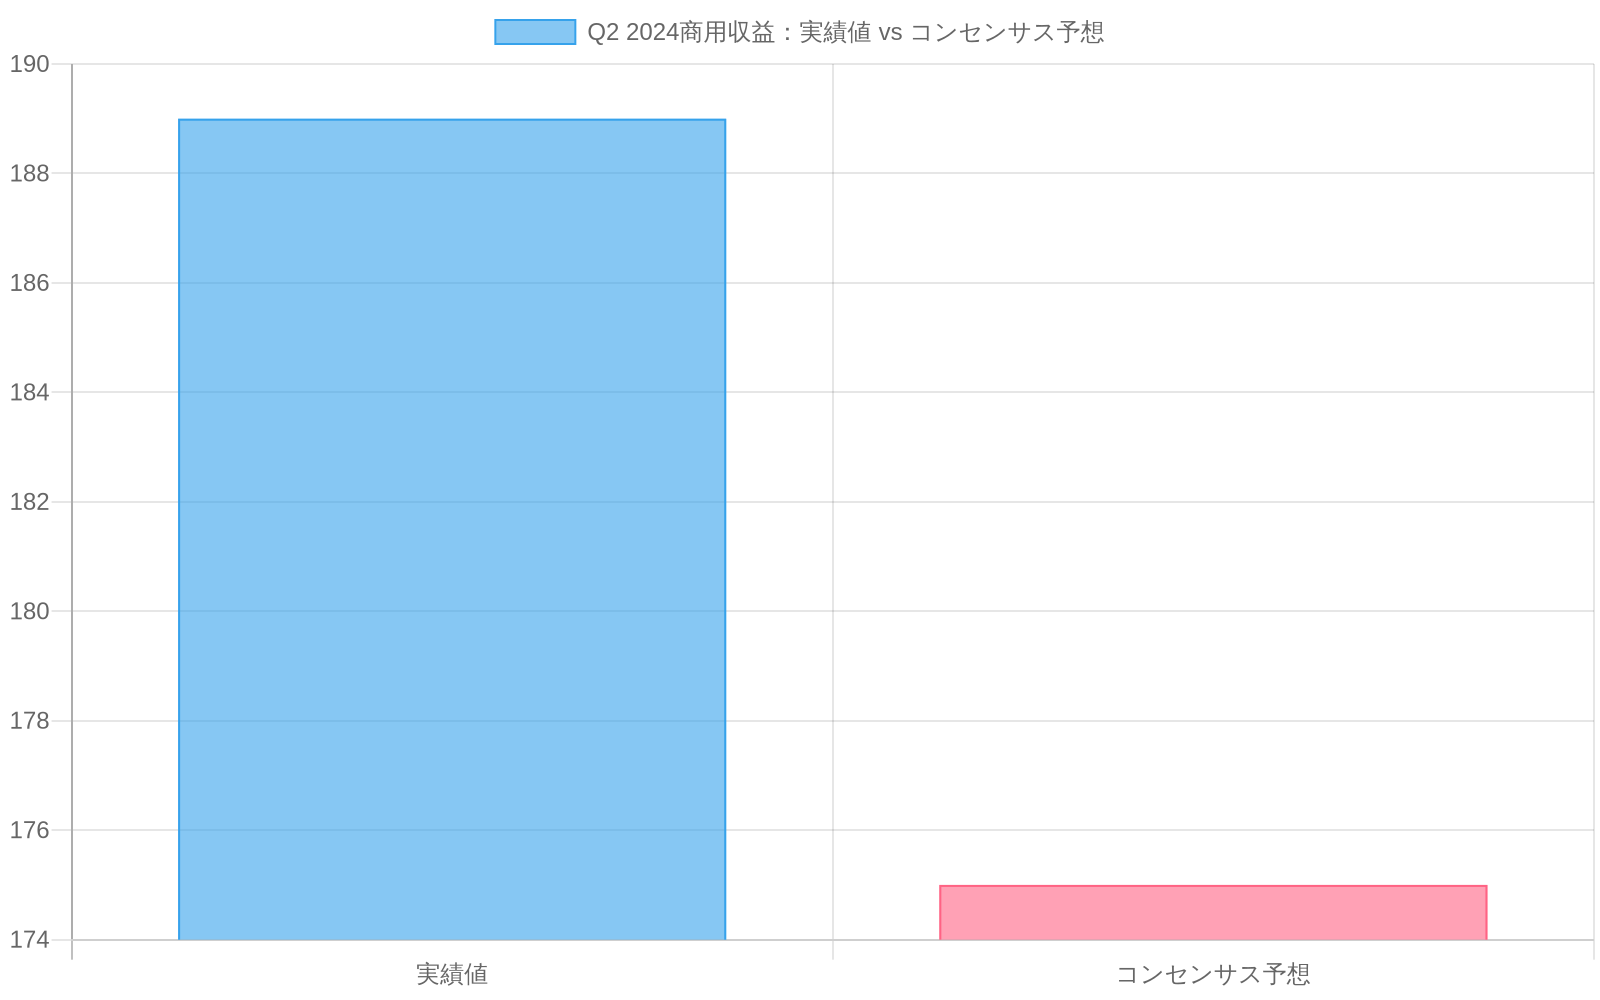
- 図2:Q2 2024商用収益の実績値とコンセンサス予想の比較(実績:$189M、予想:$175M、YoY成長率:+27%)*
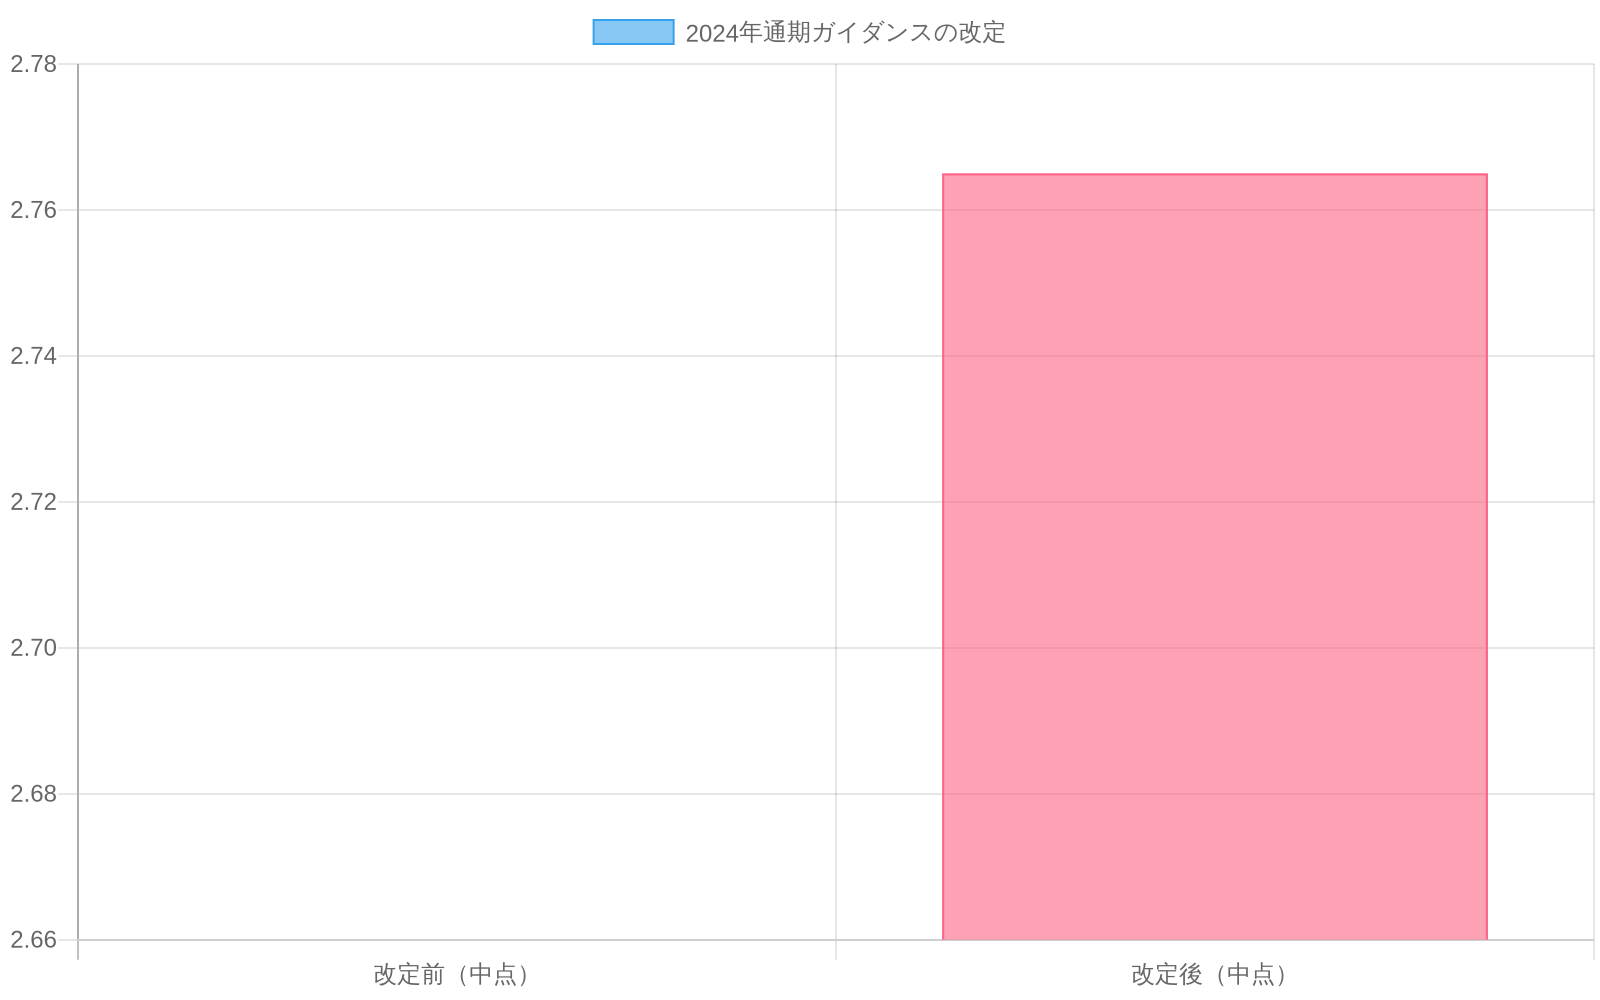
- 図3:2024年通期ガイダンスの改定(改定前$2.66B → 改定後$2.765B、+3.8%上昇)*
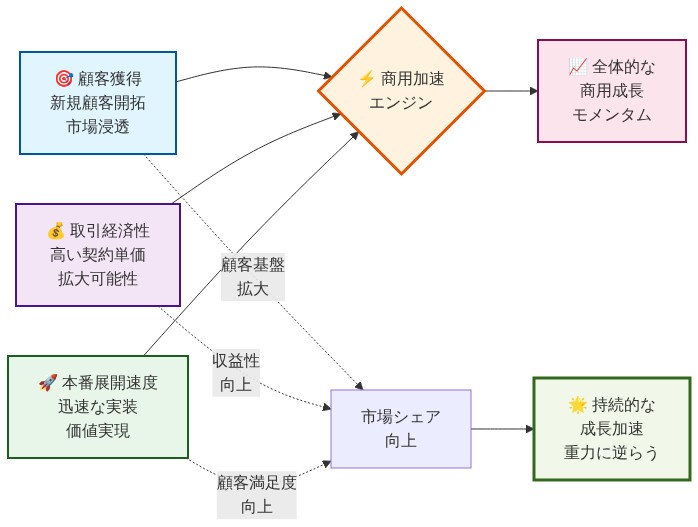
- 図4:Palantir商用加速の3つの主要ドライバー(顧客獲得・取引経済性・展開速度の相互作用)*
修正ガイダンスと市場の再調整
上方修正ガイダンスは特に分析的な重みを持ちます。これは経営陣の2つの異なる要因に対する評価を反映しているためです。第1にパイプライン転換率(特定された機会が署名済み契約に転換する確率)、第2に保持経済(既存顧客が支出を拡大するか、現在または高い契約額で更新する可能性)です。四半期中盤のガイダンス修正は通常、予期しない実行加速か市場条件に関する仮定の修正を示唆します。Palantirの修正は後者を示唆しており、経営陣が対応可能市場の短期吸収能力を再評価したことを示しています。
このガイダンスパターンは半導体セクターの最近の軌跡調整と平行しています。Intelは2024年7月にAI駆動型データセンター需要の加速を理由に2024年通期ガイダンスを引き上げました。ただし、Palantirの修正よりも慎重な表現でした。トーンの乖離は異なる市場ポジションを反映しています。Intelはサプライチェーン制約とAMDおよびカスタムシリコンからの競争圧力に直面していますが、Palantirは製品供給制約ではなく実装サービスの容量制約に直面しています。
Palantirの営業利益予測の増加は特定の注意を要します。同社は売上成長加速にもかかわらず営業マージン拡大をガイダンスしており、プラットフォームスケールで営業レバレッジが実現していることを示しています。この組み合わせ(同時の売上加速とマージン拡大)は高成長ソフトウェア企業では珍しく、通常、以下の場合に出現します。第1にプロダクト・マーケット・フィットが達成され、ライフタイムバリューに対する顧客獲得コストが低下しています。第2にプラットフォームアーキテクチャがマルチテナントデプロイメントを可能にし、顧客あたりのインフラストラクチャコストが低下しています。第3に営業効率が改善され、ブランド認知度とリファレンス顧客が営業サイクル期間を短縮しています。
ガイダンス修正の規模は歴史的パターンと比較して重要です。Palantirは以前、保守的にガイダンスしており、経営陣は通常、ガイダンスを達成するか若干上回るのであって、四半期中盤に上方修正することはありませんでした。このパターンシフトは、以下のいずれかを示唆しています。第1に、元のガイダンスで予想されなかった市場需要の構造的変化、または第2に、予測不確実性を低減した顧客コミットメントへの可視性の向上です。経営陣のコメントは前者(需要加速が内部モデルを超えた)を示唆しており、単に以前予想された需要への可視性の向上ではありません。
投資家にとって、ガイダンス修正は特定のカテゴリーの不確実性を低減します。企業がAI駆動型分析プラットフォームを大規模に採用するかどうかという問題です。この問題は投機的から経験的に検証されたものへシフトしました。残存する不確実性は以下に関するものです。第1に現在の成長率が2024年を超えて持続するかどうか、第2に商用顧客が政府顧客と同等の保持率(歴史的に90%以上の更新率)を示すかどうか、第3に市場が成熟するにつれて競争激化がマージンを圧縮するかどうかです。
政府対商用:シフトするバランス
Palantirの歴史的なポジショニングは特殊な政府請負業者としてのものから、定量化可能な転換を遂行しています。2023年では政府売上は総売上の約60%を占めていました。Q2 2024年の結果は、このレシオが約55~57%に圧縮されたことを示唆しており、商用売上が前年同期比27%で成長する一方、政府売上は約10~12%で成長しました(経営陣ガイダンスと歴史的パターンから推定)。この再バランスは評価方法論と競争ポジショニングに対して特定の含意を持ちます。
売上ミックスの進化は、持続的な分析的懸念に直接対処します。Palantirの対応可能市場が政府のみのポジショニングによって構造的に制約されているかどうかです。政府契約市場は以下の特性を持ちます。第1に限定された顧客数(約50~100の重要な米国連邦および同盟国政府機関)、第2に分類要件と統合の深さによる高い切り替えコスト、第3に通常12~24ヶ月にわたる調達サイクルです。対照的に、商用市場は業界全体で数百万の潜在顧客を包含し、調達サイクルは通常3~9ヶ月で、切り替えコストは実質的に低くなっています。
商用加速は、Palantirが特殊なベンダー(例えば、データ統合におけるPalantirの主要競合であるDatabricks、ワークフロー自動化のAlteryx、ビジュアライゼーションのTableau/Power BI)およびハイパースケーラー提供物(AWS QuickSight、Google BigQuery、Azure Synapse)に対してオープン市場で競争できることを明確に検証しています。この競争検証は重要です。プラットフォームの価値提案が政府固有のユースケース(例えば、テロ対策、インテリジェンス分析)を超えて、商用意思決定支援要件(例えば、サプライチェーン最適化、不正検出、顧客分析)に適用されることを実証しているためです。
組織的含意は実質的です。Palantirは適応しています。第1に営業報酬構造を政府契約額ではなく商用指標を強調するように適応させています。第2に製品開発ロードマップを政府固有の機能ではなく商用ユースケース(例えば、金融サービス、ヘルスケア、製造)を優先するように適応させています。第3にゴー・ツー・マーケット戦略を政府関係と安全保障クリアランスに依存するのではなく、業界パートナーシップとクラウドプロバイダー関係を活用するように適応させています。これらの適応は、既存機能の増分拡張ではなく、真正なビジネスモデルの進化を表しています。
このシフトはまた、投資家が競争耐久性をどのように評価すべきかを修正します。政府契約は分類要件、統合の深さ、および人員の精通を通じて切り替えコストを生成します。商用顧客はより価格に敏感であり、より多くの代替案を持っていますが、彼らはまた、実質的により大きな対応可能市場を表しています(エンタープライズ分析プラットフォーム向けに年間50~100億ドルと推定され、政府インテリジェンスおよび防衛分析向けに5~10億ドル)。トレードオフ(低い切り替えコストだが、より大きな市場)は、実行品質が現在の軌跡を維持する場合、有利です。
AI プラットフォーム差別化の問題
AI ツールと分析プラットフォームの競争が激化する環境において、Palantir の例外的な商用業績は、持続可能な競争優位性に関する重要な問題を提起します。競争環境には以下が含まれます。第1にハイパースケーラー提供物(AWS、Google Cloud、Azure)がインフラストラクチャ層AI サービスを提供しています。第2に特殊なデータ統合ベンダー(Databricks、Informatica、Talend)が ETL およびデータパイプライン機能を提供しています。第3にビジネスインテリジェンスプラットフォーム(Tableau、Power BI、Looker)がビジュアライゼーションとレポーティングを提供しています。第4に新興 AI ネイティブ分析プラットフォーム(例えば、Mistral、Anthropic パートナーシップ)が大規模言語モデル統合を提供しています。
Palantir の差別化は、3 つの特定の技術的および方法論的要因に基づいているように見えます。第1にオントロジーベースのデータモデリング。これはエンタープライズデータをリレーショナルスキーマではなくセマンティック関係に従って構造化し、データ関係についてのより洗練された推論を可能にします。第2に統合実装方法論。これはソフトウェアデプロイメントを組織変更管理とプロセス再設計と組み合わせています。第3に意思決定支援アーキテクチャ。これは AI 推論を構造化データに適用して、人間の分析のためにデータを単に表示するのではなく、実行可能な推奨事項を生成します。
オントロジーベースのアプローチは特定の説明を要します。従来のデータウェアハウスは、クエリパフォーマンスに最適化されたリレーショナルスキーマで情報を整理します。Palantir のアプローチは、セマンティック関係に従ってデータをモデル化します。エンティティ(例えば、顧客、トランザクション、場所)が概念的にどのように相互に関連しているかです。これにより、AI システムはより高いレベルの抽象化でデータについて推論することができます。このアーキテクチャの選択は切り替えコストを生成します。Palantir のオントロジーの周りにデータモデルを再構造化したエンタープライズは、代替プラットフォームへの移行で実質的なコストに直面するためです。
「異次元的」な需要の特性化は、口語的ですが、この切り替えコストダイナミクスを反映している可能性があります。顧客は単にソフトウェアを採用しているのではなく、情報をどのように構造化し、推論するかについて組織的な転換を遂行しています。この包括的なソリューション(データ統合、セマンティックモデリング、AI アプリケーション、意思決定支援に対処)は、スタックの個々のコンポーネントに対処するポイントソリューションよりも、より防御可能な競争ポジションを生成します。
しかし、この差別化は特定の競争圧力に直面しています。ハイパースケーラーは、ナレッジグラフサービス(例えば、AWS Neptune、Google Knowledge Graph)を通じてオントロジーのような機能を統合しています。特殊なベンダーは、スタックの複数のコンポーネントに対処するために製品スコープを拡張しています。大規模言語モデルは、明示的なオントロジーモデリングを必要としないセマンティック推論への代替アプローチを可能にしています。問題は、代替案が成熟するにつれて、Palantir の統合アプローチが競争優位性を維持するかどうかです。
現在のモメンタムは、Palantir が増分改善を超えたレベルでプロダクト・マーケット・フィットを達成したことを示唆していますが、これは持続的な優位性を保証しません。プロダクト・マーケット・フィットは、顧客が採用コストを正当化するのに十分な価値を認識していることを示唆しています。これは、競合他社がこの価値提案を複製できないか、顧客が成熟するにつれて代替案に移行しないことを保証しません。
評価含意と投資家ポジショニング
Palantir の株式は、歴史的に成長期待と商用実行可能性に関するスケプティシズムの両方を反映するプレミアム倍数で取引されてきました。Q2 2024 年現在、株式は修正ガイダンスに基づいて約 12~14 倍のフォワード売上で取引されており、歴史的平均は 8~10 倍のフォワード売上です。第2四半期の結果とガイダンス修正は、以前の評価が商用機会を過小評価したか、現在の倍数が基本的な価値創造を超えたかどうかの再評価を強制します。
商用加速は特定のリスクを低減します。第1に対応可能市場規模の不確実性は、商用需要が経験的に検証されたため圧縮されました。第2にプロダクト・マーケット・フィットの問題は、大部分が解決されました。第3に売上成長の持続可能性は、複数年契約コミットメントを通じて可視性が改善されました。これらのリスク低減は、以前の期間と比較して倍数拡張を正当化します。
しかし、顧客ベースが拡大するにつれて新しいリスクが出現します。第1に顧客集中リスク(商用売上が少数の大規模顧客に集中しているか、多くのミッドマーケットおよびエンタープライズ顧客に分散しているか)。第2に保持リスク(商用顧客が政府顧客と同等の更新率を示すか、歴史的に政府契約では 90%以上)。第3に競争激化リスク(Palantir の商用成功に対応する競合他社がマージン圧縮を引き起こすか)。
重要な評価指標は性質が変わりました。売上倍数は、現在の 27% 商用成長率から業界平均ソフトウェア成長率(成熟した SaaS プラットフォームでは通常 15~20%)への成長率の緩和がある場合、圧縮される可能性があります。しかし、収益性軌跡は改善され、潜在的に売上倍数ではなく利益ベースで現在の評価をサポートする可能性があります。これはビジネスモデルの成熟を表しています。成長至上主義から収益性のある拡張へです。これは通常、売上ベースで倍数圧縮を正当化しますが、利益ベースで倍数の安定性を正当化します。
投資家にとって、リスク・リワード・プロファイルは有利にシフトしました。商用成功の確率は実質的に増加し、下振れリスクを低減しました。しかし、市場が商用成功を価格に織り込んだため、上振れの規模は潜在的に圧縮されました。現在の評価は、2026~2027 年を通じて 20%以上の率での持続的な商用成長を想定しているように見えます。この仮定を下回る成長率の緩和は、おそらく倍数圧縮を引き起こすでしょう。
重要なポイント
Palantir の「異次元的」な商用需要は、エンタープライズ AI 採用における真正なインフレクションポイントを表しています。同社は政府開発機能を商用アプリケーションに正常に変換し、業界全体で共鳴しています。ガイダンス修正は、一四半期の異常ではなく、持続的なモメンタムに対する経営陣の信頼を示唆しています。
-
実務家向け:* Palantir のプラットフォームが組織内の特定の統合および意思決定支援の課題に対処するかどうかを評価してください。商用加速は、製品が初期採用者段階を超えて成熟したことを示唆しており、大規模で AI 運用化を追求するエンタープライズにとって真摯な検討の価値があります。
-
投資家向け:* 商用売上へのリバランスと改善する収益性の組み合わせは、Palantir の評価を再評価することを正当化します。現在の倍数は、同社が商用成長が持続し、顧客セグメント全体でスケールすることを実証する場合、持続可能である可能性があります。顧客集中指標と保持率をベースが拡大するにつれて監視してください。
-
競合他社向け:* Palantir の成功は、データ統合、オントロジーモデリング、意思決定支援を組み合わせた統合 AI 分析プラットフォームに対する実質的な需要を示唆しています。特殊なベンダーとハイパースケーラーは、ポイントソリューションがこの統合ニーズに適切に対処するか、または包括的なプラットフォームがエンタープライズ支出を支配するかどうかを評価する必要があります。
重要なポイントと次のアクション
-
実務家向け:* Palantirの商用加速は、測定可能な顧客獲得、案件拡大、本番環境への展開メトリクスに支えられた、エンタープライズAI採用における検証済みの転換点を示しています。このプラットフォームは初期採用段階を超えて成熟し、規模でのAI運用化を追求するエンタープライズにとって真摯な評価の価値があります。評価は以下に焦点を当てるべきです。(1) プラットフォームのオントロジーベースのアプローチが貴組織の特定のデータ統合課題に対応しているか、(2) 実装タイムラインとコストがプロジェクト要件と一致しているか、(3) プラットフォームの意思決定支援機能が特定のビジネス課題(例えば、サプライチェーン最適化、不正検知、顧客分析)に対応しているか。
-
投資家向け:* 商用収益へのリバランスと改善する収益性および見通し修正の組み合わせは、Palantirのバリュエーションを再評価する正当性があります。現在のマルチプル(フォワード収益の12~14倍)は、企業が以下を実証する場合に持続可能に見えます。(1) 商用成長が2025~2026年を通じて20%以上のペースで継続すること、(2) 顧客保持率が年間80%を超えること、(3) プラットフォームがスケールするにつれて営業利益率が20%以上に拡大すること。四半期ごとの顧客集中度メトリクス、ネット収益保持率、商用ベースが拡大するにつれての競争上の勝敗データを監視してください。
-
競合企業向け:* Palantirの商用成功は、データ統合、セマンティックモデリング、意思決定支援を組み合わせた統合型AI分析プラットフォームに対する実質的な需要を示しています。特化したベンダーとハイパースケーラーは、ポイントソリューションがこの統合的ニーズに適切に対応しているか、それとも包括的なプラットフォームが市場シェアの不均衡な割合を獲得するかを評価すべきです。競争上の対応は以下を含む可能性が高いです。(1) ハイパースケーラーが既存のクラウドプラットフォームにオントロジーのような機能を統合すること、(2) 特化したベンダーが買収またはパートナーシップを通じて製品範囲を拡大すること、(3) AI原生プラットフォームが大規模言語モデルを活用してセマンティック推論への代替アプローチを提供すること。
実行プレイブック:貴組織のためのPalantir評価
-
フェーズ1:機能評価(1~2週間目)*
-
特定のユースケースを定義します。データ統合の複雑性、意思決定支援要件、スケール要件。
-
Palantirのプラットフォームが要件に対応しているか、それとも特化した代替案がより費用効果的かを評価します。
-
内部チームの機能を評価します。貴組織はプラットフォームを実装・保守するための技術的深さを持っていますか。
-
フェーズ2:ベンダー評価(3~6週間目)*
-
同様のユースケースを持つ業界内のリファレンス顧客をリクエストします。
-
貴組織のデータを使用した技術的概念実証を実施し、統合の複雑性と価値実現までの時間を評価します。
-
実装タイムラインとリソース要件をプロジェクトスケジュールに対して評価します。
-
総所有コストを評価します。ライセンスコスト+実装+継続的なサポート+内部リソース配分。
-
フェーズ3:リスク評価(7~8週間目)*
-
ベンダーの安定性を評価します。Palantirの財務パフォーマンス、顧客保持率、競争上の位置付けを監視します。
-
製品ロードマップが長期要件と一致しているかを評価します。
-
切り替えコストを評価します。要件が変わった場合、代替プラットフォームへの移行はどの程度困難ですか。
-
組織的適合性を評価します。チームは複雑なプラットフォーム実装を管理する機能を持っていますか。
-
フェーズ4:展開計画(9週間目以降)*
-
成功メトリクスを定義します。プラットフォームが提供すべき特定のビジネス成果は何ですか。
-
ガバナンスを確立します。データ品質、モデル検証、意思決定支援プロセスを誰が所有しますか。
-
変更管理を計画します。貴組織は新しい意思決定プロセスをどのように採用しますか。
-
ベンダー管理を確立します。SLAとロードマップコミットメントに対するPalantirのパフォーマンスをどのように監視しますか。
次の地平における機会と戦略的含意
Palantirの商用転換点は、現在の収益認識をはるかに超えた機会を生み出しています。AI意思決定の運用化におけるプラットフォームの成功は、業界別アプリケーション、リアルタイム意思決定支援、自律運用システムにおける隣接市場を開きます。エンタープライズがPalantirのオントロジーベースの推論を運用ワークフローに組み込むにつれて、ドメイン固有のプロセスとのより深い統合の機会が生じます。
長期的な社会的影響は検討に値します。Palantirのプラットフォームは、以前は実質的なデータサイエンス機能を持つ大規模エンタープライズのみが利用できた意思決定インテリジェンスへのアクセスを民主化しています。これは競争力学を加速させ、小規模組織の参入障壁を低減し、エンタープライズがどのように競争するかを再形成する可能性があります。プラットフォームは規模での意思決定のためのインフラストラクチャになります。
実務家向け:Palantirのプラットフォームが貴組織の特定の統合および意思決定支援課題に対応しているかを評価してください。商用加速は製品が初期採用段階を超えて成熟していることを示唆し、規模でのAI運用化を追求するエンタープライズにとって真摯な検討の価値があります。問題はもはや統合型AI分析を採用するかどうかではなく、どのプラットフォームが貴組織の特定の運用コンテキストに最適に対応するかです。
投資家向け:商用収益へのリバランスと改善する収益性は、Palantirのバリュエーションと成長軌道を再評価する正当性があります。現在のマルチプルは、企業が商用成長が継続し、顧客セグメント全体でスケールすることを実証する場合に持続可能である可能性があります。ベースが初期採用者を超えて拡大するにつれて、顧客集中度メトリクス、保持率、ネット収益保持率を監視してください。
競合企業向け:Palantirの成功は、データ統合、オントロジーモデリング、意思決定支援を組み合わせた統合型AI分析プラットフォームに対する実質的な需要を示しています。特化したベンダーとハイパースケーラーは、ポイントソリューションがこの統合的ニーズに適切に対応しているか、それとも包括的なプラットフォームがエンタープライズ支出の大部分を占めるかを評価すべきです。市場は統合と運用埋め込みが個別コンポーネントの洗練さよりも重要であることを示唆しています。
戦略家向け:Palantirの転換点は、エンタープライズがAI価値創造にどのようにアプローチするかについてのより広い転換を表しています。焦点は機能構築から運用展開へ、インフラストラクチャ投資から意思決定統合へ移動しています。この転換を早期に認識し、それに応じて位置付ける組織は、AI転換からの不均衡な価値を獲得します。
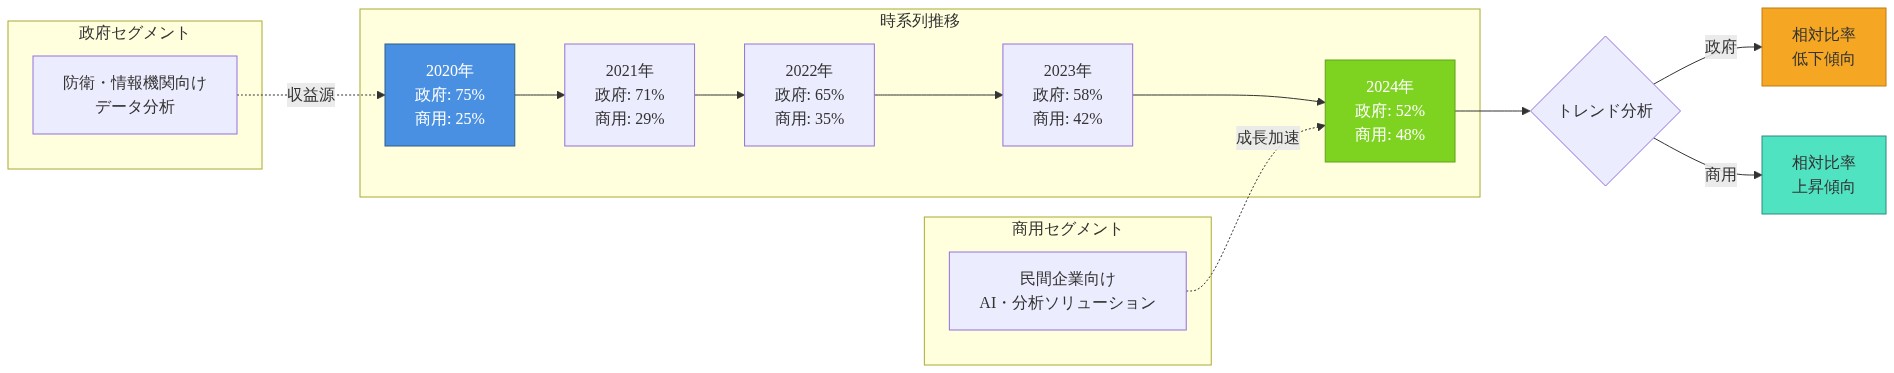
- 図8:Palantir収益構成の推移(政府 vs 商用セグメント)- 2020年~2024年の比率変化とセグメント別成長トレンド*
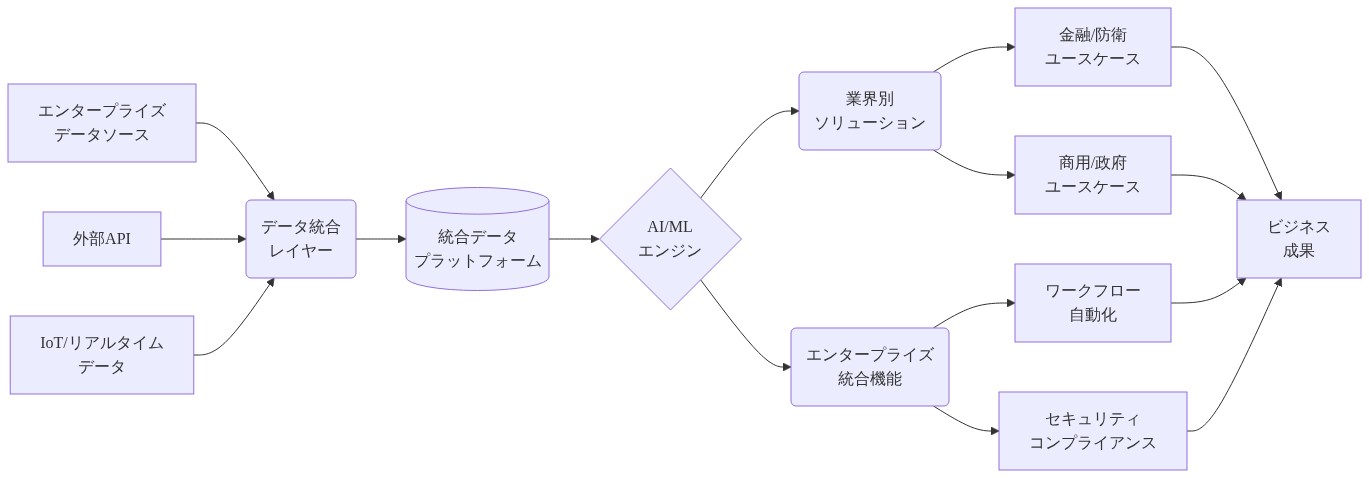
- 図11:Palantirプラットフォームのアーキテクチャと主要構成要素*
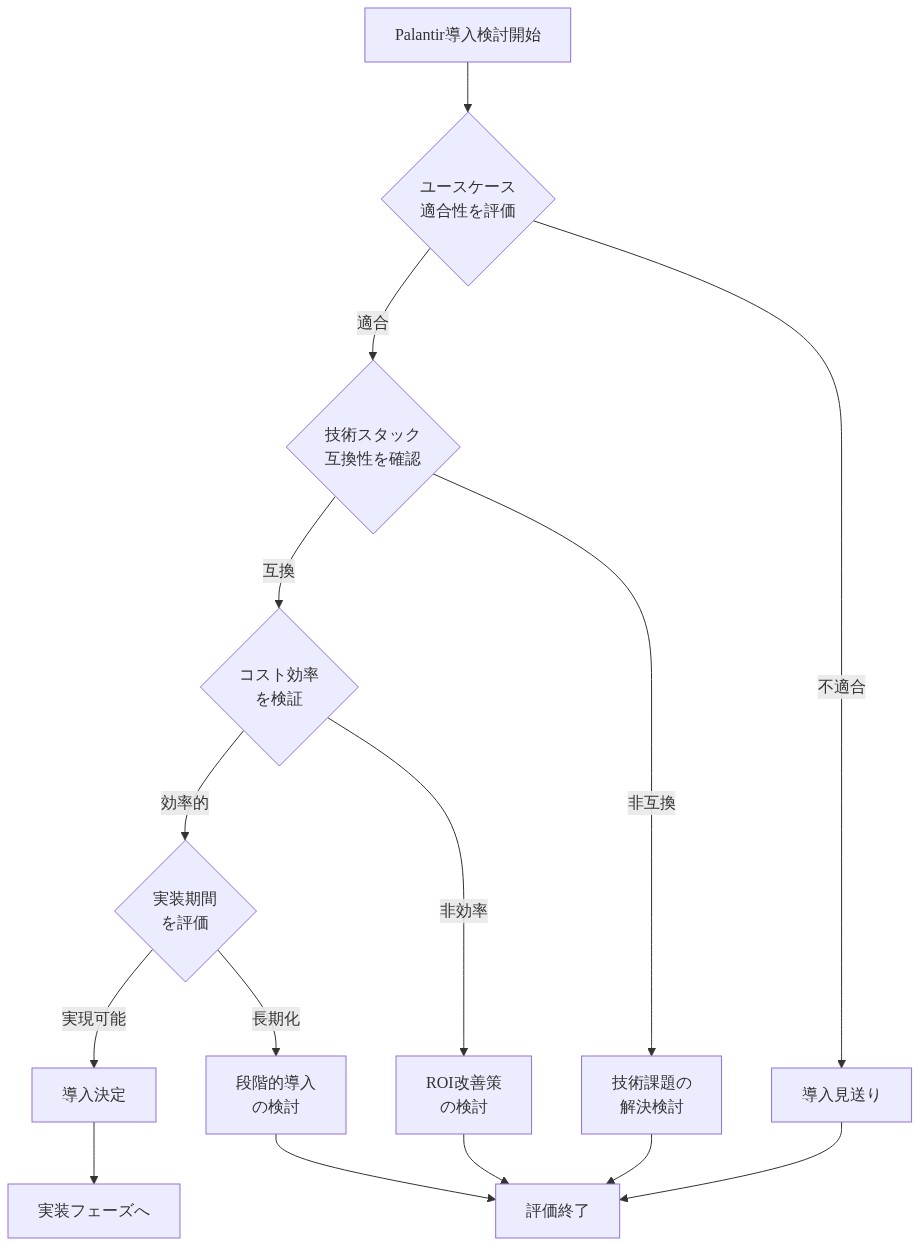
- 図14:Palantir導入評価の意思決定フロー*