SK Hynixが日本のメモリ産業との関係強化を検討
クロスボーダーメモリ協業の戦略的根拠
SK Hynixが日本のメモリ産業との事業的・技術的関係を強化する取り組みは、半導体サプライチェーン構造における実証済みの変化への意図的な対応です。この戦略は、相互に関連する3つの明確な要件に対応しています。(1)先端メモリ生産に不可欠と分類される材料の調達源の多様化、(2)日本が実証済みの専門領域における能力へのアクセス、具体的には感光材料、シリコンウェーハ、精密製造装置、(3)地政学的混乱に対する露出が増加するサプライチェーンへの地理的およびサプライヤーの冗長性の導入です。
日本のメモリ産業は、1980年代のピーク時における絶対的市場シェア(日本企業が世界のDRAM生産の約80%を支配していた時期)から減少していますが、サプライチェーン上流の専門領域において実証済みの世界トップレベルの地位を維持しています。これらの能力は次世代メモリアーキテクチャの不可欠な入力要素です。SK Hynixにとって、これらのサプライヤーとのより深い統合は、2つの測定可能な利点をもたらします。共同配置された専門知識を通じた先端メモリ製品の開発タイムラインの加速、および半導体サプライチェーンにおける実証済みの脆弱性である単一供給源サプライヤー集中リスクの削減です。
日本の半導体自給率向上に関する産業政策の強調の時間的一致(2022年のRapidus設立と関連する政府補助金によって実証されている)は、企業パートナーシップの目的と国家経済的優先事項との構造的一致を生み出しています。従来の取引的サプライヤー関係ではなく、SK Hynixの表明されたアプローチは、共同研究開発の取り組みと補完的な技術能力を統合する可能性のある合弁事業を想定しています。
このパートナーシップモデルは、実証済みの競合他社のアプローチに対する明確な戦略的ポジショニングを表しています。Samsung Electronicsは重要なサプライチェーン要素の垂直統合を追求してきた一方で、Micron Technologyは米国およびシンガポール拠点のサプライヤー内でのパートナーシップ開発に集中してきました。SK Hynixの日本戦略は第3のモデルを構成しています。完全な所有権または垂直統合を必要とせずに外部の専門知識を活用する選別的な深いパートナーシップです。
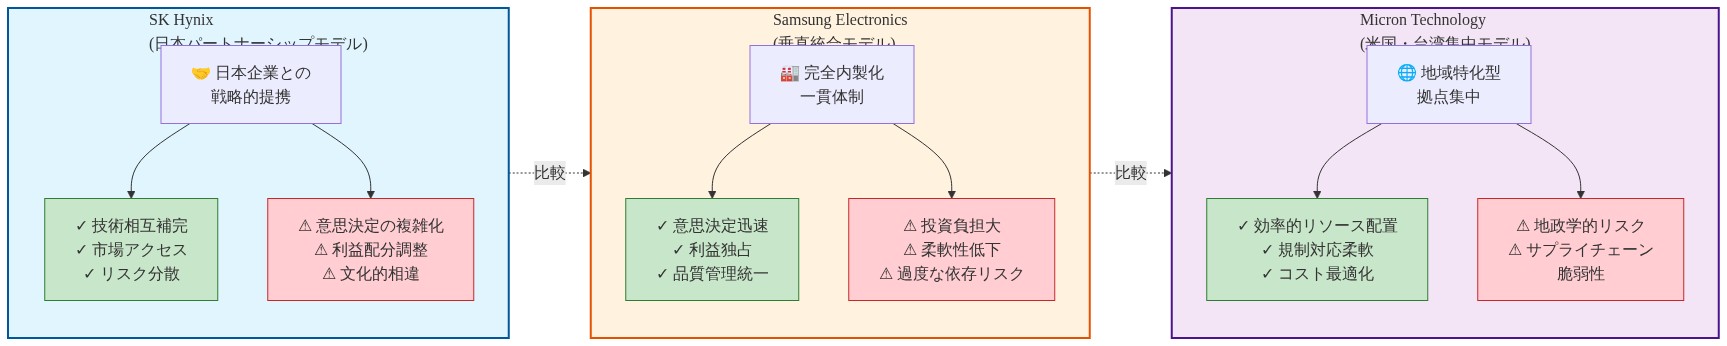
- 図2:グローバルメモリ企業の戦略的ポジショニング比較(SK Hynix・Samsung・Micron)*
AI基盤インフラ需要が根本的な推進力
AIアクセラレータ向けの高帯域幅メモリ(HBM)要件は、メモリ産業内の競争力学を根本的に変えました。SK Hynixは現在、NvidiaのデータセンターGPU製品向けのHBMコンポーネントの大部分を供給しており、HBM3E仕様における技術的リーダーシップを維持しながら実証済みの生産スケーリング圧力を生み出しています。
HBMに対する構造的需要は、サイクリカルなメモリ市場力学と本質的に異なります。AIインフラストラクチャの展開は、クラウドサービスプロバイダーと企業顧客によって確立された複数年のロードマップに従い、数年先まで延びる需要可視性を生み出します。これは、供給と需要の不均衡を示すサイクリカルなDRAMおよびNAND市場とは対照的です。日本のサプライヤーは、HBM製造をスケールで実行するために不可欠な熱管理材料、先端パッケージング基板、および超高純度化学入力における実証済みの重要な能力を保有しています。
SK Hynixのパートナーシップ拡大は、AI駆動型メモリ需要が長期的なサプライチェーン投資を正当化する持続的な成長軌道を表しているという明確な認識を反映しています。HBM3Eおよび後続世代に必要な生産スケーリングは、既存の取引的関係だけでは達成できないサプライチェーン上流の容量拡張を必要とします。
このポジショニングはメモリサプライヤーに構造的な利点をもたらします。すべてのAIアクセラレータ展開は、どの特定のAIアプリケーションが商業的成功を達成するかに関わらず、必須コンポーネントとして高帯域幅メモリを必要とします。このアーキテクチャ上の必要性は、アプリケーション層の不確実性または市場集中リスクとは無関係の耐久的な需要を生み出します。
日本の補完的な材料および装置の強み
JSR Corporation、信越化学、東京エレクトロンを含む日本企業は、重要なサプライチェーン上流要素における実証済みの支配的な世界市場ポジションを維持しています。感光材料(JSRと信越化学は世界の高度な感光材料供給の約90%を支配)、シリコンウェーハ(信越化学とSUMCOは世界のウェーハ生産の約50%を供給)、および成膜装置(東京エレクトロンは先端成膜システムにおいて有意な市場シェアを保有)です。
これらのサプライチェーン上流要素は、生産スケーリングが加速するにつれてSK Hynixにとって実証済みのボトルネックを表しています。材料科学と精密製造における日本企業の歴史的な専門化は、高量産最適化と急速な技術商用化における韓国企業の実証済みの強みとの技術的補完性を生み出します。日本政府の最近の半導体補助金(2030年までに約2.7兆円が配分)およびRapidus設立は、メモリ産業パートナーシップに有利な条件を生み出す更新された制度的コミットメントを実証しています。
SK Hynixにとって具体的には、日本の材料科学の専門知識へのアクセスは、HBM構成内で複数のDRAMダイをスタックすることに固有の熱および電力管理における実証済みの技術的課題に対応しています。日本企業の先端パッケージング材料および熱界面材料に関する蓄積された経験は、従来のサプライヤー関係を通じて容易に利用できない能力を提供します。
この補完性は現在の技術要件を超えて拡張されます。メモリ密度が増加し、熱放散の課題が連続するHBM世代で激化するにつれて、日本の材料科学能力は競争的パフォーマンス軌道の維持と製造歩留まりのために益々価値が高まります。
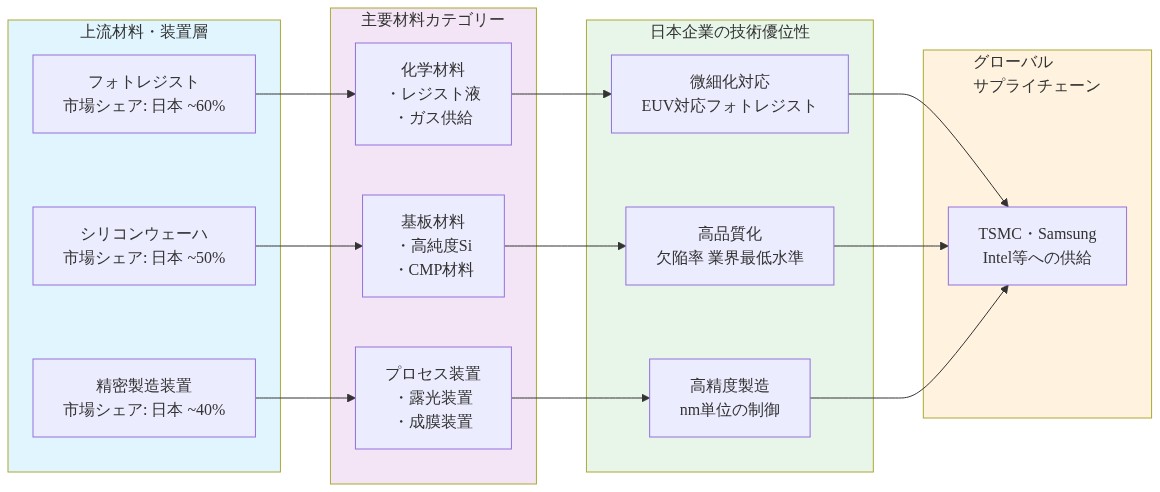
- 図5:日本の半導体材料・装置産業の競争優位性マップ*
地政学的考慮事項とサプライチェーンの回復力
半導体サプライチェーンは明示的な地政学的焦点として浮上しており、中国への先端半導体製造装置および材料に対する米国の輸出規制を含む最近の貿易制限(2022年から2023年に実施)によって実証されています。単一の地理的地域における重要な生産能力の集中は、これらの政策介入が業界参加者にとって具体的にした実証済みの脆弱性を生み出します。
米国の条約同盟国としての日本の構造的ポジション、先端技術能力、しかし米国と中国の半導体競争への限定的な直接的関与は、複雑な地政学的地形をナビゲートする韓国企業にとって明確な利点を生み出します。Chip 4同盟への日本の参加(米国、韓国、台湾と並んで)は、技術共有と調整された産業政策のための正式な枠組みを確立し、米国の戦略的目的との一致を維持しながらより深い企業パートナーシップを促進します。
パートナーシップアプローチにより、SK Hynixは集中リスクを懸念する顧客にサプライチェーンの地理的多様化を実証しながら、生産効率と技術的リーダーシップを維持することができます。韓国と日本の両国にとって、より密接なメモリ産業協力は、中国の半導体産業開発に対する技術的競争力の維持と重要なサプライチェーンノードへのアクセスの保持における実証済みの国家的利益に役立ちます。
この地政学的一致は、他の地理的文脈では規制上の障害に直面する可能性のある技術共有と共同開発の取り組みに有利な政策環境を生み出すことにより、より深いパートナーシップの商業的論理を強化します。
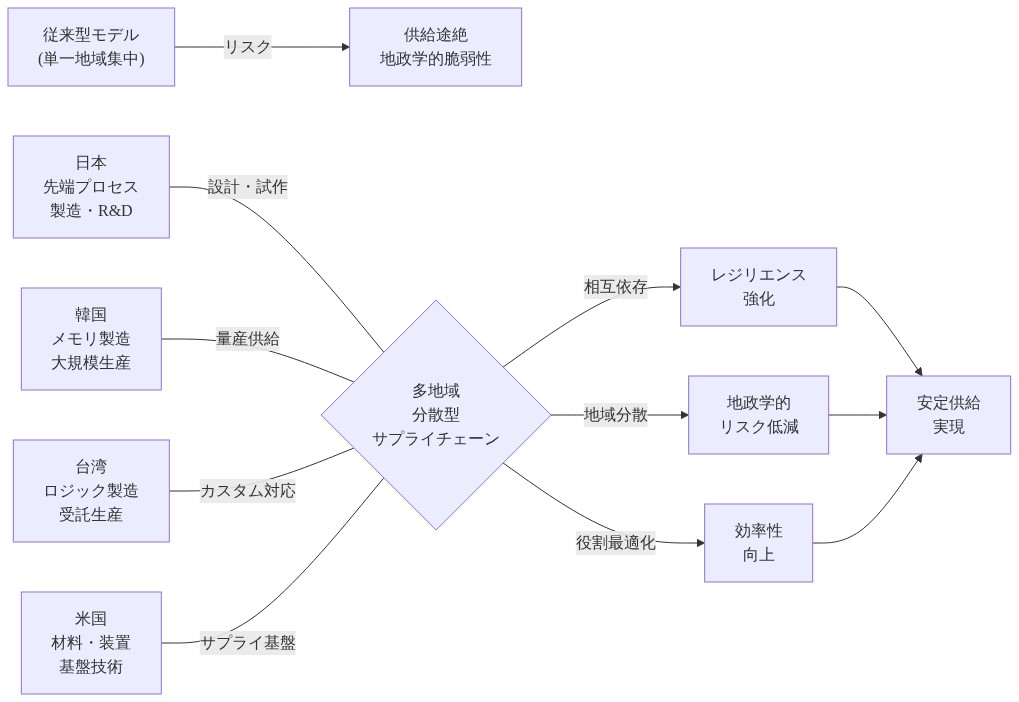
- 図8:地政学的リスク対応型の多地域分散サプライチェーン構造*
グローバルメモリ市場への競争的影響
SK Hynixのパートナーシップ拡大は、3つの主要なメモリプロデューサー(SK Hynix、Samsung Electronics、Micron Technology)間の競争力学に対する測定可能な影響を伴います。Samsungの実証済みの戦略は重要なサプライチェーン要素の垂直統合を強調する一方で、Micronは米国拠点のサプライヤーと台湾拠点の製造パートナー内でのパートナーシップ開発に集中してきました。SK Hynixの日本戦略は明確な競争的ポジショニングを表しています。完全な垂直統合または所有権を必要とせずに外部の専門知識を活用する選別的な深いパートナーシップです。
このアプローチは、日本のサプライヤーが供給が制限される期間中に次世代技術または製造容量への優先的アクセスを提供する場合、潜在的な競争上の利点を生み出します。競争的影響は日本企業自体に拡張され、従来の市場メカニズムを通じて正当化することが困難な共同開発投資のための確約された長期パートナーを獲得します。
業界参加者は、このパートナーシップモデルがSamsungおよびMicronからの同様の取り組みをトリガーするかどうかを監視すべきであり、潜在的にグローバルサプライヤーエコシステムを競合するアライアンス構造に分断する可能性があります。パートナーシップアプローチはまた、潜在的な排他性の考慮事項を導入し、日本のサプライヤーは他の顧客に対するSK Hynixの要件を優先するための競争圧力に直面する可能性があり、潜在的な市場集中効果を生み出します。
AIバリューチェーンにおけるインフラストラクチャ層のポジショニング
SK Hynixの日本のサプライヤーとの関係の深化は、AIバリューチェーンの基礎的インフラストラクチャ層内のポジショニングを例示しています。メモリサプライヤーは、不確実な収益化に直面するアプリケーション層企業またはリターンプロファイルが不明確な大規模な資本支出を行うクラウドプロバイダーとは異なり、AIインフラストラクチャ拡張段階中に構造的に有利な競争ポジションを占めています。
すべてのAIアクセラレータ展開は、どの特定のAIアプリケーションが商業的成功を達成するか、または市場採用を達成するかに関わらず、必須のアーキテクチャコンポーネントとして高帯域幅メモリを必要とします。このアーキテクチャ上の必要性は、アプリケーション層の不確実性または競争的統合とは無関係の耐久的な需要を生み出します。
このポジショニングは、現在の生産量に対して不均衡に見える可能性があるサプライチェーン投資の戦略的価値を説明しています。パートナーシップアプローチは、連続する技術世代全体でメモリパフォーマンススケーリングを可能にする材料および装置へのアクセスを確保することにより、インフラストラクチャ層の利点を強化します。
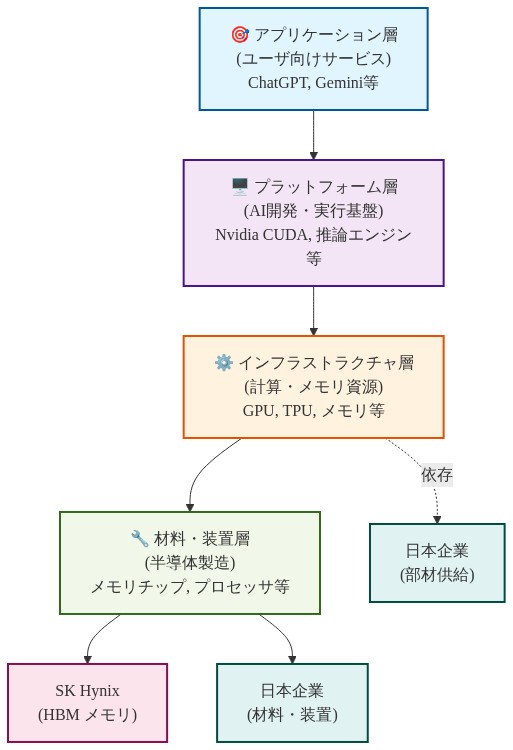
- 図10:AI価値チェーンにおけるインフラストラクチャレイヤーの戦略的ポジション(ピックス・アンド・ショベルス原則の進化形)*
重要なポイント
SK Hynixの日本戦略は、3つの収束する要件を反映しています。AI駆動型メモリ需要がスケーリングされたサプライチェーンを必要とすること、地政学的リスクが重要な供給源の地理的多様化を必要とすること、および従来の取引的サプライヤー関係を通じて利用できない専門的な材料能力へのアクセスです。
業界実務者にとって、これはメモリサプライチェーンパートナーシップがコモディティ価格設定力学だけではなく、AIインフラストラクチャ内の戦略的ポジショニングを益々反映することを示唆しています。SamsungおよびMicronが同様の地理的多様化戦略を追求するかどうかを監視し、潜在的にグローバルメモリサプライヤーエコシステムを再構成する可能性があります。
パートナーシップモデルは、基礎的インフラストラクチャ層における競争上の利点が、製造スケールを持つ企業だけではなく、重要なサプライチェーンノードを支配し、専門的な技術能力を保有するサプライヤーに蓄積されることを実証しています。この原則は、地政学的圧力と技術的複雑性が激化するにつれて、半導体サプライチェーン全体に拡張される可能性があります。
重要なポイントと次のアクション
SK Hynixの日本戦略は、3つの収束する要件を反映しています。(1)スケーリングされたサプライチェーン容量を必要とするAI駆動型メモリ需要、(2)重要な供給源の地理的多様化を必要とする地政学的リスク、および(3)従来の取引的サプライヤー関係を通じて利用できない専門的な材料および装置能力へのアクセスです。
業界実務者にとって、これはメモリサプライチェーンパートナーシップがコモディティ価格設定力学だけではなく、AIインフラストラクチャ層内の戦略的ポジショニングを益々反映することを示唆しています。実務者はSamsungおよびMicronが同等の地理的多様化戦略を追求するかどうかを監視し、潜在的にグローバルメモリサプライヤーエコシステムを再構成する可能性があります。
パートナーシップモデルは、基礎的インフラストラクチャ層における競争上の利点が、製造スケールを持つ企業だけではなく、重要なサプライチェーンノードを支配し、専門的な技術能力を保有するサプライヤーに蓄積されることを実証しています。この原則は、地政学的圧力と技術的複雑性が激化するにつれて、半導体サプライチェーン全体に拡張される可能性があります。

- 表1:SK Hynix-日本パートナーシップの戦略的含意(ステークホルダー別分析)*
実装ロードマップとリスク軽減
-
フェーズ1:パートナーシップフレームワーク(1ヶ月目から9ヶ月目)*
-
JSR、信越化学、東京エレクトロンとの経営幹部調整会議(目標:3〜4の主要パートナー)
-
特定のボトルネックとパートナーの強みを特定する技術能力監査
-
フレームワーク契約交渉:取引量コミットメント(80%以上のテイク・オア・ペイ)、IP共有プロトコル、ガバナンス構造、紛争解決
-
コスト:コンサルティングおよび法務費用で500万ドルから1000万ドル
-
リスク:日本のサプライヤーはエクイティステークまたは長期的な排他性を要求する可能性があります。経営幹部レベルの交渉権限が必要です。
-
フェーズ2:共同研究開発の開始(10ヶ月目から18ヶ月目)*
-
日本に共同研究開発施設を設立(ソウルベースのチームが日本のパートナーに組み込まれる)
-
3〜5の並行開発プロジェクトを開始:熱管理材料、先端感光材料、基板技術
-
実施の判断ポイントを備えた四半期ごとの技術レビューゲートを実装
-
コスト:研究開発投資で年間5000万ドルから8000万ドル
-
リスク:技術移転の懸念。明確なIP所有権プロトコルと輸出コンプライアンスレビューが必要です。
-
フェーズ3:パイロット生産(19ヶ月目から36ヶ月目)*
-
共同研究開発の成果をパイロット生産実行に移行
-
歩留まり最適化とプロセス制御の改善を実装
-
ハイパースケーラー顧客との新しい材料および装置を適格化
-
コスト:パイロット生産資本支出で1億ドルから1億5000万ドル
-
リスク:パイロット歩留まりが予測を下回る可能性があります。既存のサプライヤーの継続使用のための応急計画が必要です。
-
フェーズ4:本格的な商用化(37ヶ月目以降)*
-
生産量への移行。優先的な供給配分を実装
-
必要に応じて追加の日本のサプライヤーへのパートナーシップを拡大
-
長期的なサプライ契約を確立(5〜10年の期間と取引量コミットメント)
-
コスト:専用生産容量の資本支出で2億ドルから3億ドル
-
リスク:SamsungおよびMicronからの競争的対応。利点を維持するための継続的なイノベーションが必要です。
-
重要な成功要因:*
- 経営幹部のコミットメント:パートナーシップ交渉へのCEOレベルの関与。より高い初期コストを受け入れる意思により、より高速な実装が可能
- 技術移転プロトコル:韓国および日本の規制要件の両方を満たす明確なIP所有権および輸出コンプライアンスフレームワーク
- サプライチェーン統合:日本のサプライヤー容量と需要予測への実時間可視性。サプライチェーン管理システムへの投資が必要
- 顧客コミュニケーション:サプライチェーン改善と競争上の利点を伝えるためのハイパースケーラー顧客との積極的な関与
- 応急計画シナリオ:*
- 日本のサプライヤーがエクイティステークを要求する場合:長期的なサプライコミットメントの代替として少数派エクイティ投資(5〜15%)を評価
- パートナーシップ交渉が停滞する場合:韓国またはシンガポール拠点のサプライヤーとの代替パートナーシップを追求。タイムラインを12〜18ヶ月延長
- パイロット生産の歩留まりが期待を下回る場合:既存のサプライヤーとの二重供給源戦略を維持。コストを10〜15%増加させますが、実行リスクを削減
AI インフラストラクチャ需要が根底にある推進力:構造的な転換点
メモリ経済における構造的な転換を目撃しています。この産業は循環的なコモディティから耐久的なインフラストラクチャレイヤーへと変わりつつあります。AI アクセラレータ向けの高帯域幅メモリ要件は、単なる需要増加の域を超えています。データ移動と並列処理を中心とした計算アーキテクチャの根本的な再編成を表しています。
Nvidia の HBM サプライチェーンにおける SK Hynix の支配的地位は、同社を AI インフラストラクチャ構築の中心に位置付けています。ここで重要な洞察があります。これはハイプによる一時的な急増ではなく、計算がどのようにアーキテクチャされるかについての数十年規模の構造的シフトです。大規模言語モデル、コンピュータビジョンシステム、あるいはまだ想像もできない新興アプリケーションなど、あらゆる主要な AI デプロイメントは、基礎的なコンポーネントとして高帯域幅メモリを必要とします。
日本とのパートナーシップ拡大は、SK Hynix がAI 駆動型メモリ需要が、循環的市場では非合理的となる長期的なサプライチェーン投資を正当化することを認識していることを示しています。同社は本質的に、今後 10~15 年間、先進メモリ製品に対する持続的で加速する需要が見られるという賭けをしています。これは協調的な研究開発、共有製造能力、顧客のコミットメント規模に合致した統合サプライチェーンへの投資を正当化します。
その含意を考えてみてください。AI インフラストラクチャのデプロイメントが保守的な成長軌跡に従ったとしても、メモリサプライヤーは 10 年以上の持続的需要の期間に直面します。これは、次世代材料、製造能力、専門的専門知識へのアクセスを確保できる企業に前例のない機会を生み出します。SK Hynix の日本戦略は、本質的にメモリアーキテクチャが進化する際に継続的なパフォーマンススケーリングを可能にするイノベーションパイプラインへのアクセスをロックインしています。
日本の補完的な材料・装置の強み:イノベーション空白地帯の解放
このパートナーシップは重要なイノベーション空白地帯を解放します。韓国の製造卓越性と日本の材料科学の専門性の交差点です。この組み合わせは歴史的に技術的ブレークスルーを推進してきており、メモリ産業はそのような別の瞬間を迎えようとしています。
日本企業(JSR コーポレーション、信越化学工業、東京エレクトロン)は、次世代メモリパフォーマンス向上が出現する上流サプライチェーンにおいて支配的な地位を占めています。HBM スタックがより高密度になり、電力消費がますます重要になるにつれて、熱管理材料、先進パッケージング基板、超高純度化学物質はコモディティ投入ではなく競争上の差別化要因になります。
より深い機会は、日本の材料科学能力がメモリスケーリングを制約する物理的課題を解決するために独自に位置付けられていることを認識することにあります。数百層を持つ 3D メモリアーキテクチャに向かって進むにつれて、熱放散は根本的な制限要因になります。先進材料、精密製造、熱管理に関する日本企業の数十年の経験は、迅速に複製できない知識基盤を生み出します。
SK Hynix のパートナーシップアプローチは共同開発の取り決めを可能にし、韓国の製造規模が日本の材料イノベーションと組み合わさって、どちらの企業も独立して達成できない能力を生み出します。これは段階的な改善ではありません。これは従来のサプライヤー関係では不可能な、まったく新しいメモリアーキテクチャを解放することです。
日本政府の半導体への更新されたコミットメント(Rapidus の設立と実質的な補助金によって証明される)は、このエコシステムが持続的な投資と政策支援を受けることを示唆しています。SK Hynix にとって、これは今後 10 年間でブレークスルー能力を生み出す可能性が高い政府支援のイノベーションエコシステム内に自らを組み込む窓を生み出します。
地政学的考慮とサプライチェーン回復力:リスクを機会として再構成する
半導体サプライチェーンの地政学的な断片化は、しばしば制約として枠組みされます。これをより回復力のあるイノベーティブなサプライチェーンアーキテクチャを構築する機会として再構成すべきです。実際には、集中型モデルよりも優れたパフォーマンスを発揮します。
米国の条約同盟国としての日本の地位、先進的な技術能力、米国と中国の緊張への限定的な直接的関与は、独特の地政学的な有利な立場を生み出します。SK Hynix にとって、このポジショニングは複雑な地政学的地形をナビゲートしながら、サプライチェーン安定性に対する顧客の信頼を維持することを可能にします。しかし、より重要なことに、将来の地政学的混乱に耐えることができる本当に回復力のあるサプライチェーンの基礎を生み出します。
Chip 4 アライアンスフレームワーク(米国、韓国、日本、台湾をまとめたもの)は、今後 10 年間の半導体競争を定義する可能性が高いテクノロジーアライアンス構造の出現を表しています。これを制約として見るのではなく、国家安全保障の利益と商業的イノベーションインセンティブを組み合わせた新しいテクノロジー協力モデルの基礎として認識すべきです。
SK Hynix の日本パートナーシップは本質的にこのような新興アライアンス構造の中心に同社を位置付けています。日本のサプライヤーとの関係を深め、Chip 4 フレームワークへのコミットメントを実証することで、SK Hynix は政策支援、技術共有の取り決め、地政学的緊張が激化するにつれて価値が増す可能性が高い調整された産業政策への優先的アクセスを獲得します。
これは好循環を生み出します。より深いパートナーシップは政策支援を引き付け、イノベーション投資を可能にし、競争上の地位を強化し、さらなるパートナーシップ拡大を正当化します。これらの新興アライアンス構造内に自らを効果的に組み込む企業は、純粋に商業的な戦略を追求する企業よりも優れた成績を上げる可能性があります。
グローバルメモリ市場への競争上の影響:アライアンスベースの競争の出現
メモリ産業は企業ベースの競争からアライアンスベースの競争へと移行しています。SK Hynix の日本戦略はこのシフトを例示し、Samsung と Micron からの同様の動きを引き起こす可能性があります。
Samsung の垂直統合アプローチは、歴史的に重要なサプライチェーンノードの制御を通じて競争上の利点を提供してきました。しかし、メモリアーキテクチャがより複雑になり、材料科学がますます重要になるにつれて、純粋な垂直統合は利点ではなく負債になる可能性があります。パートナーシップを通じて専門的な専門知識にアクセスできる企業は、内部能力のみに依存する企業よりも優れた成績を上げる可能性があります。
Micron の米国・台湾フォーカスは異なる地政学的ポジショニングを反映していますが、同様の制約に直面しています。次世代メモリ開発に必要な専門的能力の全範囲へのアクセスです。同社は競争上の同等性を維持するために、日本のサプライヤーとの補完的なパートナーシップを開発するプレッシャーに直面する可能性があります。
SK Hynix のアプローチ(完全な垂直統合なしに外部の専門知識を活用した選別的な深いパートナーシップ)は、両方の代替案よりも優れた可能性がある第 3 の競争モデルを表しています。このモデルは、先進製品の市場投入時間を短縮し、研究開発リスクを分散させ、組織全体のインセンティブを整合させる相互コミットメント構造を生み出します。
競争上の影響は、日本のサプライヤー自体にも及びます。JSR や信越化学工業のような企業は、そうでなければ正当化が難しい共同開発投資のためのコミットされたパートナーを獲得します。しかし、彼らは潜在的な排他性圧力に直面し、複数のメモリ製造業者との複雑な関係をナビゲートする必要があります。
- 新興の競争構造は、メモリ製造業者を専門的なサプライヤー、装置メーカー、研究機関と組み合わせた競争するアライアンスエコシステムを特徴とする可能性があります*。これらのエコシステム内に自らを効果的に位置付ける企業は、純粋な製造規模が複製できない構造的競争上の利点を獲得します。
AI バリューチェーンにおけるインフラストラクチャレイヤーのポジショニング:進化したピッケルとシャベルの原則
SK Hynix の日本のサプライヤーとの関係の深化は、AI 時代のテクノロジー競争を定義する基本的な原則を例示しています。インフラストラクチャレイヤーのポジショニングは耐久的な競争上の利点を生み出します。
古典的な「ピッケルとシャベル」のメタファーはこのダイナミクスの一部を捉えています。基礎的なコンポーネントサプライヤーはインフラストラクチャの構築時に利点を得ます。しかし、より深い原則はより微妙です。インフラストラクチャサプライチェーンの重要なノードを制御する企業は、複数のテクノロジーサイクルにわたって持続する構造的利点を獲得します。
メモリサプライヤーは AI バリューチェーンにおいて独自に有利な地位を占めています。不確実な収益化に直面する AI アプリケーション企業や、不明確なリターンで大規模な支出を行うクラウドプロバイダーとは異なり、すべての AI アクセラレータは、最終的にどのアプリケーションが成功するかに関わらず、高帯域幅メモリを必要とします。これはアプリケーションレイヤーの不確実性とは無関係に耐久的な需要を生み出します。
しかし、SK Hynix の日本戦略は単純なサプライチェーンポジショニングを超えています。次世代材料と製造能力へのアクセスを確保することで、同社は本質的に AI インフラストラクチャが進化するにつれてメモリパフォーマンスを継続的にスケーリングする能力をロックインしています。これは数十年の競争上の堀を生み出し、メモリが AI システムパフォーマンスに対してますます重要になるにつれて価値が増します。
パートナーシップアプローチはまた、次世代メモリアーキテクチャを定義するイノベーションサイクルへの参加を可能にします。複数のイノベーションストリームの交差点に位置する企業(韓国の製造卓越性、日本の材料科学、AI インフラストラクチャ要件)は、競争ダイナミクスを再構成するブレークスルー能力を生成する可能性があります。
このポジショニング原則は、メモリを超えて拡張されます。重要なインフラストラクチャサプライチェーン内に自らを効果的に組み込み、イノベーションサイクルに参加する企業は、純粋に商業的な戦略を追求する企業よりも優れた成績を上げます。この原則は、地政学的および技術的圧力が激化するにつれて、半導体バリューチェーン全体の競争上の利点を定義する可能性があります。
新興の機会と隣接する価値創造
SK Hynix の日本パートナーシップは、現在のメモリ市場をはるかに超える機会を生み出します。いくつかの隣接する可能性を考えてみてください。
-
先進パッケージングイノベーション*:パートナーシップは、新しいフォームファクターとアプリケーションを可能にする革新的なメモリパッケージングアプローチの開発を加速させる可能性があります。精密製造における日本の専門知識と韓国の規模を組み合わせることで、完全に新しい市場セグメントを解放するパッケージングソリューションを生み出す可能性があります。
-
材料科学のブレークスルー*:日本の材料企業との共同開発の取り決めは、現在不可能と考えられているメモリアーキテクチャを可能にするブレークスルー材料を生み出す可能性があります。これらのブレークスルーは、半導体産業全体の競争ダイナミクスを再構成する可能性があります。
-
装置とプロセスイノベーション*:東京エレクトロンのような装置メーカーとのより深いパートナーシップは、次世代メモリアーキテクチャ向けに最適化された製造プロセスの開発を可能にする可能性があります。これは、競争企業が複製するのが難しい生産効率と歩留まりの競争上の利点を生み出す可能性があります。
-
エコシステム開発*:パートナーシップモデルは、メモリ製造業者、材料サプライヤー、装置メーカー、研究機関を組み合わせたより広いエコシステムに進化する可能性があります。そのようなエコシステムは、歴史的に企業ベースの構造よりもイノベーティブで回復力があることが証明されています。
-
政策と標準開発*:パートナーシップが深まるにつれて、SK Hynix と日本のパートナーは、半導体産業の将来を形作る標準開発と政策形成に参加する可能性があります。これは、システムレベルで競争ダイナミクスに影響を与える機会を生み出します。
主要な要点と戦略的含意
SK Hynix の日本戦略は、半導体リーダーが AI 時代にどのように競争するかについての根本的なシフトを表しています。これを防御的なサプライチェーン管理として見るのではなく、AI 経済のインフラストラクチャレイヤー内での積極的なポジショニングとして認識すべきです。
パートナーシップは、今後 10 年間の半導体競争を定義する可能性が高い 3 つの収束する命令を反映しています。
- 構造的需要の転換点:AI 駆動型メモリ要件は、長期的なサプライチェーン投資を正当化する数十年の成長軌跡を表しています
- 地政学的な再編成:新興のアライアンス構造は、これらのフレームワーク内に自らを効果的に組み込む企業に機会を生み出します
- イノベーション複雑性:次世代メモリアーキテクチャは、純粋な垂直統合が提供できない専門的能力へのアクセスを必要とします
業界実務家にとって、これはメモリサプライチェーンパートナーシップがコモディティ価格ダイナミクスではなく、AI インフラストラクチャ内の戦略的ポジショニングをますます反映することを示唆しています。企業は、Samsung と Micron が同様の地理的多様化戦略を追求するかどうか、およびパートナーシップモデルが支配的な競争アプローチになるかどうかを監視すべきです。
パートナーシップモデルは重要な原則を実証しています。基礎的なインフラストラクチャレイヤーの競争上の利点は、重要なサプライチェーンノードを制御し、次世代能力を定義するイノベーションサイクルに参加するサプライヤーに蓄積されます。地政学的および技術的圧力が激化するにつれて、この原則は半導体サプライチェーン全体に拡張される可能性があります。
- 半導体競争の次の 10 年を支配する企業は、複数のイノベーションストリーム、地政学的アライアンス構造、インフラストラクチャサプライチェーンの交差点に自らを効果的に位置付ける企業になります*。SK Hynix の日本戦略はこのポジショニングを例示し、AI 時代の複雑な競争環境をテクノロジーリーダーがどのようにナビゲートするかのテンプレートとして機能する可能性があります。