台湾のファンドマネージャーが、次々と会社を辞めている。運用会社、保険会社、証券会社を問わず、経験豊富な人材が島内から抜けている。給料もボーナスも肩書きも手放して、自分のお金で売買するためだ。
このタイミングは偶然ではない。台湾の株価指数は、半導体とサーバー関連に集中した、分かりやすい上昇相場で急伸してきた。
AIのサプライチェーン(供給網)の中核にあたる分野だ。相場を読むことを仕事にしてきた人には、チャンスがはっきり見える。
一方で、組織に属して働くときのルールが、だんだん耐えがたく感じられてくる。
この記事のポイント
- 台湾の運用のプロが、AI向けの半導体相場のなかで、会社を辞めて自己資金で売買し始めている。
- 相対成績に連動する報酬では、好況の利益のごく一部しか手に入らない。自己資金なら全額を得られ、レバレッジをかければさらに増やせる。
- 持ち高の上限や、ベンチマークとのずれの制限、個人売買の規則が、確信を持つ運用者を辞職へ向かわせる。
- 台湾は指数が偏り、信用取引で資金を借りやすく、個人投資家の文化も根づいている。辞めることのリスクが、実際より小さく見えやすい。
- 株式市場の勢いと、AIインフラへの資金調達の慎重さが食い違っている。これは相場の終盤のサインかもしれない。
- 生存者バイアスが全体像をゆがめる。成功して辞めた人は目立つが、失敗した人は静かに消えていく。
なぜ、いまプロが去るのか
見逃すのが怖い心理(FOMO)は、ふつう個人投資家の話だ。今回は、プロの世界にまで広がっている。
辞めていく人たちは、ミーム株を追っているわけではない。長年の経験があり、調査資料を使える立場にいて、市場での信用もある。
それなのに、組織での腕前がいちばん生きるはずの時期に、自己資金へと軸足を移している。
その心理の流れは単純だ。ファンドマネージャーの収入は、固定給と、ベンチマーク(比較の基準となる指数)に対する成績で決まるボーナスでできている。
ベンチマーク自体が大きく上がると、自分の報酬に反映されるのはほんの一部だ。おもりをつけたまま短距離走を走っているような気分になる。
辞める側から見ると、この選択は片方に偏って見える。
- 下がるリスクは小さく見える。減った収入は売買益で補えそうで、好況なら再就職も簡単に思える。
- 上がる余地は無限に見える。自己資金なら、リターンを丸ごと自分のものにできる。
- 新しい道具が使えるようになる。運用の約款では禁じられているレバレッジや集中投資が、一気に解禁される。
AI相場は続くと信じているプロにとって、計算は辞める側へ大きく傾く。
ただし、その計算は不完全な記録の上に立っている。見えるのは、辞めて成功した人だけだ。辞めて失敗した人は、たいてい静かに姿を消す。
辞める人が多いこと自体が「チャンスは本物だ」という証拠に見えてしまうが、根拠は片側に偏っている。
報酬の計算が合わなくなる
機関投資家の運用は、昔からひとつの取引の上に成り立ってきた。大きな利益をあきらめるかわりに、安定、分散、リスク管理を手に入れる。
落ち着いた相場なら、この取引は理にかなう。急騰する相場では、割に合わない取引に見えることがある。
なぜそう見えるのかを、簡単な例で見てみよう。以下の数字は仮のもので、インセンティブの仕組みを示すだけだ。台湾の各社の実際の報酬データではない。
次の表は、機関のマネージャー、レバレッジなしの個人トレーダー、3倍レバレッジの個人トレーダーを比べたものだ。
| 機関のマネージャー | 個人トレーダー(レバなし) | 個人トレーダー(3倍レバ) | |
|---|---|---|---|
| 運用する資金 | 10億ドルのファンド | 自己資金500万ドル | 500万ドルで1,500万ドル分の持ち高 |
| 仮定するリターン | ベンチマークを5%上回る | 30% | 30% |
| 生み出す利益 | 超過収益で5,000万ドル | 150万ドル | 450万ドル |
| 本人の取り分 | ごく一部。報酬の上限があり、税引き後で100万ドル未満のことが多い | 150万ドルすべて | 450万ドルすべて(資金調達コスト控除前) |
| 市場が30%下がった場合の損失 | 給料は支払われる | 150万ドルの損失 | 450万ドルの損失。元手を丸ごと失い、追加の証拠金を求められる可能性が高い |
上の行が、辞職が相次ぐ理由を説明している。いちばん下の行は、上昇相場では軽く見てしまいやすい部分だ。
ベンチマークが1年で30%上がっても、機関のマネージャーのボーナスは、給与体系とファンドの資産規模で頭打ちになる。
個人トレーダーなら全部を手元に残せる。上の行だけを見れば、機関という枠組みは守ってくれる存在ではなく、野心にかかる税金のように見えてくる。
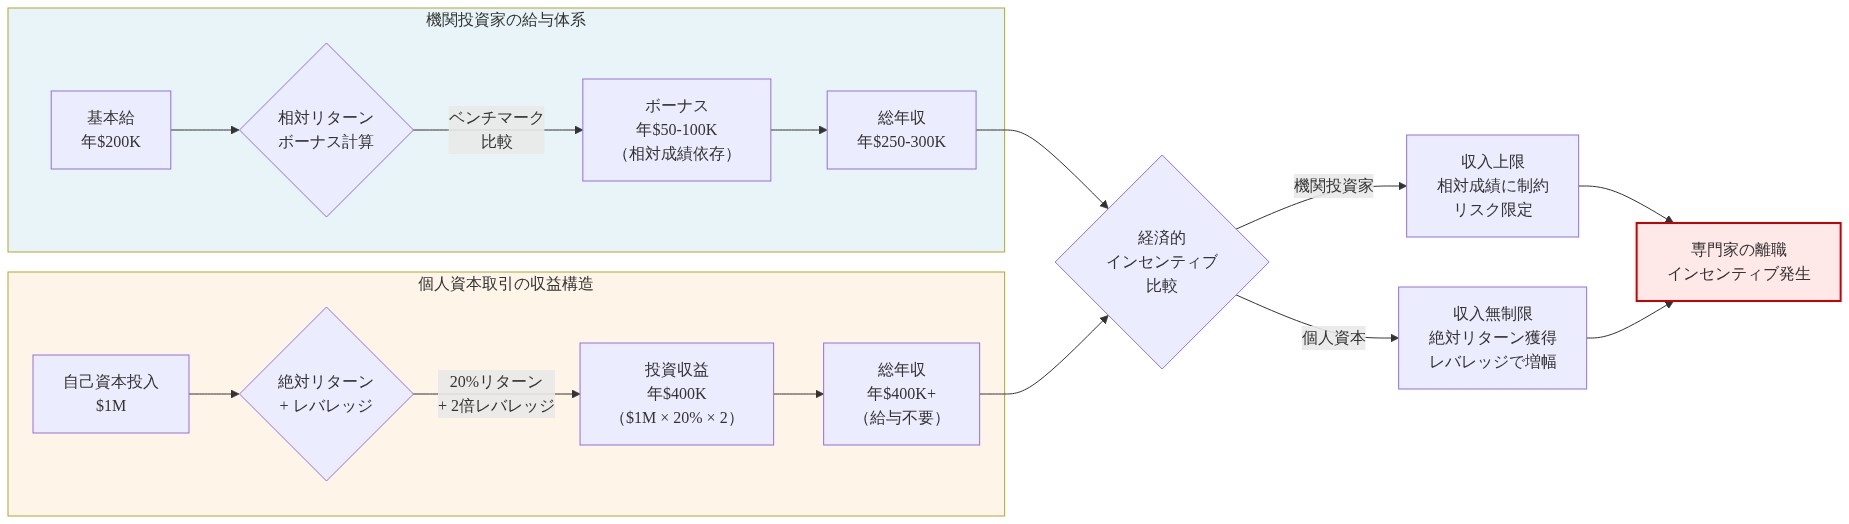
図3:機関投資家の給与体系 vs 個人資本取引の収益構造の比較
おもりに感じられるルール
問題は報酬だけではない。強い確信を持つマネージャーにとっては、組織の制約も同じくらい重い。
次の表は、主な制約と、上昇相場で不満が募る理由をまとめたものだ。
| 制約 | 求められること | 存在する理由 | 上昇相場での不満 |
|---|---|---|---|
| ベンチマークとのずれ・ウエートの制限 | ポートフォリオを、指数のセクター比率に近づけておく。制限は運用ごとに異なる | 顧客が了承したリスクの範囲に収める | 台湾積体電路製造(TSMC)を大きく買い増したくてもできない |
| 持ち高の上限 | 1銘柄が運用資産に占める割合に上限がある | 1つの銘柄でファンドが沈むのを防ぐ | 最も自信のある案件の利益が頭打ちになる |
| 個人売買の事前承認 | 個人の売買は、先にコンプライアンス部門の承認が要る | 利益相反や先回り売買を防ぐ | 承認が出るころには、値動きが終わっている |
| 保有制限と取引禁止期間 | ファンドと同じ銘柄の保有や、特定の時期の売買を禁じる | 個人と顧客の利益を切り分ける | いちばんよく知る銘柄で動けない |
ずれの制限は、特に分かりやすい対立点だ。台湾の指数は、もともと半導体に大きく偏っている。
AI相場は続くと見るマネージャーなら、TSMCを運用資産の半分にしたいと思うかもしれない。
機関のルールはそれを禁じる。自己資金なら許される。確信と運用のルールが、ここで食い違う。
辞める理由に説得力があるのは、一部が本当だからだ。制約は現実にあるし、利益の上限を抑えてもいる。ただ、辞めた日に失うものも、そこにはセットで含まれている。
- 調査の仕組みとアナリストの支援
- 集中投資に異を唱えるリスク管理の担当者
- 銘柄や顧客にまたがる分散
- 相場が上がっても下がっても、きちんと振り込まれる給料
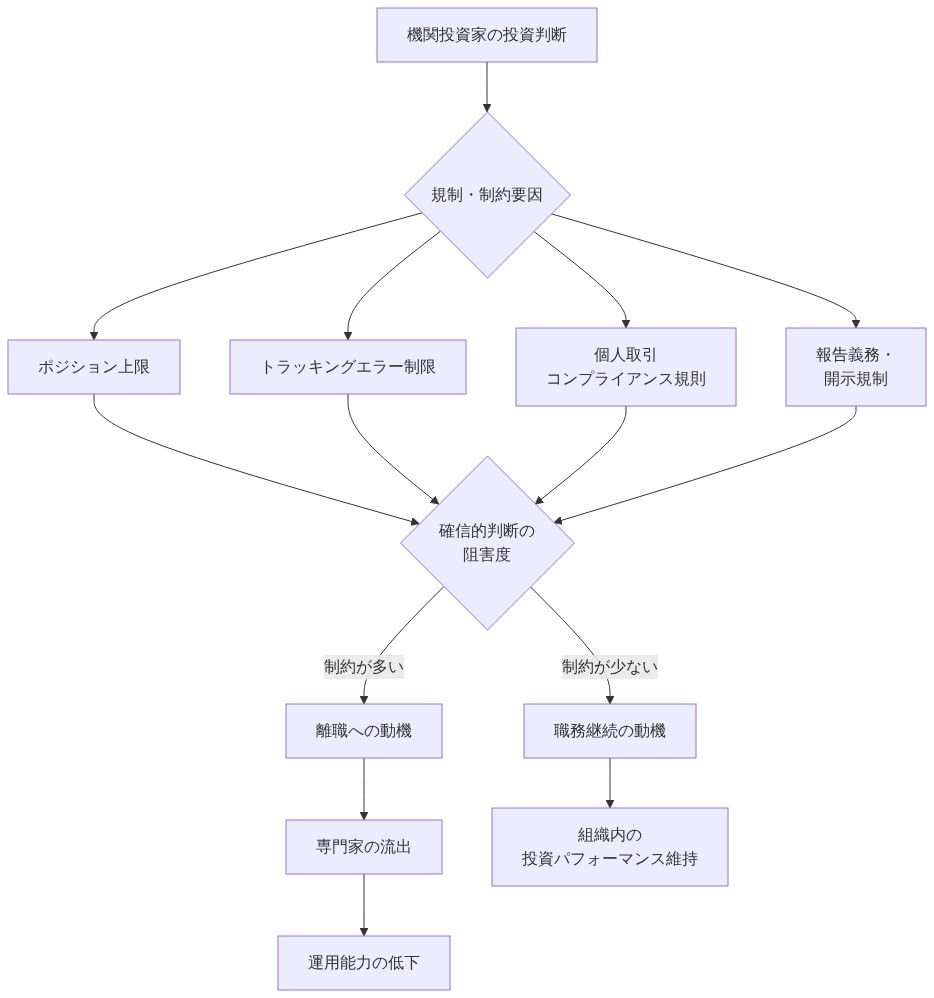
図5:機関投資家の規制・制約要因と離職への動機メカニズム
狭い相場、分かりやすい筋書き
台湾の株式市場は、半導体とサーバー関連に大きく偏っている。TSMC、聯発科技(MediaTek)、そして一握りの半導体・サーバー関連企業が、指数の上昇のほとんどを引っ張っている。1
投資の筋書きは単純だ。AI需要がデータセンターの建設を押し上げる。そこには先端チップと部品が要る。
台湾は先端チップの生産でも、サーバー供給網の多くでも、優位に立っている。
半導体の景気循環、顧客との関係、生産能力の制約に長年かかわってきたマネージャーなら、いまの株価が示す以上に説得力のある話を組み立てられる。
リスクは、業界の知識を、売買のタイミングを読む力と取り違えることにある。業界の仕組みを深く知っていても、説明できるのは過去のことだ。
筋書きがいつ天井を打つのか、レバレッジをかけた持ち高が逆行したらどう動くのかは、予測できない。内部の人間が見ているのは、みんなが見ているものと同じで、自信だけが強いのかもしれない。
辞めることが合理的に見える理由
いくつかの地元の事情や構造が、個人での売買を、実際より簡単そうに見せている。
- すぐ始められる。元ファンドマネージャーなら、証券口座を開いて数日で売買できる。
- レバレッジが手に入る。信用取引の資金は、手ごろな金利で広く借りられる。
- インフラが成熟していて安い。データ配信、分析ツール、発注の仕組みは、費用が低い。
- 社会に受け入れられている。台湾には活発な個人投資家の文化がある。個人トレーダーは、無謀な賭博師ではなく、正当な市場参加者と見られている。
技術の進歩で、かつて機関運用を正当化していた情報面の優位も縮まっている。
個人トレーダーも、ファンドが使う決算データや市場データ、サプライチェーンの分析の多くに手が届くようになった。投資の主導権は、少数の大きな門番から、多くの個人へと広がっている。
技術が再現できていないものがある。機関が課す規律だ。分散、独立したリスクの審査、レバレッジの制限がそれにあたる。
ひとりで売買するトレーダーが手放すのは、まさにこうした安全装置なのだ。
偏った市場、分かりやすい筋書き、安いレバレッジ、文化的な受け入れ。すべてが同じ方向を指している。うまくいかなかった人たちの姿は、生存者バイアスが覆い隠している。
食い違うサイン:市場の勢いと資金調達の慎重さ
この動きには、ひとつの矛盾がある。プロが機関を去る一方で、AIインフラへの資金の出し手のなかには、慎重になる動きも出ている。
エヌビディアが出資するFirmusのIPO(新規株式公開)が取り下げられたのは、投資家がAI関連の建設事業の採算を、より厳しく見ていることを示すサインのひとつだ。
1 AIインフラへの民間資金は、勢いが鈍ったと伝えられている。
それでも、台湾を含む株式の指数は上がり続けている。
この食い違いは、注目に値する。半導体株の上昇が、実際の事業の中身を先走っている可能性がある。
あるいは、民間の投資家が個別の案件を選り好みしているだけで、チップの需要は強いままかもしれない。取り下げられたIPOがひとつあるだけでは、結論は出せない。
どちらにしても、辞めていくマネージャーは、暗黙のうちにマクロの賭けをしている。資金調達の市場がどれだけ慎重になっても、株式市場の勢いは続く、という賭けだ。
彼ら自身の訓練を思えば、立ち止まってもよいはずだ。
ファンドマネージャーは、将来のキャッシュフローを割り引いて価値を測り、競争上の立場を見きわめ、株価が実力を超えたことに気づく技術を持っている。そうした道具を使わず、勢いに乗る道を選ぶのは、注目すべき変化だ。
経験豊富なプロが分析の枠組みを脇に置いて流行を追うのは、過去には相場の終盤にみられる特徴のひとつだった。これは傾向であって、法則ではない。
この先どうなるかは、相場の道筋しだいだ。次の表は、考えられる3つの展開をまとめたものだ。
| シナリオ | 起きること | 辞めた人への影響 | 機関への影響 |
|---|---|---|---|
| 好況が長引く | AI関連の支出とチップ需要が、さらに1年以上増え続ける | 早く辞めた人が利益を得て、あとに続くマネージャーが増える | 人材を引き留める圧力が強まり、報酬や売買のルールが緩む |
| 失速または急反落 | 資金調達の慎重さが、数か月のうちに株式市場へ広がる | レバレッジをかけたトレーダーは、追加証拠金を求められ、強制的に売らされる | 戻りたがる元社員が出て、会社側の交渉力が回復する |
| セクターの入れ替え | 資金が半導体から別のセクターへ移る | 市場全体が持ちこたえても、チップに集中した賭けは負ける | 分散型の運用が、再び堅実に見える |
レバレッジが高いほど、どのシナリオでも試される時期は早く来る。3倍の持ち高を持つトレーダーは、暴落がなくても退場に追い込まれうる。小さな調整でも、十分な打撃になりかねない。
ちょっと立ち止まって
最近、「これは明らかにチャンスだ」と感じたことを思い出してみてほしい。転職でも、投資でも、先行きへの賭けでもいい。
その確信のどれだけが自分の分析から来ていて、どれだけが、ほかの人の動きを見ていたことから来ていただろうか。
台湾の機関を去るファンドマネージャーは、愚かなわけではない。市場でいちばん情報に通じた人たちも多い。だからこそ、彼らの選択は考える価値がある。
大きな組織で働いていれば、誰かが厳しい問いを投げてくれる。「これが外れたらどうするのか」という問いだ。
機関のファンドマネージャーには、コンプライアンス部門やリスク委員会があり、賭けの理由を説明させる顧客もいる。そうした制約は、わずらわしい摩擦に感じられるかもしれない。
同時に、自分のお金をひとりで動かし始めた瞬間に消えてしまう規律を、強いてくれてもいる。
専門知識は判断力を研ぎ澄ます。それでも、自信のほうが、先を見通す力より早く鋭くなることもある。
経験を積んだ人が大胆な一手に出るのを見たとき、あなたが見ているのは、その人の強みだろうか。それとも、「待った」をかけてくれた人たちから離れた自由なのだろうか。
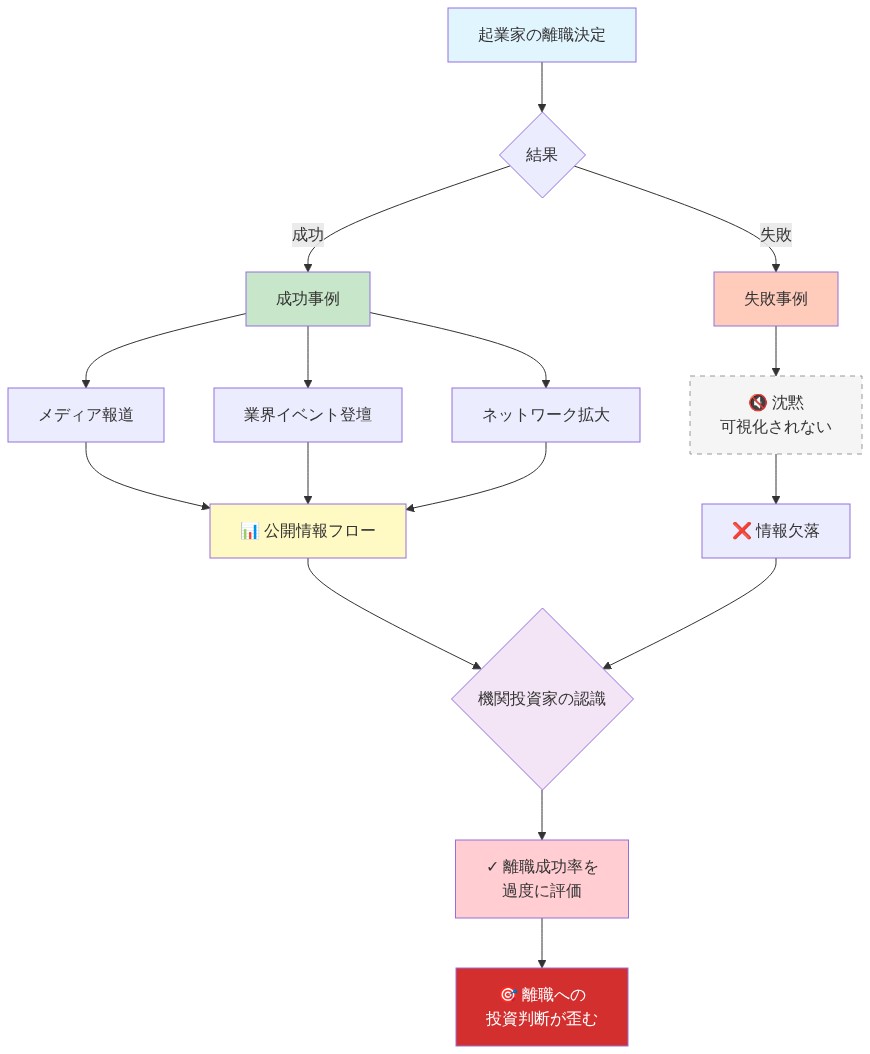
図11:サバイバーシップバイアスのメカニズム - 成功事例の可視化と失敗事例の沈黙による情報非対称性
脚注
-
出典:Reuters reporting on Taiwan market concentration。具体的な保有銘柄やウエートは、台湾証券取引所の最新の指数データで確認する必要がある。 ↩ ↩2