英国フィンテック資金調達が少なくとも10年間で最低水準に低下
下落の規模:英国フィンテックの資金調達危機
英国フィンテックの資金調達は2016年以降観測されていない水準まで縮小しており、これまで欧州のベンチャーキャピタルを大量に集めていたセクターにとって大きな転換を意味しています。2024年上半期のデータは、投資水準がパンデミック時代の基準を下回り、ディール件数と中央値チェックサイズの両方で測定可能な縮小が生じていることを示しています。後期段階の資金調達ラウンドは特に圧力を受けており、成長段階のフィンテック企業は短期的な収益性の見通しに対する投資家の懐疑に直面しています。
この縮小は識別可能なサブセクター全体に及んでおり、その深刻度は異なります。支払いインフラ企業は歴史的に最も高い評価を受けてきたフィンテックカテゴリーの一つですが、2021年のピーク評価に対して40~60%と推定される評価圧縮を経験しています。消費者向けレンディングプラットフォームは同等の圧力に直面しており、中央銀行の金利政策が制限的なままであるため、消費者信用エクスポージャーに対する機関投資家の需要が減少しています。インシュアテックと資産管理サブセクターは比較的良好なレジリエンスを示していますが、それでも年間ベースで25~35%の範囲の資金調達減少を報告しています。
この景気後退は循環的な資金調達縮小と区別する構造的特性を示しています。一時的な資本供給制約を表すのではなく、この減少は投資家資本がフィンテックを投資カテゴリーから根本的に再配分していることを反映しています。同時に、英国の相対的な競争力は、比較可能なマクロ経済条件にもかかわらずより高い資本流入を維持している欧州大陸のフィンテックハブと比較して弱まっています。
実務家にとって、運用上の影響は重大です。スタンドアロン投資テーゼとしてのフィンテックは大幅に縮小しています。持続可能なユニットエコノミクスを実証し、18~24ヶ月以内の収益性経路を明確に説明できない企業は、深刻な資本利用可能性の制約に直面しています。成長指標ベースの資金調達ナラティブは、この環境ではもはや投資家の信頼を獲得しません。
AI資本再配分:フィンテックの資金はどこへ行ったのか
英国フィンテックの資金調達縮小は、人工知能投資の同時拡大から独立して分析することはできません。ベンチャーキャピタルと企業投資は、AI先住民企業への実質的な再配分を経験しており、投資家資本は線形ではなく指数関数的な成長軌跡を示す企業を優先しています。この再配分は、一時的な資本市場ダイナミクスではなく、投資家のリスク・リターン期待の根本的な転換を反映しています。
このパターンは純粋なAIインフラ企業を超えて広がっています。確立された技術企業は、他のビジネスセグメントを犠牲にしてAI機能に向けて運用資本を明らかに転換しており、循環的ではなく構造的な再配分を示唆しています。この資本再方向付けはベンチャーエコシステム全体の機関投資フレームワークを通じてカスケード効果を生じ、ファンド構成と配分決定に影響を与えています。
限定的パートナーはポートフォリオ構築内でのAIエクスポージャー要件をますます義務付けており、ファンドマネージャーに投資テーゼを相応に再調整することを強制しています。以前フィンテック革新を支持していた投資家は、現在明示的にAI以外の金融サービス企業を投資基準から除外しており、限界的な選好変化ではなく資本配分フレームワークの閾値シフトを示しています。
フィンテック起業家にとって、この再配分は二項対立の結果を生み出します。不正検出、信用判定、またはパーソナライズされた金融アドバイスのための機械学習機能を正常に組み込む企業は、AI対応金融サービス企業として再配置され、より容易に資本にアクセスしています。逆に、信頼できるAI統合なしに従来のフィンテック戦略を追求する企業は、実質的に削減された資金調達見通しに直面しています。
成熟度危機:革新がインクリメンタリズムになるとき
英国フィンテックの資金調達縮小は、インクリメンタル革新がもはやプレミアム資本配分を獲得しないセクター成熟ダイナミクスを反映しています。金融サービスのコア機能のデジタル化(支払い処理、口座集約、基本的なレンディング)は実質的な市場浸透を達成しており、新規参入者が利用可能な真に革新的な価値提案のプールを削減しています。
チャレンジャーバンキング、支払い処理、消費者向けレンディングプラットフォームは、破壊的ナラティブによって歴史的に正当化されていた評価プレミアムをもはや獲得していません。確立されたカテゴリーの市場飽和は、顧客獲得コストをユニットエコノミクスを損なうレベルまで上昇させています。規制コンプライアンス要件はフィンテックを資本効率的な破壊者モデルから、機関インフラ投資を必要とするコンプライアンス集約的なビジネスに変換しています。
既存の金融機関はフィンテック革新を正常に内部化し、以前は独立したフィンテック評価を正当化していた戦略的買収プレミアムを削減しています。大手銀行が内部開発または対象を絞った買収を通じて同等の機能を開発できる場合、独立したフィンテックの競争的差別化は著しく狭まります。
この成熟プロセスは、持続不可能なビジネスモデルを排除することで経済的に健全ですが、同時にフィンテックが破壊的ナラティブだけで資本を引き付ける能力を制限しています。企業は現在、運用上の基本に基づいて競争する必要があります。ユニットエコノミクスの持続可能性、顧客保持指標、および防御可能な競争上の優位性は、機能の新規性または成長速度ではなく。
実務家にとって、この成熟は機能ベースの革新ではなく、運用上の卓越性と効率性による差別化を必要とします。持続可能な競争上の優位性は、成長ストーリーのナラティブだけではなく、優れたユニットエコノミクス、低い顧客チャーン、および防御可能な市場ポジショニングから生じます。
収益性の清算:すべてのコストでの成長が現実に直面
英国フィンテックの成長至上主義資本配分モデルは終焉を迎えています。投資家は現在、資本をコミットする前に実証可能な収益性経路を要求しています。マクロ経済環境(高い金利、インフレーション圧力、景気後退確率評価によって特徴付けられる)は、安価な資本利用可能性と延期された収益化戦略に依存するビジネスモデルの根本的な再評価を強制しています。
2020~2021年の資金調達拡大期間に実質的な資本を蓄積した多くの英国フィンテックは、現在ランウェイ延長の課題に直面しています。ダウンラウンド、構造化ファイナンス取り決め、および戦略的買収はセクター全体の困窮を示唆しています。以前は十分な資本を持っていた企業は持続可能なユニットエコノミクスを達成できず、コスト削減、買収、または資本再構成の間で困難な戦略的選択を強制されています。
収益倍数から利益ベースの指標へのバリュエーション方法論シフトは、AI企業と比較してフィンテックに不均衡に影響を与えます。AI企業は成長ベースのバリュエーションプレミアムを保持しています。年間40%の収益成長を示すが負のユニットエコノミクスを持つフィンテックは現在評価圧縮を経験しており、一方、同一の成長指標を持つAI企業はプレミアムバリュエーションで資本を引き付けています。この相違は成長率の差ではなく、収益性タイムラインに関する投資家期待を反映しています。
この収益性規律はシリーズB~D段階の企業に特に圧力を生じさせます。ここで資本集約性がピークに達し、収益性は時間的に遠いままです。初期段階の企業(潜在力で引き続き資金調達できる)と後期段階のフィンテック(リターンを実証する必要がある)の間の資金調達アクセスギャップは実質的に拡大しています。
実務家はユニットエコノミクスを運用上の厳密さで優先する必要があります。12ヶ月以内に貢献利益率の収益性を実証できない企業は深刻な資本制約に直面しています。収益ベースのファイナンスとベンチャーデット構造は、従来のベンチャーキャピタルにアクセスできない企業にとって、希薄化する株式ラウンドの実行可能な代替案をますます表しています。
規制上の逆風とブレグジットの複雑さ
英国の規制環境はより困難になり、資金調達の困難さを運用上の複雑さで複合しています。ブレグジット後の規制変更は欧州連合の管轄区域への自動市場アクセスを排除し、高価な子会社構造を必要とし、以前は統一されていた欧州市場戦略を分断しています。
英国とEUのフレームワーク間の規制相違は、特にパンヨーロッパの運用規模を求める国際投資家にとって投資魅力を削減するコンプライアンス負担を生み出しています。国内規制圧力(レンディングプラットフォームのより厳しい資本要件、強化された消費者保護基準、および暗号資産とデジタル資産に関する規制の不確実性を含む)は、セクター全体への投資を制限しています。
実務家にとって、規制アーキテクチャの効率性は重大な競争要因になっています。合理化されたコンプライアンス構造と柔軟な規制フットプリントを持つ企業は、高価な英国のみの運用モデルにロックインされた企業を上回ります。規制複雑性コストは現在、資本配分決定における測定可能な競争上の不利を表しています。
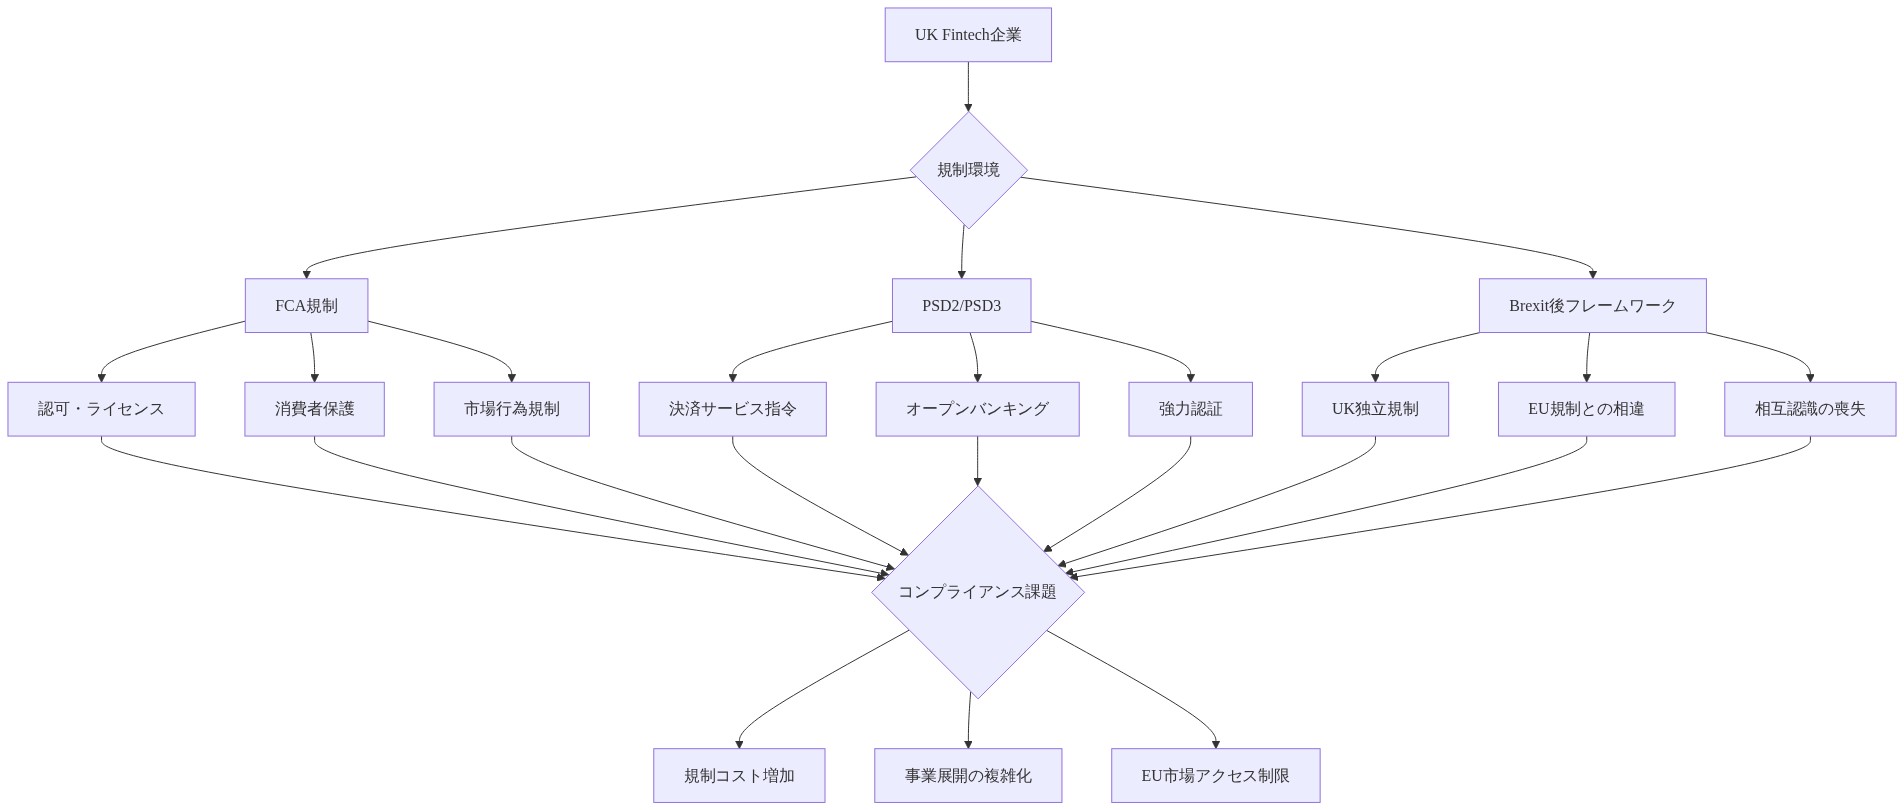
- 図10:UK Fintech規制環境の複雑性マップ*
- 図11:規制的ハードルとBrexit後の複雑性*
生存戦略:英国フィンテックがどのように適応しているか
英国フィンテックは差別化された生存戦略を展開しています。積極的なコスト削減は成長速度を犠牲にしながら運用ランウェイを延長します。収益性への戦略的ピボットは市場シェア拡大よりも持続可能性を優先します。競合企業の統合を通じた統合は重複インフラコストを削減し、規模を通じてユニットエコノミクスを改善します。
代替資本構造(収益ベースのファイナンス、ベンチャーデット、および従来の金融機関との戦略的企業パートナーシップ)は、従来のベンチャーキャピタルにアクセスできない企業に対して株式の代替手段を提供します。AI機能を正常に統合する企業は、従来のフィンテック戦略を追求する企業よりも現在の投資家選好により効果的にアピールします。
最も効果的な生存戦略は、厳密なコスト規律と信頼できるAI統合を組み合わせています。収益性経路と競争上の優位性の両方を実証する企業は、純粋なフィンテックが利用できない場合に資本にアクセスし、投資家資本配分がますます単一要因評価ではなく二重基準を必要とすることを示唆しています。
長期的な影響:英国フィンテックランドスケープの再構成
資金調達縮小は英国フィンテックエコシステムを永続的に再構成します。収益性に焦点を当てた、より小さいが運用上持続可能なセクターがこの縮小から出現します。競争強度の削減は、改善されたユニットエコノミクスと顧客獲得効率を通じて生き残った企業に利益をもたらす可能性がありますが、より十分な資本を持つAI企業への才能移動の可能性は英国フィンテック才能基盤の低下のリスクがあります。
ロンドンのヨーロッパのフィンテック首都としての地位は、パリ、アムステルダム、ベルリンを含む代替ハブからの競争圧力に直面しています。フィンテックと従来の金融サービスの関係は進化し、フィンテック資金調達制約が競争圧力を削減するにつれて、既存銀行が革新上の優位性を潜在的に取り戻す可能性があります。
この縮小は必要な市場補正と潜在的な革新抑制の両方を表しています。持続不可能なビジネスモデルは資本制約を通じて排除されますが、真の革新は削減された資本利用可能性によって制約される可能性があります。英国の長期的なフィンテック競争力は、生き残った企業がAI機能を信頼できるように統合し、金融技術を資本に値するカテゴリーとして投資家の信頼を再構築できるかどうかにかかっています。
衰退の規模:英国フィンテック資金調達の崩壊—そして何を明かすのか
英国フィンテック資金調達は2016年以降で最低水準まで急落していますが、これは崩壊ではなく再調整です。投機的過剰を削ぎ落とし、真の構造的基盤を露わにする部門です。2024年上半期の投資水準はパンデミック時代の低水準を下回り、取引件数と平均投資規模の両方が大幅に縮小しています。しかし、この見かけの危機は機会を隠しています。市場は持続不可能なモデルを容赦なく排除し、本当に防御可能なビジネスのための空間を生み出しているのです。
後期段階のラウンドが特に影響を受けていますが、この圧力こそがイノベーションが起こる場所です。収益性を実証できず苦しむ成長段階のフィンテックは、根本的な問いに答えることを強いられています。すなわち、このビジネスは真の価値を生み出すのか、それとも規制仲裁を通じて既存の価値を単に再分配しているだけなのか、という問いです。その答えが生き残りを決定します。
衰退はすべての主要サブセクターに及んでいますが、そのパターンは示唆に富んでいます。かつて英国ベンチャーキャピタルの寵児だった決済プラットフォームは、2021年のピークと比べて40~60%の評価額圧縮を経験しています。しかし、最も効率的なオペレーターはより低い顧客獲得コストで市場シェアを集約しています。貸付プラットフォームは金利が高止まりしているため同様の圧力に直面していますが、この環境は実は優れた信用モデルを持つ規律ある引受人に有利に働きます。インシュアテックと資産管理は若干好調で、真の情報非対称性と複雑な意思決定を伴うセクターが投資家の関心を保持していることを示唆しています。
この景気後退を特徴付けるのは、その構造的性質ではなく、その明確化の性質です。これは一時的な流動性逼迫ではなく、真のイノベーションと機能的同等性競争を区別する投資家優先順位の根本的な再編です。英国の相対的地位は弱まっていますが、これはAIと最先端技術周辺の世界的資本集中を反映しており、英国の金融サービス人材や市場機会の根本的な弱さではありません。
実務家にとって、その含意は解放です。成長指標だけが評価を正当化する独立した投資カテゴリーとしてのフィンテックの時代は終わりました。18~24ヶ月以内にユニットエコノミクスと明確な収益性への道筋を実証できない企業は資本制約に直面しますが、それができる企業は競争が劇的に減少した市場に参入しています。成長ストーリーだけで資金調達する時代は終わり、本当に防御可能な金融サービスビジネスを構築する時代が始まったばかりです。
AIキャピタル再配分:フィンテックの転換、消滅ではない
フィンテックの資金調達の干ばつは、AI投資の爆発的成長から切り離して理解することはできません。そしてこれこそが、将来の機会が浮かび上がる場所です。ベンチャーキャピタルと企業投資は根本的にAIに再配分されており、投資家は線形ではなく指数関数的成長を約束するAIネイティブなビジネスを優先しています。Anthropicの年換算収益軌跡はその対比を示していますが、同時に前進の道を示しています。AI企業は以前は解決不可能だった問題を規模で解決するため、評価額を獲得しているのです。
このパターンは純粋なAIプレイを超えて広がっています。アリババが他のビジネスセグメントを犠牲にしてAIインフラストラクチャに資本を戦略的に再配分していることは、利益を上げているテック大手でさえAIが価値創造の次のフロンティアであることを認識していることを示しています。この再配分は一時的なトレンドではなく、テクノロジーエコシステムを通じた資本フローの方法における永続的なシフトです。
しかし、ここにフィンテックの隠れた利点があります。金融サービスはAIが即座に測定可能な価値を生み出す数少ない領域の一つです。優れた信用判定、不正検知、個人化された資産最適化、動的価格設定はすべて直接的に損益計算書に影響を与えます。多くのAIアプリケーションが投機的なままであるのとは異なり、AI対応金融サービスは定量化可能なリターンを生み出します。
限定的パートナーは現在ポートフォリオ内のAI露出を要求し、ファンドマネージャーにテーゼの転換を強いています。しかし、これはフィンテック創業者にとって非対称的な機会を生み出します。金融サービスにおけるAI露出を求める投資家は供給不足に直面しています。信用判定、不正検知、または個人化されたアドバイスのための機械学習を正常に組み込むフィンテック企業は、単に自らを再配置しているのではなく、2つの高い確信度を持つ投資テーマの交差点を捉えています。すなわち、金融サービス変革とAI駆動生産性です。
実務家にとって、その含意は戦略的明確性です。信頼できるAI能力を持たない企業は資金調達見通しが大幅に低下していますが、金融意思決定にAIを正常に統合している企業はプレミアム評価額で資本を引き付けています。英国フィンテックの未来は通常のフィンテックではなく、優れたデータとアルゴリズムに基づいて構築されたAIネイティブな金融サービスです。
成熟危機:市場飽和に隠された機会
英国フィンテックの資金調達の苦労は、破壊的演出を超えて本当の競争へと成熟した部門を反映しています。金融サービスのデジタル化という低い果実は摘み取られました。投資家は現在、多くのフィンテック提案を革新的ではなく段階的と見なしています。そして彼らは正しいのです。市場は語っています。機能的同等性は競争優位ではないと。
チャレンジャーバンク、決済プロセッサー、貸付プラットフォームはもはやプレミアム評価額を獲得していません。市場はお金をより速く、またはより優れたUXで移動させることは差別化ではなく必須条件であることを学んだからです。主要カテゴリーの市場飽和は顧客獲得コストを持続不可能なレベルに駆り上げ、機能セットだけで競争する企業のユニットエコノミクスを蝕んでいます。規制の複雑性はフィンテックを高速移動型の破壊者から、制度的洗練さを必要とするコンプライアンス集約的なインフラストラクチャプレイへと変えました。
しかし、この成熟性は深刻な機会を生み出します。持続不可能な競争者の排除です。既存の金融機関はフィンテック革新を正常に内部化しましたが、同時にフィンテックのコスト構造と組織的慣性も受け継ぎました。JPモルガンが決済能力を構築する場合、それは異なる時代のために設計されたレガシーインフラストラクチャ内で行われます。この揺さぶりを生き残る独立系フィンテックは、十分な資金を持つ破壊者ではなく、弱体化した既存企業と競争します。
この成熟性は持続不可能なビジネスモデルを排除するため、まさに健全です。フィンテック部門はもはや破壊的物語に資本を引き付けることに依存することはできません。基本的事項で競争する必要があります。しかし、基本的事項こそが持続可能な競争優位が構築される場所です。ユニットエコノミクス、顧客保持、防御可能な市場地位、運用上の卓越性です。
実務家にとって、これは勝者が次の資金調達ラウンドを成長ストーリーで追う者ではなく、優れた効率性、低いチャーン、防御可能な市場地位を実証できる者になることを意味します。この揺さぶりを生き残る企業は、2020~2021年のユニコーン時代よりも小さく、より利益的で、より耐久性があります。また、買収者にとってより価値があり、長期投資家にとってより魅力的です。
収益性の清算:規律が競争優位になるとき
英国フィンテックにおいて、いかなる代価を払ってでも成長する時代は明確に終わり、これはまさに本当の競争優位が浮かび上がるインフレクションポイントです。投資家は現在、資本をコミットする前に明確な収益性への道筋を要求しています。マクロ経済環境—金利上昇、インフレーション、景気後退懸念—は安価な資本と延期された収益化に依存するビジネスモデルの根本的な再評価を強いました。
2020~2021年のブーム期間に多額の資金を調達した多くの英国フィンテックは現在、ランウェイを延長するのに苦労しています。ダウンラウンドと構造化ファイナンス取り決めは困窮を示唆していますが、同時に機会も示唆しています。この環境で収益性を達成できる企業は、あらゆる市場サイクルを生き残る競争優位を構築しているのです。
収益倍数から利益ベースの評価へのシフトはAI企業と比べてフィンテックに不均衡に影響します。AI企業は依然として成長プレミアムを獲得できるからです。しかし、これは非対称性を生み出します。収益性を達成するフィンテック企業は控えめに評価されますが、その真の競争地位—成熟市場における利益を生み出し、キャッシュを生成するビジネス—は指数関数的成長を追い求める投資家によって過小評価されます。
この規律はシリーズB~D企業に特に厳しいものです。資本集約性がピークに達しますが、収益性は遠いままです。しかし、これは最も防御可能なビジネスが構築される場所でもあります。この環境でユニットエコノミクスと明確な収益性への道筋を実証できる企業は、持続可能な競争優位と減少した競争を伴い浮上します。
実務家は容赦なくユニットエコノミクスを優先する必要がありますが、これは制約ではなく競争優位です。12ヶ月以内に貢献利益収益性への明確な道筋を示せない企業は深刻な制約に直面していますが、それができる企業は競争が劇的に減少した市場で運営します。収益ベースのファイナンスとベンチャーデットは希薄化する株式ラウンドへの魅力的な代替案となり、創業者と投資家のインセンティブを成長演出ではなく収益性に合わせます。
規制の逆風とブレグジット複雑性:インフラストラクチャが競争優位になる
英国の規制環境はますます困難になっていますが、この複雑性は優れた規制インフラストラクチャを持つ企業に機会を生み出します。ブレグジット後、英国フィンテックはEU市場への自動パスポート権を失い、高額な子会社構造を強いられました。しかし、この断片化は堀も生み出します。複数の規制体制を効率的に操行できる企業は、新規参入者が複製するのが難しい競争優位を構築します。
英国とEU間の規制の相違は、パンヨーロッパ規模を求める国際投資家にとって投資魅力を低下させるコンプライアンス負担を生み出しました。しかし、複数の規制体制を効率的に運営できる企業に機会も生み出しています。国内規制圧力—貸付プラットフォームのより厳しい資本要件、強化された消費者保護ルール、暗号資産とデジタル資産周辺の不確実性—は全セクターの投資を凍結しましたが、持続不可能な競争者も排除しました。
実務家にとって、規制戦略は現在重要な競争要因です。効率的なコンプライアンスアーキテクチャと柔軟な規制フットプリントを持つ企業は、高額なUK専用構造に固定された企業を上回ります。規制複雑性のコストは現在、構造が不十分な企業にとって重要な競争上の不利であり、それを解決した企業にとって重要な競争優位です。
生存戦略:持続可能なフィンテックモデルの出現
英国フィンテックは多様な生存戦略を追求しており、最も効果的なものは複数のアプローチを組み合わせています。積極的なコスト削減はランウェイを延長しながら戦略的柔軟性を維持します。収益性へのピボットは成長を犠牲にしますが、持続可能なビジネスを構築します。競争者とのマージを通じた統合は重複インフラストラクチャコストを削減し、規模優位を生み出します。
最も革新的なフィンテックは、現在の投資家選好にアピールしながら本当の顧客問題を解決するためにAI能力を正常に組み込んでいます。収益ベースのファイナンス、ベンチャーデット、従来の金融機関との戦略的企業パートナーシップは株式資本への代替案を提供し、インセンティブを成長ではなく収益性に合わせます。
最も効果的な生存戦略は容赦ないコスト規律と信頼できるAI統合を組み合わせています。収益性への道筋とAI駆動競争優位の両方を実証する企業は、純粋なフィンテックが資本にアクセスできないときに資本にアクセスしています。しかし、資本アクセスを超えて、これらの企業は本当に防御可能なビジネスを構築しています。より低いコスト、優れた意思決定、持続可能な競争優位です。
長期的含意:英国フィンテックの次の章
資金調達の崩壊は英国フィンテックエコシステムを永続的に再形成しますが、この再形成は次世代の金融サービスイノベーションに機会を生み出します。収益性に焦点を当てた、より小さいが持続可能なセクターが浮上します。そしてこのセクターはより耐久性があり、より価値があり、グローバルに競争する能力がより高いものになります。
競争の減少は生き残るプレイヤーに利益をもたらすかもしれませんが、本当の機会は次の金融サービスイノベーションの波のために解放される才能と資本にあります。この揺さぶりを生き残る企業は複製が難しい競争優位を構築しています。優れたユニットエコノミクス、防御可能な市場地位、運用上の卓越性です。
ロンドンのヨーロッパのフィンテック首都としての地位はパリ、アムステルダム、ベルリンなどのライバルからの課題に直面するかもしれませんが、英国の深い金融サービス専門知識、規制的洗練さ、資本へのアクセスは依然として重要な優位です。フィンテックと従来の金融サービス間の関係は進化しますが、この進化は両方の世界を橋渡しできる企業に機会を生み出します。
これは修正と機会の両方を表しています。持続不可能なビジネスモデルは排除されますが、本当のイノベーションは競争の減少と収益性への焦点の増加によって加速されます。英国の長期的地位は、生き残るフィンテックがAIを信頼できるように統合でき、資本配分に値するカテゴリーとしての金融技術への投資家信頼を再構築でき、金融サービスイノベーションがテクノロジーの最も高い影響アプリケーションの一つであり続けることを実証できるかどうかにかかっています。
英国フィンテックの未来は2020~2021年のブーム年への回帰ではありません。それはより成熟し、より利益的で、より防御可能なセクターの出現です。投機的資本を分配するのではなく、本当の価値を生み出すセクターです。収益性、規制的洗練さ、AI駆動競争優位を受け入れる意思のある実務家にとって、機会はこれまで以上に明確です。
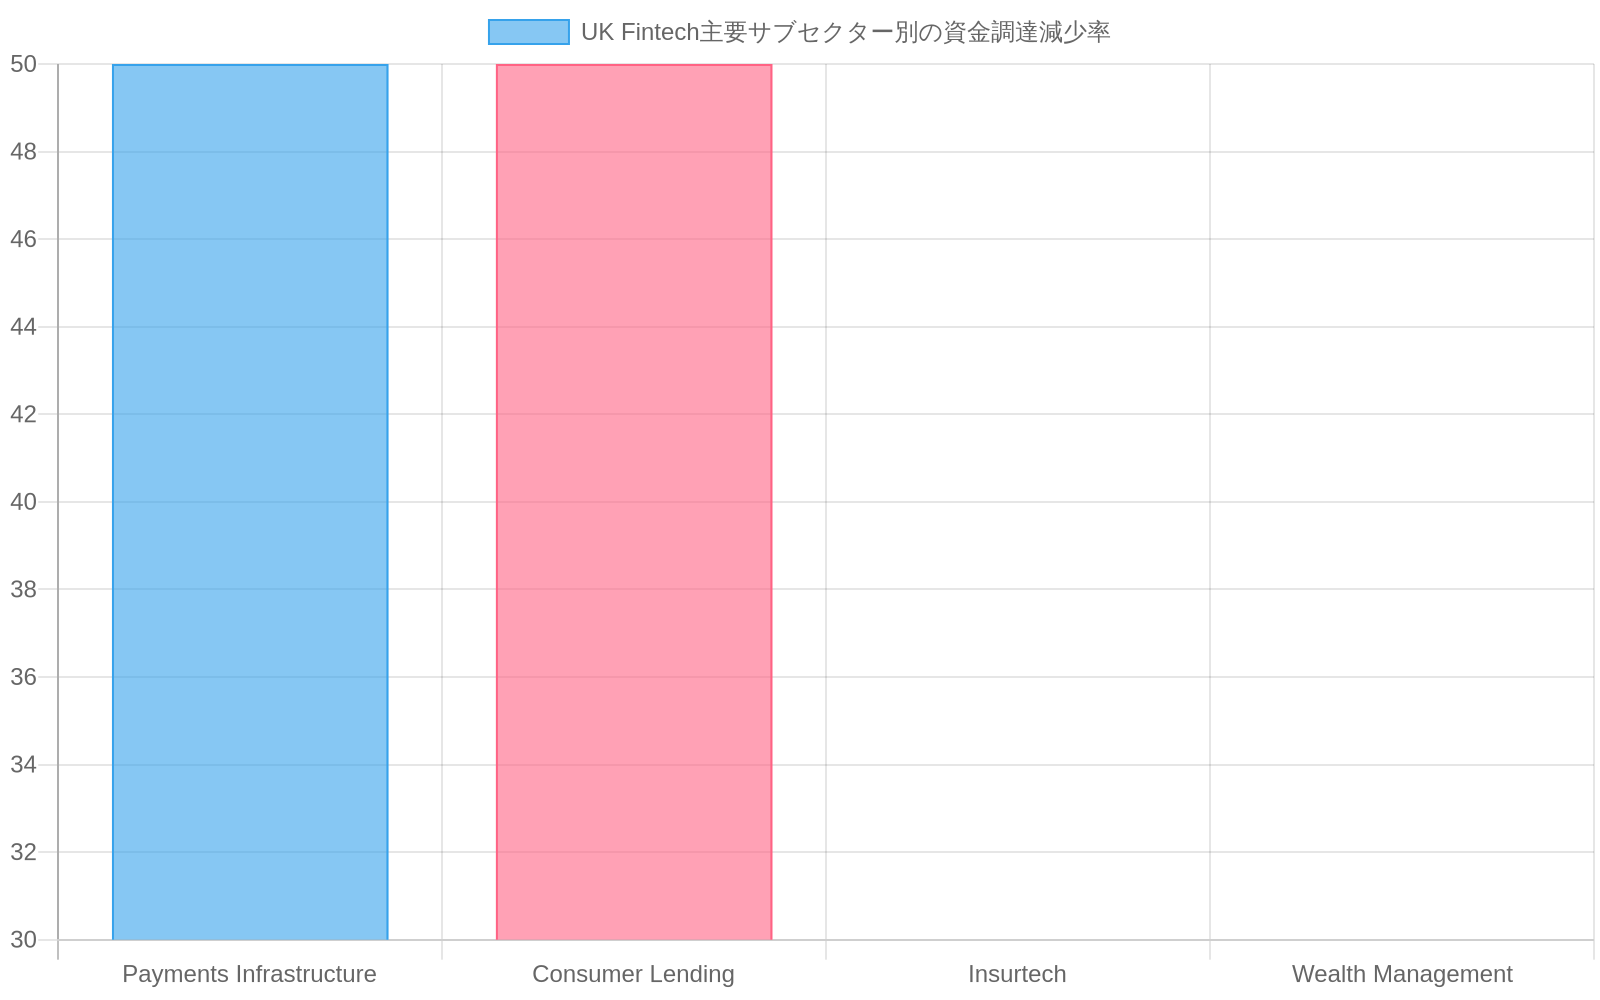
- 図3:UK Fintech主要サブセクター別の資金調達減少率(2021年ピーク比)*
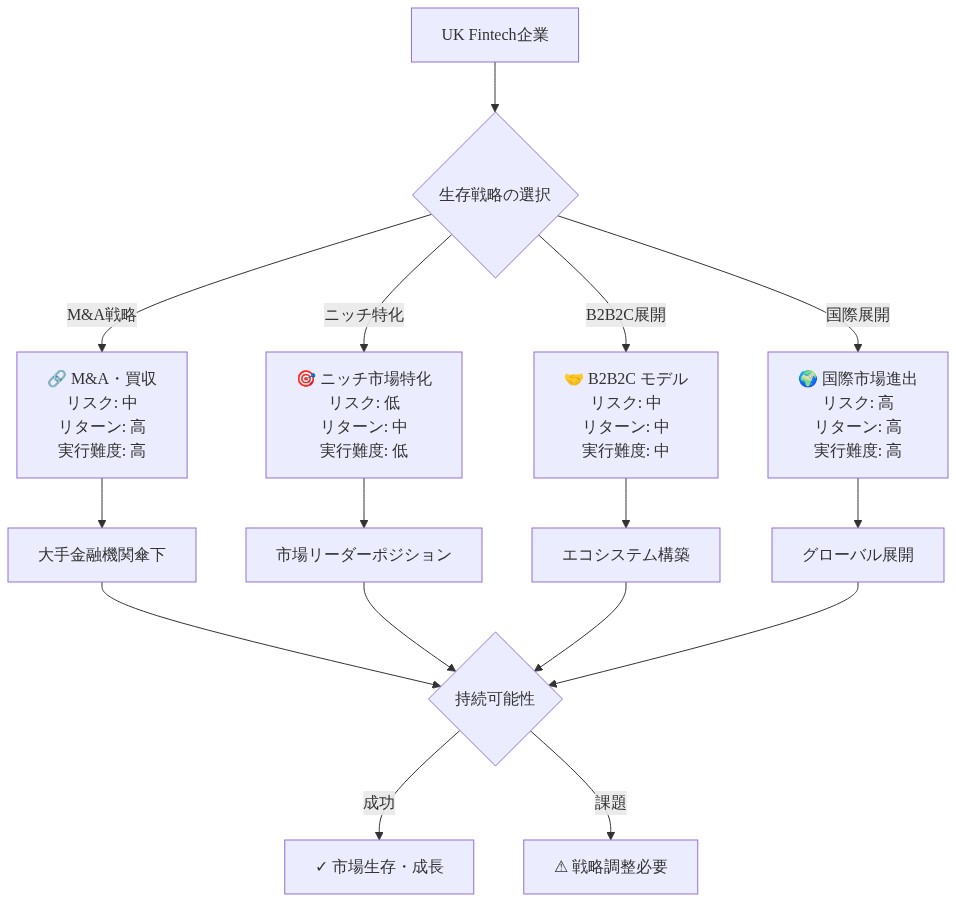
- 図12:UK Fintech生存戦略フレームワーク - 複数の戦略パスと各戦略の特性評価*
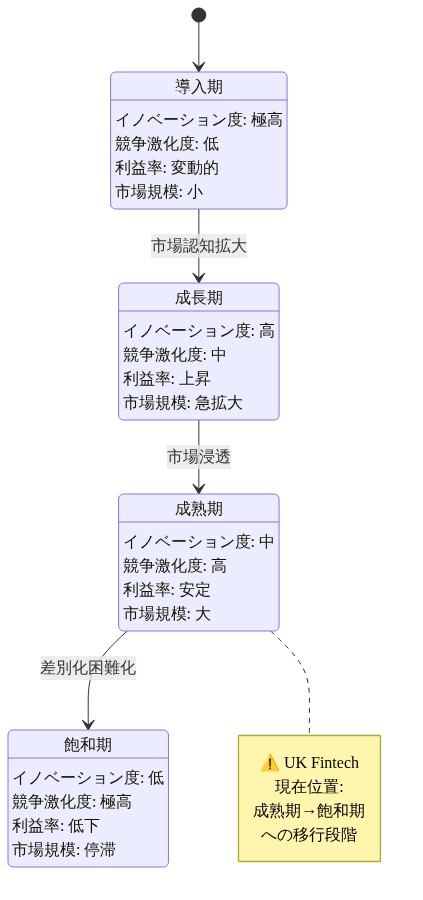
- 図6:Fintech市場の成熟度サイクルと現在位置(UK市場)*
- 図9:投資家期待の転換:成長重視から利益重視へ*