Zepto、IPO計画を棚上げにして民間資金調達へ転換
クイックコマース経済性が投資家の精査下に置かれている
クイックコマースモデルは10分以内の食料品配達を約束していますが、極めて限定的なユニット経済学の上で機能しています。セクター全体は印象的な流通総額の成長を実証していますが、基礎となる貢献利益率は依然として議論の対象です。投資家は現在、3つの具体的な指標について明確性を要求しています。すなわち、1注文当たりの貢献利益率、顧客獲得コストの持続可能性、そしてBlinkitとSwiggy Instamartが積極的な補助金競争を展開する市場における収益性達成までのタイムラインです。
ダークストア経済学は特に重要です。各拠点は物理的インフラ、在庫、ラストマイルロジスティクスに相当な初期投資を必要とします。1注文当たりの貢献利益率が限定的なままである場合(クイックコマースにおける一般的な課題)、スケーリングは資本集約的になり、株主価値を創造するのではなく蝕むことになります。公開市場はユニット経済学がスケールに伴って改善され、悪化しないという証拠を要求しています。
Zeptoの民間資金調達の取り組みは、現在の指標が公開市場の要件を満たさなかったことを示唆しています。この精査は収益倍数を超えて、運営効率にまで及びます。ダークストア密度、在庫回転率、配送フリート最適化、そして平均注文額の増加を実現しながら比例的な履行コスト増加を回避する能力です。
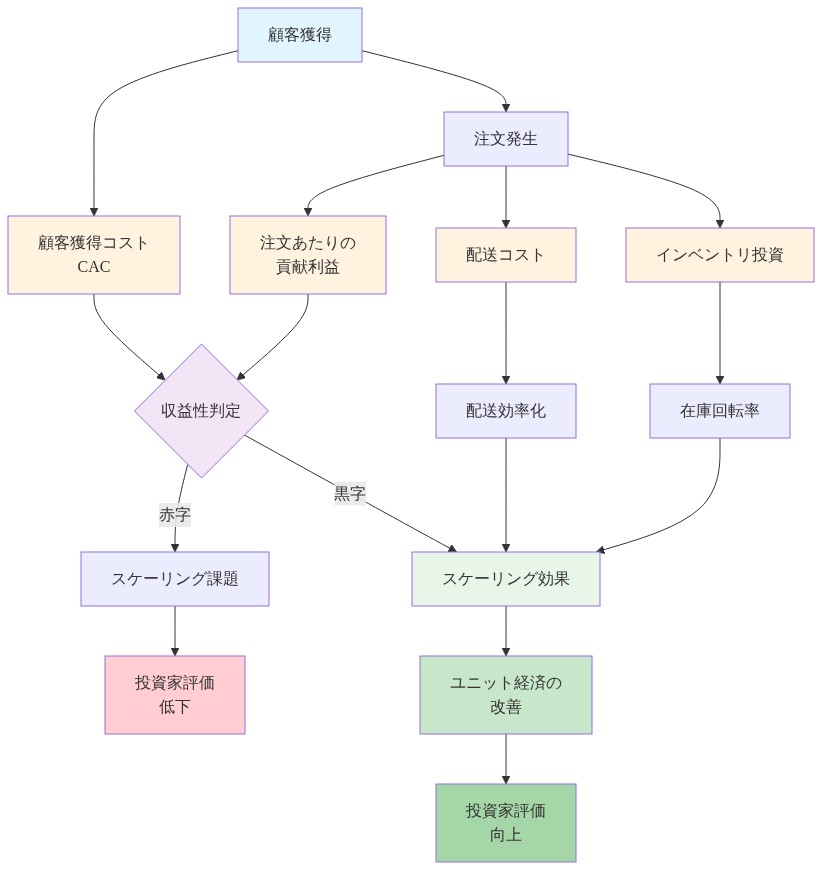
- 図2:ダークストア経営の経済構造と主要指標の相互関係*
戦略的資本再構成:統制と柔軟性の維持
Zeptoの民間資金調達への転換は、長期的価値創造論に確信を持つ投資家との選別的な関係構築を可能にします。これにより、即座の収益性圧力にさらされることなく条件交渉が可能になります。このアプローチは、トランシェを業績マイルストーンと共に構成し、創業者統制を維持する柔軟性を提供します。
この取り組みは、市場力によって評価が決定される公開買収とは根本的に異なります。既存の株式保有から沈没費用インセンティブを持つ投資家、または近期の収益性不確実性にもかかわらず確信に基づいた投資が可能なクイックコマース専門知識を持つ投資家が、ブリッジキャピタルを提供する傾向があります。
インドのIPO市場ダイナミクスとテクノロジー企業への懐疑
インドのIPO市場は、特に未証明の収益性を持つ消費者向けセクターのテクノロジー企業に対して慎重になっています。最近の上場企業は、成長物語が持続可能な収益に転換されなかった場合、IPO後の株価調整に直面し、機関投資家のプレミアム評価に対する懐疑心を深めています。
Zeptoの延期はこの感情シフトを反映しています。2021年から2022年の資金調達ラウンドを特徴づけた熱意は、実証された運営レバレッジと明確なEBITDA正転化への道筋に対する要求へと譲歩しました。規制上の考慮がこの課題を複雑にしています。インド証券取引委員会(SEBI)は関連当事者取引、創業者株式ロックイン期間、リスク要因の明確化に関する開示要件を強化しており、急速に成長するスタートアップはこれらの領域で不快な精査に直面しています。
インドのスタートアップエコシステムが「いかなる代価を払ってでも成長」という物語を超えて成熟したため、タイミングは特に困難です。投資家はクイックコマース企業を確立された小売モデルと比較し、ベンチャースケールのリスク許容度ではなく従来の小売基準に近い収益性指標を期待しています。
競争ポジショニングと成長のパラドックス
Zeptoが拡張を遅延させるのではなく民間資金調達を確保する決定は、戦略的計算を明らかにしています。競争勢いの維持は、より低い民間評価を受け入れることを上回ります。インドのクイックコマースセクターでは、市場ポジションが急速に統合されており、Zomato傘下のBlinkitとSwiggy Instamartが親会社のリソースを活用してダークストアネットワークを拡張しています。
Zeptoは公開市場の状況改善を待つ間、成長を一時停止する余裕がありません。そうすることは、より資本が豊富な競合企業に領土を譲歩することになります。民間資金調達は、第2階層都市でダークストアを開き続け、大都市市場での市場シェアを防衛するための資金を提供します。
このアプローチはIPOを困難にした収益性懸念を永続化させます。企業は直面しています。成長を遅くしてユニット経済学を改善することは競争的置き換えのリスクがありますが、成長を加速させることは損失を深め、収益性をさらに遠い将来へ押し出します。
- 図8:急速配送市場における競争ポジショニングマトリックス(出典:業界分析レポート、企業発表資料)*
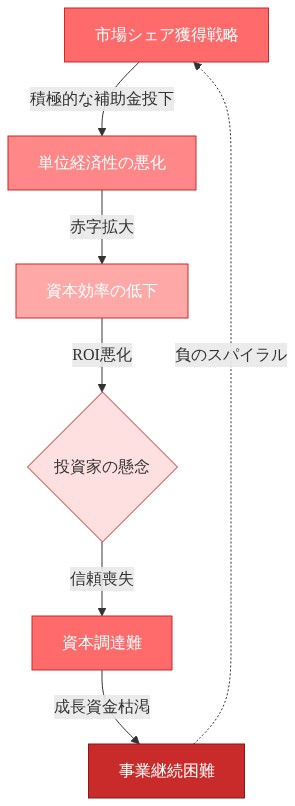
- 図9:急速配送セクターの成長パラドックスと悪循環メカニズム*
資金調達ボラティリティと投資家感情の再調整
Zeptoの経験は、新興市場テクノロジー企業に影響を与えるより広範な資金調達ボラティリティを反映しています。クイックコマース企業は、民間投資家がより強力なガバナンスとより明確なマイルストーン達成を要求するより複雑な資本環境をナビゲートする必要があります。
この再調整は、拡張タイムラインの調整、コスト管理の実装、純粋な成長目標ではなく収益性指標を中心とした経営インセンティブの再構成を含む可能性があります。民間資金調達の取り組みには、投資家の下振れを保護しながら、企業が最終的に有利な条件でのIPOを達成した場合の上振れ参加を可能にする構造化条項が含まれる可能性があり、持続可能な価値創造の周辺で一致を生み出します。
このシフトはインドのベンチャーエコシステムの成熟を反映しています。Zeptoを初期段階で支援した投資家は、市場拡張能力だけでなく、運営規律を期待しています。
含意と次のマイルストーン
Zeptoの民間資金調達への転換は、高成長スタートアップにとって3つの重要な現実を示しています。(1)評価期待は市場ポテンシャルだけでなく、実証されたユニット経済学と一致する必要があります。(2)民間資本は公開市場が即座の収益性を要求する場合、戦略的柔軟性を提供します。(3)競争ダイナミクスは時に収益性圧力にもかかわらず成長投資を強制します。
実務家にとって、教訓は明確です。IPO準備は収益スケールを超えて、機関投資家が確信を持ってモデル化できる運営指標にまで及びます。Zeptoの延期は失敗ではなく、持続可能な価値創造が現在の市場状況が報酬を与えるであろう基礎よりも強力な基礎を必要とするという認識です。
企業の次の重要なマイルストーンは、民間資本が運営改善を可能にすることを実証することです。より高い貢献利益率、改善されたダークストア生産性、または削減された顧客獲得コストが、最終的に魅力的な評価でのIPOデビューを正当化します。それまでの間、民間資金調達は競争的に効果的に競争しながら、公開市場が要求する運営物語を構築するための資金を提供します。
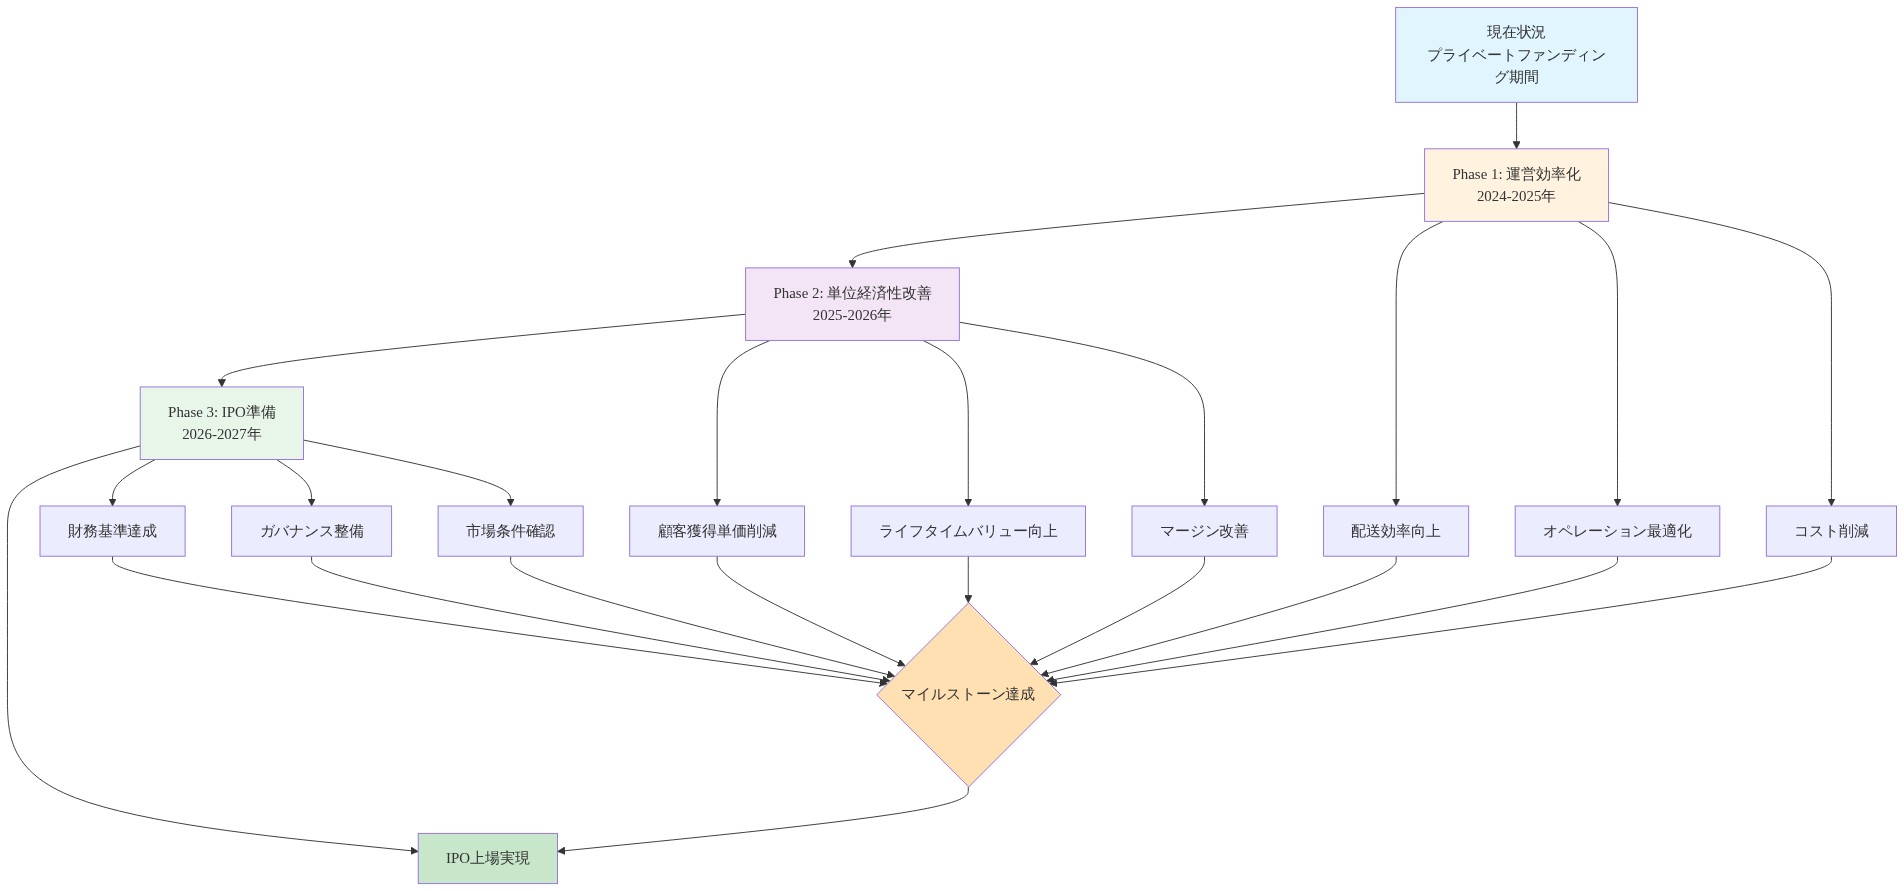
- 図12:Zeptoの戦略的マイルストーンと公開市場移行ロードマップ*
評価の行き止まり:Zeptoが公開市場から撤退した理由
Zeptoが民間資金調達を追求するのではなくIPOを進める決定は、創業者期待と機関投資家要件の間の文書化された評価乖離への戦略的対応を表しています。クイックコマース企業は公開デビューのために自らを位置付けていました。しかし、公開市場参加者が支援する意思のあった評価は、内部目標と以前の民間資金調達ラウンドから実質的に下回りました。
このギャップは、機関投資家が高燃焼、成長段階企業をどのように評価するかについての構造的シフトを反映しています。公開市場参加者は、ユニット経済学に関する透明性をますます要求しています。具体的には、1注文当たりの貢献利益率、顧客獲得コスト(CAC)の持続可能性、そしてポジティブキャッシュフロー生成への明確なタイムラインです。収益成長だけでは、成熟したスタートアップエコシステムにおける機関投資基準をもはや満たしません。
民間資金調達ルートはZeptoに2つの異なる利点を提供します。(1)公開市場によって課される透明性要件と評価規律を延期し、(2)拡張戦略と収益性タイムラインに関する運営柔軟性を保持します。民間のままでいることで、企業は近期の収益性を実証する即座の圧力を回避しながら、資本配分優先事項に関する裁量を維持します。
この決定は、Zeptoの現在の運営指標が公開市場の閾値を満たさなかったことを示唆しています。具体的には、投資家の精査下にある指標には、粗利益率、顧客獲得コストと生涯価値の相対性、ダークストアユニット経済学、そしてポジティブEBITDAへの軌跡が含まれる可能性があります。公開投資家はますます、これらの指標がスケールに伴って改善されるという証拠を要求しています。悪化は価値創造ではなく価値破壊を示唆しています。
投資家の顕微鏡下にあるクイックコマース経済学
クイックコマースモデル(食料品および必需品の10分以下の配達時間で特徴付けられる)は、基礎となるユニット経済学の厳密な精査を同時に引き付けながら、相当な投資家関心を生み出しています。
セクターは印象的な流通総額(GMV)成長を実証しています。しかし、この成長指標は重要な運営上の課題を隠しています。1注文当たりの貢献利益率はセクター全体で限定的なままであり、Zepto、Zomato傘下のBlinkit、Swiggy Instamartの間の競争的補助金戦争によって悪化しています。公開市場投資家は、これらの利益率が運営レバレッジを通じて拡大できるか、またはモデルが履行コストによって構造的に制約されているかについて明確性を要求しています。
ダークストア経済学は投資家分析に特に重要です。各ダークストア拠点は、物理的インフラ、在庫システム、ラストマイルロジスティクス能力に相当な初期資本投資を必要とします。1注文当たりの貢献利益率が圧縮されたままである場合(クイックコマース運営における文書化された課題)、スケーリングは正の株主価値創造ではなく負の増分投資リターンを生成する資本集約的な運動になります。
公開市場参加者は、ユニット経済学がスケールを通じて改善されるかどうかを以下のメカニズムを通じて評価します。(1)比例的な履行コスト増加なしに平均注文額が増加する。(2)配送距離と履行時間を削減するダークストア密度の改善。(3)運搬コストを削減する在庫回転最適化。(4)配送フリート利用率の改善。スケールに伴うユニット経済学の悪化の証拠は、評価倍数に関する投資家懐疑心を正当化するでしょう。
民間資金調達の取り組みは、Zeptoの現在の指標がこれらの公開市場要件を満たさなかったことを示唆しています。この精査は収益倍数を超えて、機関投資家が確信を持ってモデル化できる運営効率指標にまで及びます。
戦略的資本再構成:運営柔軟性の保持
Zeptoの民間資金調達への転換は、民間市場と公開市場の間の評価乖離をナビゲートする高成長スタートアップの間で文書化されたパターンを反映しています。民間株式売却により、企業は以下を実現できます。(1)長期的ビジネスモデルに確信を維持する投資家と選別的に関係を構築する。(2)企業を即座の収益性圧力にさらすことなく資本条件を交渉する。(3)投資家と経営陣のインセンティブを一致させるパフォーマンスマイルストーン付きで資金トランシェを構成する。
このアプローチは、市場力によって評価が決定される公開買収とは根本的に異なります。ブリッジキャピタルを提供する意思のある民間投資家は、典型的には以下のいずれかを保有しています。(1)企業を支援する沈没費用インセンティブを生み出す既存株式保有。(2)近期の収益性不確実性にもかかわらず確信に基づいた投資を可能にするクイックコマースセクター専門知識。
民間資金調達の取り組みは、公開買収を通じて希薄化される可能性のある創業者ガバナンス統制を保持する可能性があります。このガバナンス保持は戦略的に重要です。経営陣が分散した公開株主への即座の説明責任なしに、資本配分、拡張タイミング、運営優先事項に関する裁量を維持できるためです。
インドのIPO市場ダイナミクスとテクノロジー企業の受け入れ
インドのIPO市場は、特に未証明の収益性モデルを持つ消費者向けセクターのテクノロジー企業の受け入れに関して文書化されたボラティリティを経験しています。相当な収益基盤を持つ企業を含む最近のテクノロジー上場企業は、成長物語が持続可能な収益生成に転換されなかった場合、IPO後の株価調整を経験し、収益性のない成長段階企業のプレミアム評価に関する機関投資家懐疑心を生み出しています。
ZeptoのIPO延期はこのより広範な感情シフトを反映しています。ベンチャー資金調達ラウンドを特徴づけた熱意は、機関投資家の以下に対する要求へと譲歩しました。(1)実証された運営レバレッジ。(2)ポジティブEBITDAへの明確な経路。(3)ユニット経済学がスケールに伴って悪化ではなく改善するという証拠。
規制上の考慮がこのシフトを増幅します。インド証券取引委員会(SEBI)は関連当事者取引、創業者株式ロックイン期間、包括的なリスク要因明確化に関する開示要件を強化しており、急速にスケーリングするスタートアップは不快な精査に直面しています。公開市場参加者はガバナンス構造と開示慣行が機関基準を満たすという確信を要求しています。
インドのスタートアップエコシステムが「成長至上主義」物語を超えて成熟したため、タイミングは特に困難です。機関投資家はクイックコマース企業を確立された小売モデルと比較し、ベンチャースケールのリスク許容度ではなく従来の小売基準に近い収益性指標を期待しています。
競争ポジショニングと市場シェア命令
Zeptoが拡張を遅延させるのではなく民間資金調達を確保する決定は、戦略的計算を明らかにしています。競争勢いの維持は、より低い民間評価を受け入れることを上回ります。インドのクイックコマースセクターでは、市場ポジションが急速に統合されており、Zomato傘下のBlinkitとSwiggy Instamartが親会社のリソースを活用してダークストアネットワークを積極的に拡張しています。
Zeptoは公開市場の状況改善を待つ間、成長を一時停止する余裕がありません。そうすることは、より資本が豊富な競合企業に領土を譲歩することになります。民間資金調達は、第2階層都市でダークストアを開き続け、競争強度が最も高い大都市市場での市場シェアを防衛するための資本資金を提供します。
しかし、この成長加速アプローチはIPOを困難にした収益性懸念を永続化させます。企業は文書化された戦略的パラドックスに直面しています。(1)ユニット経済学を改善するために成長を遅くすることは競争的置き換えと市場シェア喪失のリスクがあります。逆に、(2)成長を加速させることは近期の損失を深め、収益性タイムラインをさらに遠い将来へ拡張します。民間資金調達により、企業は近期の収益性よりも競争ポジショニングを優先することができます。これは公開市場投資家がより低い評価倍数を通じて罰する可能性のある選択です。
資金調達環境ボラティリティと投資家感情の再調整
Zeptoの経験は、新興市場テクノロジー企業に影響を与えるより広範な資金調達ボラティリティを反映しています。ベンチャーキャピタル環境は資本豊富から資本選別へシフトしており、機関投資家は資本配置前により強力なガバナンス構造とより明確なマイルストーン達成を要求しています。
この再調整はZeptoが拡張タイムラインを調整し、コスト管理を実装し、純粋な成長目標ではなく収益性指標を中心とした経営インセンティブを再構成することを含む可能性があります。民間資金調達の取り組みには、清算優先権または反希薄化保護などの投資家下振れを保護する構造化条項が含まれる可能性があり、企業が最終的に有利な条件でのIPOを達成した場合の上振れ参加を許可します。そのような構造は純粋な成長加速ではなく持続可能な価値創造の周辺で一致を生み出します。
このシフトはインドのベンチャーエコシステムの成熟を反映しています。Zeptoを初期段階で支援した初期段階投資家は、市場拡張能力だけでなく、企業が運営規律とガバナンス厳密性を実証することを期待しています。
主要な示唆と戦略的含意
Zeptoの民間資金調達へのシフトは、公開市場への移行を進める高成長スタートアップにとって3つの重要な現実を浮き彫りにしています。
-
バリュエーション整合性の必須要件:バリュエーション期待値は、市場ポテンシャルや売上規模だけでなく、実証された単位経済と運営指標に整合する必要があります。公開市場の参加者は、現在の運営パフォーマンスに基づいて将来のキャッシュフローをモデル化できるという確信を必要とします。
-
民間資本の戦略的柔軟性:民間資本は、公開市場が即座の利益性実証を要求する場合に運営上の柔軟性を提供します。この柔軟性により、企業は短期的な利益生成よりも競争ポジショニングと市場シェア防衛を優先することができます。
-
競争力学の制約:競争市場力学は、利益性圧力にもかかわらず成長投資を強制することがあります。市場統合が進む環境では、利益性移行期間中の市場シェア喪失は取り返しがつかない場合があります。
実務家と投資家にとって、教訓は明確です。IPO準備態勢は売上規模を超えて、機関投資家がモデル化できる確信を持つ運営指標、そして持続可能な単位経済を実証する指標にまで及びます。Zeptoの延期は失敗ではなく、持続可能な価値創造が現在の市場環境が公開市場バリュエーションで報酬を与える以上に強力な運営基盤を必要とするという認識を表しています。
同社の次の重要なマイルストーンは、民間資本が運営改善を可能にすることを実証することです。具体的には、注文当たりの貢献利益率の向上、ダークストア生産性指標の改善、または顧客獲得コストの削減です。これらが最終的に、経営陣と機関投資家の両者にとって受け入れ可能なバリュエーションでの公開デビューを正当化します。そのような運営改善が実証されるまで、民間資金調達は効果的に競争するための資本滑走路を提供し、公開市場が要求する運営ナラティブを構築します。
戦略的資本再構成:選択肢の保持
Zeptoの民間資金調達へのシフトは、バリュエーション不整合に直面する他の高成長企業が使用する意図的なプレイブックに従っています。
-
ステップ1:公開市場の需要を評価する。* Zeptoの銀行家は投資家サウンディングを実施し、公開市場投資家が同社を創業者期待値より40~50%低く評価することを判断した可能性があります。このギャップはロードショーナラティブだけでは埋められるには大きすぎます。
-
ステップ2:民間資本の代替案を活性化する。* 既存投資家(Sequoia、Y Combinator、その他)は、ダウンラウンドによる保有資産の希薄化を見るよりも、ブリッジ資本を提供する強いインセンティブを持っています。民間投資家はまた、パフォーマンスベースのトランシェを受け入れます。特定の指標達成時にリリースされる資本(例えば、貢献利益率20%改善、顧客獲得コスト30%削減)です。
-
ステップ3:ガバナンスとインセンティブを再構成する。* 民間資金調達ラウンドには、経営陣を投資家利益と整合させる規定が含まれることが多いです。利益性マイルストーンに結びついた創業者エクイティベスティング、新規投資家のボード席、投資家承認なしの資本配分に対する制限です。
-
ステップ4:運営改善を実行する。* 民間資本が確保されると、Zeptoはコスト規律を実装できます。ダークストア労働スケジューリングの最適化、配送フリート遊休時間の削減、在庫回転率の改善、より高い利益率の製品カテゴリ(調理済み食品、プレミアム商品)のテストです。
-
ステップ5:指標が改善されたら公開市場に再度アプローチする。* Zeptoが18~20%の貢献利益率とCAC回収期間12ヶ月未満を実証すれば、公開市場投資家はより高いバリュエーションで再度関与します。
-
リスク:* 運営改善が実現しない場合、Zeptoは困難な選択に直面します。ダウンラウンドを受け入れるか、競合企業と合併するか、または無期限に民間のままでいるかです。これが民間資金調達が「勝利」ではなく、同社の実行能力に対する計算された賭けである理由です。
インドのIPO市場力学と技術企業の課題
インドのIPO市場は、消費者向けテクノロジー企業にとって著しくより要求が厳しくなっています。この転換を説明する3つの要因があります。
-
1. IPO後のパフォーマンス精査:* 最近のテクノロジーIPO(Paytm、PolicyBazaarなど)は、成長ナラティブが利益に転換されなかった場合、上場後に急激な株価下落を経験しました。機関投資家は現在、資本をコミットする前に運営レバレッジの証拠を要求します。
-
2. 規制の強化:* SEBIは関連当事者取引、創業者株式保有ロックイン、リスク要因の明確化に関する開示要件を増加させました。クイックコマース企業は、競争上の脅威、単位経済の悪化、規制リスク(労働分類、食品安全コンプライアンス)を開示する必要があります。これはベンチャー投資家は許容しますが、公開市場は罰します。
-
3. 利益性期待:* 2021~2022年のベンチャー規模のリスク許容度は消滅しました。公開市場投資家は現在、クイックコマース企業を確立された小売モデル(組織化された食料品チェーン、電子商取引プラットフォーム)と比較し、無期限のベンチャー規模の損失ではなく、同様の利益性指標を期待します。
-
Zeptoへの具体的な影響:* 公開IPOは、同社が増分注文で損失を出していること、競争激化がCAC増加を招いていること、利益性が3~5年先であることを開示する必要があります。公開投資家はこのリスクをバリュエーションに組み込みますが、既存株主には受け入れられません。
民間資金調達はこの開示ペナルティを回避します。Zeptoはビジネスモデルを理解し、タイムラインを受け入れる投資家とバリュエーションを交渉できます。
資金調達の変動性と投資家センチメントの転換
Zeptoの経験は、新興市場テクノロジー資金調達における広範な変動性を反映しています。投資家センチメントは「いかなる代価を払ってでも成長」から「持続可能な単位経済またはゼロ資本」へシフトしました。このシフトは運営上の再調整を必要とします。
- 可能性の高い再構成アクション:*
-
注文価値を拡大する: 顧客に商品アイテムと一緒に高い利益率の商品(調理済み食品、プレミアム食料品)を購入するよう促します。目標:平均注文価値を₹300~400から₹500~600に増加させ、比例する履行コスト増加なしです。
-
ダークストア労働を最適化する: 需要予測に結びついた動的スケジューリングを実装します。ピーク時間外の遊休労働時間を削減します。目標:注文当たりの履行コストを15~20%削減します。
-
在庫回転率を改善する: 低速移動SKUを削減し、高速移動商品アイテムを増加させます。目標:在庫保有コストと廃棄を10~15%削減します。
-
インセンティブを再構成する: 創業者と経営幹部の報酬を単なるGMV成長ではなく、貢献利益率改善に結びつけます。インセンティブを投資家期待と整合させます。
-
選別的な市場撤退: パフォーマンスの低いダークストアを評価し、貢献利益率がマイナスの場合は閉鎖を検討します。高生産性市場でのプレゼンスを統合します。
- 民間投資家の期待:* 新しい資金調達ラウンドはおそらくパフォーマンスマイルストーンを含みます。資本はトランシェでリリースされる可能性があります。クロージング時の初期資金、18%貢献利益率達成時の追加資本、12ヶ月CAC回収達成時のさらなる資本です。
この構造化されたアプローチは、Zeptoが最終的に魅力的なバリュエーションでのIPOを達成する場合、投資家の下振れを保護しながら上振れ参加を可能にします。
将来の公開デビューに向けた運営準備態勢
Zeptoの公開市場への復帰パスは、3つの運営能力を実証する必要があります。
-
1. 単位経済の可視性:* 同社は地理、製品カテゴリ、顧客コホート別に貢献利益率をモデル化および予測できる必要があります。公開投資家は、これらの指標の四半期開示とトレンド分析を要求します。
-
2. 競争防衛性:* Zeptoは、競合企業の支出にもかかわらず市場シェアを維持し、利益率を改善できる理由を明確に述べる必要があります。これは、競合企業が容易に複製できない運営上の利点(より高速な履行、より優れた在庫管理、優れた顧客保持)の証拠を必要とします。
-
3. 利益性軌跡:* 同社は2~3年以内にプラスのEBITDAへの信頼できるパスを提示する必要があります。これは、測定可能なマイルストーンを持つ特定のアクション(コスト削減、収益最適化、市場統合)を必要とします。
-
公開市場との再度の関与のための具体的なマイルストーン:*
-
貢献利益率が18~20%に達する(現在推定5~15%対比)
-
CAC回収期間が12ヶ月以下に改善される
-
ダークストア生産性(店舗当たり1日の注文数)が前年比25~30%増加する
-
顧客保持率が40%を超える(90日以内の再購入)
-
プラスのEBITDAへのパスが24~36ヶ月以内に実証可能である
これらの指標が達成されるまで、公開市場投資家は懐疑的なままです。
主要な示唆と次のアクション
- Zeptoまたは同様の企業を評価する実務家向け:*
-
バリュエーション整合性は交渉の余地がありません: IPO準備態勢は売上規模を超えて、機関投資家がモデル化できる確信を持つ運営指標にまで及びます。Zeptoの延期は、公開市場が単なる市場ポテンシャルではなく、持続可能な単位経済の証拠を要求するという認識を反映しています。
-
民間資金調達は戦略的柔軟性を提供します: 公開市場が即座の利益性を要求する場合、民間資本により企業は条件を交渉し、パフォーマンスマイルストーン付きトランシェを構成し、創業者支配を維持できます。この柔軟性には代価があります。1株当たりバリュエーションの低下と投資家ガバナンス権です。
-
競争力学は利益性圧力にもかかわらず成長投資を強制します: Zeptoは公開市場条件の改善を待つ間、拡張を一時停止する余裕がありません。同社は成長と利益性の同時改善を実行する必要があります。これは困難な運営上の課題です。
-
資金調達の変動性は構造的です: 新興市場テクノロジー企業は現在、より要求の厳しい資本市場に直面しています。投資家センチメントはベンチャー規模のリスク許容度から公開市場の利益性期待へシフトしました。企業は運営優先事項をそれに応じて適応させる必要があります。
-
Zeptoの次の重要なマイルストーン:*
-
受け入れ可能なバリュエーション(前回ラウンドより20~30%割引の可能性)で民間資金調達を確保する
-
12~18ヶ月以内に18~20%貢献利益率を目標とした運営改善を実装する
-
顧客保持改善と注文価値拡張を通じて12ヶ月CAC回収を達成する
-
高生産性地域での市場ポジションを統合する
-
指標がより高いバリュエーションを正当化する場合、公開市場に再度アプローチする
-
結論:* Zeptoの公開市場からの撤退は失敗ではなく、持続可能な価値創造が現在の市場環境が報酬を与える以上に強力な基盤を必要とするという認識です。民間資金調達は効果的に競争するための滑走路を提供し、公開市場が最終的に要求する運営ナラティブを構築します。成功には成長と利益性の両方に対する規律ある実行が必要です。これは経営陣が焦点と投資家整合性を維持する場合、困難ですが達成可能な目標です。
クイックコマース経済:フロンティアの再定義
クイックコマースモデル(10分間の食料品配送を約束)は、単なるロジスティクス最適化ではなく、都市消費者が必需品にアクセスする方法の根本的な再構成を表しています。懐疑的な人々が現在の単位経済に焦点を当てる一方で、真の機会はこのインフラストラクチャが可能にする隣接する価値チェーンにあります。ハイパーローカルデータ収集、リアルタイム需要センシング、マイクロフルフィルメント自動化、より広いコマース生態系との統合です。
注文当たりの貢献利益率を精査する投資家は正しい質問をしていますが、潜在的に間違った変数を測定しています。従来の小売経済は固定店舗位置と予測可能な需要パターンを想定しています。クイックコマースはこれを反転させます。都市全体に分散したダークストアをセンシングノードとして配置することで、Zeptoは消費者行動データにおいて前例のない粒度を生成します。この情報非対称性は、単一注文の利益率プロファイルよりもはるかに価値のあるモートになります。
民間資金調達の取り決めはこの区別の洗練された理解を反映しています。現在の指標に対する公開市場の懐疑に対抗するのではなく、Zeptoのリーダーシップはダークストアネットワークがインフラストラクチャプラットフォームとして機能することを実証する時間を買っています。各ロケーションは、最終的に複数のユースケースに対応できるリアルタイムロジスティクスネットワークのノードになります。単なる食料品ではなく、医薬品、電子機器、調理済み食品、サービスです。食料品注文当たりの貢献利益率は薄いままかもしれませんが、ダークストアロケーション当たりの貢献利益率(複数の収益ストリーム全体で集計)はプレミアムバリュエーションを正当化する可能性があります。
ダークストア経済は新しい段階に入っています。初期の配置は10分配送コンセプトの証明に焦点を当てました。成熟した配置は、複数カテゴリフルフィルメント、AI駆動需要予測を通じた在庫回転率加速、ピーク需要ウィンドウ中に消費者余剰を捉える動的価格設定に最適化します。これらのイノベーションは、公開市場の透明性要件が制約する運営上の実験を必要とします。
戦略的資本再構成:イノベーション選択肢の解放
Zeptoの民間資金調達へのシフトは、戦略的柔軟性を保持するために資本関係を再構成する方法を示す主要企業の例です。民間資金調達をIPO前の一時的な保留パターンと見なすのではなく、カテゴリイノベーションに必要な運営上の自律性を維持するための意図的な選択として認識すべきです。
民間株式売却により、Zeptoは四半期利益可視性を要求する投資家ではなく、長期的なビジョンに確信を共有する投資家と関与できます。このアライメントは大胆な実験のための空間を作成します。新しいフルフィルメントモデルのテスト、隣接カテゴリへの拡張、国際拡張の探索、または短期的な利益性を低下させるが耐久的な競争上の利点を作成する独自技術への投資です。
このアプローチは、変革的企業が歴史的に資本市場をナビゲートした方法を反映しています。SpaceXは再利用可能なロケット技術を開拓しながら20年間民間のままでした。Stripeは複数の資金調達ラウンドを通じて民間のままでしたが、支払い経済を再定義したインフラストラクチャを構築しました。これらの企業は、時期尚早な公開市場への露出が、長期的なカテゴリ創造ではなく短期的な指標の最適化を強制することを認識していました。
民間資金調達構造はおそらく、運営マイルストーンと投資家インセンティブを整合させるパフォーマンスベースのトランシェを含みます。ダークストア生産性目標、貢献利益率拡張、または顧客生涯価値改善です。これは四半期利益トレッドミルが戦略的実験を制約することなく説明責任を作成します。投資家は構造化された条件を通じて下振れ保護を得ながら、同社が最終的に実証されたビジネスモデルイノベーションで正当化されたバリュエーションでのIPOを達成する場合、上振れに参加します。
インドのIPO市場進化:シグナルとノイズの分離
インドのIPO市場は重要な成熟を遂行しています。成長ナラティブがプレミアムバリュエーションを命じた2021~2022年資金調達ラウンドの特徴である熱意は、機関的規律に譲歩しました。このシフトは悲観的ではなく、企業に成長を追求するのではなく持続可能な単位経済を構築することを強制することで、最終的にスタートアップ生態系を強化する健全な市場進化です。
上場後の株価修正に直面した最近のテクノロジーIPOは市場に重要な教訓を教えました。運営レバレッジなしの収益成長は株主価値創造ではなく、株主価値破壊を作成します。機関投資家は現在、企業が「利益性インフレクションポイント」と呼ぶことができるものを達成したという証拠を要求します。単位経済が規模とともに悪化するのではなく改善する瞬間です。
Zeptoの延期はこの成熟を反映していますが、機会も明らかにしています。この環境をうまくナビゲートする企業は、民間資金調達を使用して公開市場がまだ価値を学んでいない運営イノベーションを実証する企業です。Zeptoが公開市場に戻るまでに、クイックコマースインフラストラクチャが規模とともに拡大する利益率を生成することを証明しているでしょう。これは従来の知恵に反したため、正にプレミアムバリュエーションを命じるナラティブです。
規制進化も重要です。関連当事者取引、創業者株式構造、リスク要因の明確化に関するSEBIの開示要件増加はIPOのコンプライアンスコストを増加させます。民間のままでいることにより、Zeptoはこれらのコンプライアンス投資を、同社が効率的にそれらを吸収するのに十分な規模を達成するまで延期できます。これは規制仲裁ではなく、価値創造ではなくコンプライアンスオーバーヘッドのためのリソースを保持する合理的な資本配分です。
競争ポジショニング:市場統合を機会として捉える
Zeptoが民間資金調達を選択した背景には、洗練された競争戦略の計算があります。急速に統合が進む市場では、成長モメンタムを維持することが、低い評価額を受け入れることよりも大きな価値を生み出すのです。インドのクイックコマース部門は、Zepto、Blinkit(Zomato傘下)、Swiggy Instamart という3つの主要プレイヤーを中心に統合が進んでおり、各社とも豊富な資本に支えられています。
この統合パターンは、実はカテゴリー創出にとってポジティブです。資金不足の競合企業が数十社に分散するのではなく、市場は十分な資本を持つプレイヤーに経営資源を集中させています。インフラストラクチャーのイノベーションに投資できる企業へのリソース集約です。Zeptoの民間資金調達により、2番目の層の都市でのダークストア拡張と、競争が最も激しいメトロ地域での市場シェア防衛が可能になります。
ここで重要な戦略的洞察があります。この競争の激しさ自体が、ビジネスモデルの妥当性を検証しているのです。クイックコマースが本質的に実行不可能であれば、競合企業は撤退しているはずです。ところが3つの主要プレイヤーすべてが積極的に投資を続けており、これはカテゴリーが規模の経済によってユニット・エコノミクスが改善する転換点に到達していることを示唆しています。Zeptoの民間資金調達により、この統合段階に参加しながら、市場が成熟した際にプレミアム評価での上場を正当化する経営ナラティブを構築できるのです。
一見Zeptoを制約しているように見える矛盾—成長投資が損失を深掘りするという現象—は、実はカテゴリー創出の特性であり、欠陥ではありません。成長を抑制して短期的な利益性を改善しようとする企業は、市場支配を確立する機会を逃すことが多いのです。Zeptoのリーダーシップは、統合期間中の競争ポジション維持が、断片化した市場での利益性最適化よりも長期的な価値を生み出すことを認識しています。
資金調達のボラティリティを市場シグナルとして読む
Zeptoの経験は、新興市場のテクノロジー企業を巡る資本市場の再調整パターンをより広く反映しています。資金調達環境は「いかなる代価を払ってでも成長」から「運営規律を伴う成長」へシフトしました。この区別は、持続可能な価値を構築する企業と虚栄的な指標を追求する企業を分けるものです。
この再調整は、実はスタートアップエコシステムにとってポジティブです。投資家は、より強固なガバナンス、明確なマイルストーン達成、創業者インセンティブと持続可能な価値創出の整合性を要求するようになりました。これらの要件により、企業は既存のアプローチを単に拡大するのではなく、ビジネスモデルのイノベーションについてより厳密に思考することを強いられます。
Zeptoにとって、民間資金調達には構造化された条項が含まれている可能性が高いです。運営マイルストーンに紐付けられたトランシェ、リーダーシップ向けのパフォーマンス連動インセンティブ、投資家利益を保護しながら創業者の自律性を維持するガバナンス構造です。これらの取り決めは、従来のベンチャーファンディングより洗練されています。企業がスタートアップからスケールアップ段階への移行期にあり、異なるガバナンスモデルが必要であることを認識しているからです。
このシフトはインドのベンチャーエコシステムの成熟も反映しています。Zeptoをシード段階やシリーズA段階で支援した初期段階の投資家は、現在、企業が運営規律を示すことを期待しています。現在のラウンドに参入する後期段階の投資家は、ビジネスモデルが持続可能なリターンを生み出せることの証拠を要求します。この進行は健全です。企業がますます堅牢な運営基盤の上に構築することを強制するからです。
イノベーション・ホワイトスペース:隣接機会
競合企業が10分間の食料品配送の最適化に注力する一方で、Zeptoの民間資金調達段階は、指数関数的な価値創出を生み出す可能性のある隣接機会の探索を可能にします。インフラストラクチャーの可能性を考えてみてください。
-
ハイパーローカルデータと需要センシング*:ダークストアネットワークは、消費者行動データの前例のない粒度を生成します。この情報は、リアルタイムの需要シグナルを必要とするサプライヤー、ブランド、ロジスティクスプロバイダーにとって価値があります。Zeptoはコア配送マージンを蝕むことなく、このインフラストラクチャー優位性を収益化するデータプロダクトを開発できます。
-
マイクロフルフィルメント自動化*:ダークストアが成熟するにつれ、自動化の機会が生まれます。ロボティックピッキングシステム、自動在庫管理、AI駆動の需要予測は、生産性を劇的に向上させる可能性があります。民間資金調達により、競合企業が容易に複製できない独自技術への投資が可能になります。
-
隣接サービス拡張*:ダークストアインフラストラクチャーが確立されれば、新しいカテゴリー(医薬品、電子機器、調理済み食品、サービス)を追加する限界費用はほぼゼロに近づきます。Zeptoはクイックコマースから急速サービスへ進化し、複数の商取引カテゴリーをキャプチャするプラットフォームを創出できます。
-
国際展開*:インドのクイックコマースモデルは、類似の都市密度とロジスティクス断片化を持つ他の新興市場に適応させることができます。民間資金調達により、即座の利益性に対する公開市場の圧力なしに新しい地域での実験が可能になります。
-
サプライチェーン統合*:リアルタイムの需要パターンを理解することで、Zeptoはサプライチェーン最適化に逆向きに取り組み、サプライヤーとブランドにロジスティクスサービスを提供する可能性があります。これにより、企業は配送サービスからインフラストラクチャープロバイダーへと変容します。
これらの機会には、公開市場の制約が排除する運営実験と戦略的忍耐が必要です。民間資金調達は、これらの可能性を探索しながら、最終的にプレミアム公開評価を正当化する運営ナラティブを構築するための滑走路を提供します。
重要な洞察:戦略的ナラティブの再構成
Zeptoの民間資金調達へのピボットは、新興市場のテクノロジー企業を評価する知識労働者にとって3つの重要な洞察を示しています。
-
*第一に、評価額の乖離はしばしばビジネスモデルの失敗ではなく、カテゴリー創出の機会を示唆しています。**公開市場が市場機会と両立しないように見える利益性タイムラインを要求する場合、それは企業が従来の評価フレームワークがまだ捉えられない新しいカテゴリーを開拓していることを頻繁に意味します。Zeptoの「評価額の行き止まり」は、実は企業が本当にイノベーティブなものを構築していることの証拠です。
-
*第二に、民間資本構造は、投資家保護を維持しながら戦略的実験を可能にするよう進化しています。**民間資金調達を一時的な保留状態と見なすのではなく、重要なイノベーション段階中に運営自律性を保持する意図的な選択として認識すべきです。最も変革的な企業は、しばしば全く新しいユニット・エコノミクスフレームワークを確立するために、より長い民間段階を必要とします。
-
*第三に、新興カテゴリーにおける競争統合は、ビジネスモデルを無効化するのではなく検証することが多いのです。**複数の十分な資本を持つ競合企業が同じ領域に積極的に投資している場合、それはカテゴリーが規模の経済によってユニット・エコノミクスが改善する転換点に到達していることを示唆しています。この統合段階中に成長モメンタムを維持するというZeptoの決定は、戦略的に妥当です。
実務家にとって、この教訓はZeptoを超えて拡張します。新興市場のテクノロジー企業が成熟するにつれ、近期の公開市場検証よりも長期的な価値創出を優先する戦略的資本再構成の決定がより多く見られるようになるでしょう。この環境を成功裏に乗り切る企業は、民間資金調達を使用して、公開市場がまだ価値を認識していない運営イノベーションを実証する企業です。
Zeptoの次の重要なマイルストーンは、民間資本が運営イノベーション—ダークストア生産性の向上、貢献マージンの拡大、または顧客獲得コストの削減—を可能にすることを証明し、最終的に企業の真のカテゴリー創出ポテンシャルを反映する評価での公開デビューを正当化することです。それまでの間、民間資金調達は、懐疑論を確信に変える運営ナラティブを構築しながら、効果的に競争するための滑走路を提供します。
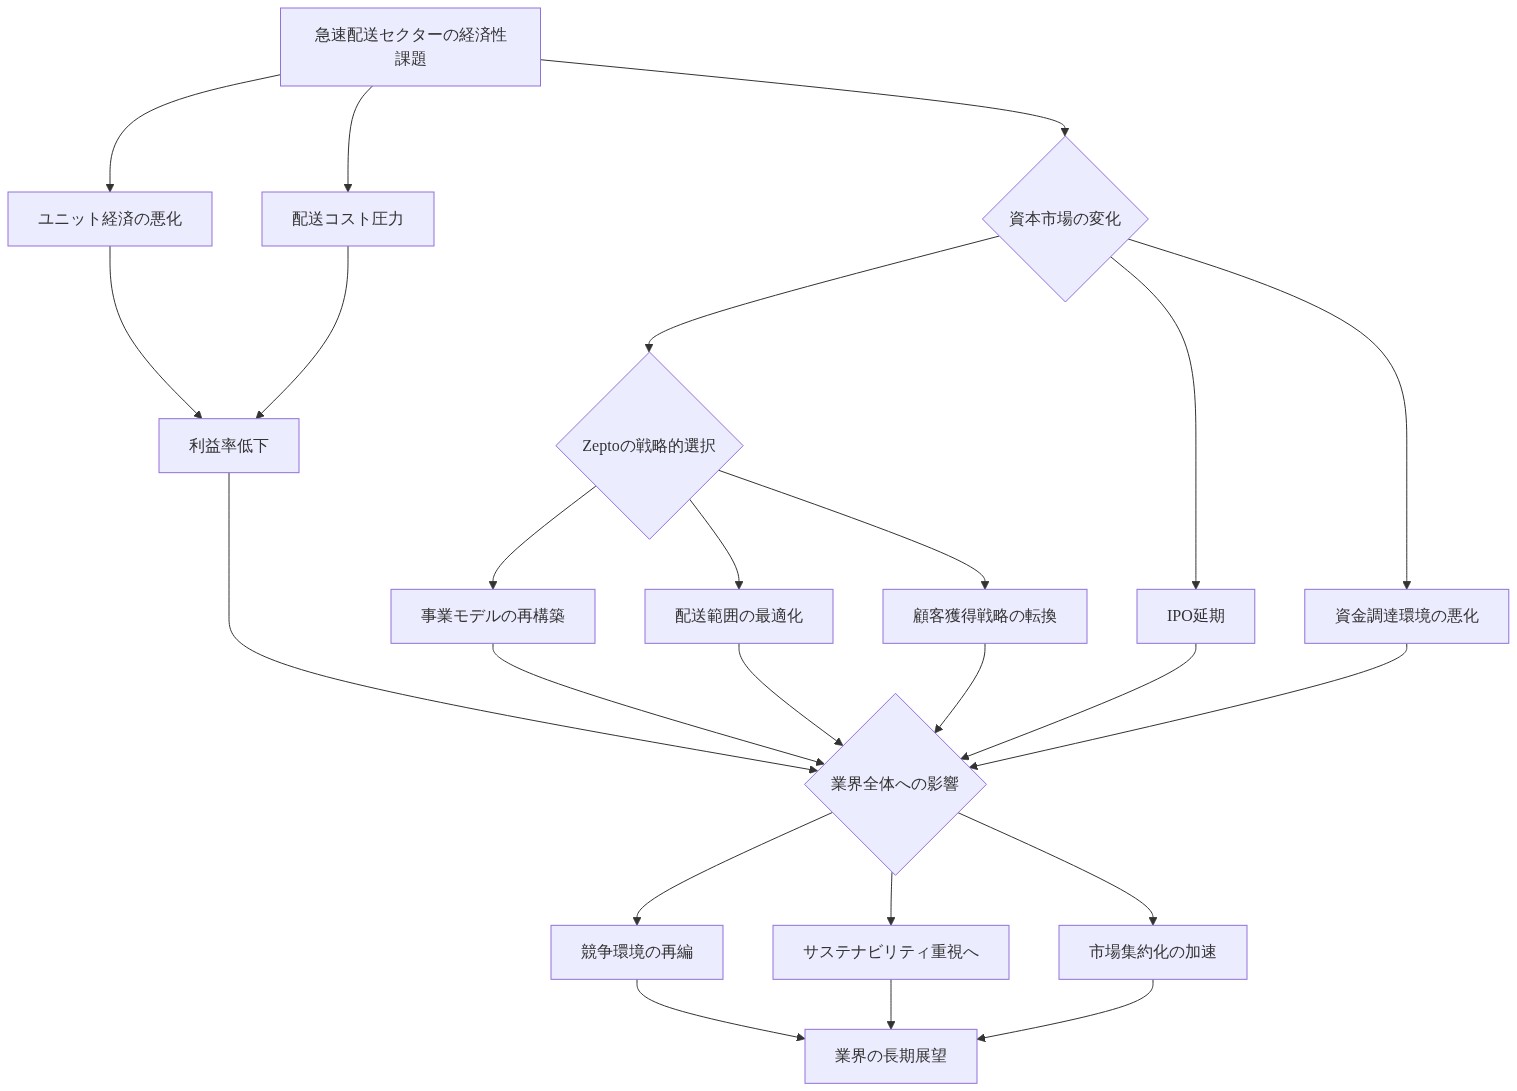
- 図15:Zeptoの戦略転換と急速配送セクターへの戦略的含意*
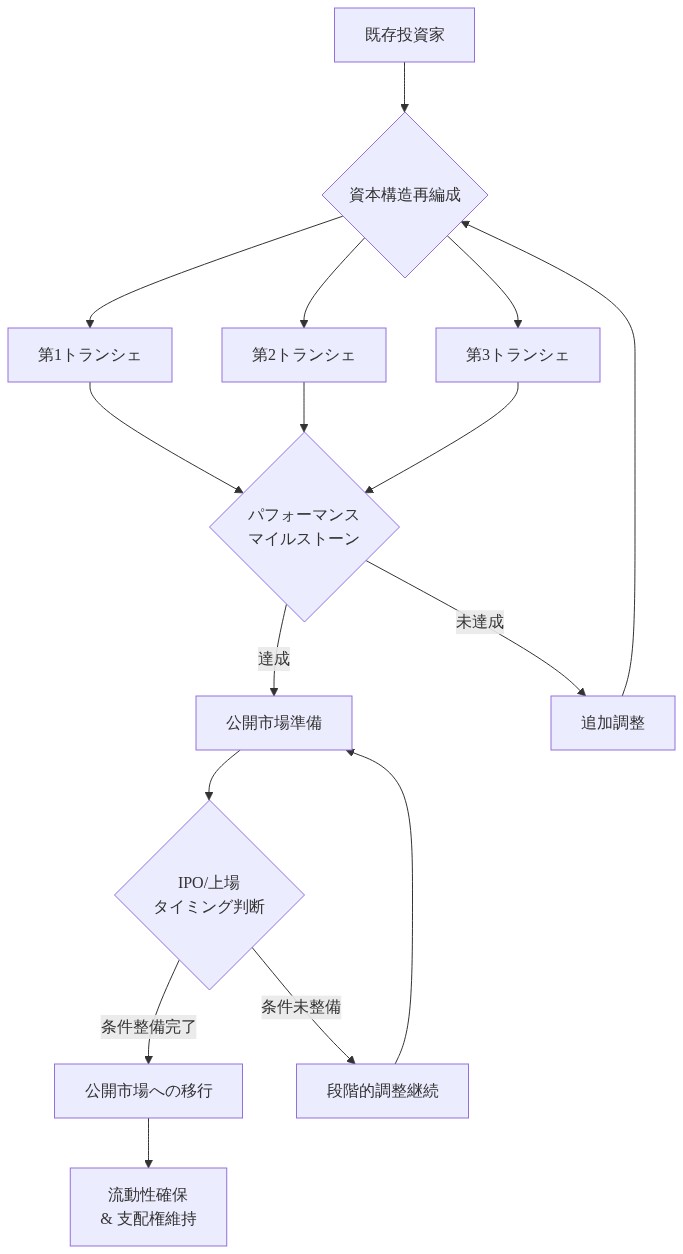
- 図5:段階的資本調達と公開市場移行のロードマップ*