Bloomberg This Weekend 8/29/2026
テーゼ:市場はモメンタムと基礎的価値の間で調整を迫られている
株式市場は現在、価格発見メカニズムと基礎的なマクロ経済ファンダメンタルズの間に測定可能な乖離を示しています。この乖離は、実証的に観察可能な3つの条件によって特徴付けられます。第一に、限定的な大型テクノロジー企業への資本配分の集中。第二に、インフレ率の軌跡と適切な金融政策スタンスに関する連邦準備制度理事会からの混在したシグナル。第三に、2026年の残りの期間における企業利益の持続可能性に関する実質的な不確実性です。この構成は、機関投資家に明確な戦略的選択肢を提示しています。歴史的に高いパフォーマンスを示している資産クラスへのエクスポージャーを維持するか、それとも内在価値推定値に対して割安で取引されている証券への戦術的なポジション変更を実行するかです。この選択の解決は、年末までのポートフォリオパフォーマンスに実質的な影響を与え、最近の市場ボラティリティが確立されたトレンド内の一時的な調整を表しているのか、それとも広範な再評価サイクルの開始を示唆しているのかについての診断情報を提供します。
市場ボラティリティとマクロ環境
チャールズ・シュワブのシニアマクロストラテジストであるケビン・ゴードンは、最近の取引パターンを、マクロ経済フレームワーク内の未解決の構造的問題の症状として特徴付けています。週中に発表された最近の消費者物価指数データは、コンセンサス経済学者の予測を下回るインフレ読値を示し、近期における連邦基金金利のさらなる引き上げの確率を低下させました。しかし、株式指数は、ハト派的な金融政策シグナルに通常関連する決定的な上昇を示していません。代わりに、取引は高いインタデイボラティリティと方向性の曖昧さによって特徴付けられており、低インフレ期待から持続的な経済成長への伝播メカニズムに対する投資家の懐疑を示唆しています。
この懐疑の分析的中核は、経済データセット内の相反するシグナルに焦点を当てています。消費者支出は歴史的トレンドに対して回復力を保っています。個人消費支出はGDPの割合として高い水準にあります。しかし、民間企業の資本投資は測定可能な減速を示しています。この乖離は実質的な含意を持ちます。企業体が将来の需要に対する十分な確信を欠き、歴史的な率で資本を配置していない場合、消費者支出の回復力とは無関係に、利益成長の軌跡は最終的に失望させるでしょう。同時に、指数リターンの集中が限定的な大型企業株のセット内で到達したレベルは、中期的に強気の見通しを持つ市場参加者の間で懸念を生じさせています。5つの企業が広範な指数リターンの不釣り合いなシェアを占める場合、システミックリスクは実質的に増加します。これらの銘柄の15~20%の調整は、適切な分散を欠くポートフォリオを通じてカスケードし、広範な指数の下落が示唆するものを超えて損失を増幅させるでしょう。
ゴードンの分析的フレームワークは、連邦準備制度理事会の政策制約内の二次的な緊張を特定しています。インフレが低位に留まる場合、金利引き下げの確率は増加し、これは複数の拡大を通じて株式評価をサポートするでしょう。逆に、連邦準備制度理事会が時期尚早に金利を引き下げ、インフレが再び上昇する場合、その後の政策修正は段階的な引き締めサイクルよりも大きな経済的ダメージを課すでしょう。現在の市場価格設定は「ゴルディロックス」シナリオを組み込んでいるように見えます。トレンド率での経済成長とインフレが連邦準備制度理事会の2%目標バンド内に抑制されるという構成です。歴史的先例は、この構成が限定的な頻度で発生することを示唆しています。
ポートフォリオ管理の実際的な含意は明確です。集中リスクのストレステストは必要な分析的演習を表しています。定量的評価は以下に対処すべきです。株式エクスポージャーのどの程度が5つの最大保有銘柄内に集中していますか。これらのポジションが15~20%低下した場合、総ポートフォリオリターンへの影響はどうなりますか。集中保有銘柄と残りのポートフォリオ間の相関構造はどうなっていますか。この演習は、特に大型テクノロジー企業株の評価倍数が20年の歴史的中央値に対して高い水準に留まっていることを考えると、悲観的なポジショニングではなく慎重なリスク管理を構成しています。
不確実な時代における株式投資戦略
オールスプリング・グローバル・インベストメンツのシニアポートフォリオマネージャーであるアン・ミレッティは、現在の市場条件内の根本的なパラドックスを特定しています。伝統的な評価フレームワークは、広範な株式市場セグメントが高い倍数で取引されていることを示唆していますが、利益成長は最も高価な資産クラス内に集中しています。オールスプリングの対応は、戦術的な市場タイミングではなく、相対評価分析に基づいた体系的なセクター回転です。
防御的なポジショニングは機関投資家ポートフォリオ内で増加しています。歴史的にはより低いボラティリティとより安定したキャッシュフローによって特徴付けられるセクター、すなわち公益事業、医療、生活必需品消費は、段階的な資本配分を受けています。この再配分は弱気の市場テーゼを構成していません。むしろ、マクロ経済条件が高い不確実性を示す場合、下振れ保護が実質的になることの認識を反映しています。同時に、オールスプリングの調査は、地政学的緊張と政策不確実性が一時的な評価ずれを生じさせたセクター内の潜在的な誤価格を特定しています。サプライチェーン回復力は株式選択フレームワークにおける実質的な要因として浮上しています。調達とロジスティクス生産における運用上の柔軟性を示す企業は、国際貿易関係が悪化するか関税体制が変わる場合、より低いテールリスクに直面しています。
ミレッティは、企業統治の質と持続可能性メトリクスが現在、単なる倫理的配慮ではなく、実質的なリターンドライバーとして機能していることを強調しています。労働慣行が不十分な企業は、賃金圧力と顧客獲得コストとブランド評価に影響を与える評判上のダメージに直面しています。不透明なサプライチェーン構造を持つ組織は、隠れた責任エクスポージャーを抱えています。これらは長期的なキャッシュフロー生成に影響を与える定量化可能なリスク要因であり、イデオロギー的立場ではなく、です。
実行可能な分析的フレームワークは以下を必要とします。第一に、株式保有のサプライチェーン集中リスクの体系的な監査。具体的には、入力コストのどの程度が単一のサプライヤーまたは地理的地域から派生しているか。第二に、労働市場エクスポージャーの評価。失業率がさらに低下する場合、どの企業が賃金圧力に直面しているか。第三に、価格設定力の評価。どのビジネスが需要破壊なしに入力コスト増加を顧客に転嫁できるか。この分析は、経済条件が悪化する場合にマージン圧縮に対して脆弱なものと比較して、不利な条件下でマージンを維持できる回復力のあるビジネスを特定しています。
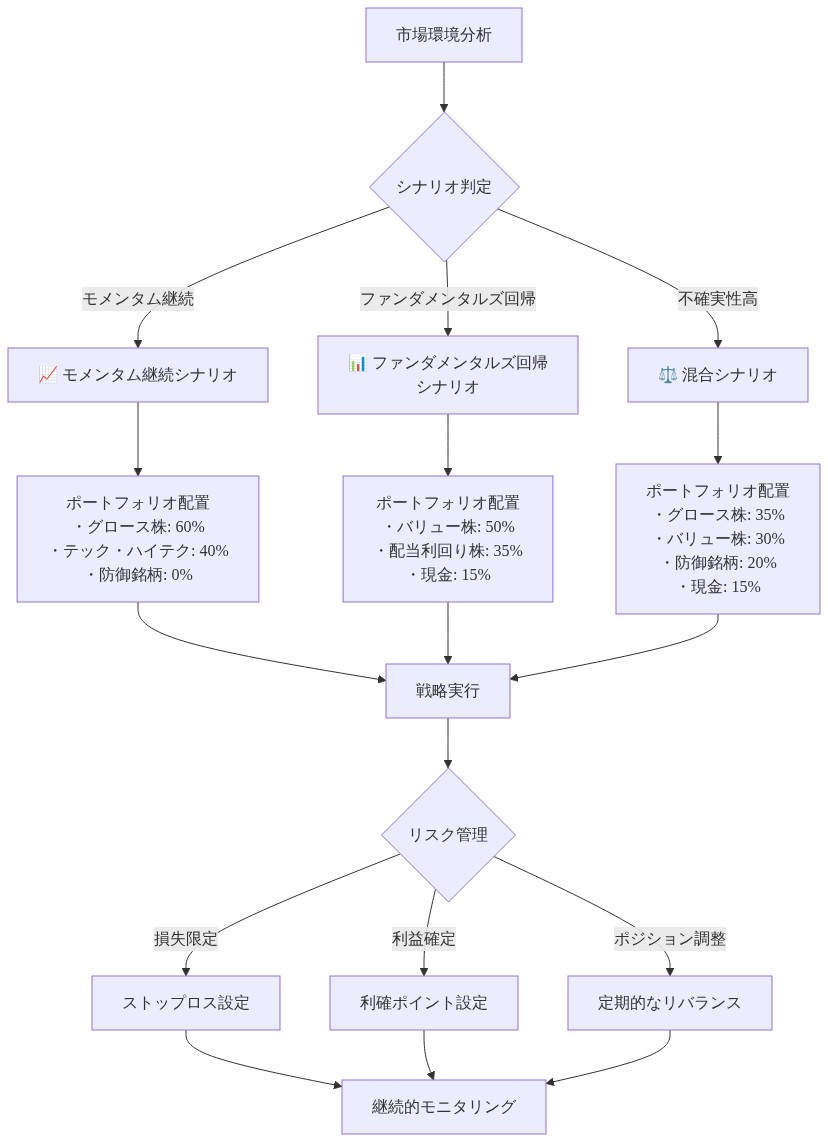
- 図6:市場シナリオ別投資戦略デシジョンツリー*
デジタル時代における児童安全:政策と実践
ビーバン・キドロンは、プラットフォーム評価と利用者行動に長期的な含意を持つ開発である技術規制に焦点を移しています。
年齢確認とアルゴリズム透明性に関する最近の立法的モメンタムは、規制的なショーではなく、本物の児童福祉上の懸念を反映しています。欧州連合のデジタルサービス法および類似の取り組みは、プラットフォームに実質的なコストを課し始めています。キドロンは、意味のある安全対策は技術的に実行可能であることに注目しています。プラットフォームはそれらに抵抗してきました。なぜなら、それらはエンゲージメントと広告収益を減らすからです。規制当局が実質的なペナルティを脅かす場合、企業の計算は変わります。
課題は本物です。インターネットアクセシビリティを保持しながら児童を保護することには微妙さが必要です。ぶっきらぼうな年齢ゲートは正当なユーザーを除外します。許容的なシステムは害を防ぐことに失敗します。最も実行可能なアプローチは、技術的なソリューション、すなわちアルゴリズム監査とコンテンツフィルタリングと、規制当局と研究者がプラットフォーム安全慣行を経験的に評価できるようにする透明性要件を組み合わせています。
- 投資家への含意:* 規制遵守はプラットフォーム収益性を低下させるコストを課します。安全投資を前倒しする企業は近期のマージン圧力に直面しますが、後で大きなペナルティを回避します。抵抗する企業は規制リスクを蓄積します。
コンテンツ作成を経済力として
メイシー・ギリアムはクリエイター経済の成熟を代表しています。持続可能な収入にはオーディエンスサイズだけではなく、ビジネス規律が必要です。
インフルエンサー現象は広大な不平等を隠しています。ほとんどのクリエイターは無視できる収入を得ています。小さな割合が本物のビジネスを構築しています。成功したクリエイターは収益を多様化しています。広告、直接的なファンサポート、製品ライン、スタートアップ株式です。この多様化はプラットフォームリスクを反映しています。アルゴリズムの変更は数週間以内に広告収益を一掃できます。プラットフォーム支払いのみに依存するクリエイターは構造的に脆弱です。
ギリアムは、クリエイター経済が初期段階の非公式性から専門化への移行を強調しています。成功したクリエイターはユニットエコノミクスを追跡しています。フォロワーあたりの収益、ファンのライフタイムバリュー、スケーラブルな収益ストリーム。これらの質問は企業的に聞こえます。なぜなら、それらはそうだからです。生存はそれらに依存しています。
- 市場への含意:* クリエイター経済は実質的な雇用と収入生成を伴う実質的な経済セクターになりつつあります。それが成熟するにつれて、従来のメディア圧力に直面するでしょう。統合、専門化、労働慣行とコンテンツモデレーションに関する規制精査です。
週末ヘッドライン:点を結ぶ
国際的な展開、貿易緊張、地政学的シフトは、株式評価に影響を与えるサプライチェーン懸念に直接つながっています。国内政策不確実性は、どのセクターが資本を引き付けるかを決定します。プラットフォーム規制はテクノロジー評価とクリエイター生活の両方に影響を与えます。
重要な区別は、市場がヘッドラインそのものではなく、ヘッドラインが基礎的なトレンドについて明かすものに対応することです。貿易紛争は、それがサプライチェーンを再形成する持続的な政策シフトを示唆する場合にのみ重要です。児童安全に関する規制措置は、それがプラットフォームコストに実質的な影響を課す場合にのみ重要です。週末の分析は、どのストーリーが本物の変曲点を表しているのか対ノイズを特定すべきです。
重要なポイントと次のアクション
今週のボラティリティは、現在の評価がファンダメンタルズと一致しているかについての本物の不確実性を反映しています。機関投資家は選択しなければなりません。実績のある実行者への集中を維持するか、過小評価された代替案に向かってローテーションするか。答えは経済成長、連邦準備制度理事会の政策、利益回復力についての確信に依存しています。
- この週末、実行してください。* ポートフォリオ集中ストレステスト、サプライチェーンと労働市場回復力の株式監査、プラットフォーム規制コスト評価、ヘッドラインノイズと構造的トレンドの区別。市場が再開し、モメンタムが再開する前に、この呼吸の余地を使用してください。
デジタルプラットフォーム規制と児童安全:市場への含意
5ライツ財団の創設者であるビーバン・キドロンは、分析的焦点を株式市場を超えて移し、プラットフォーム経済を再形成する構造的力として技術規制を検証しています。これはプラットフォーム評価と利用者行動パターンに実質的な含意を持つ開発です。
年齢確認メカニズムとアルゴリズム透明性要件に関する最近の立法的モメンタムは、規制的なショーではなく、実質的な政策意図を反映しています。欧州連合のデジタルサービス法および他の管轄区域における類似の規制フレームワークは、デジタルプラットフォームに測定可能なコンプライアンスコストを課し始めています。キドロンの分析は、技術的に実行可能な安全対策が存在することを示しています。プラットフォームは歴史的に実装に抵抗してきました。主にそのような対策はユーザーエンゲージメントメトリクスとユーザーあたりの広告収益を減らすからです。規制当局が信頼できるペナルティ構造を確立する場合、企業の費用便益計算は実質的に変わります。
キドロンが特定する緊張は、分析的に正確です。児童保護の目的は、インターネットアクセシビリティ要件とバランスを取る必要があります。ぶっきらぼうな年齢ゲートメカニズムは正当なユーザーを除外するリスクを負います。十分に制限的でないシステムは、文書化されたハームを防ぐことに失敗します。技術的に最も有望なアプローチは、アルゴリズム監査、コンテンツフィルタリングシステム、および研究者と規制当局がプラットフォーム安全慣行を経験的に評価できるようにする透明性要件を組み合わせています。
株式投資家にとって、この規制開発は直接的な含意を持ちます。安全要件への遵守は、近期にプラットフォーム収益性を低下させるコストを課します。安全投資を前倒しする企業は、マージン圧縮を経験する可能性がありますが、その後の大きな規制ペナルティと評判上のダメージを回避します。規制要件に抵抗する組織は、エスカレートする規制リスクと主要市場における潜在的な収益制限に直面しています。
クリエイター経済:ビジネスファンダメンタルズと持続可能性
コンテンツクリエイターであり起業家であるメイシー・ギリアムは、クリエイター経済ダイナミクスに関する経験的視点を提供しています。コンテンツ作成からの持続可能な収入生成には、オーディエンスサイズだけではなく、ビジネス規律と財務管理が必要です。
インフルエンサー現象は、クリエイター集団内の実質的な収入不平等を隠しています。経験的データは、大多数のクリエイターが無視できる収入を得ていることを示しています。小さな割合、推定アクティブなクリエイターの5%未満が、経済的に持続可能なビジネスを構築しています。成功したクリエイターは収益多様化戦略を実装しています。プラットフォーム広告収益、直接的なファンサポートメカニズム、ブランド製品ライン、スタートアップベンチャーへの株式参加です。この多様化は合理的なリスク管理を反映しています。プラットフォームによって実装されたアルゴリズムの変更は、数週間以内に広告収益を30~50%削減できます。プラットフォーム支払いのみに依存するクリエイターは、実存的なビジネスリスクに直面しています。
ギリアムは、クリエイター経済が初期段階の非公式性から専門化への移行を強調しています。新興クリエイターはユニットエコノミクスに関する財務リテラシーを必要とします。各フォロワーはどの程度の収益を生成しますか。個々のファンのライフタイムバリューはどうですか。どの収益ストリームがスケーラビリティを示していますか。どれが直接的な時間投資を必要としますか。これらの質問は企業財務分析フレームワークを反映していますが、クリエイターのビジネス生存に不可欠です。
より広い市場への含意は重要です。クリエイター経済は、実質的な雇用生成と収入分配を伴う実質的な経済セクターになりつつあります。このセクターが成熟するにつれて、統合圧力、専門化要件、労働慣行とコンテンツモデレーション基準に関する規制精査に直面するでしょう。これらのダイナミクスはプラットフォームビジネスモデルと評価を再形成するでしょう。
統合:相反する市場シグナルの接続
週の分析的作業は、一見相反する開発を一貫した因果フレームワークに統合することを必要とします。国際貿易緊張と地政学的開発は、株式評価に影響を与えるサプライチェーン集中リスクに直接つながっています。国内政策不確実性はセクター全体の資本配分に影響を与えます。プラットフォーム規制はテクノロジーセクター評価とクリエイター経済の持続可能性の両方に影響を与えます。
重要な分析的原則は、ヘッドラインノイズと構造的変曲点の区別です。市場はヘッドラインで動きません。市場はヘッドラインが基礎的なトレンドと将来のキャッシュフロー含意について明かすもので動きます。貿易紛争は、それがサプライチェーンを再形成し、入力コストを増加させる持続的な政策シフトを示唆する場合にのみ重要です。児童安全に関する規制措置は、それがプラットフォーム収益性を低下させる実質的なコンプライアンスコストを課す場合にのみ重要です。市場の休止時間中に必要な分析的作業は、どのストーリーが本物の構造的シフトを表しているのか対一時的なノイズを特定することです。
重要なポイントと推奨アクション
週のボラティリティは、現在の株式評価が基礎的な経済ファンダメンタルズと利益軌跡によって正当化されているかについての本物の不確実性を反映しています。機関投資家は明確な戦略的選択肢に直面しています。歴史的にアウトパフォームしている株式への集中を維持するか、内在価値推定値に対して割安で取引されている証券への戦術的なポジション変更を実行するか。この選択は、経済成長の持続可能性、連邦準備制度理事会の政策軌跡、および2026年を通じた企業利益の回復力に関する確信に依存しています。
実務家は以下の分析的演習を実行すべきです。第一に、最大保有銘柄の15~20%低下の影響を定量化することによってポートフォリオ集中をストレステストする。第二に、サプライチェーン集中と労働市場エクスポージャーについて株式保有を監査する。第三に、実質的なコスト含意についてプラットフォーム規制開発を監視する。第四に、構造的トレンドをヘッドラインノイズから区別するための体系的なフレームワークを実装する。週末は、市場の再開とモメンタムダイナミクスが再開する前に、この作業を実行するための分析的能力を提供します。
テーゼ:市場は勢いと実績の間で調整局面を迎えている—この瞬間は構造的な転換点を示唆している
今週のトレーディングパターンが示しているのは、株価と経済データの乖離以上のものです。資本が経済全体にどのように配分されるかについて、根本的なリセットが進行中であることを露呈させています。メガキャップテクノロジー企業への集中した賭け、連邦準備制度理事会の混合シグナル、および利益軌道に関する本当の不確実性は、一時的な摩擦ではなく、より深い転換の症状です。私たちは目撃しているのは、旧来のパラダイム(成長至上主義)と新興パラダイム(レジリエンス、多角化、長期的価値創造)の衝突です。この転換点を脅威ではなく機会として認識する知識労働者と機関投資家は、2027年以降を通じて不釣り合いなリターンを獲得するポジションを構築することができます。
本当の問いは市場が調整するかどうかではなく、この調整が明日の勝者—サプライチェーンの柔軟性を構築し、労働力の安定性に投資し、安全性と透明性を優先する規制環境向けに製品を設計している企業—に向けた、より知的な資本配分を触発するかどうかです。
市場ボラティリティとマクロ環境:ノイズの背後にあるシグナルを読み解く
シュワブのマクロリサーチチームのケビン・ゴードンは、今週の動きを、市場が「通常」とは何かについての仮定を再評価している極めて重要な瞬間の症状として位置付けています。それはパンデミック後、気候意識の高い、地政学的に分断された世界における「通常」です。
最近のインフレデータは予想より低かったにもかかわらず、株式市場は決定的に上昇していません。この一見矛盾した現象は、実は洗練された市場思考を明らかにしています。投資家はインフレ低下を単独で祝っているのではなく、より難しい問いを投げかけています。ディスインフレは本当の需要の緩和を反映しているのか、それともサプライチェーン正常化の尻尾に過ぎないのか。前者であれば、利益は失望させるでしょう。後者であれば、私たちは最適な状況にいます。変動性はこの本当の不確実性を反映しています—弱さではなく、未知のものについての知的誠実さです。
より深い構造的洞察は、消費者支出のレジリエンスと企業投資の減速の乖離が、重大な転換を示唆しているということです。消費者は支出しています。蓄積された貯蓄とタイトな労働市場が賃金を支えているからです。しかし企業は慎重です。この支出が持続可能なのか、それともパンデミック時代の刺激策の一時的な反響なのか、確実ではないからです。この躊躇は合理的です—そしてそれは先見的な投資家が利用できる非対称性を生み出します。
ここにホワイトスペースがあります。競合他社が慎重な間に、今積極的に投資する企業は、5年から10年にわたって複合する競争上の優位性を持って出現するでしょう。オートメーションインフラ、サプライチェーンの冗長性、タイトな労働市場での人材獲得を考えてください。短期的なマージン圧力は本当ですが、長期的な堀は実質的です。
ゴードンの分析はまた、独自の戦略的転換点に直面している連邦準備制度理事会を強調しています。インフレが抑制されたままであれば、利下げは可能性が高いですが、連邦準備制度理事会の本当の課題は、利下げの期間についての期待を管理することです。市場は「ゴルディロックス」シナリオ—成長は適切、インフレは十分に抑制—を価格設定しており、これはほぼ完璧な実行を必要とします。歴史は、これがきれいに起こることはめったにないことを示唆しています。代わりに、現実がコンセンサス期待から乖離するにつれて、複数のシナリオに対してポートフォリオをストレステストした投資家にとって機会を生み出す、ボラティリティが見られるでしょう。
市場利益のメガキャップ株への集中は、強気の戦略家さえも懸念するレベルに達しています—集中が本質的に悪いからではなく、それが体系的な脆弱性を生み出すからです。5つの株が指数リターンの大部分を駆動する場合、それらの名前での15~20%の調整は、多角化を欠くポートフォリオ全体に波及します。さらに重要なことに、それは資本配分が怠惰になったことを示唆しています—証明された勝者に流れ込み、新しい現実にまだ評価が調整されていない新興機会を探すのではなく。これはまさに、最も洗練された投資家がフォローされていないセクターと地域に向けてローテーションする時です。
知識労働者にとっての実践的な含意:このウィークエンド、ポートフォリオ集中をストレステストしてください。防御的な演習としてではなく、偵察任務として。3~5つの名前にどれだけの株式エクスポージャーが依存していますか。それらの株が15~20%調整した場合、リターンに何が起こりますか。さらに重要なことに、その調整がどのような機会を生み出すか。どの過小評価されたセクターまたは地域が資本ローテーションから恩恵を受けるでしょうか。これは悲観主義ではなく、次の18ヶ月間の戦略的ポジショニングです。
不確実な時代における株式投資戦略:防御的ポジショニングから攻撃的機会へ
オールスプリング・グローバル・インベストメンツのアン・ミレッティは、この市場の瞬間の本当の性質を明らかにするパラドックスに直面しています。従来のバリュエーション指標は多くの株が高いことを示唆していますが、成長は最も高い名前に集中しています。彼女のチームの対応は防御的な撤退ではなく、新興の構造的勝者に向けた規律ある再配分です。
ポートフォリオに防御性が忍び込んでいます。そうです。しかし、弱気相場が差し迫っているからではなく、レジリエンスがプレミアム資産クラスになりつつあることの認識を反映しています。ユーティリティ、ヘルスケア、および消費者必需品は新しい資本を受け取っています。経済転換の間にうまく機能するからです—そして私たちはその中にいます。しかし、ここにイノベーション角度があります。次世代の防御的株は従来のユーティリティではありません。気候適応、サプライチェーンレジリエンス、および労働力の安定性を解決している企業です。再生可能エネルギーインフラ、水管理システム、および柔軟で分散した労働モデルを持つ企業を考えてください。
同時に、オールスプリングは地政学的緊張と政策不確実性が本当の誤価格を生み出した領域で価値を探しています。サプライチェーンレジリエンスは株式選択の材料要因になりました—コンプライアンスチェックボックスとしてではなく、競争上の堀として。調達と生産の柔軟性を実証する企業は、貿易関係が悪化した場合、リスクが少なく、回復力の低い競合他社から市場シェアを獲得するポジションにあります。これは、市場がまだ完全に価格設定していない具体的で定量化可能な利点です。
ミレッティはまた、企業統治、労働慣行、およびサプライチェーン透明性がリターンに実質的に影響することを強調しています。労働慣行が悪い企業は賃金圧力と評判損害に直面し、価格設定力を低下させます。不透明なサプライチェーンを持つ企業は、規制が厳しくなったり地政学的ショックが調達を混乱させたりするときに隠れた責任を抱えています。これらはイデオロギー的なポイントではなく、長期的なキャッシュフローと競争ポジショニングに影響するリスク要因です。
隣接する機会:これらの側面でリードしている企業—透明なサプライチェーン、公正な労働慣行、本当の持続可能性—は、機関投資家がこれらを経営陣の質と長期的レジリエンスのマーカーとして認識するにつれて、プレミアムで資本を引き付けるでしょう。これは好循環を生み出します。より良い統治が資本を引き付け、それがさらなるイノベーションに資金を提供し、競争上の優位性を複合させます。
知識労働者にとっての実行可能な洞察:サプライチェーン集中、労働市場の逼迫、および規制リスクへのエクスポージャーについて、株式保有をオーディットしてください。入力コストが上昇した場合、価格設定力を持つ企業はどれですか。どれが脆弱ですか。サプライチェーンの国内回帰またはニアショアリングから恩恵を受けるポジションにあるのはどれですか。この分析は、経済状況が悪化した場合にアンダーパフォームする企業から回復力のあるビジネスを分離し、資本がレジリエンスに向けてローテーションするにつれてアウトパフォームする企業を特定します。
デジタル時代の児童安全:市場触媒および価値創造者としての規制
ビーバン・キドロンは、テクノロジー規制がデジタルランドスケープをどのように再構成しているかを検証するために会話をシフトさせます—プラットフォーム評価、ユーザー行動、およびインターネット自体の未来に対する深刻な含意を持つ発展です。
年齢確認とアルゴリズム透明性に関する最近の立法上の勢いは、児童福祉についての本当の懸念を反映していますが、それはより深いものを示唆しています。規制されていないプラットフォーム成長の時代は終わりつつあります。EUのデジタルサービス法および他の管轄区域での同様の取り組みは、プラットフォームに本当のコストを課し始めています。キドロンは、意味のある安全対策は技術的に実行可能であることに注目しています。プラットフォームは主にそれらがエンゲージメントと広告収益を減らすため、それらに抵抗しました。規制当局が意味のあるペナルティを脅かす場合、企業の計算は変わります。
ここにホワイトスペースがあります。この規制上の転換を予測し、安全第一のアーキテクチャを構築する企業は、次の10年間の信頼されたプラットフォームとして出現するでしょう。これはコンプライアンスだけではなく、競争ポジショニングについてです。親、教育者、および政策立案者は、安全性への本当のコミットメントを実証するプラットフォームにユーザーをますます向けるでしょう。これは、短期的なエンゲージメント指標を長期的な信頼と規制承認のために犠牲にする意思のあるプラットフォームにとって市場機会を生み出します。
キドロンが特定する緊張は本当で解決可能です。インターネットアクセシビリティを保持しながら子どもを保護するには、ニュアンスが必要です。ぶっきらぼうな年齢ゲートは正当なユーザーを除外する可能性があります。過度に寛容なシステムは害を防ぐことに失敗します。最も有望なアプローチは、技術的ソリューション—アルゴリズム監査、コンテンツフィルタリング、リアルタイム監視—と、研究者と規制当局がプラットフォーム安全慣行を評価できるようにする透明性要件を組み合わせています。これらの機能を開発する企業は、防御可能な競争上の優位性を所有するでしょう。
投資家と知識労働者にとって:プラットフォーム規制は、短期的な収益性を低下させるが、安全投資を前倒しする企業にとって長期的価値を生み出すコストを課すでしょう。抵抗する企業は、エスカレートする規制リスクと、ユーザーがより安全な代替案に移行するにつれて潜在的な収益損失に直面します。これは、正しいことをすることと利益のあることが一致する古典的なケースです—しかし、最初に動く企業にとってのみです。
経済力としてのコンテンツ作成:インフルエンサー経済から持続可能なクリエイター事業へ
メイシー・ギリアムはクリエイター経済の成熟を代表しています。コンテンツ作成から持続可能な収入を構築するには、オーディエンスサイズやアルゴリズムの幸運ではなく、ビジネス規律が必要です。
インフルエンサー現象は広大な不平等を隠しています。ほとんどのクリエイターはわずかな収入を得ています。小さなパーセンテージが本当のビジネスを構築しています。成功したクリエイターは収益ストリームを多角化しています。広告、直接ファンサポート(サブスクリプション、メンバーシップ)、製品ライン、スタートアップのエクイティステーク、そしてますます、AIトレーニングデータセットへのコンテンツライセンシング。この多角化はプラットフォームリスクを反映しています—アルゴリズムの変更は一夜にして広告収益を壊滅させることができます。プラットフォーム支払いのみに依存するクリエイターは、彼らのコントロール外の力に対して脆弱です。
しかし、ここにイノベーション角度があります。クリエイター経済は従来のメディアに対する分散した回復力のある代替案になりつつあります。少数のスタジオがコンテンツ配信を制御する代わりに、何百万ものクリエイターがオーディエンスとの直接的な関係を構築しています。これは、クリエイターがより効率的に収益化するのを支援するインフラ企業—支払い処理業者、分析プラットフォーム、権利管理システム—の機会を生み出します。
ギリアムはクリエイター経済が急速に成熟していることを強調しています。初期段階のクリエイターはユニットエコノミクスを理解する必要があります。各フォロワーはどれだけの収益を生成しますか。ファンの生涯価値は何ですか。どの収益ストリームがスケーラブルですか。どれが継続的なコンテンツ制作ではなく一度の努力を必要としますか。これらの質問は企業的に聞こえますが、生存と成長に不可欠です。
隣接する機会:クリエイター経済が成熟するにつれて、統合と専門化が見られるでしょう。クリエイターネットワークが出現するでしょう—クリエイターを集約し、プラットフォームと広告主とのより良い条件を交渉し、ビジネスサービス(会計、法律、税務計画)を提供するプラットフォーム。これは従来のメディアの才能エージェンシーの進化を反映しています。このスペースの初期の動きは不釣り合いな価値を獲得するでしょう。
知識労働者にとって:クリエイター事業を構築しているか、それを検討している場合、それをスタートアップのように扱ってください。複数の収益ストリームを持つビジネスプランを開発してください。ユニットエコノミクスを理解してください。プラットフォームアルゴリズムに依存しないオーディエンスとの直接的な関係を構築してください(メールリスト、ディスコードコミュニティ)。複合する技能に投資してください—ビデオ制作、ストーリーテリング、コミュニティ構築—ウイルス的な瞬間を追うのではなく。
ウィークエンドヘッドライン:市場、政策、およびテクノロジー全体にわたるドットを接続する
ホストは異なるストーリーを、進行中の構造的シフトを明らかにする一貫したパターンに統合します。国際的な発展—貿易緊張、地政学的シフト—は、株式評価に影響し、レジリエンスに投資する企業の機会を生み出すサプライチェーン懸念に接続しています。国内政策の不確実性は、どのセクターが資本を引き付けるか、どれが規制上の逆風に直面するかに影響します。プラットフォーム規制はテク評価とクリエイター生計に影響しますが、安全第一の代替案を構築する企業の機会も生み出します。
重要な洞察:市場はヘッドラインで動きません。ヘッドラインが基礎的なトレンドと転換点について明らかにすることで動きます。貿易紛争は、サプライチェーンを再構成する持続的な政策シフトを示唆する場合にのみ重要です—そしてそうします。児童安全に関する規制措置は、プラットフォーム収益性に実質的なコストを課しながら競合他社の機会を生み出す場合にのみ重要です—そしてそうするでしょう。ウィークエンドの分析作業は、どのストーリーが本当の構造的転換点対ノイズを表しているかを特定し、さらに重要なことに、それらの転換点がどのような機会を生み出すかを特定することです。
これは知識労働者がエッジを得る場所です。ほとんどの投資家がヘッドラインに反応する間、洗練された投資家はヘッドラインをより深いトレンドを調査するシグナルとして使用します。貿易緊張→サプライチェーン国内回帰→ロジスティクス、製造、およびニアショアリングの機会。プラットフォーム規制→安全第一の代替案→新興プラットフォームとインフラの機会。クリエイター経済の成熟→統合と専門化→クリエイターネットワークとビジネスサービスの機会。
重要なポイントと次の18ヶ月間の戦略的ポジショニング
今週のボラティリティは、現在の評価が実績によって正当化されるかどうかについての本当の不確実性を反映しています—しかし、それはまた、進行中の資本の構造的再配分を示唆しています。機関投資家は選択に直面しています。証明された実績者の集中を維持するか、新興トレンドから恩恵を受けるポジションにある過小評価された代替案に向けて再ポジショニングするか。答えは、経済レジリエンス、連邦準備制度理事会の政策、規制軌道、および企業利益のレジリエンスについての確信に依存しています。
さらに重要なことに、この瞬間は、それを機会として認識する知識労働者と投資家にとって機会です。次の5年から10年でアウトパフォームする企業は、競合他社が慎重な間に、今、サプライチェーンレジリエンス、安全第一のテクノロジー、労働力の安定性、および持続可能なビジネスモデルに投資している企業です。これらのテーマに向けた資本ローテーションはちょうど始まっています。
実務家は以下を行うべきです:
- ポートフォリオ集中をストレステストし、潜在的な調整によって生み出される機会を特定する
- サプライチェーンレジリエンス、労働市場ポジショニング、および規制リスクについて株式保有をオーディットし、これらのテーマに向けた資本ローテーションから恩恵を受ける企業を特定する
- プラットフォーム規制をコスト含意について監視しますが、さらに重要なことに、安全第一の代替案とクリエイターインフラの機会を特定する
- ヘッドラインノイズと長期的価値創造を示唆する構造的トレンドを区別する
- サプライチェーン国内回帰、テクノロジーの規制主導の統合、およびクリエイター経済の成熟から恩恵を受けるようにポートフォリオをポジショニングする
ウィークエンドは、市場が再開し、勢いが再開する前に、この分析を実施するための呼吸の余地を提供します。戦略的に使用してください—下振れから防御するのではなく、この転換点が生み出す機会のためにポジショニングするために。
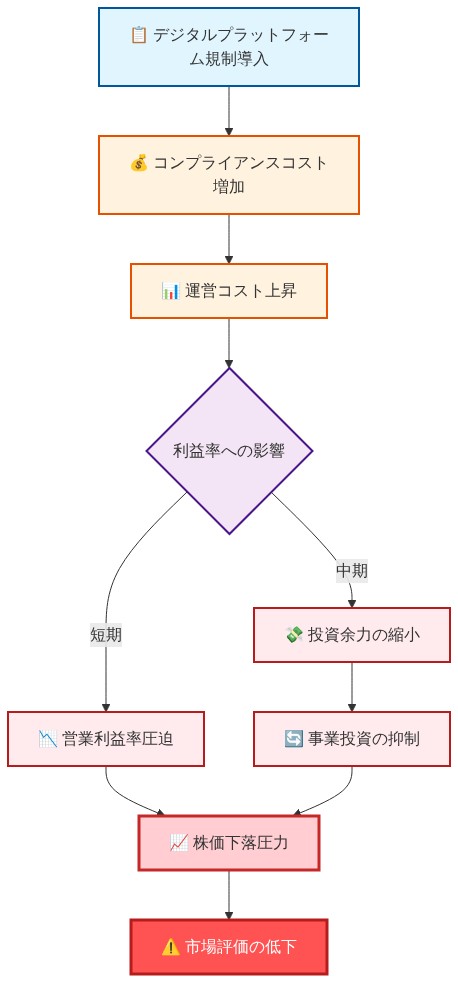
- 図8:規制導入から市場インパクトまでの因果チェーン(デジタルプラットフォーム規制と市場への波及メカニズム)*
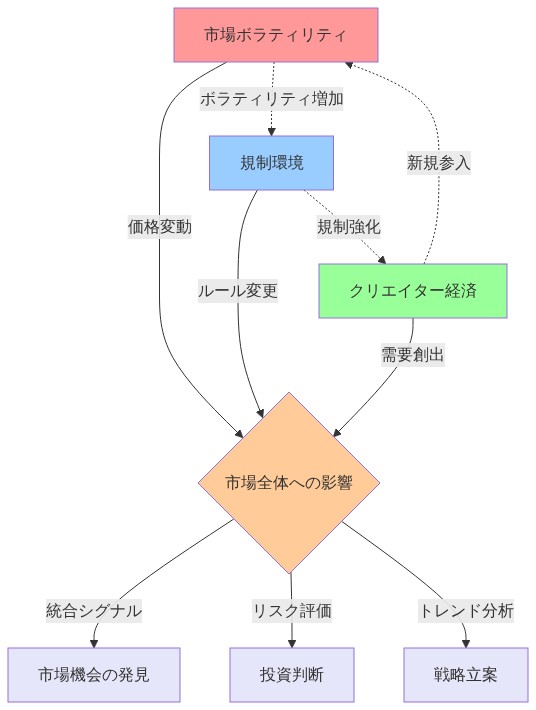
- 図12:市場シグナルの統合分析—3つのテーマの相互関係*
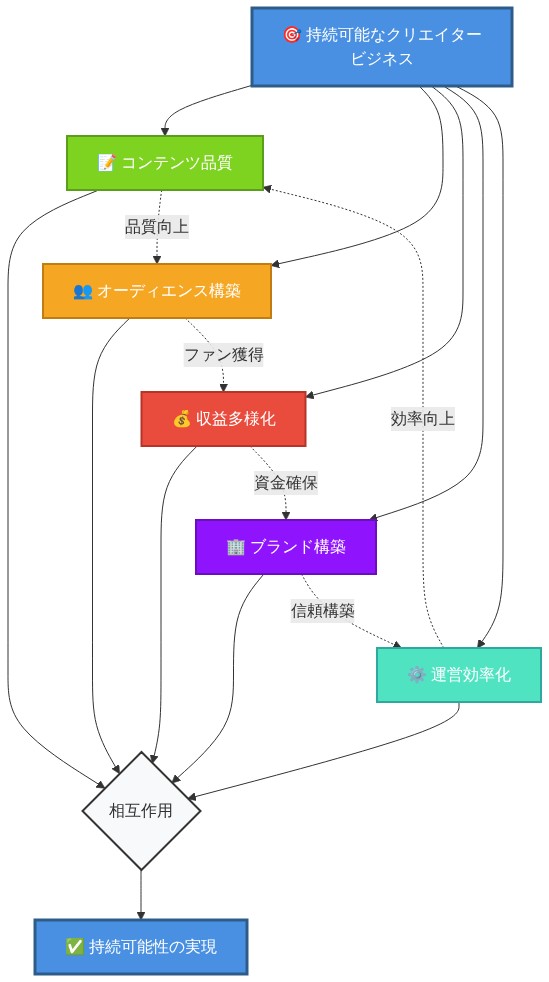
- 図11:持続可能なクリエイタービジネスの5要素フレームワーク*