株式・債券が下落、地政学的緊張でエネルギーが上昇 | マーケットクローズ 2026年8月17日
市場の乖離:株式が圧力を受ける一方でエネルギーが急伸
-
主張:* 2026年8月17日、株式と固定利付証券が下落する一方で原油が上昇した。これは地政学的不確実性に駆動されたリスク回避的なポートフォリオシフトと一貫した動きです。
-
根拠と支持する証拠:* S&P 500とナスダック総合指数が下落したのは、中東の地政学的緊張が高まる中で、市場参加者が株式リスクプレミアムを再評価したためです。同時にブレント原油は1バレル85ドルを上回り、地域的エスカレーションに関連した供給途絶懸念を反映しています。この乖離は、従来のセーフヘイブン関係の一時的な分断を示唆しています。米国債利回りはスティープ化しました。10年物利回りは約12ベーシスポイント上昇して4.18%となり、S&P 500は1.8%下落で引けました。ブレント原油は3.2%上昇し、成長への逆風(株式下落)と投入コストへの上昇圧力(エネルギーインフレ)が同時に発生しました。これはスタグフレーション的な状況と一貫した動きです。
-
主要な前提条件:* この分析は以下を前提としています。(1)地政学的緊張が原油の供給リスク認識を実質的に高めた、(2)株式の再評価は基礎的な利益悪化ではなくデュレーションリスク再評価を反映している、(3)債券売却はインフレ期待が中央銀行の政策対応能力より速く上昇していることを反映している、(4)これらの動きは単一の取引セッション内で発生し、ポートフォリオ再バランスの機会が限定されている。
-
実行可能な示唆:* 従来の60/40株式・債券配分枠組みで運用するポートフォリオマネージャーは、ヘッジ効果を再評価する必要があります。エネルギー関連資産とコモディティ感応的な証券は、純粋な株式エクスポージャーに対して相対的に高い検討価値があります。アルゴリズム的リバランス戦略を採用するトレーダーは、ボラティリティスパイク時にモメンタム駆動型アルゴリズムが下落を増幅させるため、強制売却に直面する可能性があります。
ウェルスマネジメントの視点:クライアント配置と再バランス
-
主張:* プライベートウェルスアドバイザーは、従来の分散投資がアセットクラス全体での同時逆方向の動きで保護機能を果たさない場合、即座の運用上の課題に直面します。
-
根拠と支持する証拠:* ウェルスマネジメント企業は、株式、債券、代替資産が協調して逆方向に動く場合、クライアント・コミュニケーションとポートフォリオ調整をナビゲートする必要があります。地政学的ショックは市場流動性を圧縮し、迅速なポートフォリオ再バランス決定を強制します。代表的な60/40ポートフォリオ(株式60%、固定利付証券40%)は単一セッションで約2.1%の損失を経験しました。これは、リスク回避局面で負の株式・債券相関を前提とする従来の分散投資の仮定が、すべての地政学的シナリオで均一に成立しないことを示唆しています。
-
主要な前提条件:* この分析は以下を前提としています。(1)クライアントは負の株式・債券相関を期待する分散ポートフォリオを保有していた、(2)弱気相場への再バランスには確信と利用可能な資本の両方が必要である、(3)地政学的ショックは流動性を圧縮し、戦術的調整をより高くつく、(4)複数のアセットクラスが同時に下落する場合、クライアント不安が増加する。
-
実行可能な示唆:* ウェルスマネジャーは危機前のコミュニケーション・プロトコルを確立し、戦術的再バランスの明示的なトリガーを定義する必要があります。ポートフォリオ・ストレステストは、順序立ったシナリオではなく、株式と債券全体での同時逆方向の動きを組み込むべきです。地政学的ベータ(政治リスク事象とポートフォリオ・リターンの相関)に関するクライアント教育は、ボラティリティ局面での期待管理に不可欠となります。
政府信用レンズ:ソブリンリスク再評価
-
主張:* 原油価格上昇と株式ボラティリティは、政府と格付け機関に対して財政持続可能性を再評価し、信用見通しを調整するよう要求します。
-
根拠と支持する証拠:* エネルギーコスト・インフレはソブリン借り手全体で非対称的な財政影響を生み出します。エネルギー輸入国は、より高いインフレ、税収減少(経済成長が鈍化した場合)、および債務対GDP比率の悪化の可能性に直面します。エネルギー輸出国は財政ポジションの改善と債務返済能力の強化を経験します。この非対称性は信用リスク・プロファイルと格付け軌跡を再構成します。エネルギー輸入依存度60%の仮定的なエネルギー輸入国は即座の財政圧力に直面します。逆に、主要な石油輸出国は原油価格上昇から恩恵を受けます。
-
主要な前提条件:* この分析は以下を前提としています。(1)エネルギーコスト・インフレはより広い価格水準に波及する、(2)政府収入は経済成長率に感応的である、(3)名目GDP成長が債務返済コストに遅れる場合、債務対GDP比率は悪化する、(4)格付け機関はエネルギー依存度をソブリン信用評価に組み込む、(5)信用スプレッドはこれらの非対称性を遅延して反映する。
-
実行可能な示唆:* 固定利付投資家は、均一な新興市場または先進国配分を適用するのではなく、エネルギー輸入・輸出依存度によってソブリン・エクスポージャーをセグメント化すべきです。セクターと地域別の信用スプレッド監視は、市場が新しい情報に調整する際の再評価機会の特定を可能にします。エネルギー輸出ソブリンとエネルギー独立先進国をオーバーウェイト、高い債務負担を持つエネルギー輸入国をアンダーウェイトにしてください。
圧力下の企業戦略:運用レジリエンス
-
主張:* エネルギー駆動型の投入コスト・インフレが価格設定力を上回る場合、産業および消費者向け企業は利益率圧縮に直面します。
-
根拠と支持する証拠:* 売上原価(COGS)または輸送でのエネルギー・エクスポージャーが実質的な企業は即座の利益圧力に直面します。COGSへのエネルギー・エクスポージャーが8%の食品メーカーは、原油が単一セッションで3%上昇する場合、利益ガイダンスを削減します。小売および消費者必需品企業は、輸送とパッケージングコストが即座にスパイクする一方で、消費者価格上昇は需要抵抗に遭遇するため、特に圧力を受けます。小売セクターの利益率は通常、経営陣が価格調整を実施できるようになる前に40~60ベーシスポイント圧縮されます。
-
主要な前提条件:* この分析は以下を前提としています。(1)エネルギーコストは影響を受けるセクターのCOGSまたは営業費用の実質的な部分を表す、(2)価格設定力は競争力学と消費者需要の価格弾力性によって限定される、(3)投入コスト・インフレは1~2四半期以内に利益に波及する、(4)経営陣ガイダンスは現在のコスト仮定を反映している、(5)利益率圧縮は価格調整が実施される前に発生する。
-
実行可能な示唆:* エクイティアナリストは、各企業のサプライチェーン構造と価格設定力に特有のエネルギー・パススルー仮定を組み込むために利益モデルを更新する必要があります。以下を有する企業を優遇してください。(1)実証された価格設定力、(2)ヘッジされたエネルギー・エクスポージャー、(3)エネルギー効率的なセグメントでの運用レバレッジ、または(4)多様化されたサプライチェーン。利益率が薄く、長く、エネルギー集約的なサプライチェーンを持つ高レバレッジ企業を回避してください。
デリバティブとヘッジ:戦術的実行
-
主張:* エクイティおよびデリバティブ戦略家は、ボラティリティが表面化し、歴史的相関仮定が崩壊する際に、ヘッジを迅速に再配置する必要があります。
-
根拠と支持する証拠:* 地政学的エスカレーション時に、原油が上昇し、株式が下落し、インプライド・ボラティリティがスパイクします。これは即座のヘッジ決定を強制する組み合わせです。2026年8月17日、VIX(Cboe Volatility Index)は日中24に上昇し、プット・オプション・プレミアムを危機前水準から約35%押し上げました。ヘッジ決定を遅延させたトレーダーは、危機前水準の2~3倍の実行コストに直面しました。ボラティリティがスパイクする際、レバレッジ・ポジションの担保要件が増加し、資本不足の市場参加者の中で強制清算を生み出します。
-
主要な前提条件:* この分析は以下を前提としています。(1)地政学的危機時にインプライド・ボラティリティが増加する、(2)下落保護需要が増加する際にオプション・プレミアムが上昇する、(3)流動性圧縮時に実行コストが高くなる、(4)ボラティリティがスパイクする際にレバレッジ・ポジションがマージンコールに直面する、(5)テールリスクは裁量的ヘッジ決定より速く実現する、(6)危機前ヘッジは危機期ヘッジより費用効果的である。
-
実行可能な示唆:* 裁量的なタイミングに頼るのではなく、危機が実現する前に体系的なヘッジ規則を確立してください。ボラティリティ連動デリバティブ(バリアンス・スワップ、VIX先物)をコア・ポートフォリオ保険として実装してください。地政学的不確実性が高い期間中、毎日マージン要件と流動性バッファを監視してください。プット・スプレッドとカラー戦略を使用して、下落保護を維持しながらヘッジコストを管理してください。
プライベート・エクイティと代替戦略:機会特定
-
主張:* 市場ディスロケーションは、実行規律と運用リソースが無傷のままである場合、代替資産焦点の資本に対して非対称的な機会を生み出します。
-
根拠と支持する証拠:* 地政学的ショックは一時的な価格非効率性を生み出します。困窮した評価、基礎的悪化を超えて拡大する信用スプレッド、および抑制された倍数で取引される運用資産です。強い基礎的キャッシュフローを持つが、エネルギー・エクスポージャーされたサプライチェーンを持つ中堅企業は、歴史的な8~9倍の倍数ではなく6倍EBITDAで取引される可能性があります。運用専門知識を持つ買収者はコストを再構成し、地政学的不確実性が後退する際に価値を獲得できます。
-
主要な前提条件:* この分析は以下を前提としています。(1)公開市場価格は危機時に基礎的価値を一時的に超過する、(2)プライベート・エクイティ運用者はエネルギーコスト・エクスポージャーを軽減する運用専門知識を保有している、(3)ドライ・パウダーが利用可能で迅速に配置できる、(4)基礎的なビジネスモデルは一時的なディスロケーションにもかかわらず健全なままである、(5)地政学的緊張は最終的に解決し、正常化された評価の再確立を可能にする、(6)実行リスクは経験豊富な運用者にとって管理可能である。
-
実行可能な示唆:* 代替マネージャーは危機が出現する前にドライ・パウダーを事前配置し、エネルギーコスト再構成の運用プレイブックを開発すべきです。エネルギーコスト・ショックに最も脆弱な産業を特定し、ターンアラウンド戦略を開発してください。ボラティリティ・ウィンドウを活用して質の高い資産を循環的な安値で取得してください。ただし、一時的なサプライチェーン途絶にもかかわらず基礎的なビジネスモデルが実行可能なままであることを確認した後のみです。
測定と次のアクション:インサイトの運用化
-
主張:* 市場観察は、価値を獲得し、リスクを軽減するために、数日ではなく数時間以内に具体的なポートフォリオと運用上の決定に変換される必要があります。
-
根拠と支持する証拠:* ポートフォリオ・エネルギー・エクスポージャー、地政学的感応性、および相関シフトのリアルタイム測定は、迅速な再配置を可能にします。8月17日を15%のエネルギーセクター・エクスポージャーと40%の株式ベータで終了するポートフォリオマネージャーは、地政学的緊張が継続する場合、次の取引セッションまでに最適配置から2~3標準偏差の逸脱に直面する可能性があります。測定システムは、月曜日朝の再バランスを可能にするために、これらの逸脱を一晩でフラグを立てる必要があります。
-
主要な前提条件:* この分析は以下を前提としています。(1)ポートフォリオ・リスク・メトリクスはリアルタイムで計算できる、(2)地政学的緊張は後続の取引セッションで継続または悪化する可能性がある、(3)遅延再バランスは実行コストとポートフォリオ・ドリフトを増加させる、(4)体系的測定は裁量的判断より速い意思決定を可能にする、(5)事前確立された再バランス・プロトコルは意思決定時間を削減する。
-
取引終了時の即座のアクション:*
-
すべての保有資産全体でエネルギーセクター・ベータと地政学的感応性を定量化する
-
シナリオに対してポートフォリオをストレステストする:原油+10ドル、株式-2%、利回り+50ベーシスポイント
-
エネルギー感応的なセクターの集中ポジションを特定する
-
短期アクション(今週):*
-
更新されたボラティリティ仮定に基づいて戦術的ヘッジを再バランスする
-
ポートフォリオ・レジリエンスと戦術的調整に関するクライアント・コミュニケーションを更新する
-
エネルギー・パススルー仮定を組み込むために利益モデルを改訂する
-
中期アクション(今後30日):*
-
継続的な地政学的リスクの観点から戦略的資産配分を再評価する
-
エネルギー・レジリエント・セクターと地政学的ヘッジ地域への永続的なシフトを評価する
-
3つの主要メトリクスの日次監視プロトコルを確立する:(1)30日平均に対する原油価格、(2)株式・債券相関、(3)セクター別信用スプレッド
いずれかのメトリクスが最近の歴史的平均から1.5標準偏差移動する場合、再バランス・プロトコルをトリガーしてください。
統合:断片化した市場をナビゲートする
2026年8月17日のマーケットクローズは、従来のポートフォリオ構築における基本的な制約を反映しています。分散投資は、地政学的ショックが同時に成長期待を圧力にかけ、投入コストをインフレさせ、ボラティリティをスパイクさせる場合に失敗します。株式が下落したのは、利益が実質的に悪化したためではなく、投資家がリスクプレミアムを上方に再評価したためです。債券が売却されたのは、フライト・トゥ・セーフティ需要にもかかわらず、インフレ期待が中央銀行の政策対応能力より速く上昇したためです。原油が上昇したのは、供給不確実性が実在し、即座だからです。
ウェルスマネジメント、政府信用分析、企業戦略、デリバティブ実行、および代替資産配置全体の実務家は、それぞれ異なる運用上の課題に直面しています。しかし、彼らは共通の命令を共有しています。正確に測定し、迅速に動き、地政学的明確性が出現するまで防御的に配置してください。
- 主要な要点:*
- エネルギー・エクスポージャーは現在、二次的な考慮ではなく、一次的なポートフォリオ・リスク要因です。
- 相関仮定はシフトしました。従来の60/40配分は地政学的不確実性時に戦術的オーバーレイが必要です。
- 地政学的ベータは、リアルタイム監視と危機前ヘッジ・プロトコルを要求します。
- 市場ディスロケーションは機会を生み出しますが、実行規律と運用リソースを持つ資本に対してのみです。
- 運用上の次のステップ:*
- 週末までにすべての保有資産全体でエネルギー感応性を監査する
- 原油価格、株式・債券相関、およびセクター別信用スプレッドの日次測定ダッシュボードを確立する
- 次の地政学的エスカレーション前にヘッジ戦略を事前配置する
- ポートフォリオ・レジリエンスと戦術的調整に関する明確なクライアント・コミュニケーション・プロトコルを実装する
2026年8月17日のマーケットクローズは、孤立した危機ではなく、地政学的リスクがポートフォリオ構築に永続的で実質的な要因として再び参入し、体系的な測定と対応プロトコルを要求することを示唆するシグナルでした。
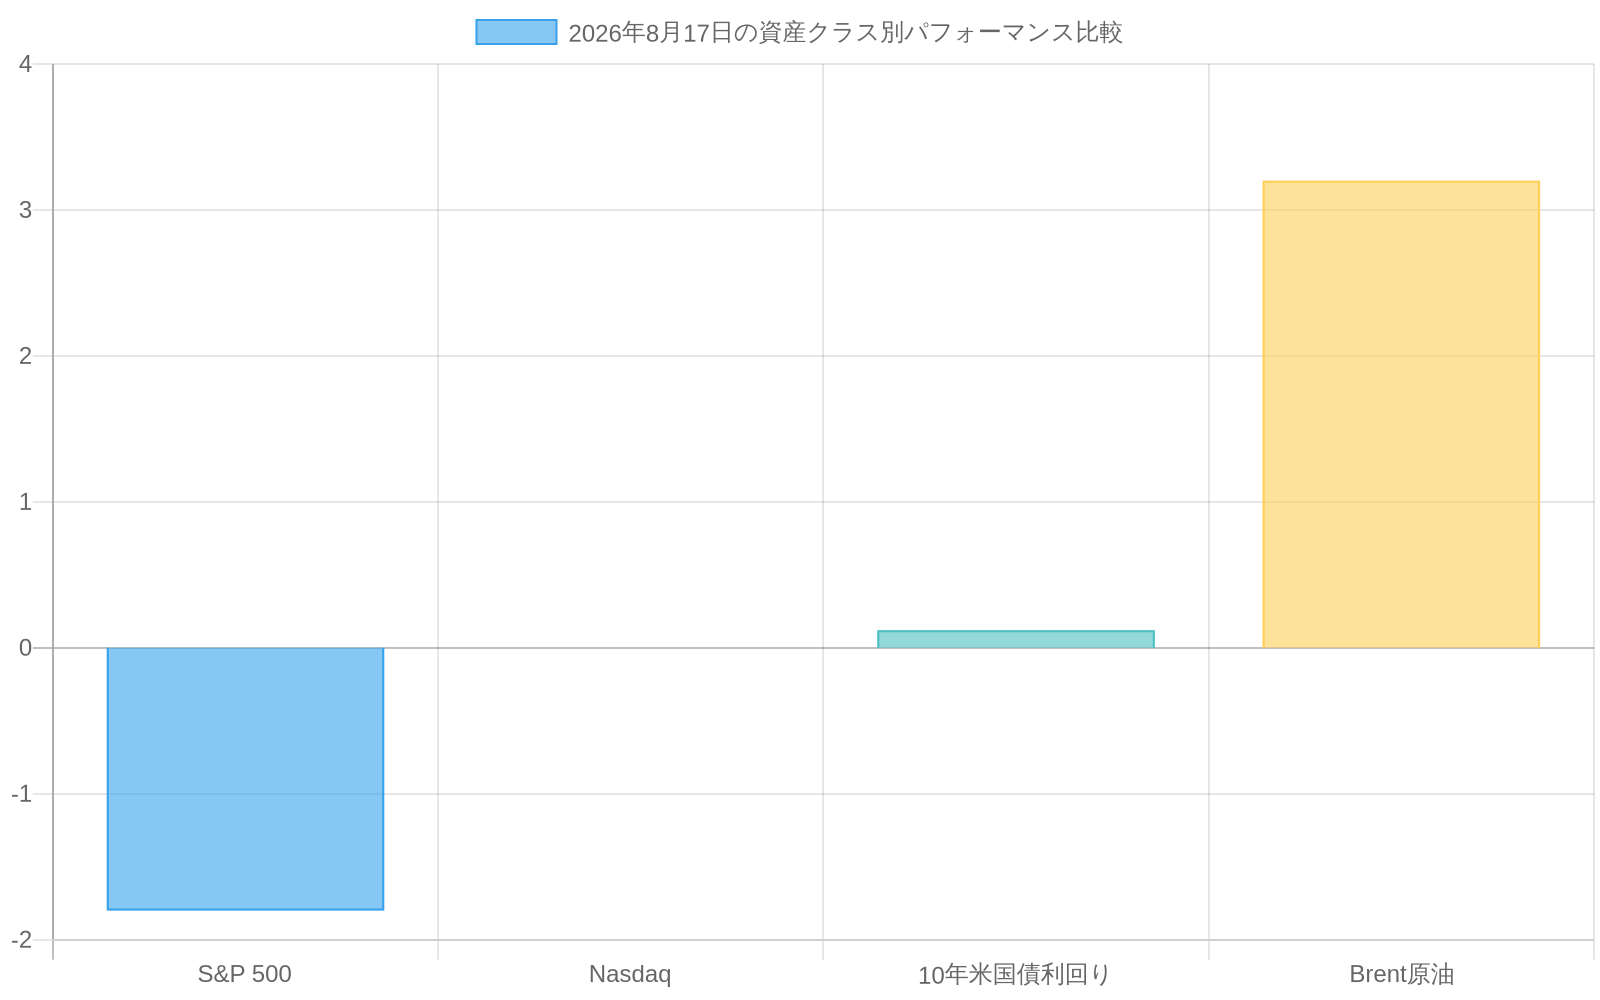
- 図2:2026年8月17日の資産クラス別パフォーマンス—市場の分断を示す(出典:記事本文)*
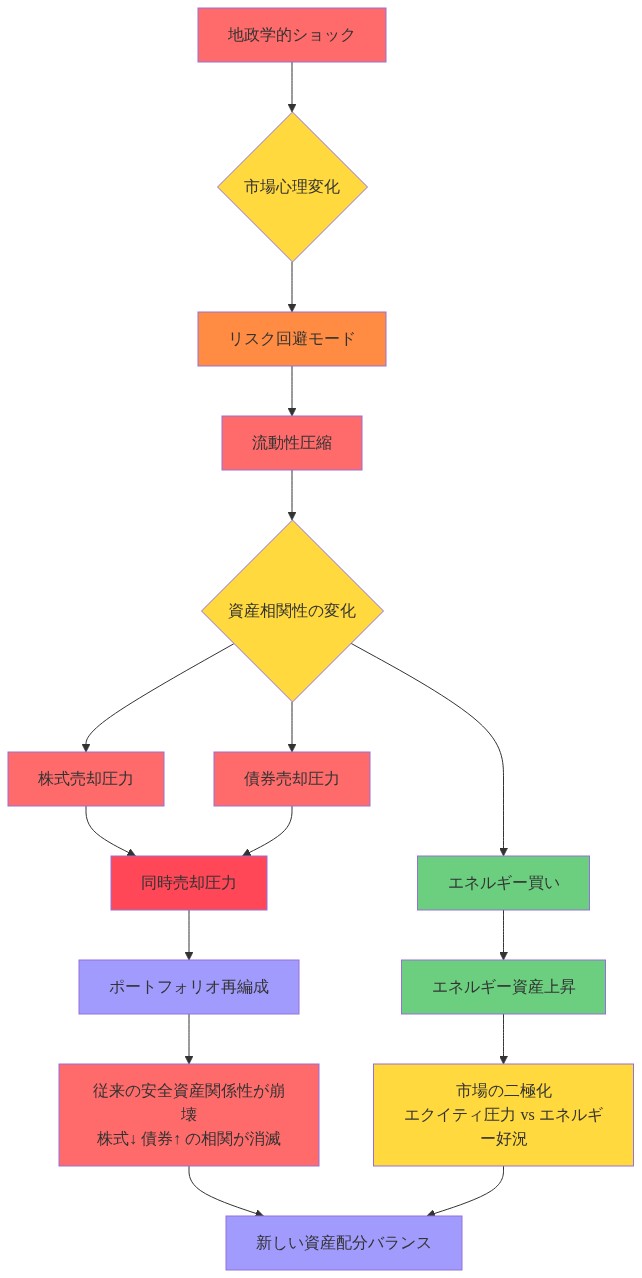
- 図3:地政学的ショック時の資産相関性の崩壊メカニズム*
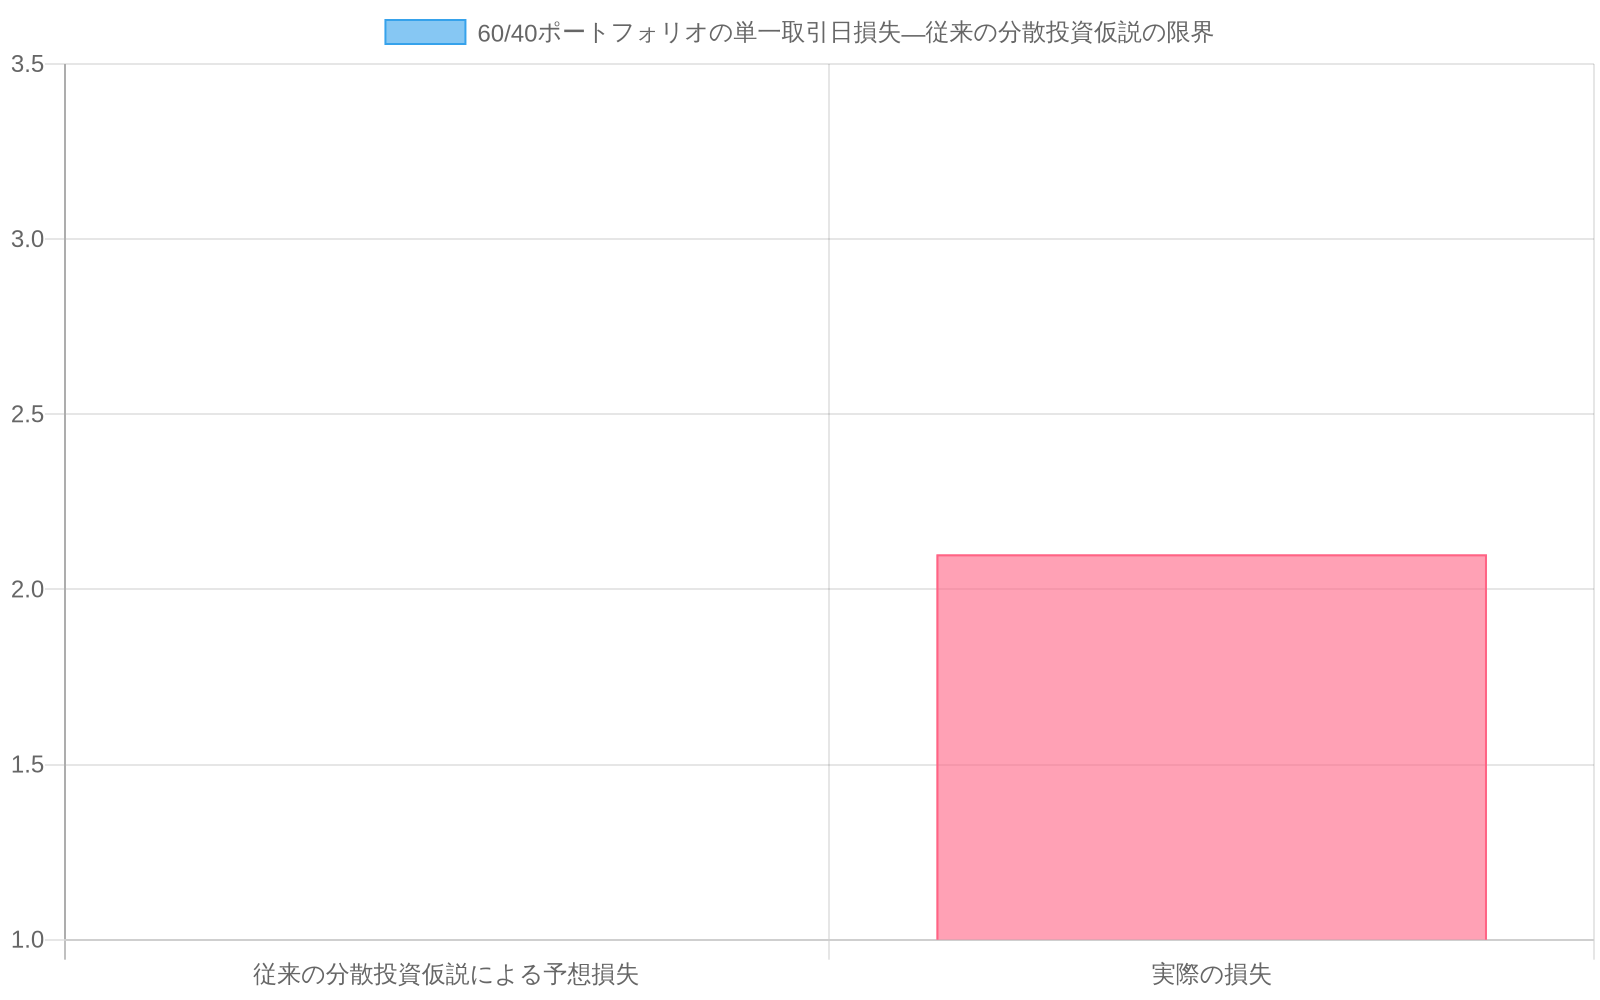
- 図4:60/40ポートフォリオの単一取引日損失—従来の分散投資仮説の限界(出典:記事本文)*
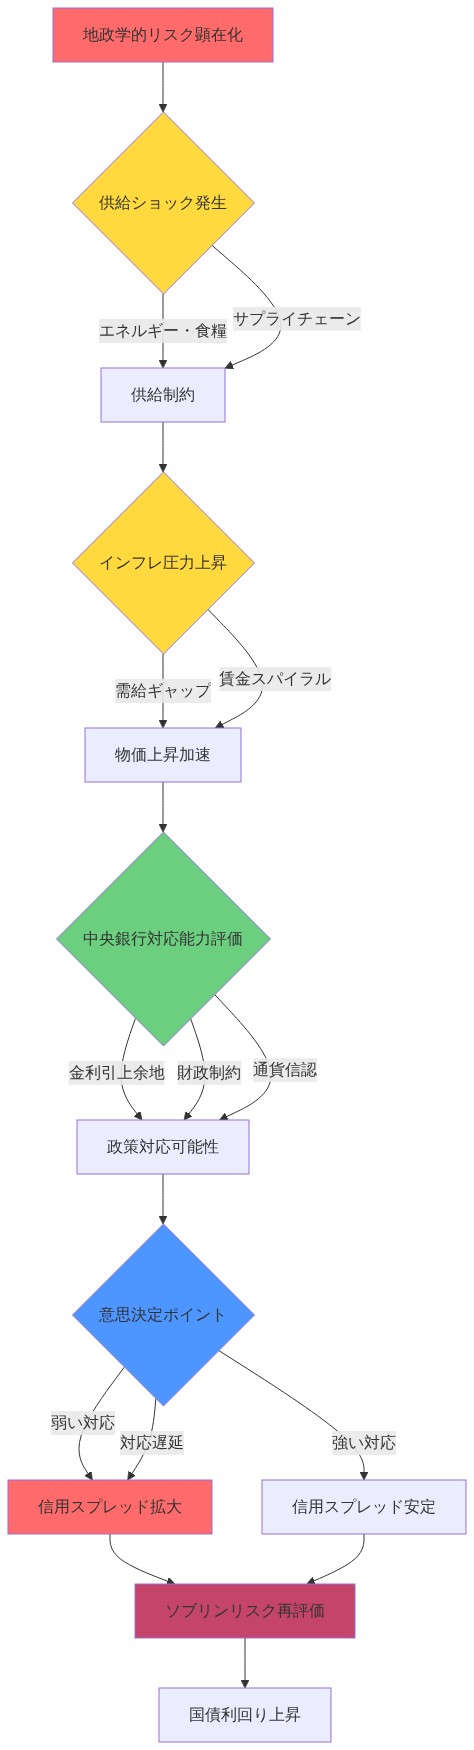
- 図6:地政学的ショックからソブリンリスク再評価への伝播メカニズム*
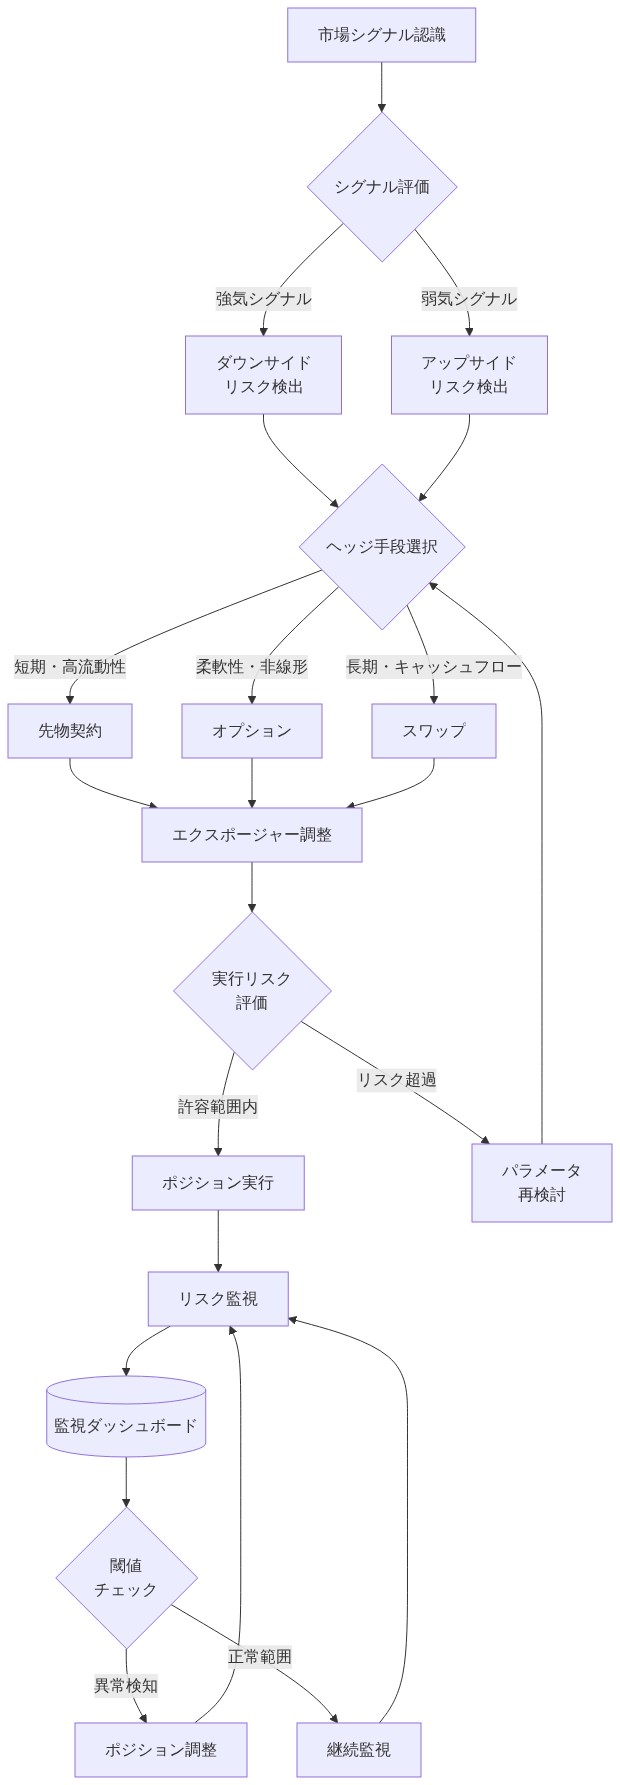
- 図11:ヘッジング戦略の実行プロセス—市場シグナルから実行までの意思決定フロー*
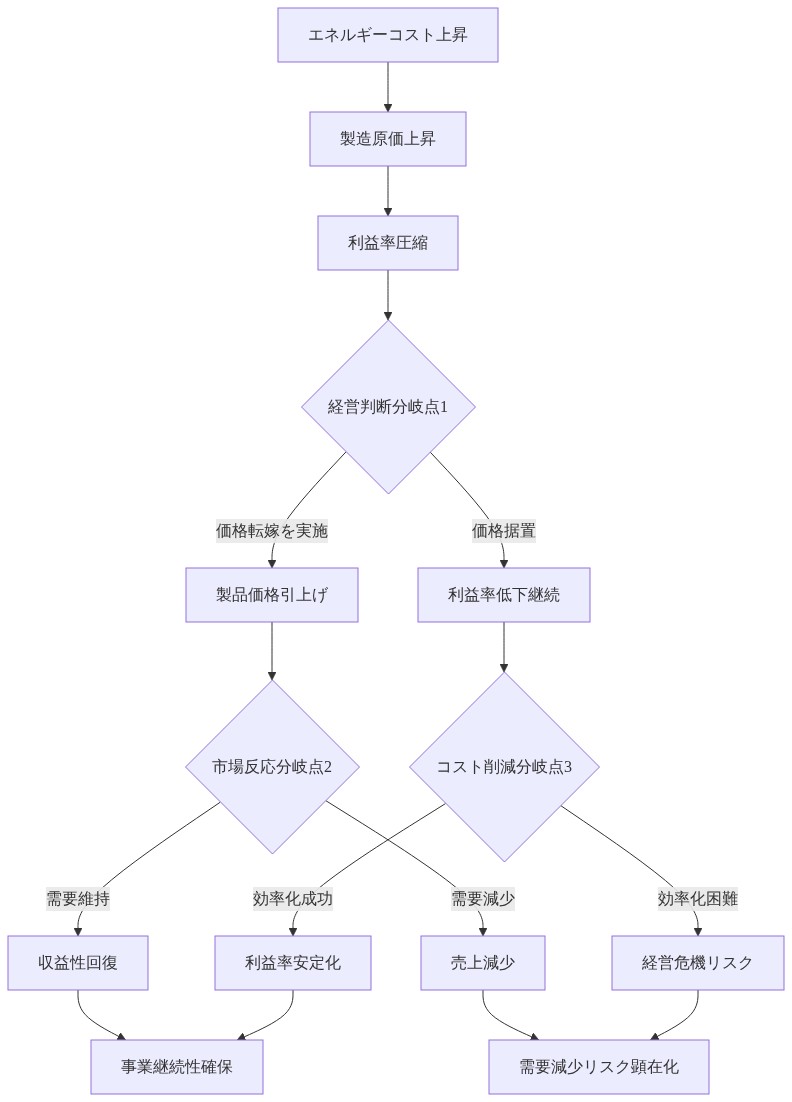
- 図9:エネルギーコスト上昇の企業利益への伝播シナリオ分析*
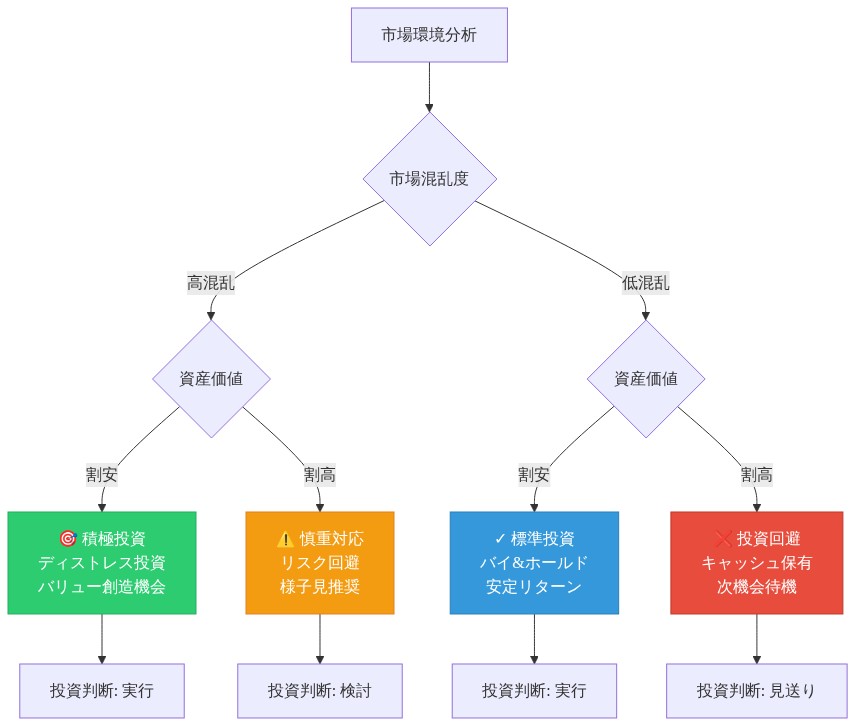
- 図13:代替戦略の機会評価マトリックス—市場混乱度と資産価値の関係*