イーロン・マスクがSpaceXの初回アーニングコールで経営陣を次々と上回った
エスカレーションパターン:CEOがハイプマンになるとき
SpaceXの初回アーニングコールは、明確なパターンを示しました。CEOのイーロン・マスクが、CFOのブレット・ジョンセンと会長兼社長のグウィン・ショットウェルが提示した運用指標や納期スケジュールよりも、体系的により積極的な見通しを提示したのです。具体的には、経営陣が運用指標や納期スケジュールを提示するたびに、マスクは公開声明で加速されたスケジュール、より高い生産目標、または拡大されたスコープを提案しました。規制対象の財務開示イベント中にこのような矛盾が生じることは、CEOが通常、経営陣の見通しを確認するか控えめに拡張するのに対し、実質的に上方修正する標準的な企業慣行から大きく逸脱しています。
このパターンが検討に値する理由は、アーニングコールが証券規制と受託者責任の対象となる正式な開示イベントだからです。経営陣の声明間の一貫性は、運用上の整合性と予測モデルへの信頼を示します。CEOが正式な開示イベント中に自社の財務チームと運用チームと繰り返し矛盾する場合、どの声明が公式な企業ガイダンスを構成し、どれが個人的な推測かについて曖昧性が生じます。この区別は法的および財務的な結果をもたらします。公式ガイダンスは投資家の評価と債務契約に影響を与えますが、推測的な主張はより低い法的重みを持ちながらも、より大きな評判への影響をもたらす可能性があります。
根本的な原因は、入手可能な証拠では解決されていません。2つの妥当な説明が存在します。(1)SpaceXが意図的に保守的な経営陣の見通しを構築し、マスクに野心的な主張の余地を与えた、または(2)マスクと運用リーダーシップの間に納期能力に関する真の意見の相違が存在する。どちらのシナリオも統一された戦略計画を示していません。同等の航空宇宙およびテクノロジー企業との対比では、創業者主導の企業は通常、正式な開示中にメッセージ規律をより厳密に維持しているため、このパターンは業界規範ではなくSpaceXの特定のガバナンス構造を反映しているようです。
-
検証が必要な前提:* このパターンは、記者会見前の準備資料と後続の内部通信を検討することで確認する必要があります。パターンは、記者会見前の準備資料と後続の内部通信を検討することで確認する必要があります。
-
実務家への示唆:* CEOが正式な開示中に経営陣の見通しを一貫して膨らませる場合、CFOの保守的な見積もりを公式ガイダンスのベースラインとして重み付けすべきです。創業者の主張は、実行リスクの対象となる野心的なターゲットとして扱うべきです。この区別は、評価モデリングとリスク評価にとって重要になります。
CFOの信頼性問題
CFOとしてのブレット・ジョンセンの立場は、マスクの創業者としての役割が持たない特定の説明責任制約を生み出します。CFOは証券法に基づく正確な財務開示に対する受託者責任を負い、予測が実質的に誤解を招く場合、個人的な責任に直面します。アーニングコール中にCEOから公開で矛盾させられることは、正式な開示イベントであり、構造的な信頼性の問題を生み出します。外部の利害関係者は、ジョンセンの見積もりが彼の実際の評価を表しているのか、それともマスクが必然的に超過する保守的な下限を表しているのかを確実に判断することができません。
この曖昧性は、複数の利害関係者の関係を複雑にします。債務保有者は、契約遵守と借り換えリスクを評価するために信頼できる予測を必要とします。株式投資家は、評価モデルを構築するために一貫したガイダンスを必要とします。取締役会メンバーは、監督責任を果たすために正確な財務予測を必要とします。CEOが自社のCFOが会社の見通しを過小評価していることを示唆する場合、それは財務チームが運用計画に信頼を欠いているか、CEOが通信規律を欠いているかのいずれかを示します。両方の解釈は、会社の財務ガバナンスへの信頼を低下させます。
このダイナミクスは二次的な問題を生み出します。将来のアーニングコールは予測不可能になります。ジョンセンは、(1)マスクの膨らんだターゲットに自分の見通しを合わせ、実際の結果が期待を下回った場合の評判リスクを受け入れるか、(2)保守的な見積もりを維持し、公開での矛盾を日常的なものとして受け入れるかのいずれかを行う必要があります。どちらのオプションもCFOの信頼できる財務管理者としての独立した信頼性を保持していません。
-
検証が必要な前提:* ジョンセンの見通しは、交渉された下限ではなく、彼の実際の評価を表しています。これには、内部財務モデルと取締役会資料の検討が必要です。
-
示唆:* 創業者CEOの下で運営されるCFOは、明示的な事前通話通信プロトコルを必要とします。公開声明の境界について合意がない場合、CFOはCEOの野心の箔ではなく、信頼できる財務責任者になります。このダイナミクスは、定着する前に取締役会ガバナンスを通じて対処すべきです。

- 表1:CFOと創業者CEOの責任範囲とリスク構造の比較*
運用現実:ショットウェルの地上の真実
会長兼COOのグウィン・ショットウェルは、戦略的ビジョンを実行可能なプログラムに変換しながら、航空宇宙開発を制限するエンジニアリング、サプライチェーン、および規制上の制約を管理します。彼女のアーニングコール声明は、この運用上の視点を反映し、文書化された生産率、特定されたサプライチェーン依存関係、および技術検証要件に基づくスケジュールを提供しました。マスクによるこれらのスケジュールの即座のエスカレーションは、ショットウェルが過度な注意を適用していたか、マスクが現在の運用データなしで運営していたかのいずれかを示唆しました。
ショットウェルの実績は、これらの競合する主張を評価するための基礎を提供します。彼女はファルコン9の再利用可能性マイルストーンを達成し、スターリンク展開スケーリングを管理し、規制承認プロセスをナビゲートしました。運用上の問題における彼女の信頼性は、実行されたプログラムに根ざしており、マスクの信頼性を超えています。マスクの役割は主に戦略的でビジョン的であり、運用上実行されるものではないからです。
マスクによるショットウェルの運用評価の公開矛盾は、2つの測定可能な問題を生み出します。第一に、外部の利害関係者(顧客、規制当局、投資家)に対して、会社の運用リーダーシップがスケジュールとコミットメントに対する完全な権限を持たない可能性があることを示します。第二に、実際の作業を導くべきスケジュールについて内部の曖昧性を生み出します。マスクの膨らんだ目標がショットウェルの達成可能なものを上書きすることを観察するチームは、創業者のターゲットを追求することにデフォルトする可能性があり、実行品質を犠牲にするか、持続不可能な作業要求を生成する可能性があります。
-
検証が必要な前提:* ショットウェルのスケジュールは、交渉された立場ではなく、彼女の実際の運用評価を反映しています。これには、エンジニアリングスケジュールと生産能力データの検討が必要です。
-
示唆:* 運用リーダーが正式な開示中に創業者によって公開で覆される場合、チームは実際のパフォーマンス期待についての明確な方向性を失います。組織は、このダイナミクスが運用計画と実行を不安定にすることを防ぐ明示的なプロトコルを必要とします。
市場シグナリング:戦略か信頼性の侵食か
マスクの経営陣の見通しをエスカレートさせるパターンは、意図的な市場ポジショニングの目的を果たす可能性があります。彼の経営陣のターゲットを一貫して超過することで、彼はSpaceXを競争相手よりも野心的なものとしてポジショニングし、航空宇宙で最も積極的なプレイヤーと関連付ける才能と顧客を引き付ける可能性があります。このアプローチは測定可能な結果を生み出しました。SpaceXの評価は、スターシップ開発やその他のプログラムでの文書化された遅延にもかかわらず増加しており、マスクのビジョン的なポジショニングが近期の実行とは無関係に重大な市場価値を持つことを示唆しています。
しかし、この戦略は文書化された収穫逓減を示しています。洗練された投資家は、マスクの見通しを現実的なスケジュールに変換する割引係数である非公式な「マスク乗数」をますます適用しています。アーニングコールのダイナミクスは、この割引をより明示的で問題のあるものにします。なぜなら、それは一貫性が法的重みを持つ規制開示の文脈で発生するからです。これは、推測的な主張がより低い規制上の影響を持つ会議プレゼンテーションやソーシャルメディアではなく、です。
CEOが財務報告中に自社の経営陣と公開で矛盾する場合、それは公式な企業ガイダンスの信頼性に関する測定可能な不確実性を導入します。この不確実性は最終的に評価にリスク・プレミアムとして価格設定され、最初は誇大広告駆動戦略を正当化した評価倍数を低下させます。
-
検証が必要な前提:* マスクの見通しに適用される市場割引は、SpaceXプログラム全体の彼の述べられたスケジュールと実際の納期日の比較を通じて定量化できます。歴史的データはこの前提をサポートしています。
-
示唆:* 誇大広告駆動のポジショニングに依存する創業者は、信頼性の崖に直面しています。繰り返される見通しインフレーションは、投資家が将来の主張を体系的に割引するにつれて、戦略を正当化した評価プレミアムを最終的に侵食します。
ガバナンスギャップ
アーニングコールのパターンは、SpaceXの取締役会の監督と正式な通信におけるCEO権限の境界に関する質問を提起します。上場企業では、取締役会はCEOが明示的な承認なしにCFOガイダンスと矛盾する実質的な声明を作成することを防ぐプロトコルを確立します。SpaceXの民間ステータスは運用上の柔軟性を提供しますが、会社の債務義務、複雑な利害関係者ベース、および潜在的な将来の公開市場参入は同様の説明責任要件を生み出します。
機能的な取締役会は、2つのメカニズムのいずれかを通じて矛盾のパターンに対処します。(1)正式な計画プロセスを通じて事前にマスクの野心と経営陣の見通しを整合させるか、(2)開示イベント中に記者会見なしの声明を作成する彼の能力を制限します。そのような規律の欠如は、SpaceXの取締役会がマスクから独立していないか、彼の個人的なブランド価値が通信コストを超えることを意識的に決定したかのいずれかを示唆しています。
このガバナンスギャップは、SpaceXが潜在的な公開市場参入に近づくにつれてより重要になります。証券規制は、一貫性のある信頼できる開示のためのより厳しい基準を課しています。SECはCEOの矛盾のパターンを、不十分な開示管理と潜在的な実質的な誤表示リスクの証拠として精査しています。
-
検証が必要な前提:* SpaceXの取締役会はアーニングコールの正式な通信プロトコルを確立していません。これには、取締役会資料とガバナンス文書の検討が必要です。
-
示唆:* IPOに近づいている民間企業は、直ちに通信プロトコルを確立すべきです。規制当局は、CEOの矛盾のパターンをガバナンスの欠陥の証拠として精査します。
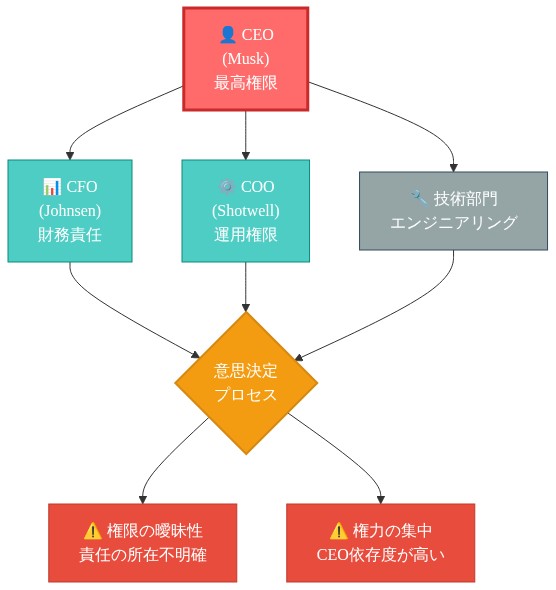
- 図8:SpaceXのガバナンス構造における権限と責任の関係 - 権力分散の欠如と意思決定プロセスの曖昧性*

- 表2:航空宇宙・テクノロジー企業のガバナンス慣行の比較*
重要なポイント
SpaceXのアーニングコールは、創業者の野心と経営陣の説明責任の間の構造的な不整合を明らかにしました。マスクの上回るパターンは、意図的な市場ポジショニングまたは納期能力に関する真の内部的な意見の相違のいずれかを示します。どちらも運用計画への信頼を鼓舞しません。
- 投資家向け:* 評価モデルでCFOガイダンスを創業者の見通しよりも重く重み付けしてください。経営陣向け: 公開での矛盾を防ぐ事前通話整合プロトコルを確立してください。取締役会向け: 規制開示イベント中のCEO通信の周りに明確な境界を定義してください。それらが負債になる前に。
このパターンはSpaceXで持続する可能性が高いです。なぜなら、それは歴史的に価値を生み出してきたからです。しかし、会社が成熟し、公開市場に近づくにつれて、このダイナミクスは規制上の圧力と投資家の懐疑に直面するでしょう。組織は、SpaceXを、創業者の信頼性が繰り返されたインフレーションに費やされた場合、規制開示の文脈で回復することが難しくなる方法の事例研究として使用すべきです。
重要なポイントと次のアクション
SpaceXのアーニングコールは、創業者の野心と経営陣の説明責任の間の構造的な不整合を明らかにしました。マスクの経営陣の見通しをエスカレートさせるパターンは、意図的な市場ポジショニングまたは納期能力に関する真の内部的な意見の相違のいずれかを示します。両方のシナリオは測定可能なガバナンスと信頼性のリスクを生み出します。
-
投資家向け:* 評価モデルでCFOガイダンスを創業者の見通しよりも重く重み付けしてください。マスクのスケジュールに対して、歴史的な納期パターンに基づいて体系的な割引を適用してください。
-
経営陣向け:* 公開での矛盾を防ぐ事前通話整合プロトコルを確立してください。規制開示イベント中のCEO声明の明示的な境界を定義してください。
-
取締役会向け:* アーニングコール中のCEO通信の周りに明確なガバナンス境界を定義してください。それらが規制上の負債になる前に。経営陣ガイダンスから逸脱する実質的な声明の事前通話承認を要求してください。
このパターンはSpaceXで持続する可能性が高いです。なぜなら、それは歴史的に市場価値を生み出してきたからです。しかし、会社が成熟し、公開市場に近づくにつれて、このダイナミクスは規制上の圧力と投資家の懐疑に直面するでしょう。組織は、SpaceXを、創業者の信頼性が繰り返される見通しインフレーションに費やされた場合、規制開示の文脈で回復することが難しくなる方法の事例研究として検討すべきです。
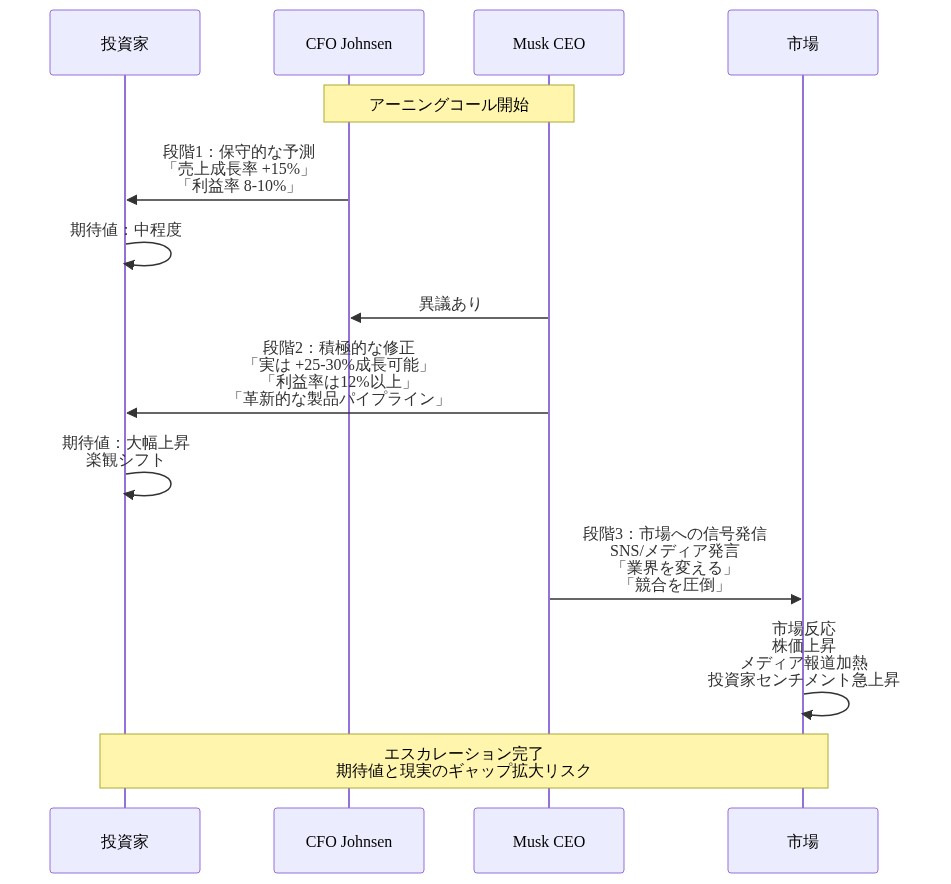
- 図2:アーニングコール中のエスカレーションパターン(CFOの保守的予測からCEOの積極的修正、市場への信号発信までの3段階フロー)*
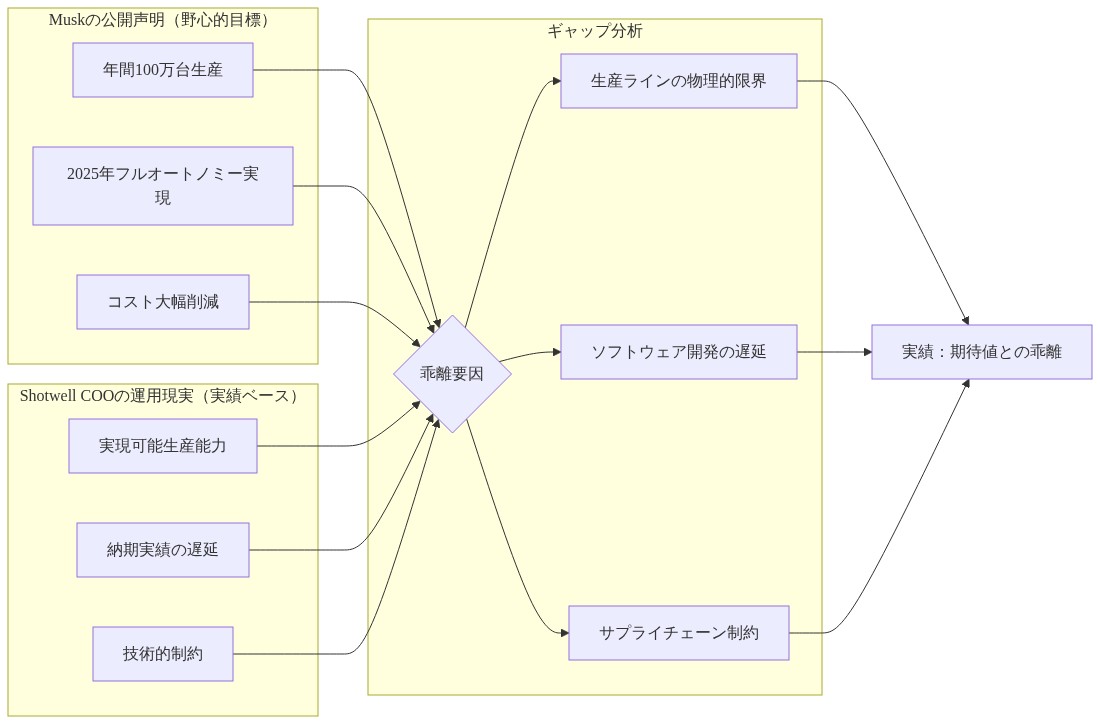
- 図4:Shotwell COOの運用現実とMuskの公開声明のギャップ分析*
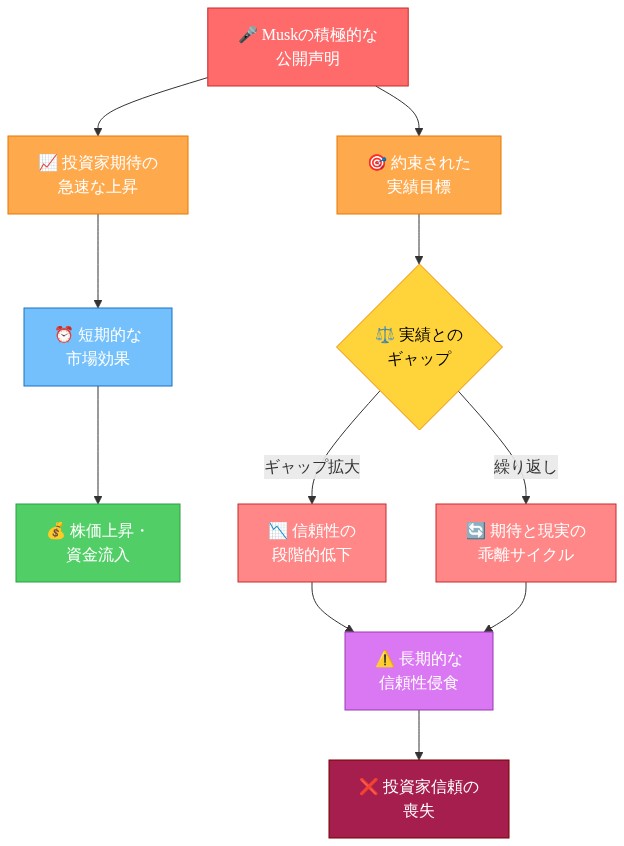
- 図6:市場シグナリング戦略と信頼性侵食のサイクル*
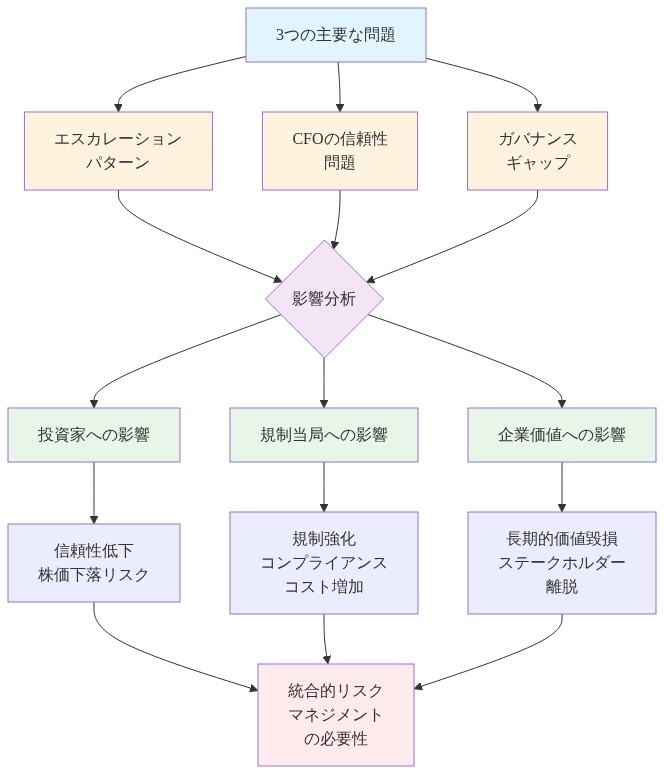
- 図10:主要な問題と影響の統合分析マトリックス*