VCが本当に求めるものを学ぶ—10億ドルを調達した起業家から
財務リテラシーの欠落が資金調達を殺す
ほとんどの起業家はベンチャーキャピタルとの対話にプロダクト優先のマインドセットで臨み、優れたテクノロジーやユーザー採用が事業の実行可能性を示すという前提で動いています。これに対してベンチャーキャピタリストは、財務優先の評価フレームワークを採用しています。この方法論的な乖離が、起業家と投資家の相互作用に即座の摩擦を生み出します。
この乖離は、起業家のコミュニケーションにおける3つの測定可能な失敗として現れます。
-
第一に、ユニット・エコノミクスを説明できない能力の欠如です。* ユニット・エコノミクスは、顧客獲得コスト(CAC)—顧客を獲得するための完全積み上げコスト—と顧客生涯価値(LTV)—その顧客との関係を通じて得られるキャッシュフローの正味現在価値の関係を記述します。この関係を理解している起業家(通常LTV対CAC比で表現され、ベンチャー規模の事業では3対1が最小閾値と見なされます)は、オペレーショナルな規律を示します。この説明がない場合、その事業は基本的な価値創造メカニズムについて明確な理解なしに運営されていることを示唆しています。
-
第二に、虚栄指標とビジネス基本指標の混同です。* 虚栄指標—総登録ユーザー数、ページビュー、ダウンロード—は必ずしも持続可能なビジネスパフォーマンスを示さずに増加します。ビジネス基本指標—収益保持率、顧客ペイバック期間、粗利益率—はキャッシュフロー持続性とスケーラビリティを直接予測します。ユーザー成長を引用しながら対応する収益指標や保持データを提示しない起業家は、ベンチャー的意味でのプロダクト・マーケット・フィット(Rahul Vohra が定義するところの、顧客があなたのプロダクトを奪い去ろうとする試みに積極的に抵抗する地点、通常NPS または同様の保持プロキシで測定される)をまだ実証していません。
-
第三に、キャッシュランウェイとバーンレートへの可視性の欠如です。* ランウェイ—現在のキャッシュを月次バーンレートで割ったもの—は、事業がキャッシュフロー損益分岐点に到達するか追加資本を確保するために利用可能な時間ウィンドウを決定します。現在のランウェイまたはバーンレート予測の基礎となる仮定を説明できない起業家は、不十分な財務管理を示します。
VCは財務リテラシーの欠落をオペレーショナルリスクと解釈します。その推論は次のとおりです。起業家がCACがLTVに対して持続可能である理由を説明できない、または銀行口座に調整された清潔な収益データを提示できない場合、投資家は事業が適切な財務管理なしに運営されていると仮定しなければなりません。この評価は完璧な数字を必要としません—初期段階の企業は固有の不確実性で運営されます—むしろ財務ナラティブの支配と指標進化を予測するための信頼できる方法論を示します。
-
このセクションの基礎となる仮定:* VCが調査中に財務的現実を明らかにするための十分なデューデリジェンスリソースにアクセスできると仮定し、虚偽表示は持続不可能です。したがって、財務的流暢性の価値は、弱点を隠すのではなく、真の理解を示すことにあります。
-
実行可能なステップ:* ピッチングの前に、以下を表示する1ページの財務モデルを構築してください。(1)ユニット・エコノミクス(CAC、LTV、およびその比率)、(2)現在のランウェイ(月数)、(3)月次バーンレート、(4)各予測を駆動する主要なオペレーショナル仮定。各仮定を防御する準備をし、モデルが破綻するために何が変わる必要があるかを説明してください(感度分析)。
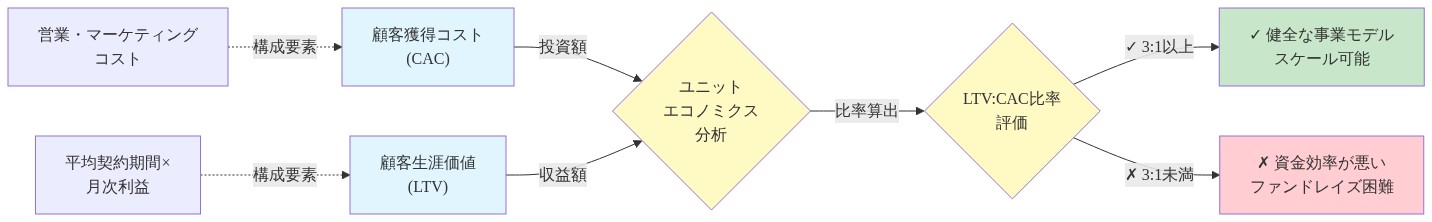
- 図2:ユニットエコノミクスの構造と評価基準*
データ衛生性が競争優位性となる
整理された清潔な財務データは、ベンチャーデューデリジェンスの差別化要因として浮上しています。VCは現在、評価プロセスの初期段階でデータルームレビューを実施し、整理されていない財務記録はオペレーショナル規律と財務管理に関する即座の懸念を引き起こします。
整理された財務記録を保持し、要求に応じてコーホート分析を生成し、システム間でデータを調整する起業家は、典型的な初期段階の企業を超えたオペレーショナル成熟度を示します。これは管理上のオーバーヘッドではなく、むしろシステム思考—スケールする プロセスを設計する能力—の証拠です。スケール時にオペレーショナルの壁に直面する企業は、初期段階で通常、不十分なデータ衛生性を示します。
VCが期待する特定のインフラストラクチャには以下が含まれます。
- 収益認識の規律: キャッシュフローがサービスが獲得された期間に一致し、一貫した会計原則に従う(通常、ベンチャー支援企業ではアクルーアル会計)。月次の収益認識方法論の変更は、財務管理に関する赤旗を引き上げます。
- コーホート保持分析: 顧客コーホートが時間とともに追跡され、各月に獲得された顧客の何パーセントが後続の月にアクティブで支払い続けているかを示します。このデータは将来の収益持続性を直接予測します。
- パイプライン可視性: 各段階での明示的な変換確率を持つ予測収益により、VCは成長予測の信頼性を評価できます。
- シナリオモデリング能力: 主要な仮定が変わった場合の結果をモデル化する能力(例えば、「チャーンが5%増加した場合、ランウェイはどうなりますか?」)。これは財務的洗練さとリスク認識を示します。
一般的な起業家の誤り:ユーザー行動を細粒度の精度で追跡する製品分析に過度に投資する一方、財務データシステムを無視することです。結果:ユーザーがプロダクトとどのように相互作用するかについての完璧な可視性がありますが、清潔なP&Lを生成したり、月次収益の変化を説明したりできません。
-
このセクションの基礎となる仮定:* データ衛生性がオペレーショナル成熟度と相関していると仮定します。これは両方がシステム思考と規律を必要とするためです。完璧なデータが成功を予測すると仮定しませんが、むしろ整理されていないデータがオペレーショナルリスクを予測すると仮定します。
-
実行可能なステップ:* 今週、財務データ監査を実施してください。24時間以内に銀行口座に調整された収益スケジュールを生成できますか。顧客を獲得コーホート別にセグメント化し、少なくとも12ヶ月のコーホートの保持曲線を表示できますか。月次収益のすべての重要な差異を説明できますか。いずれかの質問への答えが「いいえ」の場合、これは資金調達対話を開始する前の最優先事項になります。
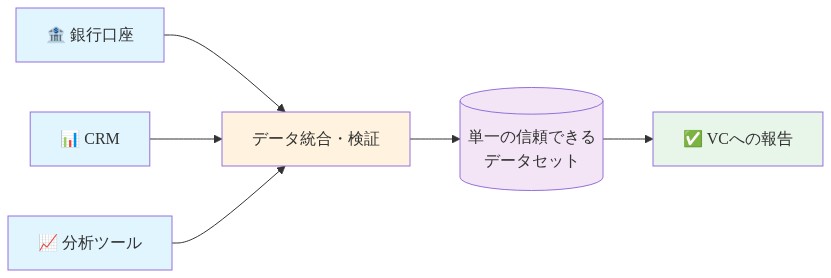
- 図4:データハイジーン実装のフロー*
調達のタイミング:18ヶ月ルール
最も高額な資金調達の誤りは、不十分なランウェイで資本対話を開始することです。6ヶ月未満のキャッシュで対外活動を開始すると、交渉レバレッジが破壊されます—VCは財務的絶望を認識し、通常、増加した株式希薄化、より低い評価、またはより制限的なガバナンス条項を通じて条件を調整します。
最適なタイムラインは、資本が重大に必要とされる前の18ヶ月から始まります。関係構築に12ヶ月、アクティブなプロセス実行に6ヶ月です。この拡張ウィンドウにより、起業家は強い立場から調達でき、不利な条件を拒否する信頼できる能力があります。
資金調達タイムラインは一貫して起業家の期待を超えます。プロセスには通常、初期パートナーミーティング(2~4週間)、パートナーコンセンサス構築(2~4週間)、正式なデューデリジェンス(4~8週間)、参照呼び出しと最終パートナー承認(2~4週間)、および条件シート交渉と法的文書化(2~6週間)が含まれます。圧縮されたタイムラインは、エラーを導入し、複数の投資家間で条件を検討する能力を排除する速度を強制します。
段階的なアプローチは、対外活動を以下のように構成します。
- 関係構築(1~12ヶ月): 明示的に資本をリクエストせずに、メトリクスとビジネス更新を共有します。これは信頼性を確立し、VCが時間とともに確信を発展させることを可能にします。
- 市場テスト(10~14ヶ月): 投資家の関心を測定し、フィードバックに基づいてナラティブを改善します。どの投資家セグメントがあなたのストーリーを説得力があると感じるかを特定します。
- アクティブなプロセス(15~18ヶ月): 複数の並列対話を実行して、競争的緊張と有利な条件を作成します。
-
このセクションの基礎となる仮定:* VCが十分なディール流を持ち、圧縮されたタイムラインを優先順位を下げると仮定します。したがって、適切なランウェイで対話を開始する起業家は、自信とオペレーショナル管理を示します。
-
実行可能なステップ:* 現在のキャッシュランウェイを月数でマップしてください。その日付から18ヶ月さかのぼってカウントしてください。その日付をカレンダーに投資家関係構築の開始としてマークしてください。積極的に資本を調達していなくても構いません。
VCが実際に評価するもの:ピッチデックを超えて
起業家はスライドデザインとナラティブの磨きに多大な努力を投資していますが、VCは正式なプレゼンテーションで扱われることはめったにない要因に基づいて投資決定を下します。評価フレームワークは3つのコア質問に中心があります。
- この起業家は自分のビジネスモデルを深く理解していますか。 これには、顧客経済学、競争的ポジショニング、およびユニット・エコノミクスを駆動するオペレーショナルレバーの理解が含まれます。
- 現実が予測から逸脱したときに、実行して適応できますか。 初期段階のビジネスは必然的に予期しない障害に遭遇します。VCは、起業家が分析的厳密さで対応するか、反応的なパニックで対応するかを評価します。
- カテゴリー定義企業を構築するための才能を引き付けて保持していますか。 ベンチャーリターンは例外的な実行を必要とします。VCは、起業家が高い能力を持つチームメンバーを採用および保持する能力を示したかどうかを評価します。
これらの評価は、スライドプレゼンテーションではなく、デューデリジェンス対話の品質を通じて浮上します。VCは、起業家がトレードオフについてどのように考えるか(例えば、「なぜ顧客保持よりも顧客獲得を優先したのですか?」)、ユニット・エコノミクスに関する難しい質問への対応、およびビジネスの弱点についての自己認識を示すかを調査します。
洗練された起業家は、プロダクト開発を超えたビジネス的洞察を示します。彼らは市場ダイナミクス、競争的ポジショニング、および財務メカニクスを精密さで説明します。彼らは失敗した実験について防御的ではなく分析的な超然性で議論し、何がうまくいったか、何がうまくいかなかったかについて明確な教訓を抽出します。
-
VCが求める特定のシグナル:*
-
起業家が失敗した実験をどのように議論し、何を学んだか
-
彼らの優先順位付けフレームワーク(リソース配分決定を何が決定するか)
-
顧客がなぜチャーンするか、そしてそれに対処するために何をしているかについての理解
-
スケールするために何が真実である必要があるかを説明する能力(成長モデルの基礎となる主要な仮定)
-
競争上の脅威または市場規模の制限に関する難しい質問への対応
一般的な起業家の誤り:ピッチを過度にリハーサルして、実質的な戦略対話に従事できなくなることです。VCは、考えながら話し、不確実性を認め、磨かれたナラティブを暗唱するのではなく、真の問題解決対話に従事する起業家を好みます。
- 実行可能なステップ:* 次の投資家ミーティングの前に、実施した3つの失敗した実験と抽出した特定の教訓を準備してください。これらを会話的に議論する練習をし、回復方法ではなく学んだことに焦点を当ててください。これは分析的厳密さと自己認識を示します。
重要なメトリクス:VCが見たいダッシュボード
すべてのメトリクスがベンチャー評価で等しい重みを持つわけではありません。VCはビジネスヘルスとスケーラビリティのコア指標に収束していますが、特定のメトリクスはビジネスモデルによって異なります。
-
B2B SaaS企業の場合、コアメトリクスは以下の通りです。*
-
ネット収益保持率(NRR): 月Nの既存顧客からの収益を月N-12のそれらの同じ顧客からの収益で割ったもの。拡張収益を含み、チャーンを考慮に入れます。100%を超えるNRRは、既存顧客ベース内での拡張を示し、プロダクト・マーケット・フィットの強いシグナルと見なされます。
-
顧客獲得コストペイバック期間: 顧客が獲得の完全積み上げコストを回復するのに十分な粗利益を生成するのに必要な月数。12ヶ月未満のペイバック期間は一般的に有利と見なされます。
-
粗利益率: 収益から売上原価を引いたものを収益で割ったもの。70%を超える粗利益率はソフトウェア企業の典型的なもので、価格設定力とオペレーショナル効率を示します。
-
マジックナンバー: 四半期収益成長を前四半期の販売およびマーケティング支出で割ったもの。0.75を超えるマジックナンバーは効率的な成長を示します。
-
消費者企業の場合、コアメトリクスは以下の通りです。*
-
コーホート保持曲線: 各月に獲得されたユーザーの何パーセントが後続の月にアクティブで従事し続けているか。低下するのではなく平坦化する保持曲線は、持続可能な従事を示します。
-
ウイルス係数: 紹介またはオーガニックチャネルを通じて各既存ユーザーによって獲得された新規ユーザーの数。1.0を超えるウイルス係数は指数関数的な成長の可能性を示します。
-
従事の深さ: プロダクトとのユーザー相互作用の頻度と強度。これはカテゴリー間で異なる方法で測定されますが、通常、日次アクティブユーザー、セッション頻度、およびセッション期間を含みます。
重要な洞察:VCは、明示的な説明ポイントの変曲点を持つ時間とともにトレンドされたメトリクスを望みます。単一の月次スナップショットは、軌跡コンテキストと変更の背後にあるオペレーショナルドライバーの理解なしに最小限の情報を提供します。
- このセクションの基礎となる仮定:* これらのメトリクスが数千のベンチャー投資全体で検証されているため、ベンチャー規模の結果と相関していると仮定します。これらのメトリクスが成功に十分であると仮定しませんが、むしろベンチャー評価の必要条件であると仮定します。
資金調達前にこのダッシュボードを保持してください。(1)少なくとも12ヶ月のコーホートの月次コーホート保持、(2)獲得チャネル別のCAC およびLTV、(3)粗利益率トレンド、(4)キャッシュバーンレート、(5)ネット収益保持率(B2B用)。これらを視覚的に提示し、何が変わったか、なぜ変わったかを説明する注釈を付けてください。
注意:VCは必然的にデューデリジェンス中に選別的なレポートを発見します。報告期間間でコーホート定義を変更し、有利な期間のみを報告し、または不利なメトリクスを隠すことは、参照呼び出しまたはデータルームレビュー中に全体像が浮上するときに逆火します。発見された虚偽表示の信頼性コストは、通常、短期的な利益を超えています。
- 実行可能なステップ:* 実際のデータを使用して今週投資家ダッシュボードを作成してください。清潔なデータで入力できない場合、それはピッチデック改善ではなく、あなたの直接の優先事項になります。不完全または不正確なデータはオペレーショナルリスクを示します。
ナラティブと数字の整合性
最も説得力のある資金調達ストーリーは、定性的なナラティブと定量的なメトリクスが相互に強化されるときに浮上します。起業家はしばしばこれらを別々の要素として扱います—ピッチデック用のビジョンと戦略、データルーム用の財務データ。VCは、信頼性シグナルとしてそれらの整合性を評価します。
起業家が強いプロダクト・マーケット・フィットを主張しているが、コーホート保持の低下を表示している場合、または効率的な成長を強調しながらキャッシュバーンを加速している場合、この不一致は自己認識と誠実さについての基本的な質問を引き起こします。逆に、ナラティブが数字が示すものを正確に説明する場合—現在の課題とそれらに対処するためのオペレーショナルプランを含む—起業家は困難なデューデリジェンスを通じて実行される信頼を構築します。
-
不整合の例:*
-
CAC ペイバック期間が18ヶ月を超えている間に「強いユニット・エコノミクス」を主張する
-
ネット収益保持率が低下している間に「急速な成長」を強調する
-
キャッシュバーンが加速している間に「オペレーショナル効率」をハイライトする
-
顧客獲得コストが月次で増加している間に「プロダクト・マーケット・フィット達成」と述べる
重要なのは:現在の制限を認めながら改善への明確なパスを示すナラティブを構築することです。メトリクスを説明する障害ではなく、証拠ポイントとして使用してください。「現在の保持は12ヶ月で60%で、これは70%の目標を下回っています。保持を駆動する3つの特定の機能を特定し、Q3でこれらを優先順位付けしています」と言う起業家は、誠実さと分析的厳密さの両方を示します。
-
このセクションの基礎となる仮定:* ナラティブと数字の整合性が起業家の誠実さと自己認識と相関していると仮定し、これが実行品質を予測します。
-
実行可能なステップ:* ビジネス戦略と価値提案の1段落のナラティブを書いてください。次に、各主張を特定のメトリクスにマップしてください。どこで発散していますか。ギャップを特定し、ナラティブを数字に合わせるか、オペレーショナルプランを数字に合わせるかのいずれかを調整してください。
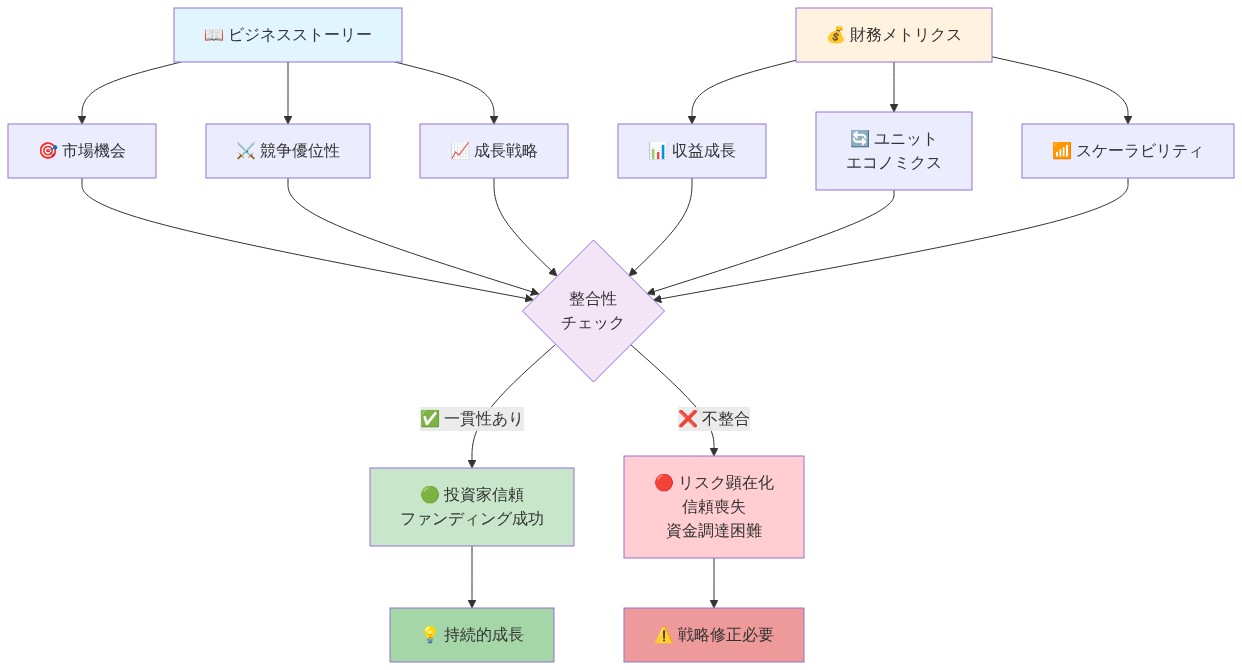
- 図11:ナラティブと数値の整合性フレームワーク*
重要なポイントと次のアクション
VCが求めるのは、自社の財務状況を正確に理解し、データインフラを整備し、窮地ではなく強みの立場から資金調達する創業者です。彼らはあなたを評価する際、デューデリジェンス対話の質、実質的な戦略的対話に従事する能力、そしてあなたのナラティブと定量的メトリクスの整合性を通じて判断します。
- 直ちに実行すべき項目:*
-
クリーンな財務モデルを構築する ユニットエコノミクス(CAC、LTV、その比率)、現在のランウェイ(月数)、月次バーンレート、主要な前提条件を示すモデルです。どの変数が変わればモデルが破綻するかを示すセンシティビティ分析を準備してください。
-
データインフラを監査する コホート保持曲線、銀行口座と照合した収益、チャネル別CACをオンデマンドで提出できますか。できなければ、ピッチ前にこれらのシステムを構築してください。
-
18ヶ月の資金調達タイムラインを逆算で作成する 現在のキャッシュランウェイから遡ります。18ヶ月地点をインベスター関係構築の開始点として記します。
-
失敗した実験を3つ準備する そして、そこから抽出した具体的な教訓を用意してください。これらを会話的に議論する練習をしてください。
-
ナラティブをメトリクスに整合させる 戦略的主張が定量的データと乖離している箇所を特定し、ギャップを解消してください。
これらのステップが、有利な条件で効率的に資金調達する創業者と、時間的プレッシャーの下で右往左往し不利な条件を受け入れる創業者を分けます。財務リテラシーとデータ規律はオプションではなく、ベンチャースケール資金調達の前提条件です。
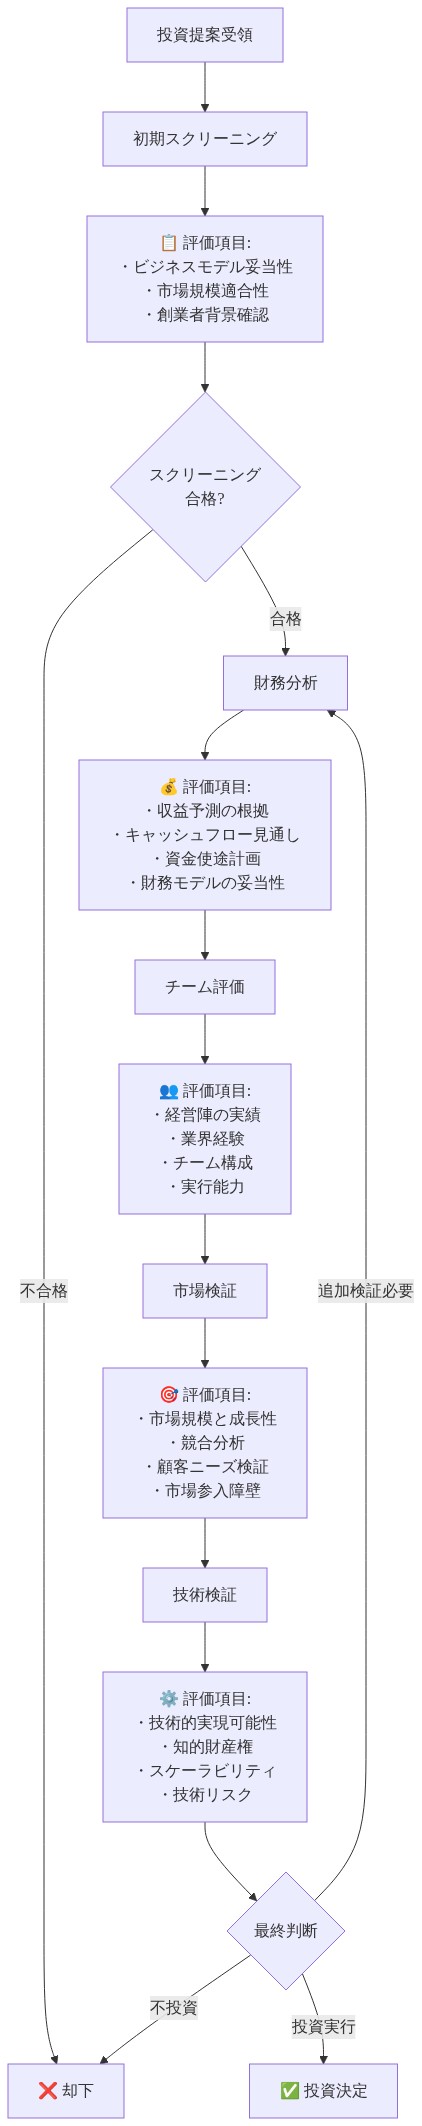
- 図9:VCのデューデリジェンスプロセス*
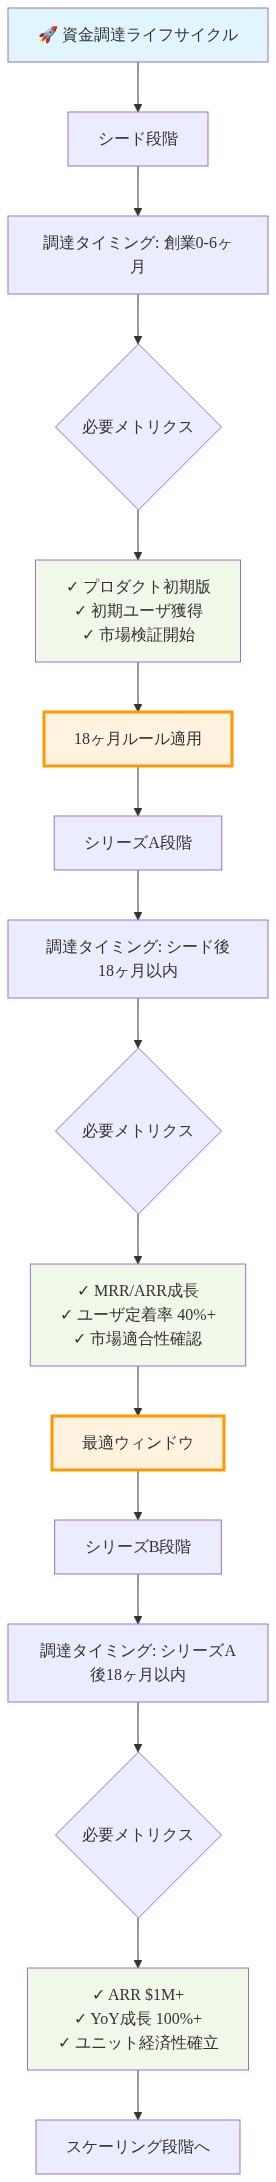
- 図7:各ラウンドにおける最適な調達タイミングと18ヶ月ルール*

- 表1:VCが評価する主要メトリクス一覧*