自宅を買いたいという申し出を受けたのに、それを断り、同じ価値を担保にお金を借りたとしよう。帳簿の上では、豊かになったわけではない。ただ「この家は、あとでもっと値上がりする」と賭けたことになる。
クラウドセキュリティのスタートアップUpwindは、まさにその選択をした。
オブザーバビリティ(システムの状態を監視・可視化する分野)企業のDatadogが買収を申し出たが、Upwindは断った。そのうえで、評価額38億ドルのシリーズCで4億ドルを調達した。
身売りしていた場合の価格と、ほぼ同じ水準だ。
つまり、見出しの数字はほとんど動いていない。変わったのは、誰がリスクを負い、誰が値上がりの利益を持つのかという点だ。「確実な今」と「大きいかもしれない先」を天秤にかける人には、他人事ではない話だろう。
この記事のポイント
- Upwindは、Datadogの申し出を断って評価額38億ドルで4億ドルを調達した。身売りの価格とほぼ同じだ。
- 同じ数字でも結果は違う。身売りは価値を確定させ、資金調達は将来の成果へのハードルを上げる。
- Datadogの関心は、監視とランタイムセキュリティが近づいていることを示す。同社が競合になる可能性もある。
同じ価格でも、手に入るものは違う
評価額38億ドルの身売りと資金調達は、帳簿の上では同じに見える。だが実際には、関わる人たちが受け取るものがまるで違う。
身売りなら、創業者、従業員、初期の出資者は、今すぐ確実な現金を手にできる。独立を続ければ、経営の主導権と成長の余地が残る。その代わり、会社は自力で結果を出さなければならない。
似た価格の買い手を断ることは、「Upwindは他社の製品の一機能になるより、単独でずっと大きな価値を持つ」という賭けだ。 出資者たちは、戦略的な買い手がすでに示した価格で、その賭けに資金を出すことにした。
2つの道で、何が手に入るのか
次の表は、2つの選択肢を並べて比べたものだ。
| Datadogへの売却 | 4億ドルのシリーズC | |
|---|---|---|
| 現在の株主の価値 | 現金か株式で確定 | まだ帳簿の上 |
| 財務 | 買い手に吸収される | 4億ドルが加わる |
| 経営の主導権 | 買い手の計画 | 創業者の計画 |
| 従業員の株式 | 残留報酬、業績連動の支払い | 成長したときだけ報われる権利 |
| 将来へのハードル | なし | 38億ドルを大きく上回る出口 |
新しい出資者が、より大きな結末を必要とする理由
新しい出資者が買っているのは、今の会社ではない。将来のもっと大きな会社だ。
後期段階のファンドは、通常、投資額の数倍を回収することを目指す。入り口の評価額が38億ドルなら、将来の新規株式公開(IPO)や売却は、今の評価額を大きく上回る必要がある。
すでに会社を売った経験のある創業者
CEOのアミラム・シャチャー氏(Amiram Shachar)は、NetAppに買収されたSpotの共同創業者だ。売却の経験がある。出口にどれだけの価値があり、何を失うのかも知っている。
だからこそ、この判断は重みを持つ。経営陣は、買い手がUpwindを「これからの姿」ではなく「今の姿」で値付けしていると見ているのだろう。
4億ドルで何が変わるのか
新しい資金は、Upwindが自分の思うペースで成長する余裕を生む。一方で、見落としやすいコストも連れてくる。
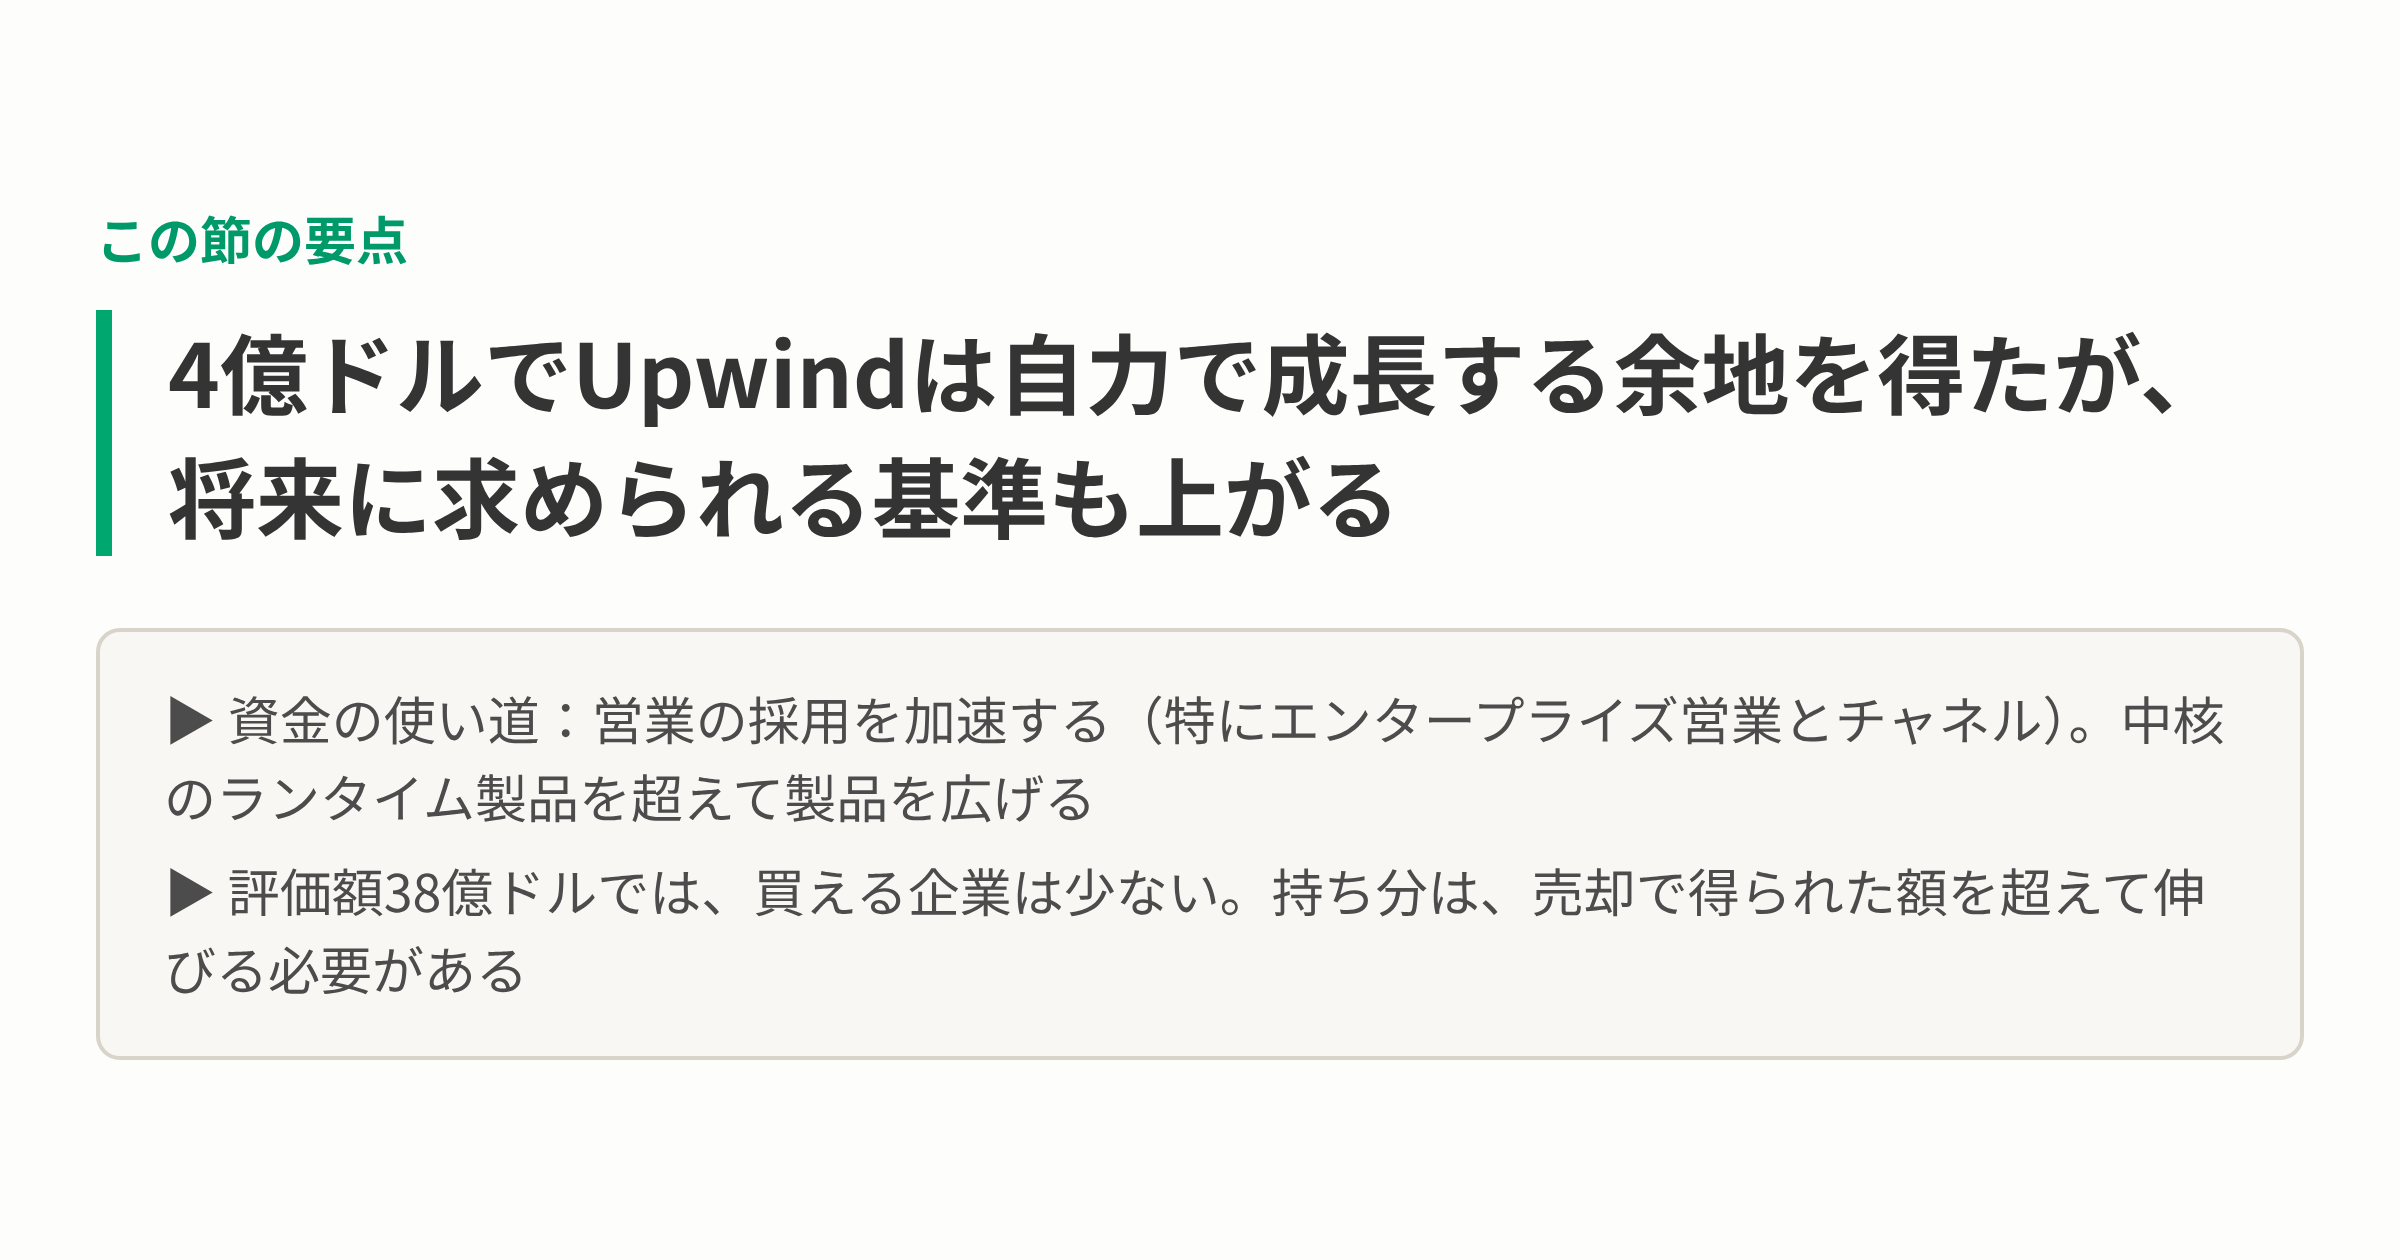
図2:4億ドルの調達がもたらす成長の余地と、上がるエグジットの基準
お金の使い道
この資金で、計画は4つの点で変わる。
- 営業の採用を急ぐ。特に大企業向けの営業と、販売パートナー向けのチームだ。
- 製品を広げる。中心であるランタイム製品の外へ進む。
- 小さな買収をする。すべてを自前で作らずに、足りない部分を補う。
- 資金の持ちを延ばす。次の買収提案を受けなければという圧力がやわらぐ。
見えにくいコスト
買い手を断ることには、代償がある。Upwindが背負うものは次のとおりだ。
- 断られた買い手が競合になりうる:Datadogは市場をよく知っており、既存の顧客も多い。
- 出口の選択肢が減る:38億ドルを払える会社は少ない。資金調達を重ねるたびに、その数は減っていく。
- 従業員の賭けが大きくなる:株式を持つ社員は、今ほぼ手にできた支払いを見送り、あとで大きくなるかもしれない支払いに賭けた。
- 持ち分の希薄化:新しい資金が入ると、現在の株主の持ち分の割合は小さくなる。その持ち分は、売却で得られたはずの額を超えて育たなければならない。
Datadogが狙った理由:監視とセキュリティの接点
Datadogの申し出は、Upwindの技術が監視ベンダーの「次に売りたいもの」に合っていることを示す強い兆しだ。ただし、これは関心の表れにすぎず、Upwindの価値の証明ではない。
監視ツールが、すでに何を見ているかを考えてみよう。
オブザーバビリティの企業は、クラウド上のワークロード(動いているシステムの処理単位)から、ログ、トレース、メトリクス、プロセスの動きといった大量のランタイムデータを集めている。
ランタイムを重視するクラウドセキュリティも、その多くを同じデータに頼っている。
そのため、両方を提供するベンダーは、すでに監視にお金を払っている顧客に、わかりやすい売り込みができる。
- エージェントが減る:各ワークロードで動くソフトが少なくて済む。
- データのコストが下がる:テレメトリー(運用データ)の収集と処理が、2回ではなく1回で済む。
- 本物の脅威を早く見つけられる:設定ミスの可能性だけでなく、動いているシステム内の攻撃に注目する。
Upwindはランタイムを第一に考えた設計で、この売り込みに合う。出発点は、稼働中のワークロードの内部で起きていることだ。設定ファイルの静的なスキャンから始めるわけではない。
作るより買うほうが早い理由
Datadogのような会社にとって、買うほうが作るより早いことは多い。理由は2つある。
- 信頼を得るには何年もかかる。最高情報セキュリティ責任者(CISO)は、検知の質が確かなことと、実際のインシデントで通用した実績を求める。
- セキュリティ担当の買い方は違う。予算、評価の基準、販売にかかる期間が、監視ベンダーが普段売っているDevOpsチームとは異なる。
買収なら、製品だけでなく、積み上げられた信頼の一部も手に入る。
破談になった今、どうなるのか
Upwindは断った。その結果、Datadogの顧客層の中で競合になりうる存在になった。Datadogは次の手を明らかにしていない。
次の表は、Datadogに開かれている大まかな道と、それぞれがUpwindにとって何を意味するかをまとめたものだ。
| Datadogの考えうる道 | Upwindにとっての意味 |
|---|---|
| 自社でランタイムセキュリティを作る | 既存顧客の中に、セット販売の競合が現れる |
| 別のスタートアップを買う | Datadogの販売網を持つ競合が生まれる |
| Upwindと提携する | 届く範囲は広がるが、依存も生まれる |
Upwindのやり方を裏づけた関心は、資金力のある競合に直面しうることも示している。
巨額買収が形づくる、混み合った市場
独立を続ける道は、もう1社の独立系の勝者が入る余地がまだあることを前提にしている。この前提は確かめる価値がある。
GoogleによるWizの約320億ドルの買収は、クラウドセキュリティのトップ企業にどれだけの価値がつくのかという見方を変えた。投資家にとっては、最近の具体的な目安になる。
UpwindのシリーズCで38億ドルの評価額に出資者がついた理由を、これが説明してくれる。ただし、Upwindが同じ道をたどる保証にはならない。
同じ市場では、統合も進んでいる。
- 大手はプラットフォームを推す:Palo Alto NetworksやCrowdStrikeは幅広いスイートを売り、そこに一本化したい顧客を取り込んでいる。
- 買い手はベンダーを減らす:セキュリティチームは、管理画面、契約、連携の数を減らしたい。
- ポスチャー管理は標準になった:クラウドの設定ミスのスキャンは、今や当たり前だ。それだけで購入が決まることはまれだ。
- WizはGoogleの内側に入る:取引が完了すれば、独立した同業ではなく、セット販売される競合になる。
Upwindが違いを出そうとする点
Upwindが違いとして最も強く打ち出すのは、ランタイム、つまりリアルタイムの検知だ。ポスチャー系のツールは、何が起こりうるかを教えてくれる。
ランタイム系のツールは、今まさに何が起きているのか、どのリスクが実際に悪用されうるのかを示すことを目指す。
これは、何から直すかを決めるのに役立つ。セキュリティ担当者が、追いきれないほどのアラートを抱えているときほど、価値が大きい。
成り立つための条件
この違いが続くかどうかは、Upwind自身が完全には左右できない条件にかかっている。
- ベンダーを一本化したい圧力があっても、買い手がランタイムの深さに価値を認め、ベンダーを1社増やしてくれること。
- プラットフォーム型のスイートが、ランタイム検知ではっきり見劣りし続けること。
- セット販売の製品が追いつく前に、Upwindが専門ツールから幅広いプラットフォームへ成長すること。
このうち1つでも崩れれば、独立の道はずっと狭くなる。
資金は消えたのではなく、選ばれている
投資家は今も大きな額を出している。ただ、出す先が少数の会社に絞られていて、Upwindはその1社だ。
資金調達の全体的な空気と比べると、この点は際立つ。NvidiaがついているAIインフラ企業のFirmusは、IPOを取りやめた。有力な支援者がいて、注目の分野でもあるのに、取引はまとまらなかったのだ。
FirmusのIPO撤回とAI資金調達への警告で扱ったとおり、有望な分野にいるだけでは、もはや良い条件は約束されない。公開市場の投資家は、事業の収益の仕組みについて、より厳しい問いを投げかけている。
投資家は何にお金を払っているのか
この環境で、評価額38億ドルのシリーズCが4億ドル集まった。これは、お金が消えたのではなく、行き先が減ったことを示すと考えられる。
投資家は、ある特定の条件がそろった会社に高い値を払っているようだ。
- 継続的なサブスクリプション収入:顧客が毎年払うので、不況でも収入が比較的保たれやすい。
- 守られやすい予算:ほかのIT予算が削られても、セキュリティ支出は残りやすい。
- 外部からの裏づけ:信頼できる買い手のDatadogが、買収を申し出るほど関心を持った。
Datadogの申し出は、安全網になるのか
見方の1つは、Datadogの申し出が、おおよその価格の下限として働くというものだ。目の肥えた買い手が、本気で関心を示した。だから成長が止まっても、戦略的な買い手への売却はありうる、という理屈になる。
ただし、この理屈には条件がつく。大手の買い手がランタイムセキュリティを求めている間だけ成り立つのだ。その関心が薄れれば、下限も消える。
申し出は、新しい出資者のリスクを下げるが、なくしはしない。
出資者が見ている4つのこと
次の表は、38億ドルという価格が保てるかどうかを決める要素を挙げたものだ。
| 要素 | なぜ重要か |
|---|---|
| 成長の持続力 | この価格は、何年も続く急成長を前提にしている |
| 売上のネット継続率 | 既存顧客が支出を増やし続けているかが分かる |
| 資本効率 | 1ドルでどれだけ成長を買えたかが分かる |
| 公開市場の関心 | IPOの買い手が今の価格に付き合うかが決まる |
最後の要素は、いちばん予測しづらい。非公開の評価額は、少数の投資家が決める。公開の評価額は、ずっと広い市場が決める。
Firmusの撤回が示すように、その広い市場は最近、「ノー」と言うことをいとわなくなっている。
2つの出口と、うまくいく条件
Upwindは独立を選んだ。AIスタートアップのDecartは、逆の方向へ向かっている。Amazonによる買収に向けて交渉中だ(Amazonによる買収交渉を参照)。
どちらの会社も、大手プラットフォームが欲しがる技術を作った。2社を並べてみると、同じ問いに別の答えを出した理由が見えてくる。
同じ問いに、正反対の答え
次の表は、元の草稿が描く2つの道を比べたものだ。
| Decart | Upwind | |
|---|---|---|
| 道 | 大手テック企業に加わる | 独立のまま資金を調達する |
| 得るもの | 販路、計算資源、確実さ | 主導権、将来の伸びしろ |
| コストの形 | 重いインフラ支出 | ソフトウェアの利益率 |
| 収益モデル | まだ形成中 | 企業向けサブスクリプション |
| 主なリスク | 自主性を失う | セット販売の製品との競争 |
違いは、おそらく各社のコストの形から来ている。AIモデルの会社は、巨額の計算コストに直面しやすい。資金力のある親会社なら、それを支えられる。
セキュリティのソフトウェア会社は、サブスクリプション収入で成長を賄い、顧客に直接売ることができる。
どちらの道も、一般的に正しいわけではない。それぞれが、異なるコストの形に合っている。
Upwindの「ノー」が買ったもの
こう見ると、Datadogを断ったことは、無謀でも、明らかな名案でもない。ランタイムセキュリティが独立した大きな分野になることに、資金をつけて賭けたのだ。
この賭けが当たるのは、大手のプラットフォームベンダーが同じ機能を、顧客がすでに持つ製品にセットで入れるより早く、Upwindが動けたときだけだ。そこへ至るには、Upwindは3つのことをやり遂げる必要がある。
- 資金を効率のよい成長に変える。人員を増やすだけでは足りない。
- ランタイムでの優位を守る。相手は、Palo Alto Networks、CrowdStrike、Google傘下のWiz、そしておそらくDatadogの製品だ。
- 38億ドルを大きく上回る出口に届く。最も可能性が高いのは、IPOだ。
注目したい兆し
この賭けがうまくいっているかどうかは、外から見える証拠で分かる。
- 大企業での受注:特に、プラットフォームベンダーのセキュリティモジュールをUpwindに置き換える顧客。
- 拡大による売上:既存の顧客が、時間とともに買い足していくこと。
- 製品のペース:ランタイム検知の外に出る新製品。
- IPOへの準備:公開市場が再び開いたとき、Upwindが準備できているか。
立場によって変わる問い
同じ取引でも、どこに立つかで浮かぶ問いは変わる。
- セキュリティの買い手:専門ベンダーのランタイム検知は、今使っているプラットフォームのスイートより優れているか。一本化する前に直接比べるテストをすれば、答えが出る。
- 買収提案を受けた創業者:見出しの評価額は、全体の一部にすぎない。持ち分の希薄化、高くなるリターンのハードル、従業員が最終的に受け取る額も大事だ。
- 後期段階のスタートアップの従業員:自分のオプションが、売却で得られたはずの額に並ぶには、出口の価値はいくら必要か。
- 投資家:断られた申し出が価格の下限として働くのは、買い手がまだその会社を欲しがっている間だけだ。
- 市場を見守る人:Datadogの次の動きが重要になる。自社で作るのか、買うのか、提携するのかで、オブザーバビリティの会社が本格的なセキュリティの競合になるかどうかが見えてくる。
ちょっと立ち止まって
買収の申し出は、安全で、話の終わりにあたる結末だと思いがちだ。実際にはそうではない。申し出は提案にすぎず、新しい資金調達も賭けにすぎない。
Upwindは、買い手のお金を今受け取る道を手放し、あとでもっと価値のある会社に育つ可能性を選んだ。
あなたなら、どちらを選んだだろうか。そして、もう一方の選択が賢く見えるには、この市場の行く先について何を信じる必要があるだろうか。
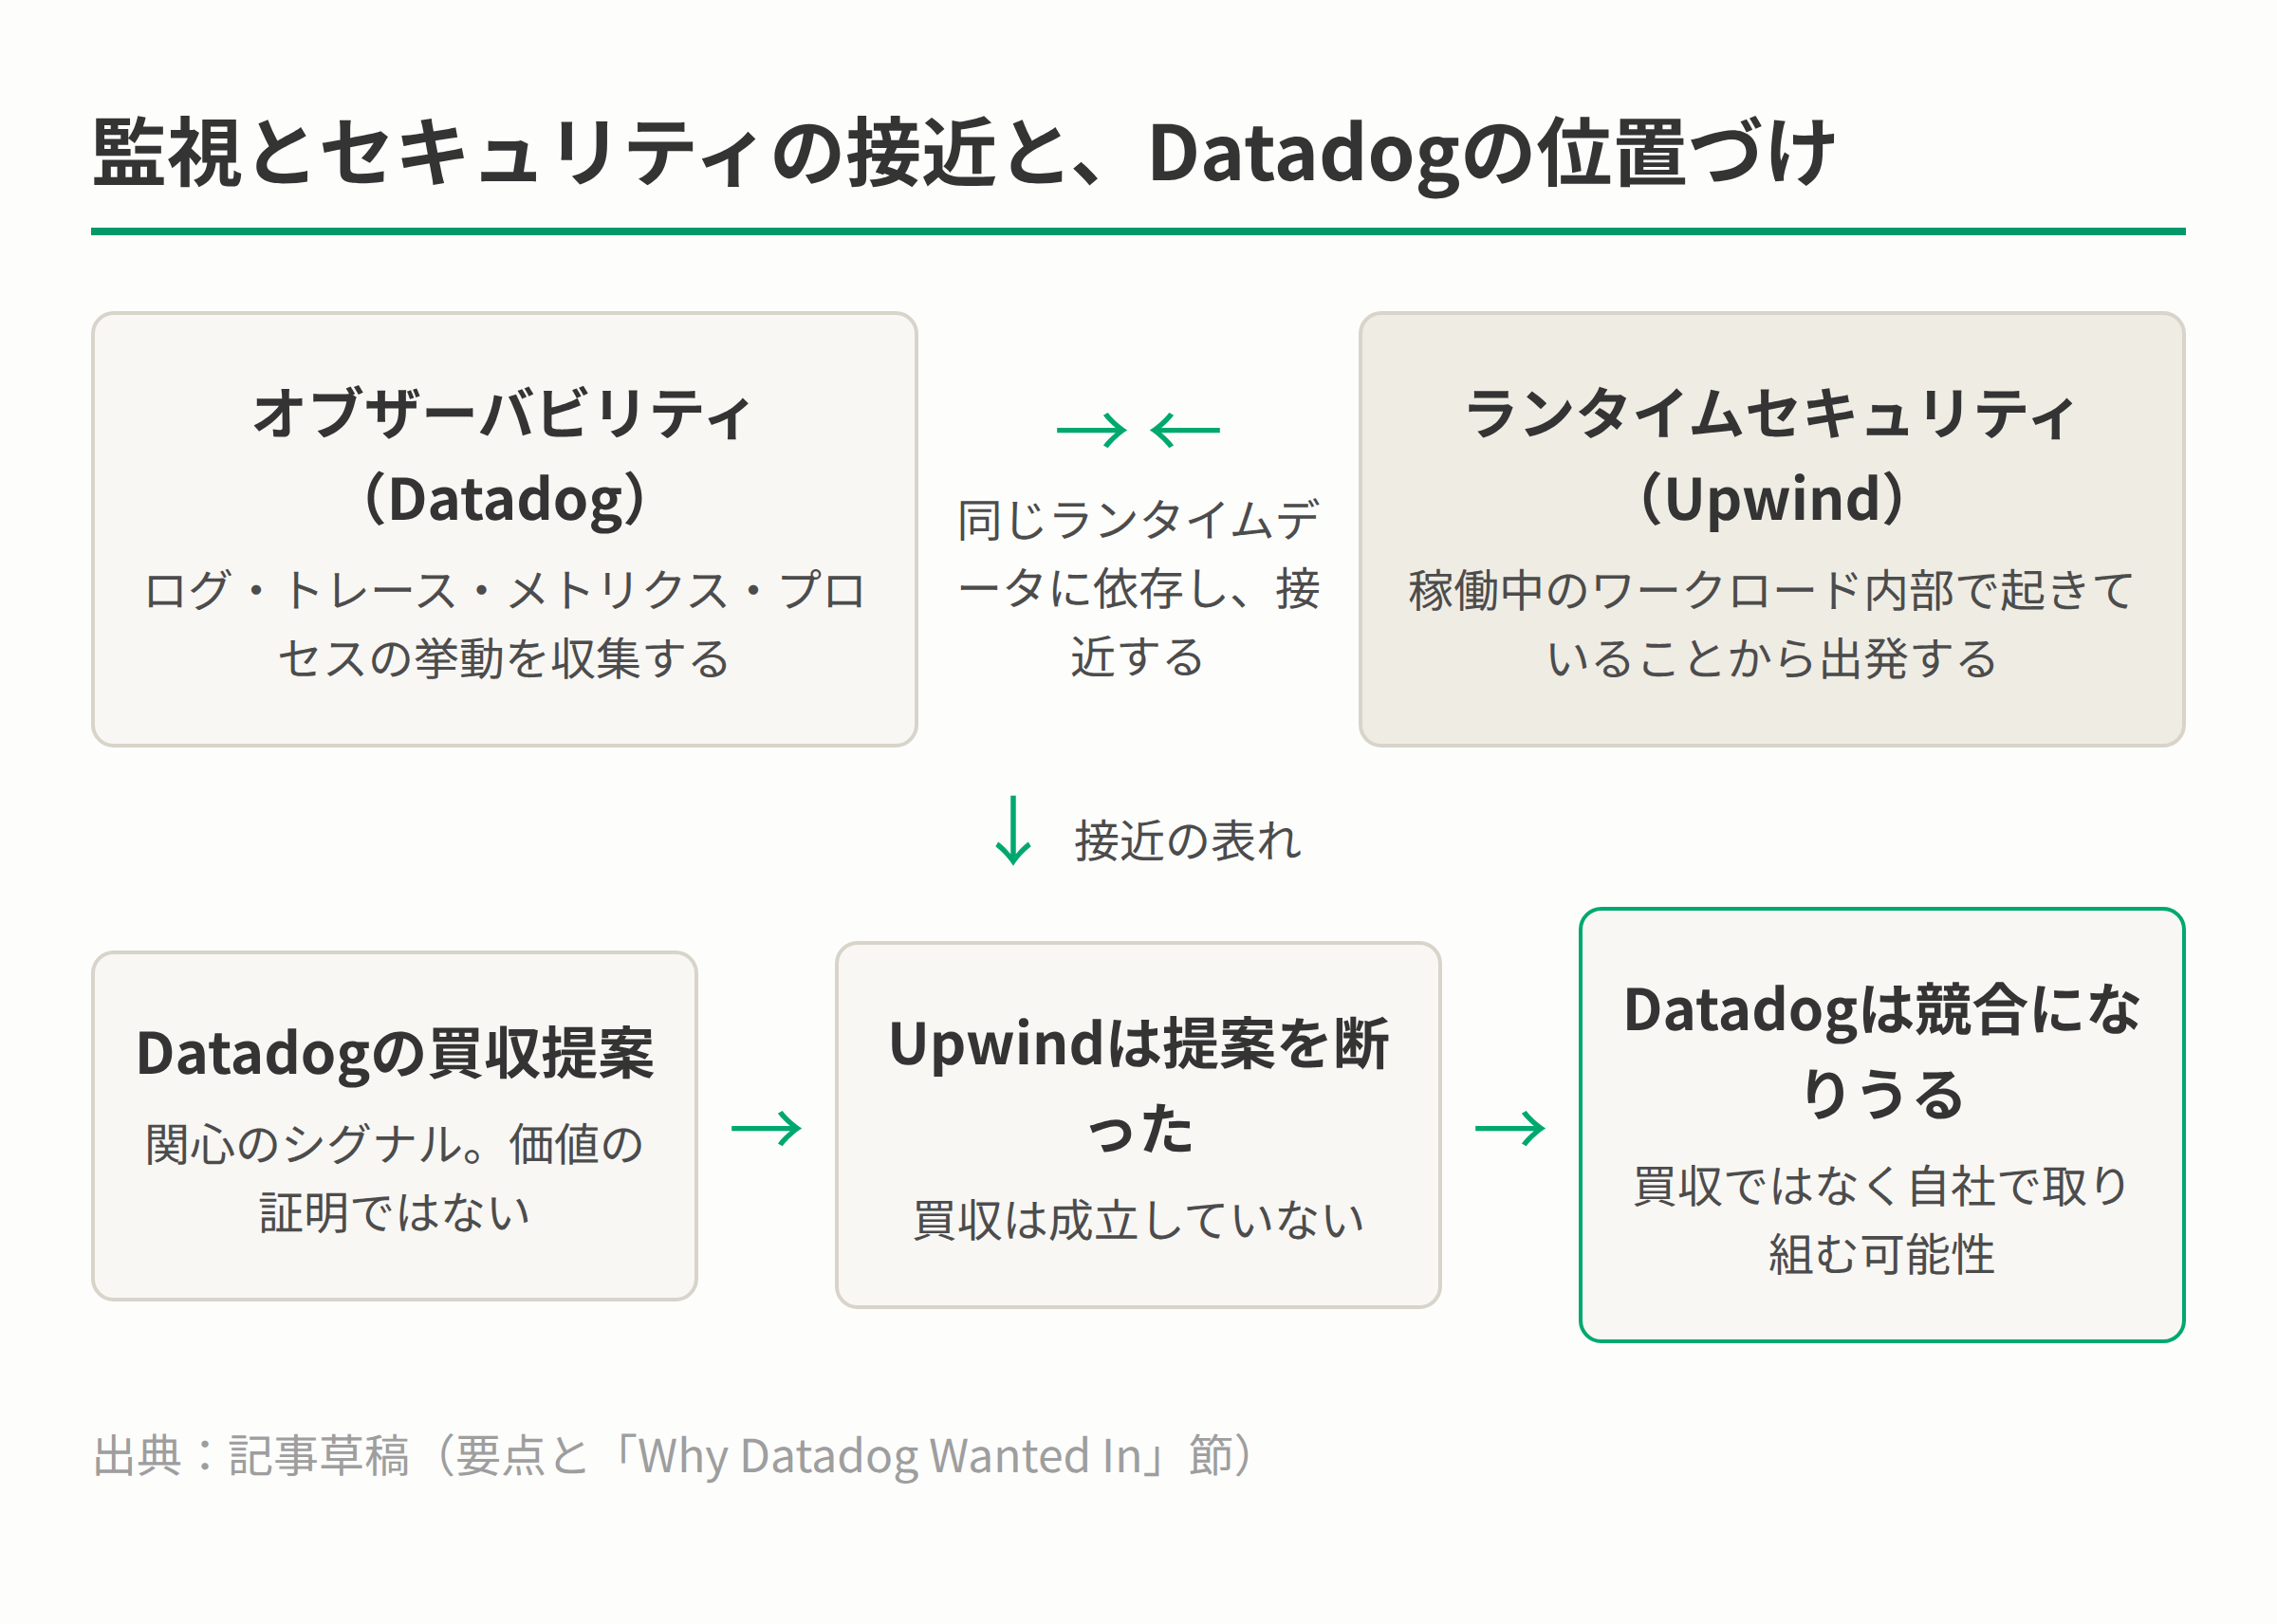
図3:オブザーバビリティとランタイムセキュリティの接近とDatadogの位置づけ(出典:記事草稿)
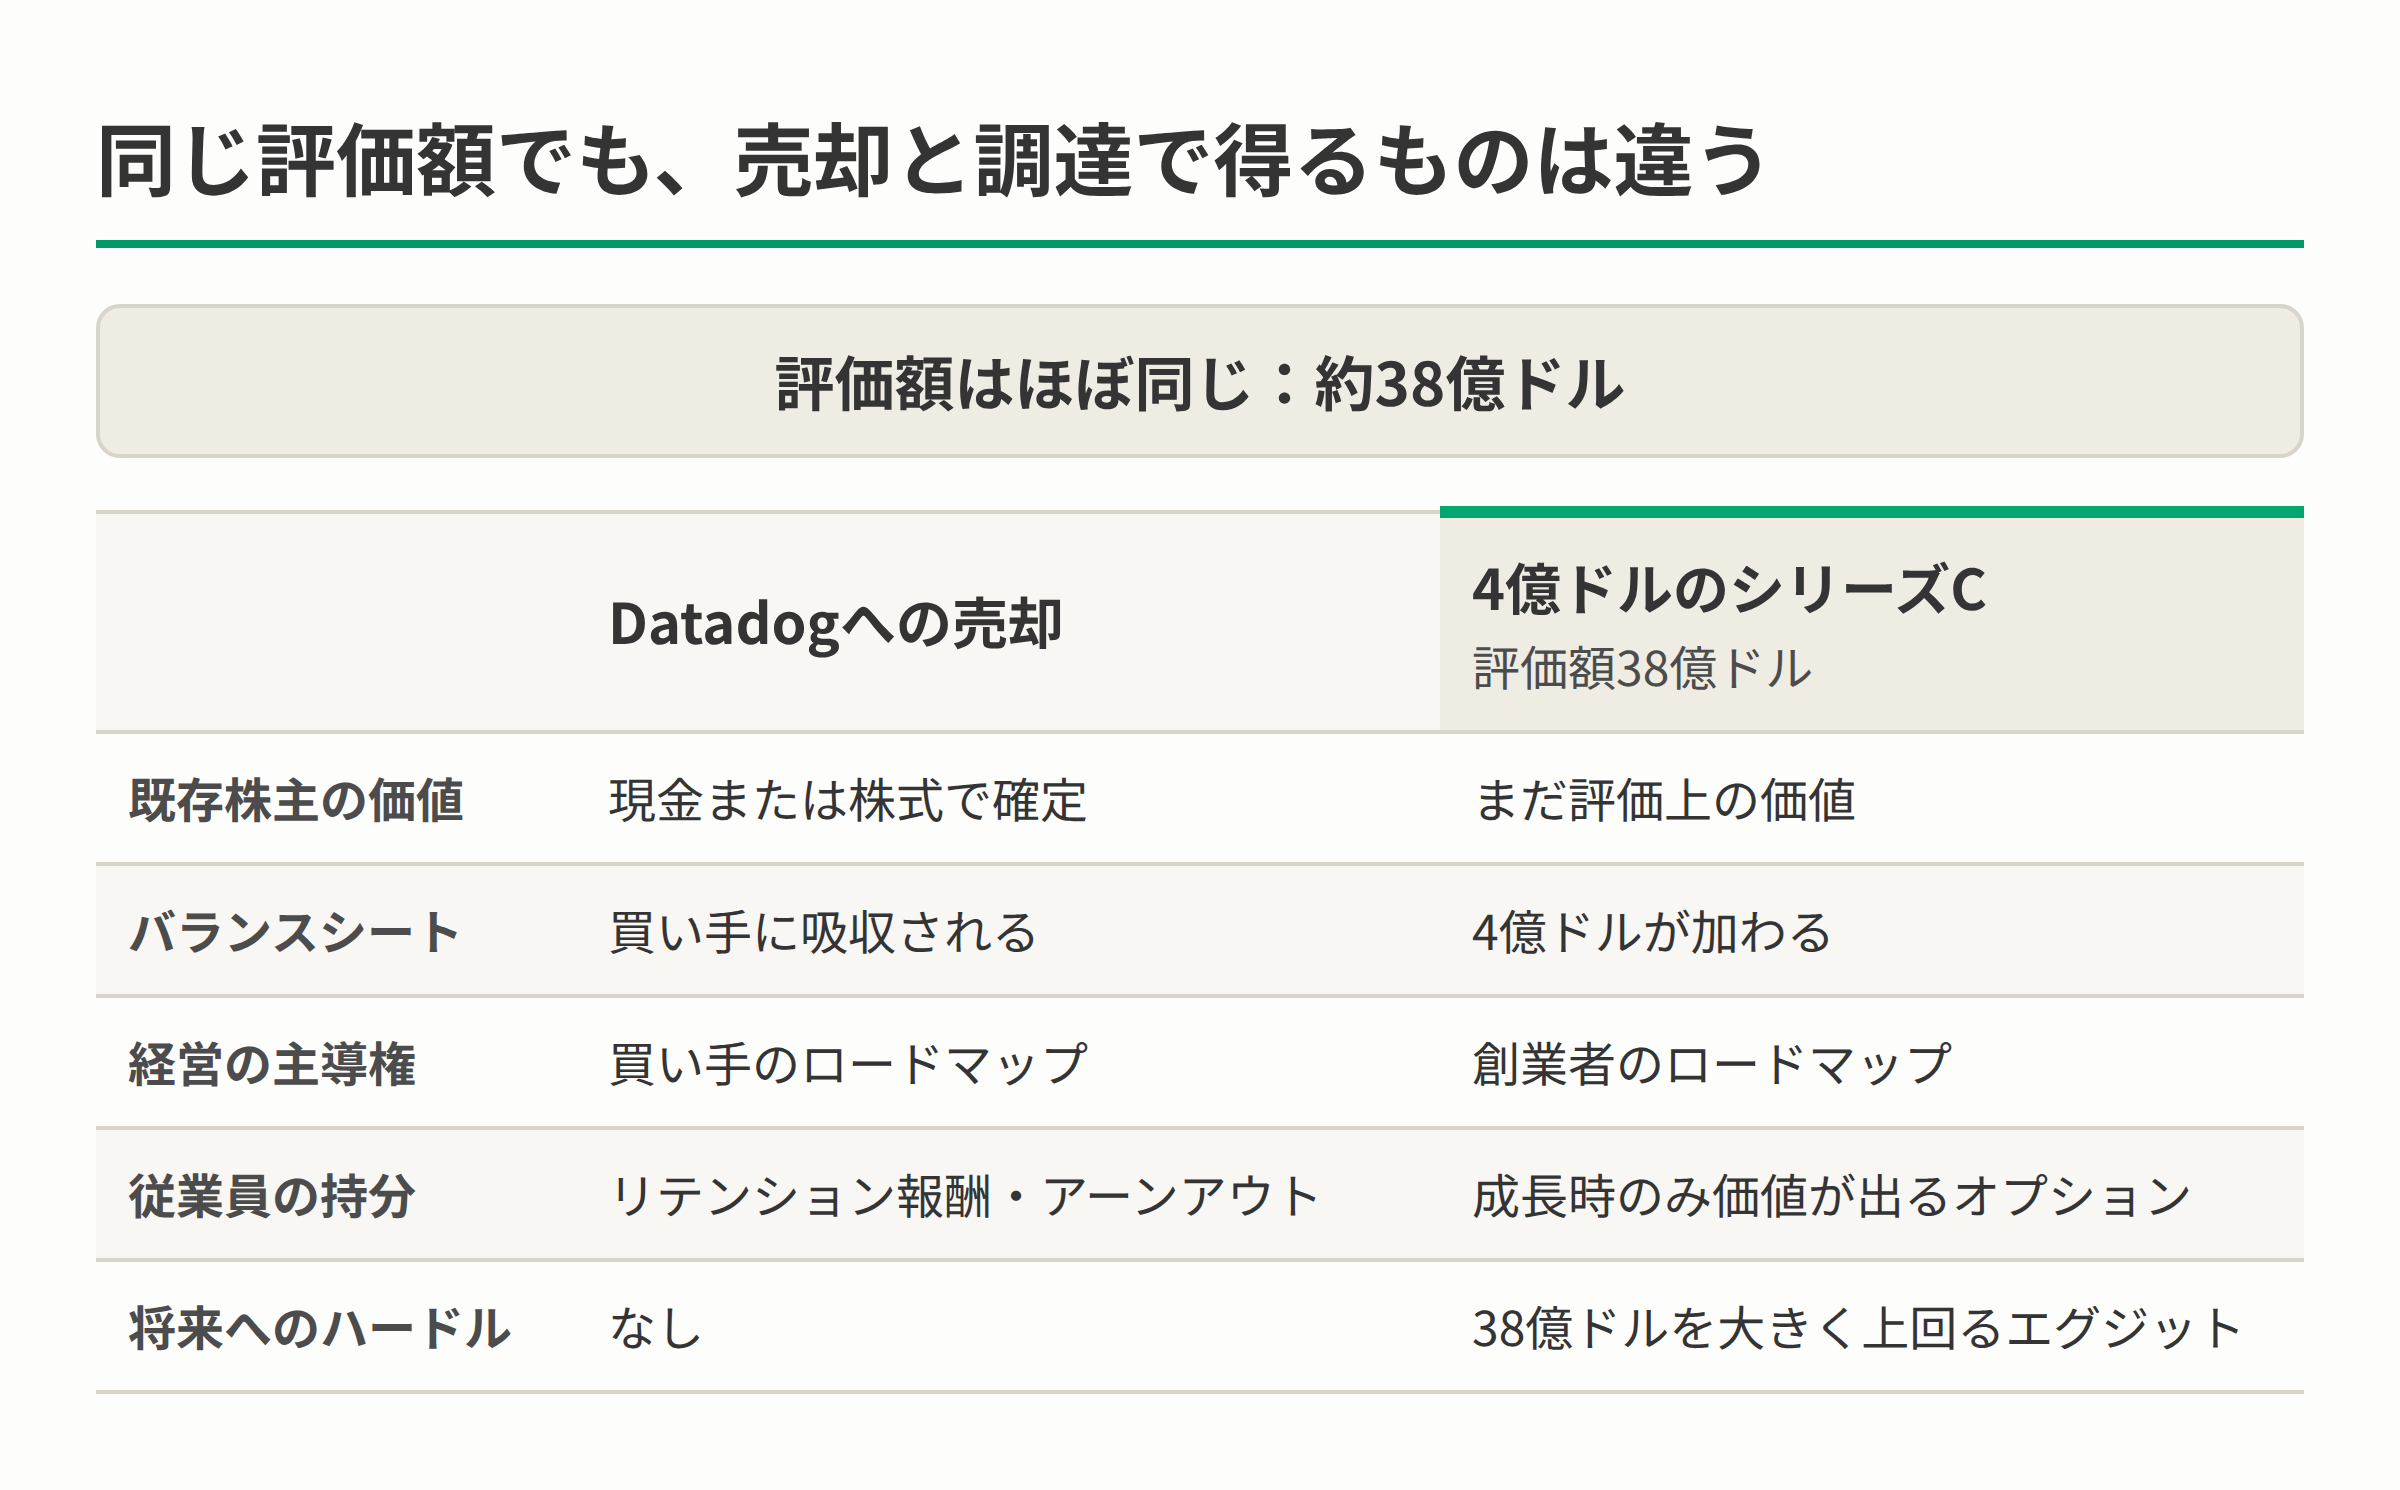
図1:同じ約38億ドルでも、売却と調達では結果が異なる