週末の原油高が、月曜の取引開始を塗り替える
月曜の朝、株の注文画面を開く前から、日本株の先物は大きく下を向いている。週末に原油価格が跳ね上がり、もともと危うかったハイテク株の流れに追い打ちをかけたからだ。
日経平均株価とTOPIXの先物は、最近の高値から後退した。現物市場が開くと、最初の数分は売り手が買い手を上回りそうだ。
引き金は1つのニュースではなく、いくつかの材料の重なりである。
週末の原油高は、地政学的な緊張、生産への不安、需要見通しの変化のいずれかが背景にあるのだろう。そのタイミングが、日本の株式市場がエネルギーコストと物価の見通しに特に敏感になっている時期と重なった。
薄い取引の中で出た夜間の価格は、現物市場の反応を大きく見せることも、小さく見せることもある。まず見るべきは、どの業種が、なぜ売られているのかだ。
この節のポイント
- エネルギーコストの上昇で割引率が上がり、物価への不安も再燃して、ハイテク株が値下がりしている。
- 日本は原油のほぼ全量を輸入に頼るため、エネルギー価格の急騰に特に弱い。
- 日本には金利に敏感な株価水準と膨らむ輸入代金という2つの圧力が同時にかかり、原油の小さな動きが株価の大きな反応を生む。
注目されているのは、半導体のサプライチェーンやAIの設備投資に結びついたハイテク株だ。
AIへの期待で相場を押し上げてきた半導体製造装置、電子部品、素材の各社が、いま値下がりしている。エネルギーコストの上昇と物価への不安が、割引率を押し上げているためだ。
同時に、エネルギーを輸入に頼る企業や運輸関連の業種には、別のコスト圧力がかかる。原油が高いままなら、原材料や燃料の費用が増えるからだ。
この二重の圧力が、原油の穏やかな値動きでも株価が大きく反応する理由である。日本の株式市場は、金利が下がるという期待で株価を保ってきた主力グループを抱えている。
同時に、原油が1バレルあたり1ドル上がるたびに輸入代金が増える経済でもある。この2つに挟まれているのだ。
原油高が、日本に特に重くのしかかる理由
日本は原油のほぼ全量と、液化天然ガス(LNG)の多くを輸入している。この構造的な依存のため、エネルギー価格の急騰に特に敏感だ。
エネルギーの純輸出国である米国や、2022年以降に調達先を広げた欧州とは事情が違う。
影響が及ぶ道筋は、いくつも重なっている。
貿易収支と為替。 原油が高くなると、ドル建ての輸入代金が膨らむ。ここ2年ほど円安が続いており、見出しの原油価格の動き以上に、企業の利益や家計への波及が大きい。
日本銀行が超低金利政策を続ける一方で、米連邦準備制度理事会(FRB)は引き締めを進めたことが、円安の一因である。
すでに円が売られている局面では、ドル建ての原油が10%上がると、円建てでは10%を超えて高くなる。エネルギー関連の商社や石油精製会社は、帳簿の上では恩恵を受けるかもしれない。
それでも指数全体への影響はマイナスになりやすい。上場企業の多くは、エネルギーやエネルギーを大量に使う原材料を輸入する側にあるからだ。
物価への波及。 日本銀行は、長いデフレのあと、物価と賃金の上昇を慎重に定着させようとしてきた。
エネルギーが押し上げる物価上昇は、この道筋を複雑にする。ここで政策当局は、2種類の物価上昇を見分けなければならない。
- コストプッシュ型:原油のような外からのショックで起きる、歓迎されない上昇。
- 需要主導型:経済の底力を示す上昇。
原油が引き起こす値上がりは、前者にあたる。実質賃金を圧迫し、家計の購買力を削り、消費を冷やす。しかも、金融政策がねらいどおりに働いている証拠にはならない。
この区別は、金利の見通しにとって非常に重要だ。物価上昇の原因が原油なら、日本銀行は金利を据え置くか、場合によっては引き下げるかもしれない。
ショックは過ぎ去ると見込めるからだ。物価上昇が国内に広く及んでいるなら、引き締めの根拠は強まる。
ただし市場参加者は、まず最悪のケースを織り込みがちだ。原油の急騰が世界的な金利上昇の局面に先立ってきた例も、過去にはある。
業種ごとの明暗。 航空、電力、化学、消費者向けの企業は、エネルギーコストの上昇で利益率が圧迫される。自動車や電機の輸出企業は円安の恩恵を受ける。
しかし原油高が世界的な需要の減速を示すなら、その恩恵は打ち消される。原油が急騰したときの指数全体への影響は、ほぼ必ずマイナスになる。
時価総額や業績の感応度で見ると、損をする側のほうが数も重みも上回るからだ。
物価への不安と金利の行方が、ハイテク株の売りの裏にある
ハイテク株が金利に敏感なのは、その価値が遠い将来の現金収入に左右されるからだ。たとえば、成長力は高いが今の手元資金は乏しい半導体製造装置メーカーを考えてみよう。
割引率が低いままなら、その会社の価値ははるかに高く評価される。
物価の見通しが変わると、この計算がすぐに変わる。だから株式市場は急激に値を直す。
この節のポイント
- 原油高は、中央銀行が高い金利を長く続けるリスクを高める。割引率が上がり、ハイテク株の評価は縮む。
- 日本の株価指数は、半導体製造装置、電子部品、素材など、将来の収益に期待する成長株が重い。金利上昇の打撃を最も受けやすい。
- 円安と金利上昇が同時に進むと、資金流出のサインとなる。外国人投資家は日本株の保有を減らす。
原油の急騰は、中央銀行が金利を高いまま長く維持するのではないかという不安を呼び起こす。FRBはすでに政策金利を4.25〜4.50%に据え置き、利下げを一時停止する姿勢を示している。
1 原油高で米国の物価上昇が加速すれば、この停止は長引きかねない。ドルは強いままで、米国の実質金利も高止まりする。
日本銀行は、金融政策の正常化を始めたばかりだ。同じジレンマに直面する。輸入に伴う物価上昇が強まれば、じっくり進めるという姿勢の説得力は弱まる。
原油が高止まりすれば、日本国債の利回りはさらに上がりやすい。物価への不安から10年物国債の利回りが20〜30ベーシスポイント上がると、株価収益率への影響はすぐに出る。
予想利益の25倍で取引されている株は、安全資産の利回りが上がり、株式のリスクプレミアムも広がれば、価値が下がる。
円の動きが、この流れを増幅する。
原油は米ドル建てで取引されるため、原油高はドル高と同時に起きることが多い。そのとき円はさらに弱くなりうる。帳簿の上では輸出企業に追い風だ。
しかし輸入コストの問題はいっそう悪化し、日本から資金が流れ出ているというサインにもなる。
日本株の売買を主に動かすのは外国人投資家だ。この人たちが、金利の上昇と通貨の逆風の両方を意識すると、エネルギーに敏感な業種だけでなく、市場全体の保有を減らす傾向がある。
日本の株価指数の構成が、この影響を大きくする。日経平均とTOPIXは、半導体製造装置メーカー、電子部品メーカー、素材メーカーの比重が大きい。
割引率の上昇で最も打撃を受けやすい、将来の収益に期待する成長株ばかりだ。
米国の原油価格が同じ幅で動いても、S&P 500の下げ幅は小さくなる。エネルギー生産企業の比率が高く、業種の構成もバランスが取れているからだ。
AI相場に走るひび割れ:資金調達への警告から割高感の疲れまで
今回の売りは、単独で起きているわけではない。AIインフラへの投資家の警戒は、これまでもサインとして現れており、資金の流れを変え始めている。
エヌビディアが出資したデータセンター企業が新規株式公開(IPO)を取りやめたことは、警告になった。
資本市場は、AIというテーマをひとまとめに評価するのをやめ、案件ごとに選別し始めたのだ。需要の物語が強いままでも、資金調達の側は引き締まりうる。この出来事はそれを示した。
日本のAI関連株は、データセンター建設を支える設備、素材、部品を供給している。この変化の影響を、まともに受ける立場にある。
新しい設備への資金調達が難しくなれば、上流の供給企業の受注残が、懐疑が業績リスクに変わる分かれ目になる。たとえば、設備投資の循環が続くという前提で強い成長を見込んでいる半導体製造装置メーカーを考えてみよう。その循環が延びたり縮んだりすれば、株価は大きく見直される。
一方で、AIモデルを開発する主要企業が、過去最高の売上成長を報告している。これは反対側の重しになる。売上が急拡大しているなら、最終的な需要は本物で、インフラ整備は続くという見方を支えるからだ。
ところがここに、疑問が生まれる。業績が好調なのに、なぜ株価は弱いのか。
答えは、売上の伸びと、それを維持するのに必要な資本の大きさとの差にある。
売上が100%伸びているモデル開発企業でも、大規模言語モデル(LLM)の学習と推論には、巨額の設備投資が欠かせない。その資金は、内部留保、借り入れ、新たな株式発行のどれかで賄うことになる。
AIインフラの収益性に投資家が懐疑的なら、新たな株式発行は難しくなり、資金調達の制約が強まる。
すると、既存の設備や素材の供給企業は、2つの道から選ぶことになる。受注量の減少を受け入れるか、値下げして仕事を確保するかだ。どちらの道でも、利益率は縮む。
AI関連の新規上場の規模も、市場の空気に影響する。モデル開発企業、インフラ企業、半導体メーカーなどから新しいAI株が大量に市場に出れば、投資家はそちらへ乗り換える。
すると、すでに持たれている銘柄から流動性が抜けていく。AIというテーマに向かう同じ資金を、より多くの銘柄で分け合うことになるのだ。
市場参加者の顔ぶれも変わった。台湾では、プロの運用担当者が機関投資家の仕事を辞め、自分のお金で売買し始めている。
その結果、AI関連銘柄に資金を集中させがちな個人投資家や、それに近い投資家の存在感が、市場で増している。
この層は勢いに乗りやすい。上がれば買い、下がれば売る。原油のようなマクロのショックが来ると、そろって売りに回る。
巻き戻しの速さは、株価の水準だけでは説明がつかないほどになる。
個人投資家の確信と、アジア全体で偏る持ち高
アジアの市場では、誰が、どう売買しているかが変わってきた。このことが重要なのは、心理が反転する速さを変えるからだ。
持ち高が偏り、勢い頼みの売買が多い状況では、穏やかなきっかけでも急な巻き戻しを起こしうる。
この節のポイント
- AIというテーマで投資している人は、心理が変わるといっせいに売る。株価の水準では説明できないほど、値動きが増幅される。
- 信用取引の借金や、円借りの投資資金があると、損失が膨らんだりリスクを取る気持ちが冷えたりしたとき、機械的な売りが出る。
- 日本、韓国、台湾の株価指数には同じサプライチェーンの銘柄が並ぶ。1つの市場のショックが他の市場に連鎖する。
偏った持ち高が値動きを増幅するしくみ
個々の企業の業績ではなく、AIというテーマそのものに投資した人たちは、そろって売りに回りやすい。その売りの速さは、株価の水準だけでは説明がつかないほどになる。
個人投資家がAIへの投資をめざして、テーマ型の上場投資信託(ETF)に資金を入れてきた。解約が急増すると、これらのファンドは機械的に売りを迫られる。
借金の影響もある。日本株の信用取引の残高は、過去の水準と比べて高い。損失が膨らんで追加の担保を求められれば、強制的な売りが加速する。
円安を受けて、外国人投資家は低い金利で円を借り、日本株を含む高利回りの資産に投資してきた。リスクを取る気持ちが冷えれば、この「キャリー取引」が巻き戻される。外国人の売り圧力は強まる。
サプライチェーンを通じた地域への連鎖
日本、韓国、台湾の株価指数には、同じサプライチェーンの銘柄が並ぶ。日本の半導体製造装置メーカーが売られると、その動きは韓国の半導体メーカーや台湾の部品メーカーにも波及しやすい。
同じテーマが複数の市場で偏って保有されているとき、1つの市場のショックは、他の市場での連鎖的な売りを引き起こす。こうした状況では、企業の業績見通しや決算のサプライズが、とりわけ大きな意味を持つ。
大手の半導体製造装置メーカーが、受注の伸びが鈍っていると報告したとする。あるいは、顧客が設備投資の時期を先送りしていると明かしたとする。そうなれば、株価の見直しは深刻になりうる。
逆に、見通しが強いままで、経営陣がAI相場の継続に自信を示せば、市場はすぐに落ち着くかもしれない。
注目点:一時的な調整か、局面の転換か
原油ショックによる1日だけの下落なら、特別なことではない。日本株は、これまでも商品価格の急騰を乗り越えてきた。問題は、今回の動きが持続的な株価の見直しの始まりなのか、数日で収まる一時的な調整なのかだ。
2つのシナリオを見分ける指標は、次の5つである。
-
原油価格が高止まりするか。 週の半ばまでに原油がショック前の水準に戻れば、株式市場は落ち着く可能性が高い。原油が高いままか、さらに上がれば、物価への不安は続き、株価の弱さも長引きやすい。
-
日本国債の利回り。 10年物国債の利回りに注目する。1.2%を超えてそのまま居座れば、市場は高い金利が長く続くと織り込んでいる。成長株の弱さが続くことにも、うなずける。利回りが0.9〜1.0%に戻れば、市場は原油ショックを一時的なものと見ている。
-
円相場。 円安は輸出企業の打撃をやわらげる。ただ、資金の流出やリスク心理の悪化のサインにもなる。円が1ドル=150円より円安になり、そこにとどまれば、外国人投資家は日本の保有を減らしている。円が安定するか円高に向かえば、ショックは抑え込まれつつある。
-
外国人投資家の売買動向。 日本株は外国の資金に大きく頼っている。海外の投資家が週を通して売り続ければ、弱さは長引きやすい。下げたところで外国人の買いが入れば、市場は下支えされるかもしれない。
-
企業の業績見通しと決算。 半導体製造装置メーカーや半導体の供給企業が、特に注目される。AIの設備投資の循環が続き、受注残が堅調だと経営陣が語れば、市場は今回の売りを買い場と受け止めるかもしれない。業績見通しが引き下げられたり、時期が先送りされたりすれば、株価の見直しは深まりやすい。
エネルギー由来の物価上昇、金融引き締めの観測、AIの資金調達環境の悪化が重なって持続的な見直しが進めば、1日の反応を超えた構造的な変化を示すことになる。その場合、日本株は市場が成長の期待と割引率を同時に見直すなかで、数週間から数か月の逆風に直面しうる。
全体像:テーマとマクロがぶつかるとき
AI相場と原油ショックが、同じ時期に重なった。このタイミングは、いまの市場の働き方について、あることを教えてくれる。
どちらも根は同じだ。投資家は、低い金利、潤沢な流動性、少数の大きなテーマに集中する強い勢いという世界に賭けることに慣れてしまった。
エネルギー価格、物価の見通し、中央銀行の動きなどのマクロ環境が変わると、その安心感は一気に消える。
日本は、この圧力を他の国より強く受ける。将来の収益に期待する成長株に偏っていて、エネルギーの大半を輸入している。半導体製造装置メーカーや電子部品メーカーを通じて、AIの波に乗って株価を押し上げてきた。
しかし同じ賭けは、心理の反転やマクロ環境の変化が、急な損失につながることも意味する。
この節のポイント
- 日本の株式市場は、将来の収益に期待する成長株とエネルギーに頼る業種に集中している。AIへの期待の変化にも、原油価格の動きにも、影響を受けやすい。
- AI相場の基礎体力はまだ見極めがつかない。今回の弱さは、買い場のサインかもしれないし、より深い見直しの始まりかもしれない。
- 原油が株価に与える影響は、価格の動きが一時的なのか、より広いマクロの変化を示すのかによって決まる。
ちょっと立ち止まって
あなたの投資にも、はっきり言葉にしたことはなくても、思い描いている時間軸があるだろう。月曜の寄り付きを見つめるトレーダーと、何年も持ち続ける投資家とでは、問いが違う。
原油ショックは現実だ。ただ、それが株式にとって何を意味するかは、1つの条件にかかっている。一時的なものなのか、マクロ環境のより広い変化の始まりなのか、という点だ。
今後の数回の取引で、企業の業績見通しや設備投資についての発言が、その答えを少しずつ示し始める。
自分の確信は、どんなサインが現れたら揺らぐだろうか。
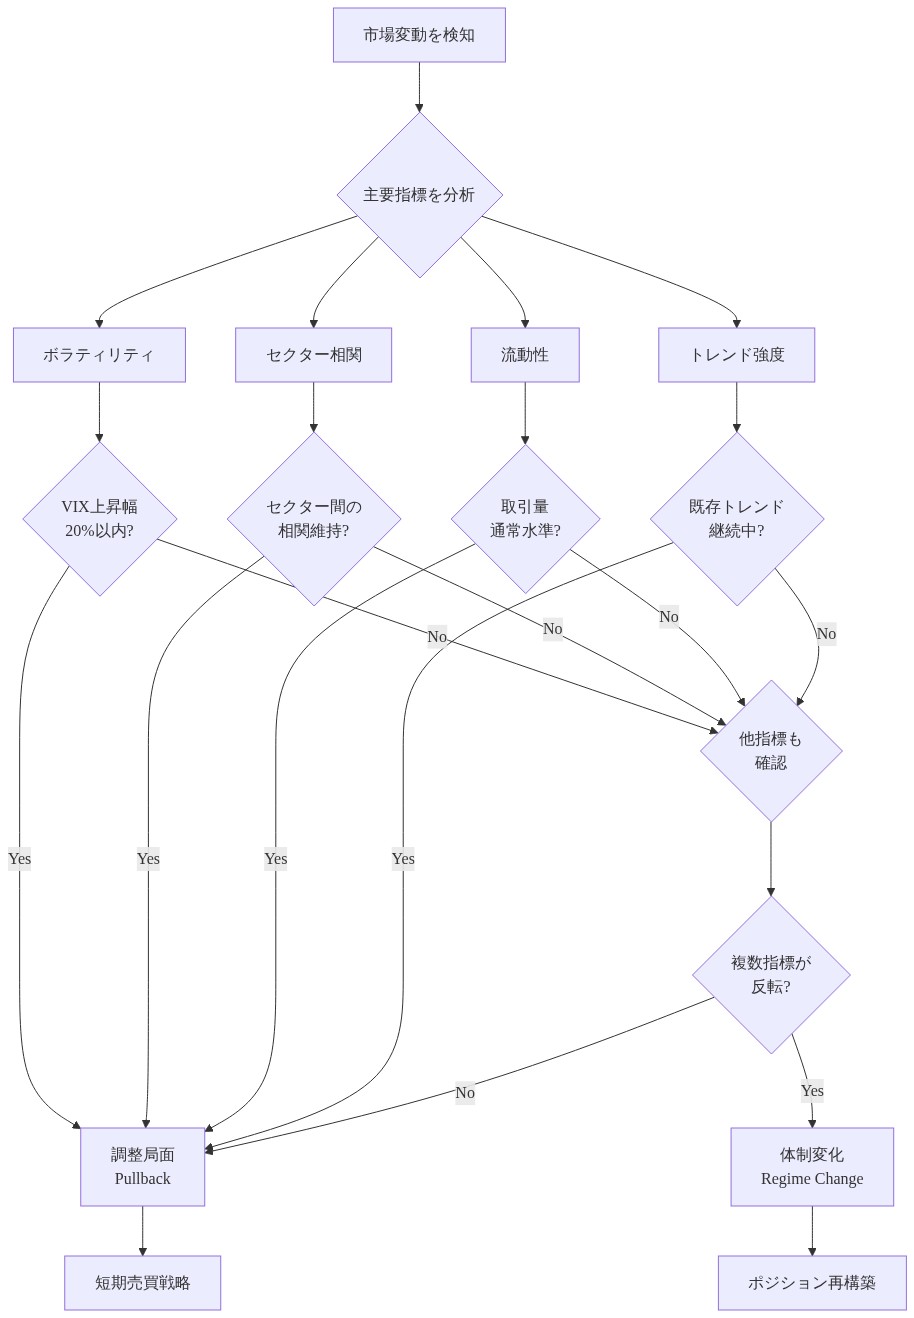
図14:調整局面と体制変化を区別するための判断基準フロー
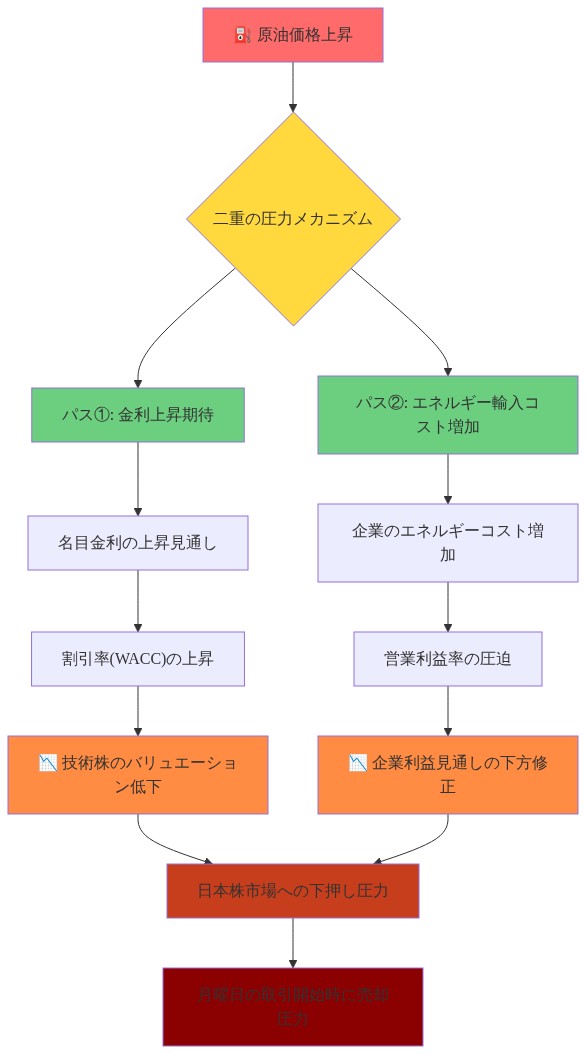
図4:原油ショックが日本株に与える二重の圧力メカニズム
脚注
-
米連邦準備制度理事会(FRB)の政策金利と利下げに関する姿勢。 ↩